Công tác phí, tiền điện thoại và tiền văn phòng phẩm là những khoản chi thường phát sinh để phục vụ công việc của người lao động. Vậy tiền công tác phí, điện thoại, văn phòng phẩm có phải chịu thuế thu nhập cá nhân không?
Tiền ăn giữa ca, ăn trưa là khoản hỗ trợ khá phổ biến mà doanh nghiệp dành cho người lao động và khoản tiền này có thể được tính vào thu nhập chịu thuế thu nhập cá nhân. Vậy tiền ăn giữa ca, ăn trưa bao nhiêu thì phải tính thuế thu nhập cá nhân?
Thu nhập từ kinh doanh của cá nhân có thể phát sinh từ nhiều hoạt động khác nhau như sản xuất, kinh doanh. Tuy nhiên, một số khoản thu nhập từ hoạt động sản xuất nông nghiệp có thể được miễn thuế nếu đáp ứng đủ điều kiện. Vậy các khoản thu nhập nào từ kinh doanh phải chịu thuế thu nhập cá nhân?
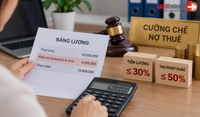
Khi cá nhân bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, cơ quan quản lý thuế có thể áp dụng biện pháp khấu trừ một phần tiền lương hoặc thu nhập nếu đáp ứng điều kiện theo quy định. Vậy cưỡng chế nợ thuế được khấu trừ tối đa bao nhiêu tiền lương, thu nhập hằng tháng?
Thời hạn đăng ký thuế được xác định theo đối tượng và cách thức thực hiện, trong đó đăng ký cho người phụ thuộc có mốc riêng. Vậy thời hạn đăng ký thuế lần đầu, đăng ký thuế cho người phụ thuộc là khi nào theo Nghị định 252/2026/NĐ-CP?
Thu nhập từ tiền lương, tiền công không chỉ là khoản lương người lao động nhận hằng tháng mà còn có thể bao gồm tiền thù lao, tiền thưởng, phụ cấp, trợ cấp và nhiều lợi ích khác.. Vậy các khoản thu nhập nào từ tiền lương, tiền công phải chịu thuế thu nhập cá nhân?
Việc xác định một người là cá nhân cư trú hay cá nhân không cư trú có ý nghĩa trực tiếp đối với phạm vi tính thu nhập chịu thuế thu nhập cá nhân tại Việt Nam. Nghị định 253/2026/NĐ-CP đã quy định cụ thể các điều kiện nhận diện từng trường hợp. Vậy cá nhân cư trú là gì? Cá nhân không cư trú là gì?
Người nộp thuế đang bị tạm hoãn xuất cảnh có thể được hủy bỏ biện pháp này sau khi thực hiện nghĩa vụ thuế theo điều kiện tương ứng với từng trường hợp. Vậy đã nộp thuế thì khi nào được hủy bỏ tạm hoãn xuất cảnh?
Ngừng sử dụng hóa đơn là một trong các biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế. Vậy doanh nghiệp bị cưỡng chế ngừng sử dụng hóa đơn trong những trường hợp nào?
Nghị định 252/2026/NĐ-CP quy định cụ thể loại thuế, phạm vi doanh thu, thời điểm khấu trừ và cách kê khai đối với chủ quản nền tảng. Vậy sàn thương mại điện tử phải khấu trừ, nộp thay những loại thuế nào cho hộ, cá nhân kinh doanh?
Khi giao dịch trên sàn thương mại điện tử đã phát sinh khấu trừ thuế nhưng sau đó người mua hủy đơn hoặc trả lại hàng, số thuế đã khấu trừ không tiếp tục được tính như đối với một giao dịch hoàn tất.
Người nộp thuế bị ảnh hưởng bởi thiên tai, thảm họa, dịch bệnh không đương nhiên được xóa toàn bộ tiền thuế nợ. Vậy bị thiệt hại do thiên tai, thảm họa, dịch bệnh phải đáp ứng điều kiện gì để được xóa nợ thuế?
Thời hạn xử lý hồ sơ hoàn thuế phụ thuộc vào việc hồ sơ thuộc diện hoàn thuế trước hay kiểm tra trước hoàn thuế. Vậy Nghị định 252/2026/NĐ-CP quy định thời hạn giải quyết hồ sơ hoàn thuế như thế nào?
Pháp luật thuế hiện nay quy định cụ thể các trường hợp cá nhân có thể bị tạm hoãn xuất cảnh khi chưa hoàn thành nghĩa vụ thuế. Vậy Nghị định 252/2026/NĐ-CP quy định những trường hợp nào bị tạm hoãn xuất cảnh do nợ thuế?
Hình thức thanh toán bù trừ công nợ là gì, có được khấu trừ thuế giá trị gia tăng (GTGT) và đưa vào chi phí hợp lý khi tính thuế thu nhập doanh nghiệp không? Cùng tìm hiểu về vấn đề này qua bài viết dưới đây.
Hiện nay việc đăng ký cũng như tra cứu mã số thuế cá nhân, mã số thuế doanh nghiệp được thực hiện theo phương thức online vô cùng dễ dàng chỉ với vài thao tác đơn giản. Dưới đây là cách tra cứu mã số thuế cá nhân và một số quy định có liên quan.
 English
 RSS