English
 RSS

Công tác phí, tiền điện thoại và tiền văn phòng phẩm là những khoản chi thường phát sinh để phục vụ công việc của người lao động. Vậy tiền công tác phí, điện thoại, văn phòng phẩm có phải chịu thuế thu nhập cá nhân không?
- 1. Tiền công tác phí, điện thoại, văn phòng phẩm có phải chịu thuế thu nhập cá nhân không?
- 2. Mức khoán công tác phí, điện thoại, văn phòng phẩm được xác định thế nào?
- 2.1. Đối với cán bộ, công chức, viên chức và người làm việc trong cơ quan, đơn vị
- 2.2. Đối với người lao động làm việc tại doanh nghiệp, tổ chức có hoạt động sản xuất, kinh doanh
- 2.3. Đối với người lao động tại tổ chức quốc tế, văn phòng đại diện của tổ chức nước ngoài
- 3. Khoản tiền công tác phí, điện thoại, văn phòng phẩm vượt mức quy định được tính vào loại thu nhập nào?
1. Tiền công tác phí, điện thoại, văn phòng phẩm có phải chịu thuế thu nhập cá nhân không?
Điểm đ khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP có quy định về xác định phần khoán chi văn phòng phẩm, công tác phí, điện thoại, trang phục phục vụ công việc của cá nhân khi tính thuế thu nhập cá nhân như sau:
2. Tiền thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền mà cá nhân nhận được từ tổ chức, cá nhân, người sử dụng lao động dưới mọi hình thức:
…
đ) Phần khoán chi văn phòng phẩm, công tác phí, điện thoại, trang phục phục vụ công việc của cá nhân cao hơn mức quy định sau đây:
Đối với cán bộ, công chức, viên chức và người làm việc trong các cơ quan hành chính nhà nước, đơn vị sự nghiệp, Đảng, đoàn thể, hội, hiệp hội: mức khoán chi áp dụng theo văn bản của cơ quan nhà nước có thẩm quyền hoặc theo quy chế của cơ quan, tổ chức đó.
Đối với người lao động làm việc trong các doanh nghiệp, tổ chức khác có hoạt động sản xuất, kinh doanh: mức khoán chi áp dụng phù hợp với việc xác định chi phí được trừ khi tính thuế thu nhập doanh nghiệp theo pháp luật về thuế thu nhập doanh nghiệp.
Đối với người lao động làm việc trong các tổ chức quốc tế, các văn phòng đại diện của tổ chức nước ngoài: mức khoán chi thực hiện theo quy định của tổ chức quốc tế, văn phòng đại diện của tổ chức nước ngoài;
Như vậy, đối với tiền công tác phí, điện thoại và văn phòng phẩm:
- Nếu khoản khoán chi không vượt mức được áp dụng theo quy định thì không tính vào thu nhập chịu thuế của cá nhân;
- Nếu khoản khoán chi cao hơn mức quy định thì phần vượt mức phải tính vào thu nhập chịu thuế thu nhập cá nhân.
Nghị định không ấn định một mức tiền chung áp dụng cho tất cả người nộp thuế mà quy định cách xác định mức khoán khác nhau tùy từng nhóm đối tượng.
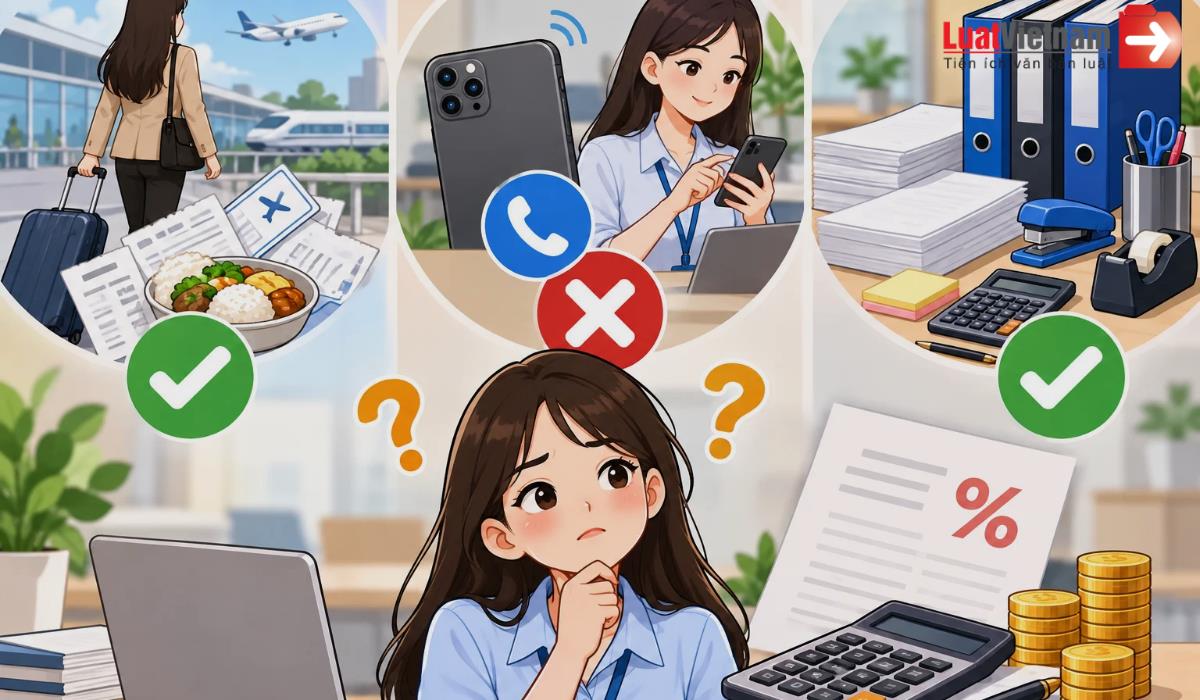
Tiền công tác phí, điện thoại, văn phòng phẩm có phải chịu thuế thu nhập cá nhân không? (Ảnh minh họa)
2. Mức khoán công tác phí, điện thoại, văn phòng phẩm được xác định thế nào?
Điểm đ khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP chia cách xác định mức khoán thành 03 nhóm.
2.1. Đối với cán bộ, công chức, viên chức và người làm việc trong cơ quan, đơn vị
Đối với cán bộ, công chức, viên chức và người làm việc trong:
- Cơ quan hành chính nhà nước;
- Đơn vị sự nghiệp;
- Đảng;
- Đoàn thể;
- Hội;
- Hiệp hội,
Điểm đ khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP quy định mức khoán chi được áp dụng theo văn bản của cơ quan nhà nước có thẩm quyền hoặc theo quy chế của cơ quan, tổ chức đó.
2.2. Đối với người lao động làm việc tại doanh nghiệp, tổ chức có hoạt động sản xuất, kinh doanh
Đối với người lao động làm việc trong doanh nghiệp và các tổ chức khác có hoạt động sản xuất, kinh doanh, điểm đ khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP quy định mức khoán chi được áp dụng phù hợp với việc xác định chi phí được trừ khi tính thuế thu nhập doanh nghiệp theo pháp luật về thuế thu nhập doanh nghiệp.
2.3. Đối với người lao động tại tổ chức quốc tế, văn phòng đại diện của tổ chức nước ngoài
Trường hợp người lao động làm việc tại tổ chức quốc tế hoặc văn phòng đại diện của tổ chức nước ngoài, điểm đ khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP quy định mức khoán chi thực hiện theo quy định của tổ chức quốc tế hoặc văn phòng đại diện của tổ chức nước ngoài.
3. Khoản tiền công tác phí, điện thoại, văn phòng phẩm vượt mức quy định được tính vào loại thu nhập nào?
Khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP xác định các khoản lợi ích bằng tiền hoặc không bằng tiền mà cá nhân nhận được từ tổ chức, cá nhân hoặc người sử dụng lao động thuộc nhóm thu nhập từ tiền lương, tiền công; trong đó điểm đ quy định riêng đối với phần khoán chi văn phòng phẩm, công tác phí, điện thoại và trang phục phục vụ công việc vượt mức.
Do đó, phần công tác phí, điện thoại, văn phòng phẩm vượt mức quy định được tính vào thu nhập chịu thuế từ tiền lương, tiền công của người lao động.
Theo đó, phần thu nhập đối với công tác phí, điện thoại, văn phòng phẩm cao hơn mức quy định sẽ được cộng vào thu nhập chịu thuế từ tiền lương, tiền công để xác định thu nhập tính thuế của cá nhân.
Nghị định 253/2026/NĐ-CP có hiệu lực từ ngày 01/7/2026; các quy định liên quan đến thu nhập từ tiền lương, tiền công của cá nhân cư trú được áp dụng từ kỳ tính thuế năm 2026.
Như vậy, theo Nghị định 253/2026/NĐ-CP, tiền công tác phí, điện thoại, văn phòng phẩm không mặc nhiên phải chịu thuế thu nhập cá nhân; chỉ phần khoán chi cao hơn mức được áp dụng theo quy định mới phải tính vào thu nhập chịu thuế từ tiền lương, tiền công. Bạn đọc có thể tra cứu toàn văn Nghị định trên LuatVietnam.vn để tìm hiểu thêm các quy định liên quan.