AI Luật của LuatVietnam được tích hợp trên eTax Mobile và Cổng Dịch vụ công ngành Thuế

Từ ngày 05/10/2026, người nộp thuế có thể sử dụng ứng dụng Chatbot AI hỏi đáp các quy định, chính sách pháp luật thuế ngay trên ứng dụng eTax Mobile và Cổng Dịch vụ công ngành Thuế. Ứng dụng này được vận hành trên nền tảng AI Luật của LuatVietnam.

AI Luật được Cục Thuế lựa chọn để hỗ trợ người nộp thuế hỏi đáp chính sách pháp luật 

Theo Công văn 7364/CT-CĐS ngày 05/10/2026 của Cục Thuế, chức năng hỏi đáp quy định chính sách pháp luật thuế được tích hợp trên:

Đối tượng sử dụng gồm doanh nghiệp, tổ chức, hộ kinh doanh và cá nhân đã đăng ký tài khoản với cơ quan thuế.

Chức năng hỏi đáp được vận hành trên nền tảng AI Luật của LuatVietnam. AI Luật sẽ tiếp nhận câu hỏi của người dùng, xác định nội dung pháp luật liên quan và cung cấp câu trả lời trên cơ sở hệ thống dữ liệu pháp luật được xây dựng, cập nhật, gắn nhãn và huấn luyện bởi LuatVietnam.

Người dùng có thể đặt câu hỏi trực tiếp tại chức năng Chatbot AI - Hỗ trợ người nộp thuế trên các nền tảng này mà không cần chuyển sang một hệ thống tra cứu riêng.
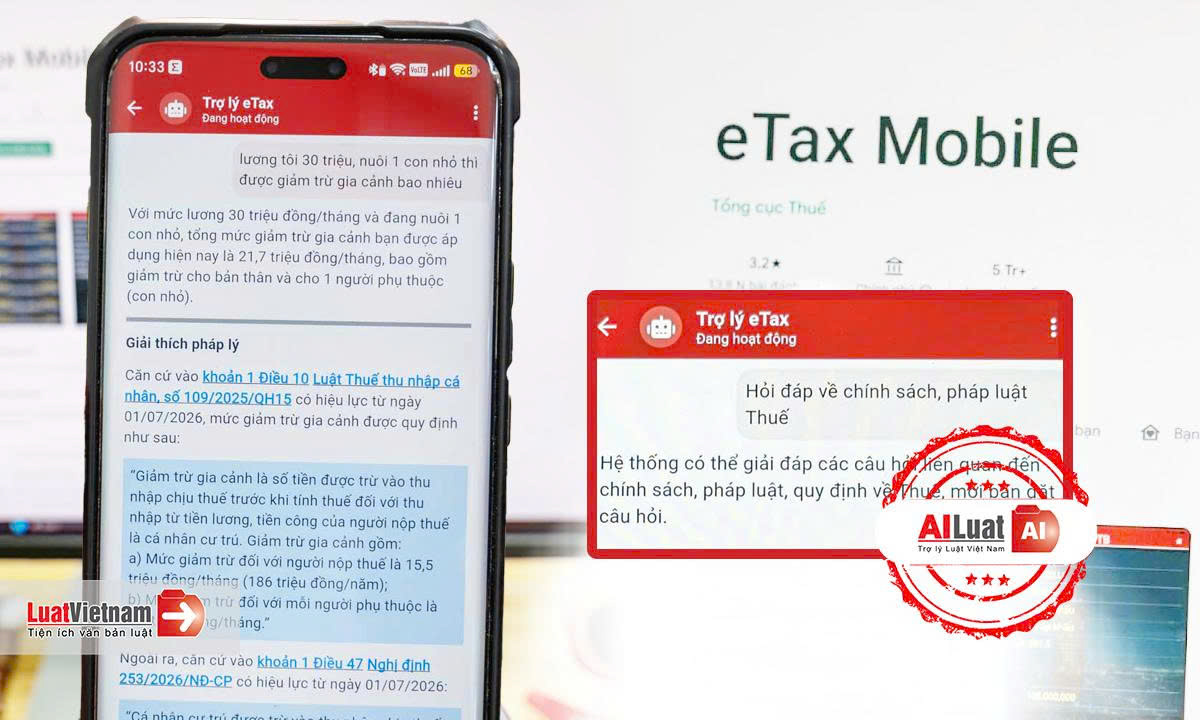
Giao diện Chatbot AI hỗ trợ người nộp thuế trên eTax Mobile (Ảnh LuatVietnam)

Có thể hỏi AI Luật những vấn đề gì về thuế?

Chatbot AI hỗ trợ người nộp thuế trên eTax Mobile và Cổng Dịch vụ công ngành Thuế sẽ tiếp nhận và trả lời câu hỏi liên quan đến: chính sách thuế, phí, lệ phí, hóa đơn và các văn bản thuộc lĩnh vực thuế (Luật, Nghị định, Thông tư,...).

Câu trả lời được trình bày theo hướng dễ hiểu và có dẫn chiếu cụ thể tới điều, khoản, điểm của văn bản quy phạm pháp luật liên quan, bao gồm cả văn bản gốc và văn bản sửa đổi, bổ sung (nếu có).

Các căn cứ pháp lý được dẫn chiếu có liên kết để người sử dụng có thể mở trực tiếp nội dung điều, khoản hoặc toàn văn văn bản liên quan.

Một điểm đáng chú ý của chức năng được Cục Thuế triển khai là khả năng tương tác bằng nhiều hình thức. Người sử dụng có thể: nhập câu hỏi bằng chữ hoặc đặt câu hỏi bằng giọng nói.

Ngoài ra, người dùng có thể hỏi đáp bằng tiếng Việt hoặc tiếng Anh. Hệ thống tự động nhận diện ngôn ngữ của người hỏi và trả lời bằng ngôn ngữ tương ứng.

Việc AI Luật được tích hợp vào Cổng Pháp luật quốc gia và giờ đây là eTax Mobile, Cổng Dịch vụ công ngành Thuế là dấu mốc quan trọng trong hành trình ứng dụng AI trong lĩnh vực pháp luật của LuatVietnam.

LuatVietnam sẵn sàng đồng hành cùng các cơ quan, tổ chức và doanh nghiệp trong việc nghiên cứu, tích hợp và triển khai các giải pháp ứng dụng AI trong lĩnh vực pháp luật, hướng tới hỗ trợ tra cứu, tiếp cận thông tin pháp lý thuận tiện, đáng tin cậy.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
(1 đánh giá)
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Việc đưa người bị áp dụng biện pháp tư pháp bắt buộc chữa bệnh ra khỏi khu điều trị nội trú được quy định thế nào?

Việc đưa người bị áp dụng biện pháp tư pháp bắt buộc chữa bệnh ra khỏi khu điều trị nội trú được quy định thế nào?

Việc đưa người bị áp dụng biện pháp tư pháp bắt buộc chữa bệnh ra khỏi khu điều trị nội trú được quy định thế nào?

Khi cần ra khỏi khu điều trị nội trú để khám, chữa bệnh theo yêu cầu chuyên môn, người đang bắt buộc chữa bệnh phải được quản lý, hỗ trợ bảo đảm an ninh, an toàn. Vậy việc đưa người bị áp dụng biện pháp tư pháp bắt buộc chữa bệnh ra khỏi khu điều trị nội trú được quy định thế nào?

Người bị áp dụng biện pháp tư pháp bắt buộc chữa bệnh được phân loại, bố trí điều trị theo những tiêu chí nào?

Người bị áp dụng biện pháp tư pháp bắt buộc chữa bệnh được phân loại, bố trí điều trị theo những tiêu chí nào?

Người bị áp dụng biện pháp tư pháp bắt buộc chữa bệnh được phân loại, bố trí điều trị theo những tiêu chí nào?

Việc phân loại, bố trí điều trị bắt buộc chữa bệnh phải căn cứ vào tình trạng của từng người và yêu cầu chuyên môn. Vậy người bị áp dụng biện pháp tư pháp bắt buộc chữa bệnh được phân loại, bố trí điều trị theo những tiêu chí nào?

Không kê khai hoặc không cung cấp đầy đủ hồ sơ giao dịch liên kết có bị ấn định thuế không?

Không kê khai hoặc không cung cấp đầy đủ hồ sơ giao dịch liên kết có bị ấn định thuế không?

Không kê khai hoặc không cung cấp đầy đủ hồ sơ giao dịch liên kết có bị ấn định thuế không?

Doanh nghiệp có giao dịch liên kết phải thực hiện đầy đủ nghĩa vụ kê khai và chuẩn bị Hồ sơ xác định giá giao dịch liên kết theo Nghị định 255/2026/NĐ-CP. Vậy không kê khai hoặc không cung cấp đầy đủ hồ sơ giao dịch liên kết có bị ấn định thuế không?

Doanh nghiệp có công ty mẹ tối cao ở nước ngoài phải nộp Báo cáo lợi nhuận liên quốc gia tại Việt Nam trong trường hợp nào?

Doanh nghiệp có công ty mẹ tối cao ở nước ngoài phải nộp Báo cáo lợi nhuận liên quốc gia tại Việt Nam trong trường hợp nào?

Doanh nghiệp có công ty mẹ tối cao ở nước ngoài phải nộp Báo cáo lợi nhuận liên quốc gia tại Việt Nam trong trường hợp nào?

Doanh nghiệp tại Việt Nam có Công ty mẹ tối cao ở nước ngoài không phải trong mọi trường hợp đều trực tiếp nộp Báo cáo lợi nhuận liên quốc gia tại Việt Nam. Vậy doanh nghiệp có công ty mẹ tối cao ở nước ngoài phải nộp Báo cáo lợi nhuận liên quốc gia tại Việt Nam trong trường hợp nào?

Tổ hợp tác cần đáp ứng những tiêu chí nào để được xem xét hưởng chính sách hỗ trợ của Nhà nước?

Tổ hợp tác cần đáp ứng những tiêu chí nào để được xem xét hưởng chính sách hỗ trợ của Nhà nước?

Tổ hợp tác cần đáp ứng những tiêu chí nào để được xem xét hưởng chính sách hỗ trợ của Nhà nước?

Nghị định 294/2026/NĐ-CP quy định cụ thể các điều kiện để được xem xét hỗ trợ. Vậy tổ hợp tác cần đáp ứng những tiêu chí nào để được xem xét hưởng chính sách hỗ trợ của Nhà nước?