English
 RSS

Nghị định 252/2026/NĐ-CP quy định cụ thể loại thuế, phạm vi doanh thu, thời điểm khấu trừ và cách kê khai đối với chủ quản nền tảng. Vậy sàn thương mại điện tử phải khấu trừ, nộp thay những loại thuế nào cho hộ, cá nhân kinh doanh?
1. Sàn thương mại điện tử phải khấu trừ, nộp thay những loại thuế nào cho hộ, cá nhân kinh doanh?
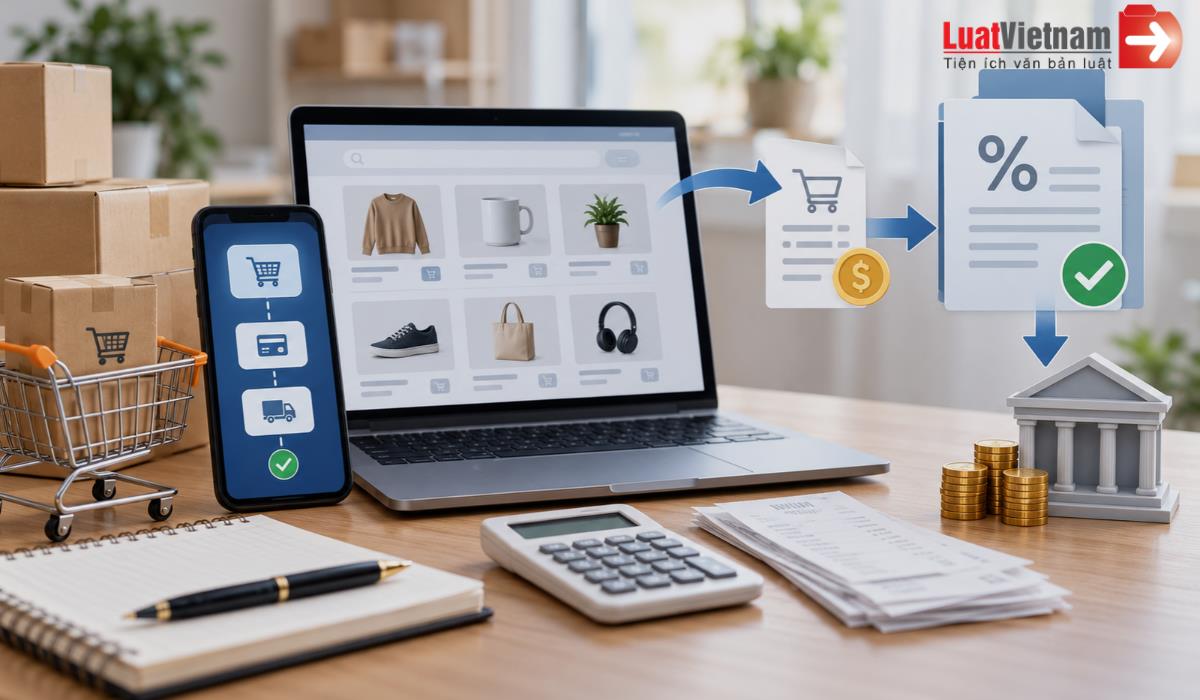
Theo khoản 1 Điều 43 Nghị định 252/2026/NĐ-CP, chủ quản nền tảng thương mại điện tử có chức năng đặt hàng trực tuyến và chức năng thanh toán, có trách nhiệm thực hiện khấu trừ, khai thay và nộp thay số thuế đã khấu trừ đối với hoạt động kinh doanh trên nền tảng thương mại điện tử của hộ kinh doanh, cá nhân kinh doanh như sau:
- Khấu trừ, nộp thay số thuế giá trị gia tăng phải nộp theo quy định của pháp luật thuế giá trị gia tăng đối với mỗi giao dịch cung cấp hàng hóa, dịch vụ phát sinh doanh thu ở trong nước của hộ kinh doanh, cá nhân có hoạt động kinh doanh trên nền tảng thương mại điện tử;
- Khấu trừ, nộp thay số thuế thu nhập cá nhân:
- Khấu trừ, nộp thay số thuế thu nhập cá nhân phải nộp theo quy định của pháp luật thuế thu nhập cá nhân đối với mỗi giao dịch cung cấp hàng hóa, dịch vụ phát sinh doanh thu trong và ngoài nước của cá nhân cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử;
- Khấu trừ, nộp thay số thuế thu nhập cá nhân phải nộp theo quy định của pháp luật thuế thu nhập cá nhân đối với mỗi giao dịch cung cấp hàng hóa, dịch vụ phát sinh doanh thu trong nước của cá nhân không cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử.
Ngoài ra, đối với nhà cung cấp nước ngoài có hoạt động kinh doanh trên nền tảng thương mại điện tử:
Theo khoản 2 Điều 43 Nghị định 252/2026/NĐ-CP, chủ quản nền tảng thương mại điện tử có chức năng đặt hàng trực tuyến và chức năng thanh toán thực hiện khấu trừ, nộp thay số thuế giá trị gia tăng và thuế thu nhập doanh nghiệp phải nộp theo quy định của pháp luật thuế giá trị gia tăng, pháp luật thuế thu nhập doanh nghiệp đối với từng giao dịch cung cấp hàng hóa, dịch vụ phát sinh doanh thu tại Việt Nam của nhà cung cấp nước ngoài có hoạt động kinh doanh trên nền tảng thương mại điện tử.
Như vậy, sàn thương mại điện tử phải khấu trừ, nộp thay những loại thuế sau cho hộ, cá nhân kinh doanh:
|
Đối tượng |
Loại thuế phải khấu trừ, nộp thay |
Phạm vi giao dịch/doanh thu |
|
Hộ kinh doanh, cá nhân kinh doanh |
Thuế giá trị gia tăng |
Mỗi giao dịch cung cấp hàng hóa, dịch vụ phát sinh doanh thu ở trong nước |
|
Cá nhân cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử |
Thuế thu nhập cá nhân |
Mỗi giao dịch cung cấp hàng hóa, dịch vụ phát sinh doanh thu trong và ngoài nước |
|
Cá nhân không cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử |
Thuế thu nhập cá nhân |
Mỗi giao dịch cung cấp hàng hóa, dịch vụ phát sinh doanh thu trong nước |
2. Sàn thương mại điện tử khấu trừ thuế vào thời điểm nào?
Theo khoản 1 Điều 44 Nghị định 252/2026/NĐ-CP, thời điểm khấu trừ được xác định như sau:
1. Thời điểm thực hiện khấu trừ:
a) Đối với tổ chức kinh doanh tại Việt Nam quy định tại khoản 3 Điều 43 Nghị định này là thời điểm thanh toán cho nhà cung cấp nước ngoài, cá nhân không cư trú;
b) Đối với chủ quản nền tảng thương mại điện tử là thời điểm xác nhận giao dịch thành công và chấp nhận thanh toán theo quy định của nền tảng.
Như vậy, đối với chủ quản nền tảng thương mại điện tử, thời điểm thực hiện khấu trừ là thời điểm xác nhận giao dịch thành công và chấp nhận thanh toán theo quy định của nền tảng.
3. Căn cứ xác định số thuế phải khấu trừ là gì?
Về căn cứ xác định số thuế phải khấu trừ, khoản 2 Điều 44 Nghị định 252/2026/NĐ-CP quy định:
- Số thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân phải khấu trừ được xác định theo tỷ lệ phần trăm (%) thuế suất trên doanh thu phát sinh tại Việt Nam.
Trong đó:
+ Tỷ lệ % thuế suất thực hiện theo quy định của pháp luật thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với mỗi giao dịch bán hàng hóa, cung cấp dịch vụ;
+ Doanh thu phát sinh tại Việt Nam là số tiền bán hàng hóa, cung cấp dịch vụ mà tổ chức nước ngoài, hộ kinh doanh, cá nhân kinh doanh được hưởng do tổ chức kinh doanh tại Việt Nam chi trả hoặc chủ quản nền tảng thu hộ;
- Trường hợp tổ chức kinh doanh tại Việt Nam, chủ quản nền tảng thương mại điện tử thuộc đối tượng khấu trừ, nộp thay số thuế đã khấu trừ không xác định được giao dịch phát sinh doanh thu từ nền tảng thương mại điện tử là hàng hóa hay dịch vụ hoặc loại dịch vụ trên cơ sở dữ liệu và thông tin sẵn có thì việc xác định số thuế phải khấu trừ thực hiện theo mức tỷ lệ % thuế suất cao nhất theo quy định tại pháp luật thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân.
4. Sàn thương mại điện tử có trách nhiệm gì khi khấu trừ, nộp thay thuế?
Theo khoản 1 Điều 46 Nghị định 252/2026/NĐ-CP, chủ quản nền tảng thương mại điện tử thuộc đối tượng khấu trừ, nộp thay số thuế đã khấu trừ có các trách nhiệm sau:
- Thực hiện quản lý tên và mật khẩu của các tài khoản đã được cơ quan thuế cấp; lưu giữ dữ liệu giao dịch kinh doanh, thông tin và tài liệu liên quan đến việc xác định số thuế phải nộp, số thuế đã khấu trừ của nhà cung cấp nước ngoài, hộ kinh doanh, cá nhân kinh doanh theo quy định pháp luật về quản lý thuế;
- Thực hiện khấu trừ thuế, kê khai số thuế đã khấu trừ, nộp thay số thuế đã khấu trừ chính xác, đầy đủ theo thông tin cung cấp của nhà cung cấp nước ngoài, hộ kinh doanh, cá nhân kinh doanh và theo quy định tại Nghị định này; chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, đầy đủ của hồ sơ thuế;
- Cung cấp thông tin khác về hoạt động kinh doanh trên nền tảng thương mại điện tử theo yêu cầu của cơ quan quản lý thuế theo quy định của pháp luật về quản lý thuế;
- Thực hiện trả đầy đủ, kịp thời số tiền thuế đã khấu trừ, nộp thay của nhà cung cấp nước ngoài, hộ kinh doanh, cá nhân kinh doanh đối với các giao dịch bị hủy hoặc trả lại hàng;
- Thực hiện trách nhiệm theo quy định tại Điều 14 Nghị định số 68/2026/NĐ-CP.
Trên đây là thông tin về “Sàn thương mại điện tử phải khấu trừ, nộp thay những loại thuế nào cho hộ, cá nhân kinh doanh?” theo Nghị định 252/2026/NĐ-CP.