English
 RSS

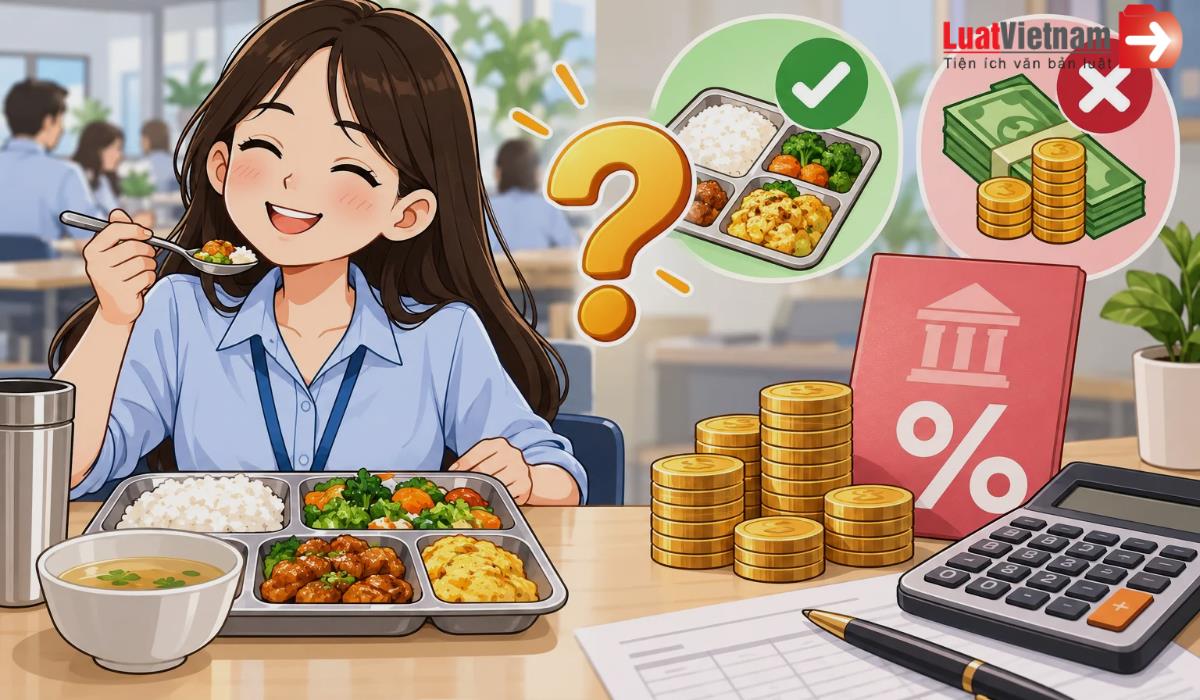
Tiền ăn giữa ca, ăn trưa là khoản hỗ trợ khá phổ biến mà doanh nghiệp dành cho người lao động và khoản tiền này có thể được tính vào thu nhập chịu thuế thu nhập cá nhân. Vậy tiền ăn giữa ca, ăn trưa bao nhiêu thì phải tính thuế thu nhập cá nhân?
- 1. Tiền ăn giữa ca, ăn trưa bao nhiêu thì phải tính thuế thu nhập cá nhân?
- 2. Bữa ăn do doanh nghiệp tổ chức có được tính vào thu nhập chịu thuế của người lao động không?
- 3. Tiền ăn giữa ca, ăn trưa được tính vào loại thu nhập nào?
- 4. Quy định về mức tiền ăn giữa ca, tiền ăn trưa 1,2 triệu đồng được áp dụng từ khi nào?
1. Tiền ăn giữa ca, ăn trưa bao nhiêu thì phải tính thuế thu nhập cá nhân?
Điểm g khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP có quy định như sau về khoản tiền ăn giữa ca, ăn trưa khi xác định thuế thu nhập cá nhân:
2. Tiền thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền mà cá nhân nhận được từ tổ chức, cá nhân, người sử dụng lao động dưới mọi hình thức:
…
g) Khoản tiền ăn giữa ca, ăn trưa do người sử dụng lao động chi cho người lao động vượt quá 1,2 triệu đồng/người/tháng. Trường hợp người sử dụng lao động tổ chức bữa ăn giữa ca, ăn trưa cho người lao động dưới các hình thức như trực tiếp nấu ăn, mua suất ăn, cấp phiếu ăn thì không tính vào thu nhập chịu thuế của cá nhân;
Theo đó, trường hợp người sử dụng lao động chi tiền ăn giữa ca, ăn trưa bằng tiền cho người lao động thì:
- Mức chi không quá 1,2 triệu đồng/người/tháng không tính vào thu nhập chịu thuế thu nhập cá nhân;
- Nếu mức chi vượt quá 1,2 triệu đồng/người/tháng thì phần vượt quá phải tính vào thu nhập chịu thuế của người lao động.
Ví dụ, nếu doanh nghiệp chi tiền ăn trưa cho người lao động là 1,5 triệu đồng/tháng thì phần 1,2 triệu đồng nằm trong mức không tính thuế; phần 300.000 đồng vượt mức được xem là “Tiền thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền” và phải tính vào thu nhập chịu thuế thu nhập cá nhân.
2. Bữa ăn do doanh nghiệp tổ chức có được tính vào thu nhập chịu thuế của người lao động không?
Tại điểm g khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP, trường hợp người sử dụng lao động tổ chức bữa ăn giữa ca, ăn trưa cho người lao động thì khoản này không tính vào thu nhập chịu thuế của cá nhân.
Một số hình thức tổ chức bữa ăn được quy định bao gồm:
- Người sử dụng lao động trực tiếp nấu ăn;
- Mua suất ăn cho người lao động;
- Cấp phiếu ăn cho người lao động.
Như vậy, quy định có khác nhau giữa chi tiền trực tiếp cho người lao động và tổ chức bữa ăn:
- Nếu doanh nghiệp trả khoản tiền ăn bằng tiền cho người lao động thì phải đối chiếu với mức 1,2 triệu đồng/người/tháng để xác định phần phải tính thuế.
- Nếu doanh nghiệp tổ chức bữa ăn dưới các hình thức nêu trên thì khoản lợi ích này không tính vào thu nhập chịu thuế của người lao động.
3. Tiền ăn giữa ca, ăn trưa được tính vào loại thu nhập nào?
Khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP xác định các khoản lợi ích bằng tiền hoặc không bằng tiền mà cá nhân nhận được từ tổ chức, cá nhân hoặc người sử dụng lao động là một trong các nhóm thu nhập từ tiền lương, tiền công. Trong đó bao gồm quy định đối với khoản tiền ăn giữa ca, ăn trưa.
Do đó, đối với khoản tiền ăn giữa ca, ăn trưa trả bằng tiền vượt quá mức 1,2 triệu đồng/người/tháng, phần vượt được tính vào thu nhập chịu thuế từ tiền lương, tiền công của người lao động.
Như vậy, phần tiền ăn giữa ca, ăn trưa vượt mức quy định được cộng vào thu nhập chịu thuế từ tiền lương, tiền công khi xác định nghĩa vụ thuế thu nhập cá nhân.
4. Quy định về mức tiền ăn giữa ca, tiền ăn trưa 1,2 triệu đồng được áp dụng từ khi nào?
Căn cứ điểm b khoản 1 Điều 69 Nghị định 253/2026/NĐ-CP có quy định riêng thời điểm áp dụng đối với tiền ăn giữa ca, ăn trưa như sau:
1. Nghị định này có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026. Việc xác định thời gian áp dụng trong một số trường hợp cụ thể như sau:
a) Các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026;
b) Quy định về tiền ăn giữa ca, tiền ăn trưa quy định tại điểm g khoản 2 Điều 8 của Nghị định này áp dụng từ ngày 01 tháng 7 năm 2026.
Theo đó, quy định tại điểm g khoản 2 Điều 8 về mức tiền ăn giữa ca, tiền ăn trưa 1,2 triệu đồng/người/tháng được áp dụng từ ngày 01/7/2026.
Như vậy, theo Nghị định 253/2026/NĐ-CP, nếu người sử dụng lao động chi tiền ăn giữa ca, ăn trưa bằng tiền thì phần vượt quá 1,2 triệu đồng/người/tháng phải tính vào thu nhập chịu thuế thu nhập cá nhân; trường hợp doanh nghiệp trực tiếp tổ chức bữa ăn, mua suất ăn hoặc cấp phiếu ăn thì không tính vào thu nhập chịu thuế. Bạn đọc có thể tra cứu toàn văn Nghị định trên LuatVietnam.vn để tìm hiểu thêm các quy định và văn bản có liên quan.