English
 RSS

Khi cá nhân bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, cơ quan quản lý thuế có thể áp dụng biện pháp khấu trừ một phần tiền lương hoặc thu nhập nếu đáp ứng điều kiện theo quy định. Vậy cưỡng chế nợ thuế được khấu trừ tối đa bao nhiêu tiền lương, thu nhập hằng tháng?
- 1. Cưỡng chế nợ thuế được khấu trừ tối đa bao nhiêu tiền lương, thu nhập hằng tháng?
- 2. Khi nào áp dụng cưỡng chế bằng biện pháp khấu trừ tiền lương, thu nhập?
- 3. Cơ quan thuế xác minh tiền lương, thu nhập của người bị cưỡng chế thế nào?
- 4. Quyết định cưỡng chế khấu trừ tiền lương, thu nhập được gửi cho ai?
- 5. Người lao động nghỉ việc khi chưa khấu trừ đủ nợ thuế thì xử lý thế nào?
1. Cưỡng chế nợ thuế được khấu trừ tối đa bao nhiêu tiền lương, thu nhập hằng tháng?
Theo khoản 4 Điều 67 Nghị định 252/2026/NĐ-CP có quy định về tỷ lệ khấu trừ đối với việc thực hiện cưỡng chế bằng biện pháp khấu trừ một phần tiền lương hoặc thu nhập như sau:
4. Tỷ lệ khấu trừ:
a) Chỉ khấu trừ một phần tiền lương hoặc một phần thu nhập tương ứng với số tiền đã ghi trong quyết định cưỡng chế;
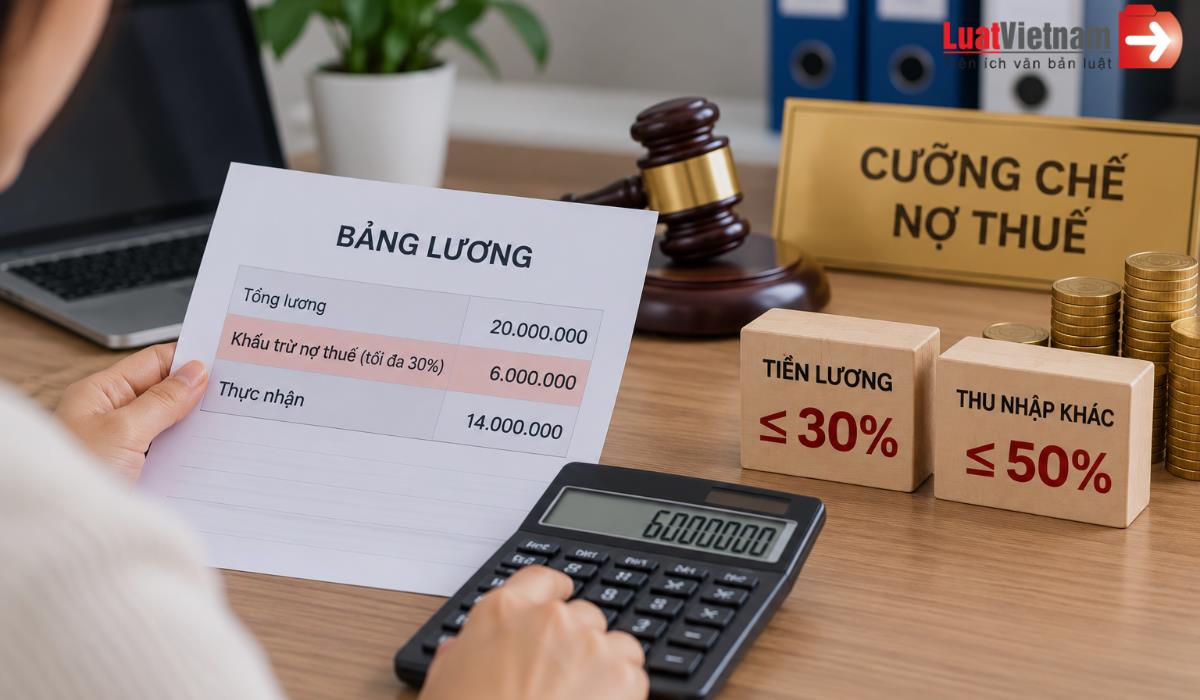
b) Tỷ lệ khấu trừ tiền lương hoặc thu nhập đối với cá nhân không thấp hơn 10% và không quá 30% tổng số tiền lương hằng tháng; đối với những khoản thu nhập khác thì tỷ lệ khấu trừ căn cứ vào thu nhập thực tế, nhưng không quá 50% tổng số thu nhập.
Như vậy, việc cưỡng chế chỉ được thực hiện bằng cách khấu trừ một phần tiền lương hoặc một phần thu nhập tương ứng với số tiền đã ghi trong quyết định cưỡng chế với tỷ lệ khấu trừ:
- Đối với tiền lương hoặc thu nhập đối với cá nhân không thấp hơn 10% và không quá 30% tổng số tiền lương hằng tháng;
- Đối với những khoản thu nhập khác thì tỷ lệ khấu trừ căn cứ vào thu nhập thực tế, nhưng không quá 50% tổng số thu nhập.
2. Khi nào áp dụng cưỡng chế bằng biện pháp khấu trừ tiền lương, thu nhập?
Theo khoản 1 Điều 67 Nghị định 252/2026/NĐ-CP, biện pháp khấu trừ một phần tiền lương hoặc thu nhập được áp dụng đối với người nộp thuế là cá nhân khi đáp ứng đủ các điều kiện sau:
- Quá 30 ngày kể từ ngày ban hành quyết định cưỡng chế bằng biện pháp trích tiền từ tài khoản, phong tỏa tài khoản mà cơ quan quản lý thuế không thu được hoặc không thu đủ tiền thuế nợ hoặc không đủ thông tin, điều kiện để thực hiện cưỡng chế bằng biện pháp trích tiền từ tài khoản, phong tỏa tài khoản;
- Cá nhân bị cưỡng chế thi hành quyết định hành chính về quản lý thuế đang được hưởng tiền lương hoặc thu nhập tại một cơ quan, tổ chức theo biên chế hoặc hợp đồng lao động có thời hạn từ 03 tháng trở lên.
3. Cơ quan thuế xác minh tiền lương, thu nhập của người bị cưỡng chế thế nào?
Trước khi ban hành quyết định cưỡng chế bằng biện pháp khấu trừ một phần tiền lương hoặc thu nhập, cơ quan quản lý thuế thực hiện xác minh thông tin theo khoản 2 Điều 67 Nghị định 252/2026/NĐ-CP.
Cụ thể:
- Cơ quan quản lý thuế tổ chức xác minh thông tin về các khoản tiền lương hoặc thu nhập của cá nhân bị cưỡng chế và cơ quan, tổ chức đang quản lý tiền lương hoặc thu nhập của người này trên cơ sở dữ liệu của cơ quan quản lý thuế và dữ liệu do cơ quan bảo hiểm cung cấp;
- Trường hợp cơ sở dữ liệu của cơ quan quản lý thuế không đầy đủ, người có thẩm quyền ban hành quyết định cưỡng chế gửi văn bản yêu cầu cá nhân bị cưỡng chế và cơ quan, tổ chức quản lý tiền lương hoặc thu nhập cung cấp đầy đủ thông tin;
- Cá nhân bị cưỡng chế, cơ quan, tổ chức quản lý tiền lương hoặc thu nhập và các cơ quan, tổ chức có liên quan phải cung cấp thông tin trong thời hạn 03 ngày làm việc kể từ ngày nhận được yêu cầu và chịu trách nhiệm trước pháp luật về thông tin đã cung cấp;
- Trường hợp sau 03 ngày làm việc mà không cung cấp hoặc cung cấp không đầy đủ thông tin, cơ quan quản lý thuế căn cứ tình hình thực tế để áp dụng biện pháp cưỡng chế phù hợp.
4. Quyết định cưỡng chế khấu trừ tiền lương, thu nhập được gửi cho ai?
Theo khoản 3 Điều 67 Nghị định 252/2026/NĐ-CP, sau khi ban hành, quyết định cưỡng chế được gửi cho:
Cá nhân bị cưỡng chế;
- Cơ quan, tổ chức đang quản lý tiền lương hoặc thu nhập của cá nhân bị cưỡng chế;
- Các cơ quan, tổ chức có liên quan.
Việc gửi quyết định được thực hiện ngay trong ngày ban hành quyết định cưỡng chế.
5. Người lao động nghỉ việc khi chưa khấu trừ đủ nợ thuế thì xử lý thế nào?
Trường hợp chưa khấu trừ đủ số tiền thuế nợ theo quyết định cưỡng chế nhưng hợp đồng lao động của cá nhân bị cưỡng chế chấm dứt, điểm b khoản 5 Điều 67 Nghị định 252/2026/NĐ-CP quy định cơ quan, tổ chức sử dụng lao động phải thông báo cho người ra quyết định cưỡng chế biết.
Thời hạn thông báo là 05 ngày làm việc kể từ ngày chấm dứt hợp đồng lao động.
Ngoài ra, nếu cơ quan, tổ chức sử dụng lao động đang quản lý tiền lương hoặc thu nhập của người nộp thuế bị cưỡng chế cố tình không thực hiện quyết định cưỡng chế thì bị xử phạt vi phạm hành chính về quản lý thuế theo quy định.
Trên đây là thông tin về “Cưỡng chế nợ thuế được khấu trừ tối đa bao nhiêu tiền lương, thu nhập hằng tháng?”. Theo Nghị định 252/2026/NĐ-CP, mức khấu trừ tiền lương đối với cá nhân không quá 30% tổng số tiền lương hằng tháng; đối với các khoản thu nhập khác, mức khấu trừ căn cứ vào thu nhập thực tế nhưng không quá 50% tổng số thu nhập.