
Hướng dẫn xuất hóa đơn giảm thuế GTGT theo Nghị định 44

Từ 01/7/2023, phần lớn mặt hàng đang áp dụng thuế suất thuế giá trị gia tăng (GTGT) 10% sẽ được giảm xuống 8% theo Nghị định 44/2023. Dưới đây là hướng dẫn xuất hóa đơn giảm thuế GTGT mới nhất.

1. Thủ tục thực hiện giảm thuế GTGT theo Nghị định 44

Theo khoản 3 Điều 1 Nghị định số 44/2023/NĐ-CP, để được giảm thuế GTGT cần thực hiện theo trình tự, thủ tục sau:

Bước 1: Xác định đối tượng được giảm thuế GTGT

Trước tiên, cơ sở kinh doanh cần xác định các loại hàng hóa, dịch vụ mình đang kinh doanh có thuộc đối tượng được giảm thuế GTGT theo Nghị định 44/2023 hay không để thực hiện xuất hóa đơn với đúng mức thuế suất quy định từ ngày 01/07/2023.

- Đối tượng được giảm thuế: Là những hàng hóa, dịch vụ đáp ứng đủ điều kiện sau:

  • Đang áp dụng mức thuế suất GTGT là 10%

  • Không thuộc nhóm hàng hóa, dịch vụ quy định tại Phụ lục I, II, III ban hành kèm theo Nghị định 44/2023/NĐ-CP.

- Các hàng hóa, dịch vụ không thuộc đối tượng được giảm thuế GTGT xuống còn 8% thì vẫn áp dụng mức thuế suất trước đó.

Xem thêm: Hướng dẫn chi tiết cách xác định hàng hóa được giảm thuế VAT

Bước 2: Xác định mức giảm và thời gian giảm thuế GTGT

Tiếp đó, cơ sở kinh doanh cần xác định mức giảm mà hàng hóa, dịch vụ của cơ sở kinh doanh sẽ được áp dụng dựa theo phương thức tính thuế GTGT của từng doanh nghiệp.

Phương pháp tính thuế GTGT của cơ sở kinh doanh

Mức thuế GTGT đang áp dụng

Mức thuế GTGT sau khi được giảm

Phương pháp khấu trừ

10%

8% (ngoại trừ các hàng hóa, dịch vụ thuộc Phụ lục I, II, III Nghị định 44/2023)

Phương pháp tỷ lệ % trên doanh thu (bao gồm cả hộ kinh doanh, cá nhân kinh doanh) 

Mức tỷ lệ % tính thuế GTGT tùy theo từng loại hình dịch vụ, hàng hóa

Giảm 20% mức tỷ lệ % để tính thuế GTGT

Các trường hợp không thuộc đối tượng chịu thuế GTGT, chịu thuế GTGT 0%, 5% => Không được giảm thuế GTGT

Thời gian áp dụng giảm thuế GTGT: Từ ngày 01/7 - hết ngày 31/12/2023.

Bước 3: Lập hóa đơn cho hàng hóa, dịch vụ được giảm thuế GTGT

Bước 4: Kê khai hàng hóa, dịch vụ được giảm thuế kèm Tờ khai thuế GTGT theo mẫu
Hướng dẫn xuất hóa đơn giảm thuế GTGT theo Nghị định 44
Hướng dẫn xuất hóa đơn giảm thuế GTGT​ theo Nghị định 44 (Ảnh minh họa)

2. Cách xuất hóa đơn giảm thuế từ 10% xuống 8%

2.1. Trường hợp tính thuế GTGT theo phương pháp khấu trừ

- Tại dòng thuế suất giá trị gia tăng ghi: 8%

- Tiền thuế giá trị gia tăng, Tổng tiền người mua phải thanh toán tính và ghi theo thuế suất 8% ở trên.
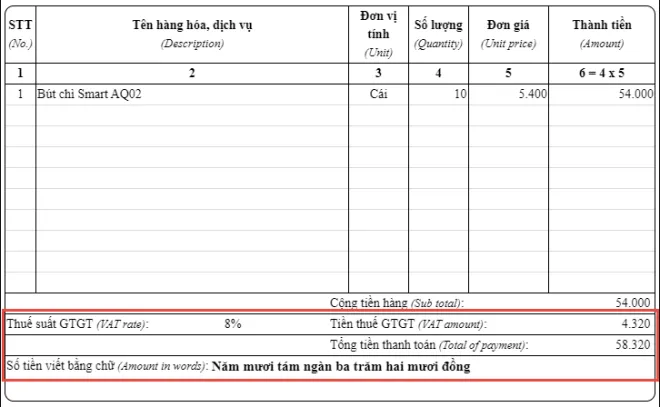
xuat hoa don giam thue gtgt theo nghi dinh 15

2.2. Trường hợp tính thuế GTGT theo phương pháp tỷ lệ % trên doanh thu

- Tại cột Thành tiền: Ghi đầy đủ tiền hàng hóa, dịch vụ trước khi giảm.

- Tại dòng Cộng tiền hàng hóa, dịch vụ: Tính và ghi theo số đã giảm 20% mức tỷ lệ % trên doanh thu.

- Đồng thời, ghi chú: “đã giảm... (số tiền) tương ứng 20% mức tỷ lệ % để tính thuế giá trị gia tăng theo Nghị quyết số 101/2023/QH15”.
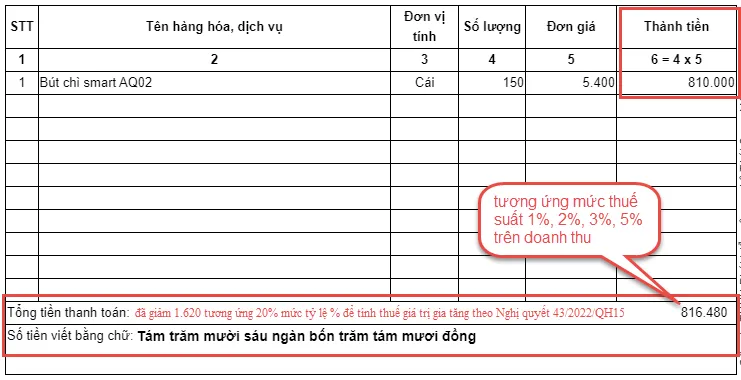
xuat hoa don giam thue gtgt theo nghi dinh 15


3. Kê khai giảm thuế GTGT tại khâu nhập khẩu

Chính sách giảm 2% thuế suất thuế giá trị gia tăng từ 10% xuống 8% được áp dụng thống nhất tại các khâu nhập khẩu, sản xuất, gia công, kinh doanh thương mại.

Do đó, khi mở tờ khai hải quan nhập khẩu, người khai hải quan thực hiện theo hướng dẫn khai báo trên hệ thống VNACCS/VCIS của Tổng Cục Hải quan theo Công văn 3431/TCHQ-TXNK ngày 30/6/2023:

- Chọn đúng mã VB205 để khai báo thuế suất thuế giá trị gia tăng 8%.

- Việc áp dụng mức thuế suất thuế giá trị gia tăng giảm từ 10% xuống 8%, khai báo mã VB205 chỉ áp dụng với tờ khai hải quan đăng ký từ thời điểm 0h00’ ngày 01/07/2023 (tương ứng chỉ tiêu Ngày đăng ký trên mặt tờ khai hải quan).

Trường hợp tờ khai hải quan đăng ký trước thời điểm 0h00’ ngày 01/02/2022 (có chỉ tiêu thông tin Ngày đăng ký trên mặt tờ khai nhỏ hơn 0h00’ ngày 01/07/2023), không được áp dụng thuế suất thuế giá trị gia tăng 8% (khai báo mã VB205).

Trên đây là hướng dẫn xuất hóa đơn giảm thuế GTGT theo Nghị định 44. Mong rằng thông qua bài viết sẽ giúp các doanh nghiệp cập nhật đầy đủ, nhanh chóng các chính sách và quy định liên quan để thực hiện đúng, tránh các vướng mắc có thể phát sinh. Nếu có bất kỳ vướng mắc nào, vui lòng liên hệ  19006192 để được giải đáp.

Tham gia group Zalo của LuatVietnam để cập nhật nhanh nhất các văn bản mới nhất về Thuế: https://zalo.me/g/zdfrqo386
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
(3 đánh giá)
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Đánh giá năng lực nghiệp vụ chuyên môn về thuế gồm những môn nào?

Đánh giá năng lực nghiệp vụ chuyên môn về thuế gồm những môn nào?

Đánh giá năng lực nghiệp vụ chuyên môn về thuế gồm những môn nào?

Thông tư 109/2026/TT-BTC quy định cụ thể về việc tổ chức đánh giá năng lực nghiệp vụ chuyên môn về thuế, từ nội dung, hình thức đánh giá đến cách công nhận kết quả. Vậy đánh giá năng lực nghiệp vụ chuyên môn về thuế gồm những môn nào?

Hồ sơ đăng ký tham gia đánh giá năng lực nghiệp vụ chuyên môn về thuế gồm những gì?

Hồ sơ đăng ký tham gia đánh giá năng lực nghiệp vụ chuyên môn về thuế gồm những gì?

Hồ sơ đăng ký tham gia đánh giá năng lực nghiệp vụ chuyên môn về thuế gồm những gì?

Thông tư 109/2026/TT-BTC quy định cụ thể hồ sơ đối với người đăng ký tham gia đánh giá năng lực nghiệp vụ chuyên môn về thuế. Vậy hồ sơ đăng ký tham gia đánh giá năng lực nghiệp vụ chuyên môn về thuế gồm những gì?

Bố mẹ chồng chuyển nhượng nhà đất cho con dâu có phải nộp thuế TNCN không? [Mới nhất]

Bố mẹ chồng chuyển nhượng nhà đất cho con dâu có phải nộp thuế TNCN không? [Mới nhất]

Bố mẹ chồng chuyển nhượng nhà đất cho con dâu có phải nộp thuế TNCN không? [Mới nhất]

Từ ngày 01/7/2026, quy định về miễn thuế thu nhập cá nhân đối với hoạt động chuyển nhượng bất động sản giữa các thành viên trong gia đình được thực hiện theo quy định mới. Vậy bố mẹ chồng chuyển nhượng nhà đất cho con dâu có phải nộp thuế thu nhập cá nhân  không?

Thông tư 118/2026/TT-BTC quy định về áp dụng Chuẩn mực quốc tế về kế toán tại Việt Nam như thế nào?

Thông tư 118/2026/TT-BTC quy định về áp dụng Chuẩn mực quốc tế về kế toán tại Việt Nam như thế nào?

Thông tư 118/2026/TT-BTC quy định về áp dụng Chuẩn mực quốc tế về kế toán tại Việt Nam như thế nào?

Thông tư 118/2026/TT-BTC quy định về áp dụng Chuẩn mực quốc tế về kế toán tại Việt Nam như thế nào? Doanh nghiệp nào được lựa chọn áp dụng, khi áp dụng phải tuân thủ nguyên tắc gì?

Doanh nghiệp nào được lựa chọn áp dụng Chuẩn mực quốc tế về kế toán tại Việt Nam?

Doanh nghiệp nào được lựa chọn áp dụng Chuẩn mực quốc tế về kế toán tại Việt Nam?

Doanh nghiệp nào được lựa chọn áp dụng Chuẩn mực quốc tế về kế toán tại Việt Nam?

Thông tư 118/2026/TT-BTC quy định cụ thể đối tượng được lựa chọn áp dụng Chuẩn mực quốc tế về kế toán tại Việt Nam. Vậy doanh nghiệp nào được lựa chọn áp dụng Chuẩn mực quốc tế về kế toán tại Việt Nam?

Thông tư 109/2026/TT-BTC quy định về hoạt động kinh doanh dịch vụ làm thủ tục về thuế như thế nào?

Thông tư 109/2026/TT-BTC quy định về hoạt động kinh doanh dịch vụ làm thủ tục về thuế như thế nào?

Thông tư 109/2026/TT-BTC quy định về hoạt động kinh doanh dịch vụ làm thủ tục về thuế như thế nào?

Thông tư 109/2026/TT-BTC quy định việc quản lý hoạt động kinh doanh dịch vụ làm thủ tục về thuế, trong đó tập trung vào đánh giá năng lực nghiệp vụ chuyên môn về thuế, cập nhật kiến thức và kiểm tra hoạt động kinh doanh dịch vụ làm thủ tục về thuế.

Cá nhân tự quyết toán thuế TNCN từ tiền lương, tiền công: Hồ sơ đề nghị hoàn thuế 2026

Cá nhân tự quyết toán thuế TNCN từ tiền lương, tiền công: Hồ sơ đề nghị hoàn thuế 2026

Cá nhân tự quyết toán thuế TNCN từ tiền lương, tiền công: Hồ sơ đề nghị hoàn thuế 2026

Sau khi hoàn tất quyết toán thuế TNCN, không ít cá nhân có thể phát sinh khoản thuế nộp thừa và có nhu cầu nhận lại số tiền này. Vậy người nộp thuế cần thực hiện những gì để bảo đảm quyền lợi của mình?

Thuế TP. Hà Nội ban hành Sổ tay hướng dẫn hoàn thuế giá trị gia tăng cho người nộp thuế

Thuế TP. Hà Nội ban hành Sổ tay hướng dẫn hoàn thuế giá trị gia tăng cho người nộp thuế

Thuế TP. Hà Nội ban hành Sổ tay hướng dẫn hoàn thuế giá trị gia tăng cho người nộp thuế

Nhằm hỗ trợ doanh nghiệp nắm bắt kịp thời các chính sách mới và tối ưu quy trình hoàn thuế giá trị gia tăng, Thuế thành phố Hà Nội đã biên soạn cuốn sổ tay hướng dẫn chi tiết, giúp tiết kiệm thời gian, chi phí tuân thủ và nâng cao tính minh bạch.