English
 RSS

- 1. Hướng dẫn quyết toán thuế TNCN trên eTax Mobile
- Bước 1: Tải ứng dụng etax mobile và đăng ký tài khoản
- Bước 2: Đăng nhập ứng dụng eTax Mobile
- Bước 3: Tra cứu thông tin quyết toán
- Bước 4: Xác định cơ quan thuế nộp tờ khai
- Bước 5: Các thông tin quyết toán
- Bước 6: Chọn “Tiếp tục”, màn hình hiển thị các chỉ tiêu trên tờ khai quyết toán thuế
- Bước 7: Nhập thông tin tài khoản ngân hàng nhận tiền thuế hoàn
- Bước 8: Đính kèm phụ lục, chứng từ liên quan để nộp tờ khai
- Bước 9: Xác thực nộp tờ khai bằng mã OTP
- Bước 10: Hoàn thành nộp tờ khai
- 2. Lưu ý quan trọng khi quyết toán thuế trên eTax Mobile
1. Hướng dẫn quyết toán thuế TNCN trên eTax Mobile
Dưới đây là chi tiết 10 bước thực hiện quyết toán thuế TNCN trên ứng dụng eTax Mobile.
Bước 1: Tải ứng dụng etax mobile và đăng ký tài khoản
- Người nộp thuế truy cập App Store (iOS) hoặc Google Play (Android), tìm kiếm và tải ứng dụng eTax Mobile do Tổng cục Thuế phát hành.
- Mở ứng dụng, chọn chức năng Đăng ký tài khoản.
- Nhập đầy đủ thông tin cá nhân (Mã số thuế, số CCCD/CMND, số điện thoại…) và thiết lập mật khẩu.
- Xác thực số điện thoại qua mã OTP gửi về tin nhắn, hoàn tất đăng ký tài khoản.
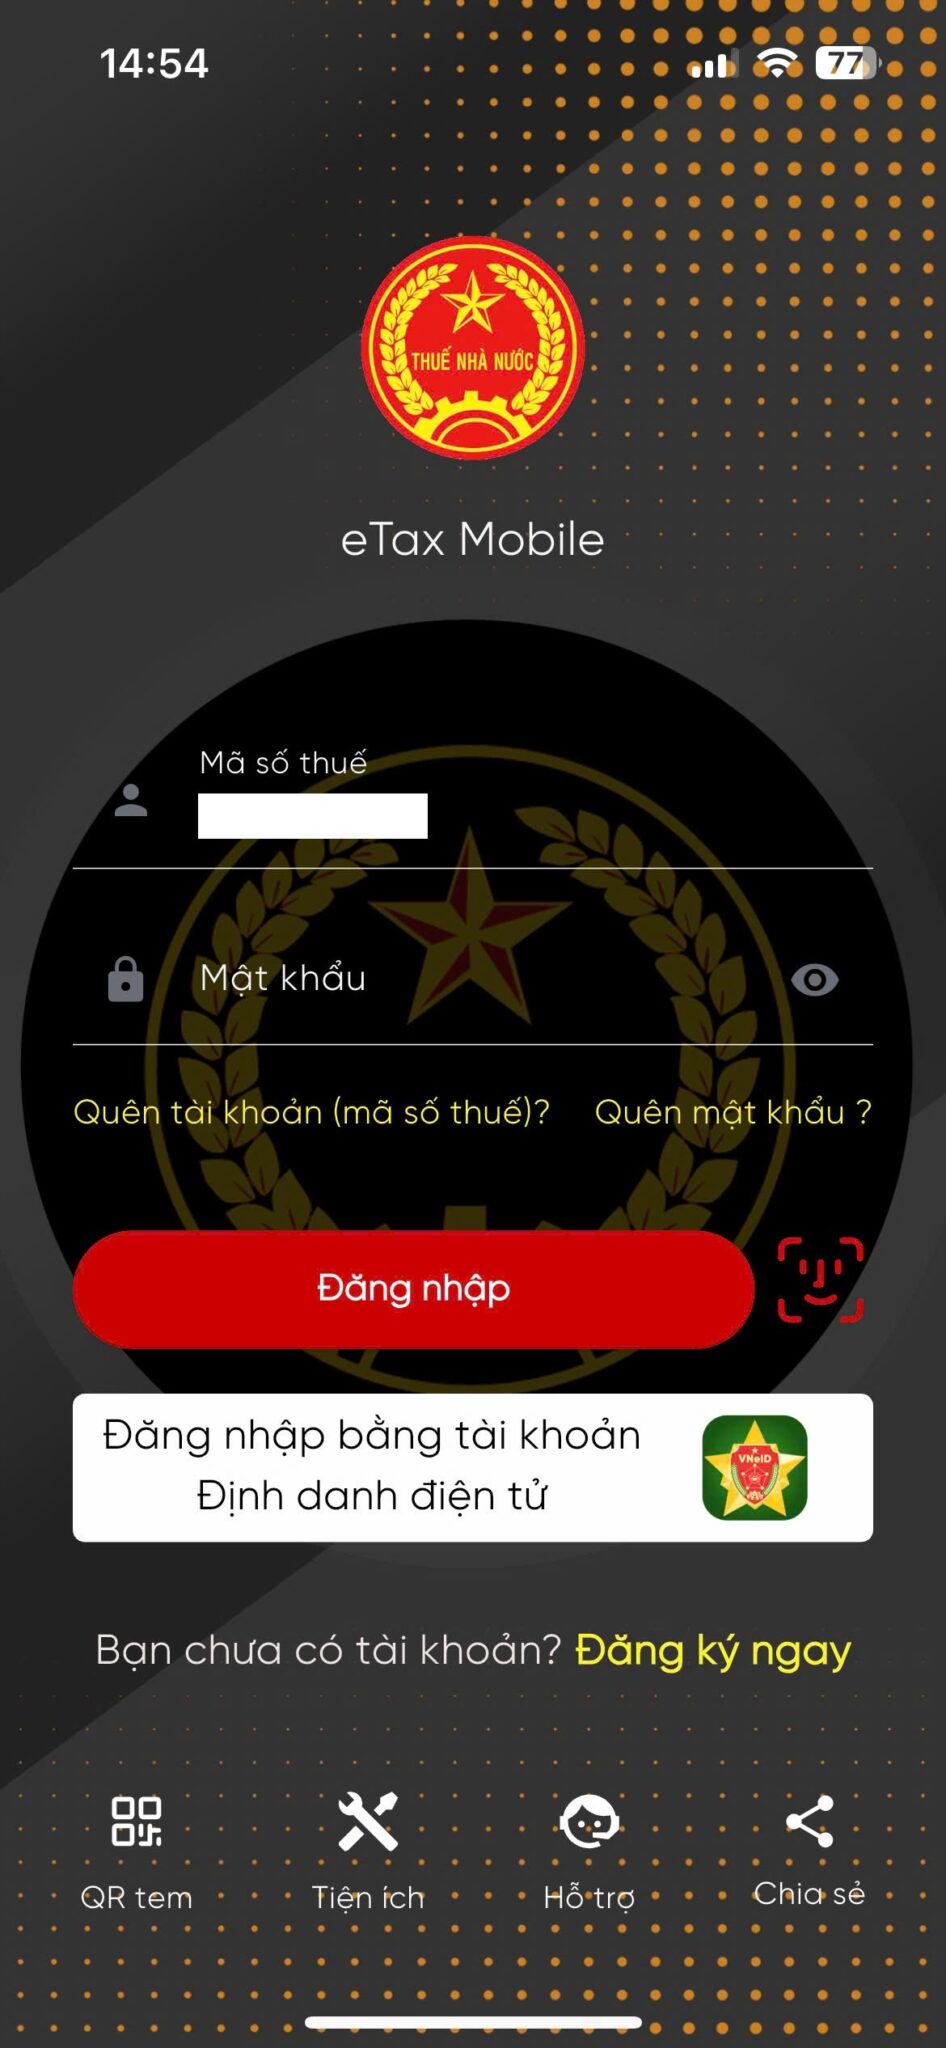
Bước 2: Đăng nhập ứng dụng eTax Mobile
Người nộp thuế có thể chọn một trong hai cách:
- Đăng nhập bằng mã số thuế và mật khẩu đã được cấp.
- Đăng nhập bằng tài khoản định danh điện tử.
Bước 3: Tra cứu thông tin quyết toán
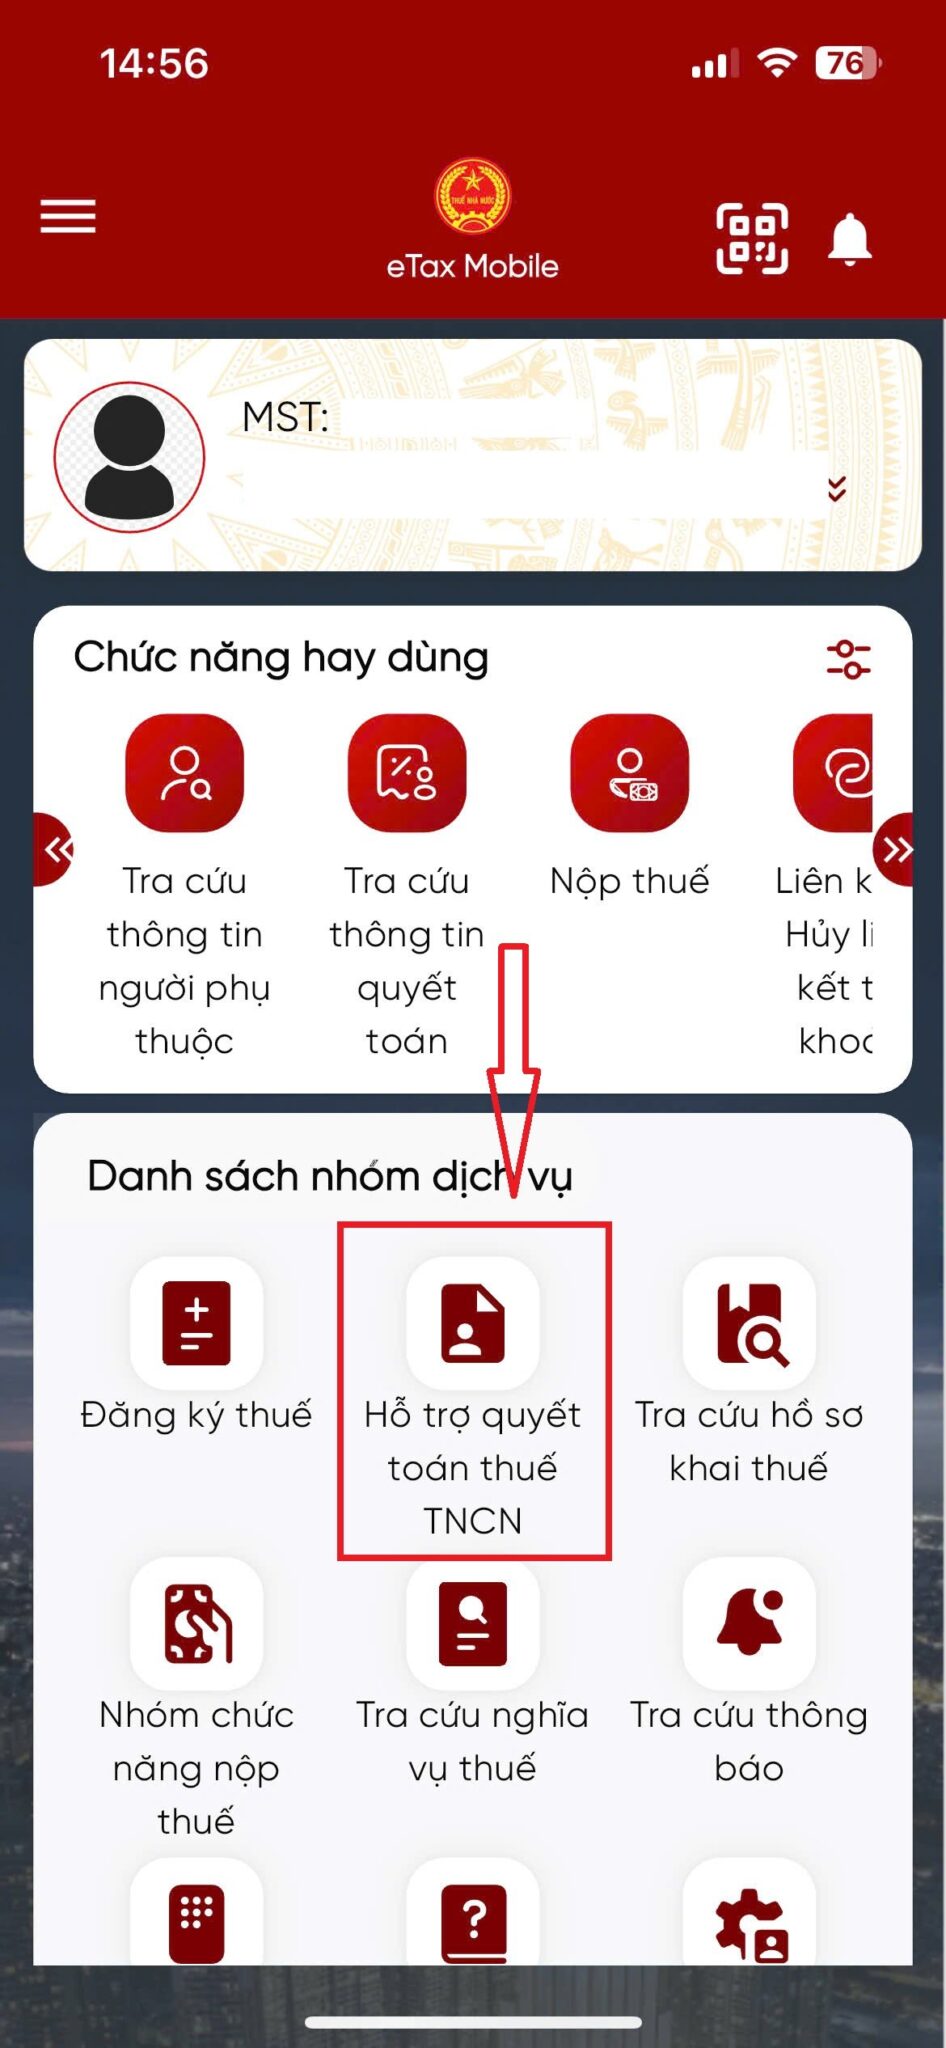
Chọn menu “Hỗ trợ quyết toán thuế TNCN” -> Tiếp tục chọn “Hỗ trợ lập tờ khai quyết toán”. Sau đó, người nộp thuế lựa chọn năm quyết toán và tra cứu
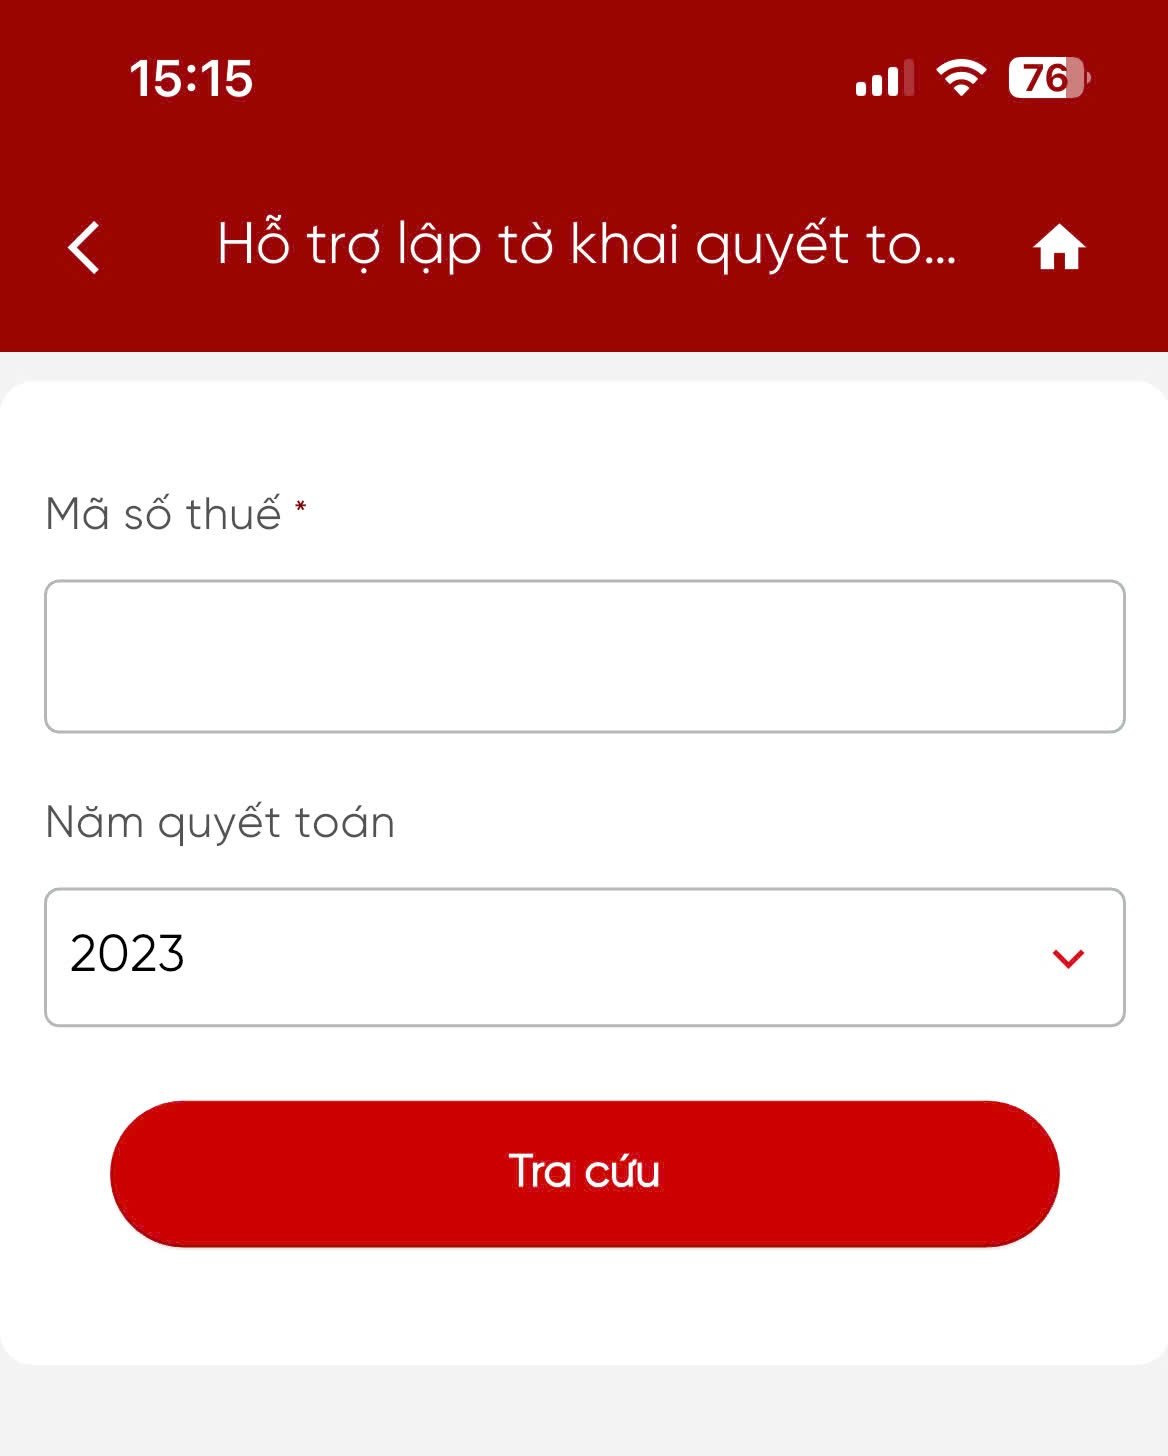
- Chọn năm quyết toán thuế muốn thực hiện.
- Nhấn “Tra cứu” để hệ thống tổng hợp dữ liệu liên quan đến năm này (thu nhập, số thuế đã khấu trừ).
Người nộp thuế thực hiện kiểm tra dữ liệu và nhấn “Tạo tờ khai 02/QTT-TNCN gợi ý”
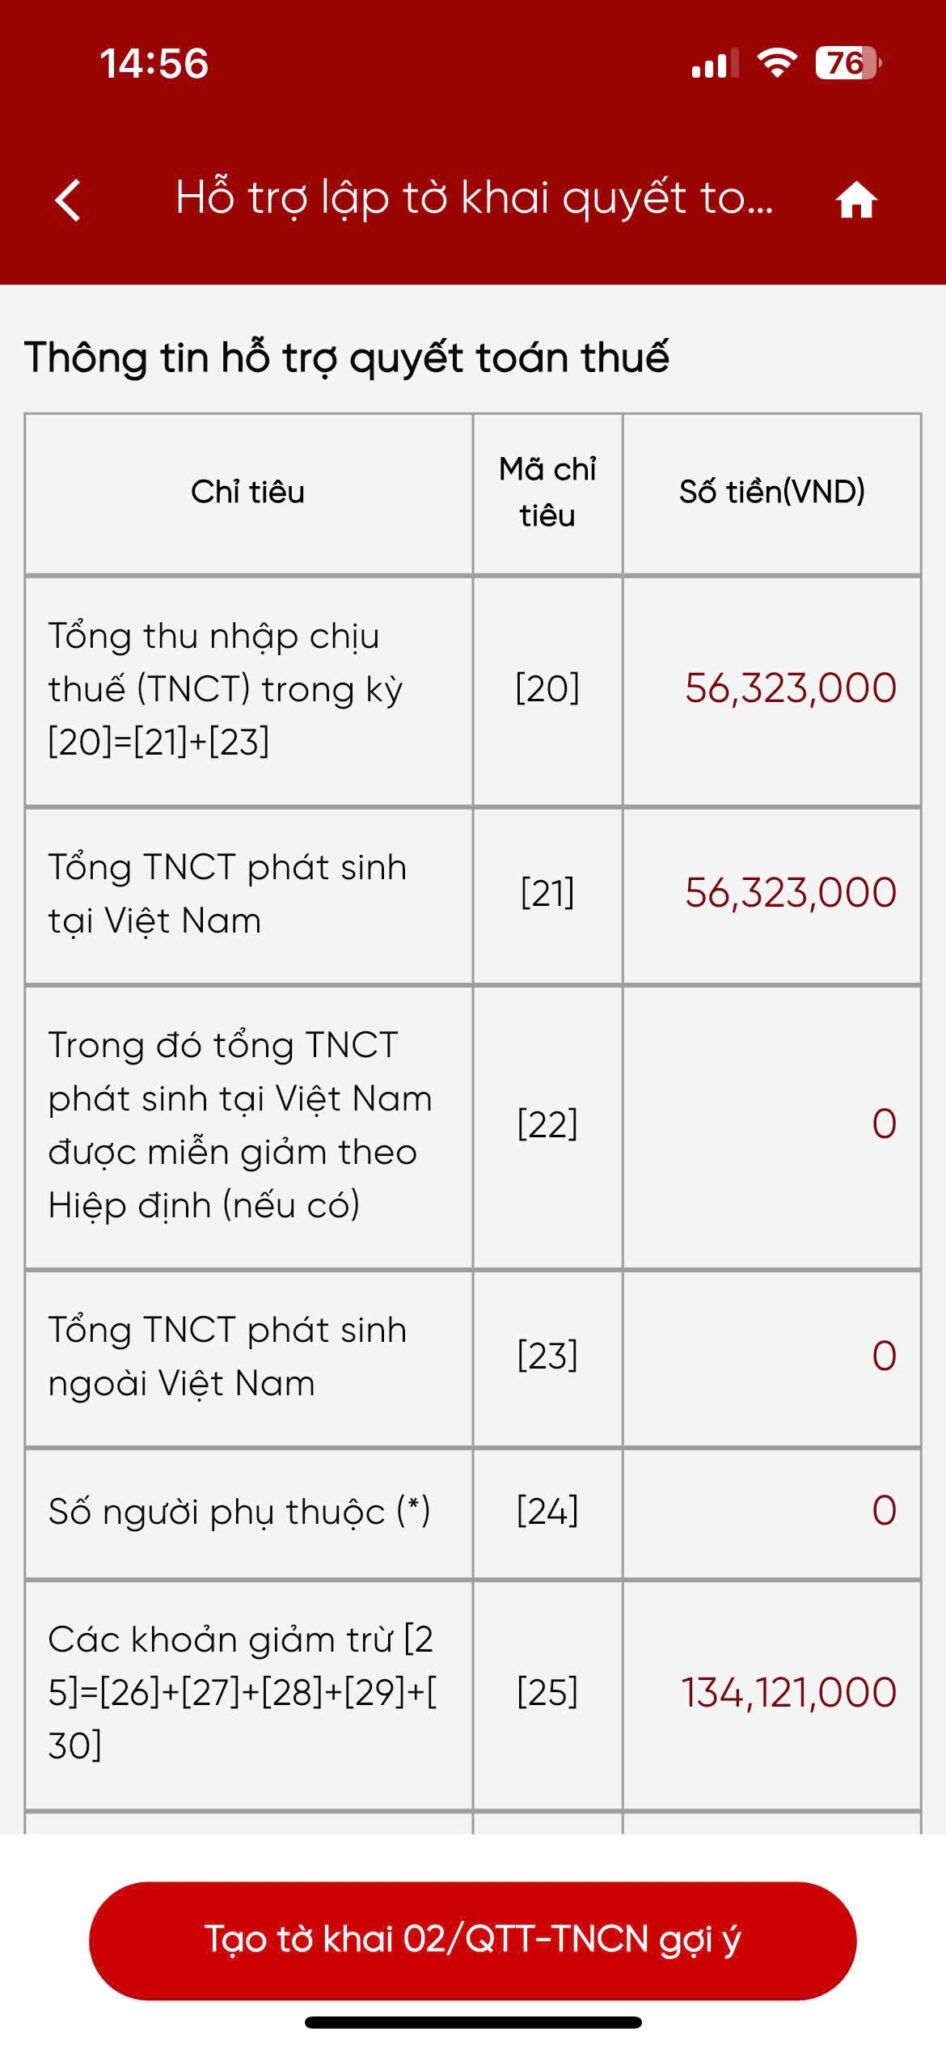
- Hệ thống tự động lấy dữ liệu thu nhập, khấu trừ theo hồ sơ do tổ chức chi trả đã gửi lên.
- Người nộp thuế kiểm tra kỹ số liệu, nếu có sai lệch phải liên hệ đơn vị chi trả để điều chỉnh.
- Nhấn Tạo tờ khai 02/QTT-TNCN (gợi ý) để hệ thống tạo dự thảo tờ khai, hạn chế sai sót.
- Loại tờ khai: mặc định là chính thức, không cho sửa.
- Năm kê khai: theo năm tra cứu, không cho sửa.
- Trường hợp quyết toán: mặc định theo năm dương lịch, không cho sửa.
- Từ tháng: tự động theo năm quyết toán, cho phép sửa.
- Đến tháng: tự động là tháng cuối năm quyết toán.
Bước 4: Xác định cơ quan thuế nộp tờ khai
Kiểm tra lại thông tin tờ khai và Nhấn “Tiếp tục”, hệ thống xác định cơ quan thuế nộp tờ khai.
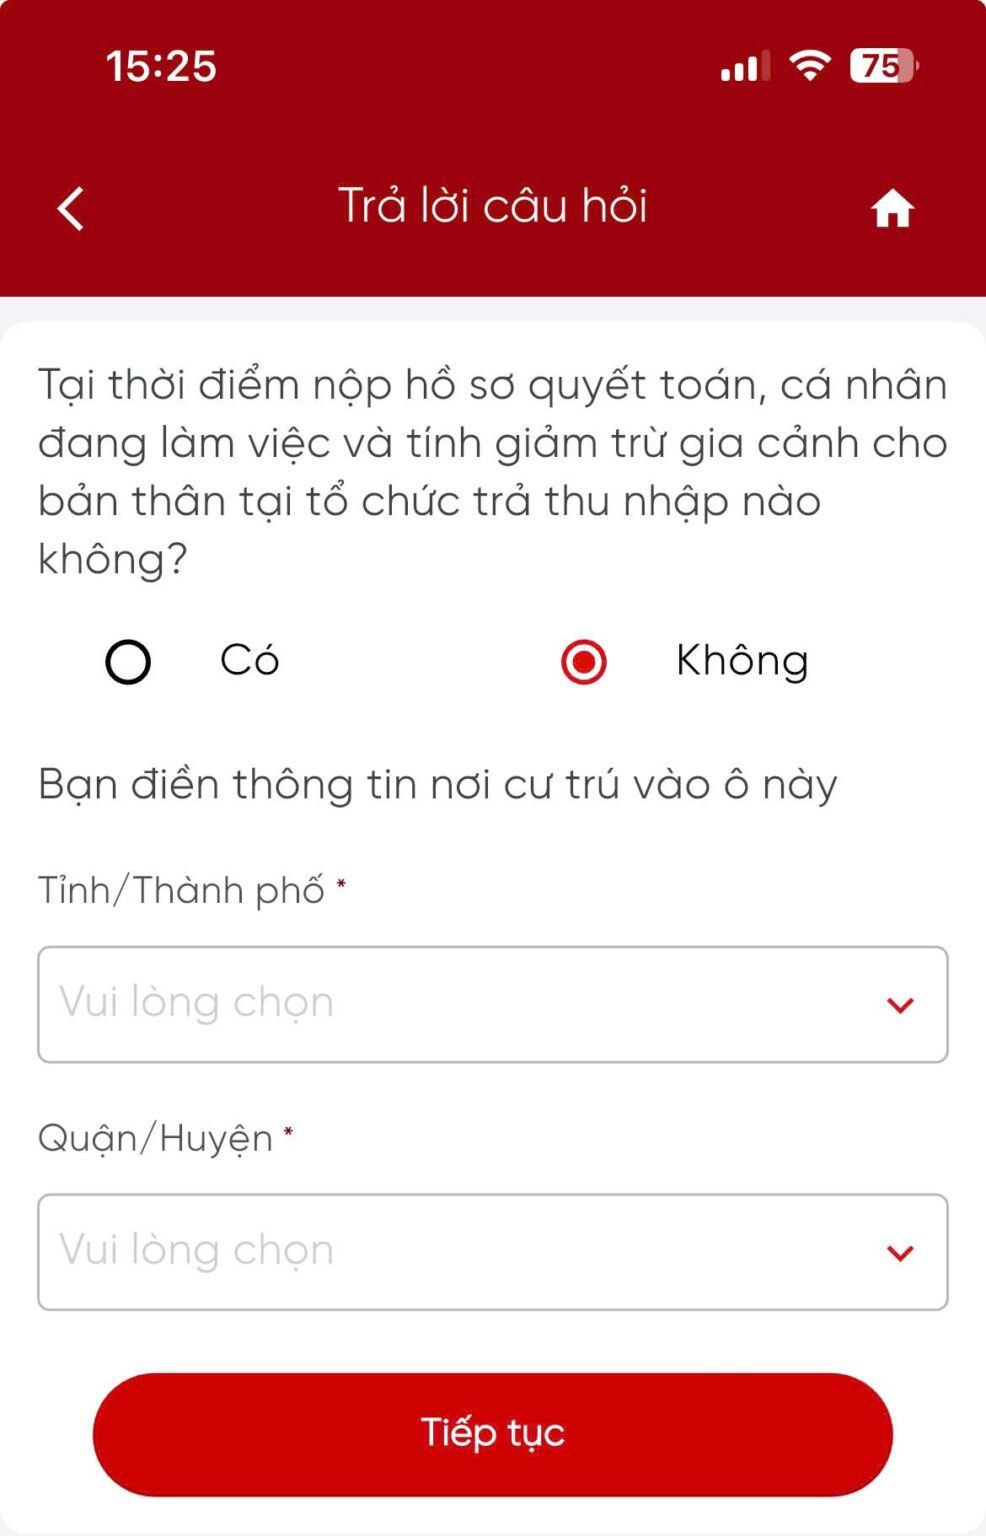
- Trường hợp 1: Trường hợp cá nhân cư trú không ký hợp đồng lao động, ký hợp đồng lao động dưới 3 tháng hoặc ký hợp đồng cung cấp dịch vụ có thu nhập tại một nơi hoặc nhiều nơi đã khấu trừ 10% -> Chọn nơi cư trú của người nộp thuế.
- Trường hợp 2: Trường hợp cá nhân cư trú có thu nhập từ tiền lương, tiền công tại một nơi và thuộc diện tự khai thuế trong năm hoặc cá nhân chỉ có thu nhập thuộc diện tự khai thuế trong năm -> Hệ thống tự lựa chọn cơ quan thuế nơi cá nhân nộp hồ sơ khai quyết toán thuế theo quy định.
- Trường hợp 3: Trường hợp khác không thuộc các trường hợp nêu trên, hệ thống hiển thị câu hỏi để người sử dụng chọn và nhập thông tin.
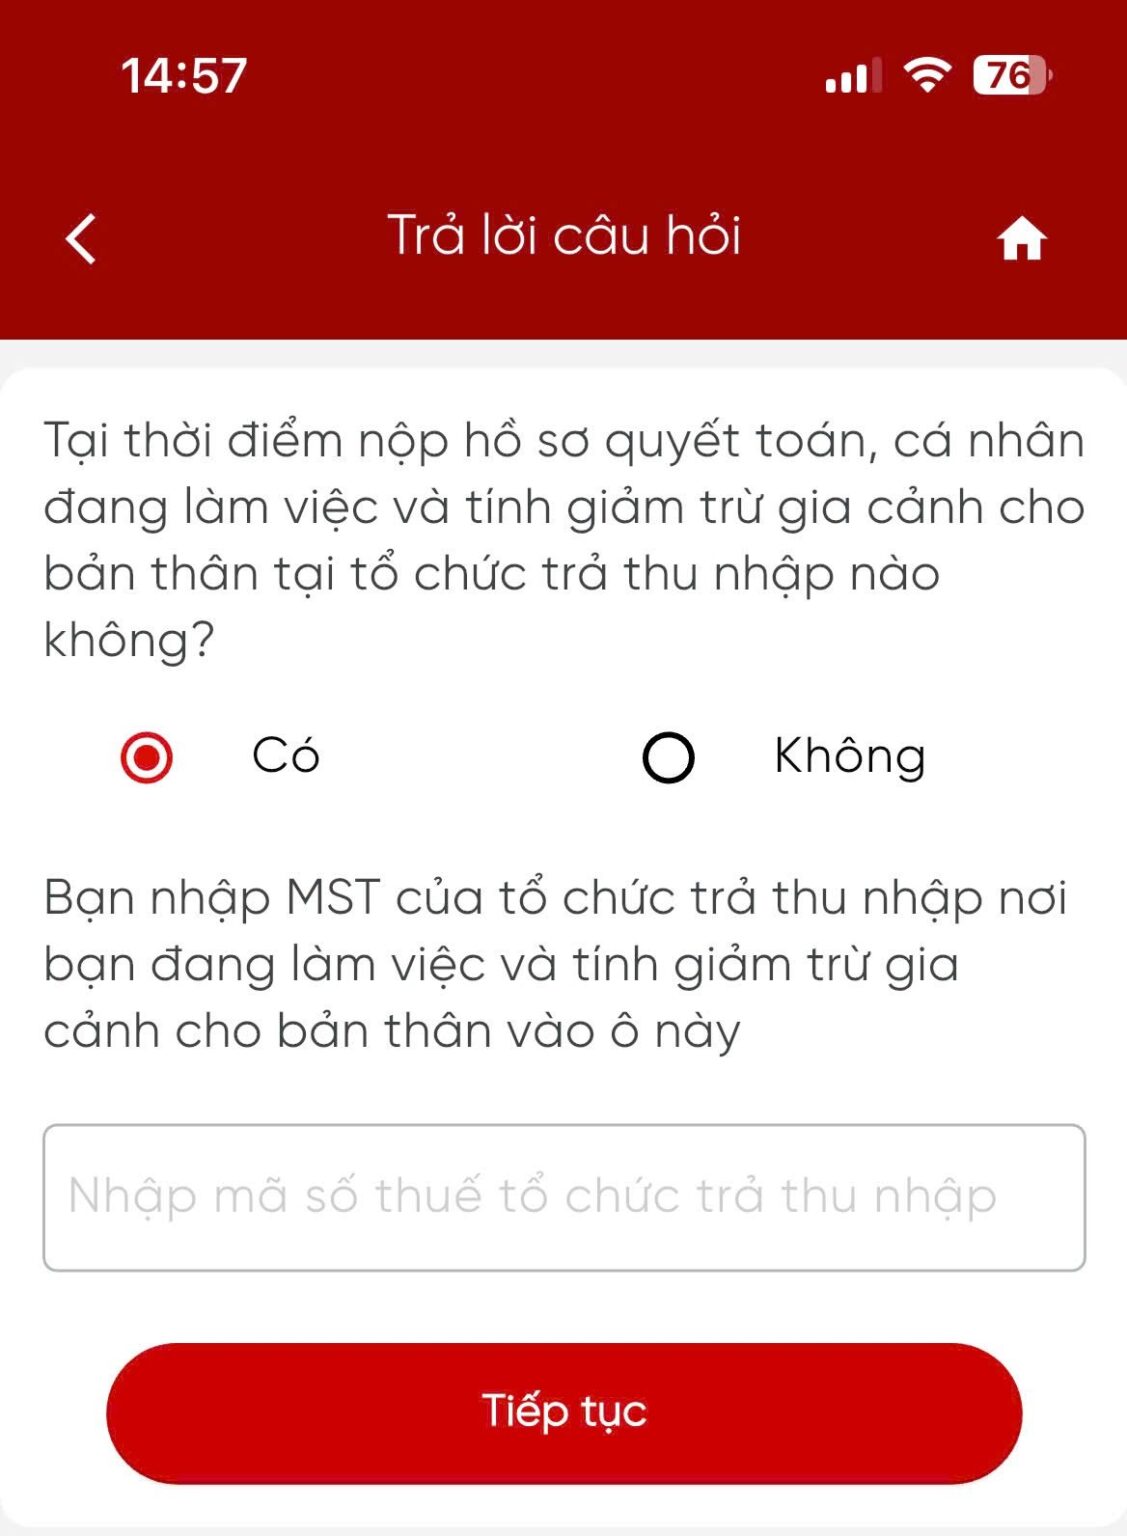
Bước 5: Các thông tin quyết toán
Sau khi xác định cơ quan thuế, hệ thống hiển thị màn hình với thông tin chung:
- Cơ quan thuế quyết toán, tên người nộp thuế, MST, địa chỉ, Tỉnh/Thành phố, điện thoại, fax, email: tự động hiển thị, một số trường cho sửa hoặc chọn lại.
- MST và tên tổ chức trả thu nhập, địa chỉ, tỉnh/thành phố: tự động hiển thị, không cho sửa.
Bước 6: Chọn “Tiếp tục”, màn hình hiển thị các chỉ tiêu trên tờ khai quyết toán thuế
Nhấn “Tiếp tục”, hệ thống hiển thị màn kê khai các chỉ tiêu [20] đến [48], cho phép sửa dữ liệu.
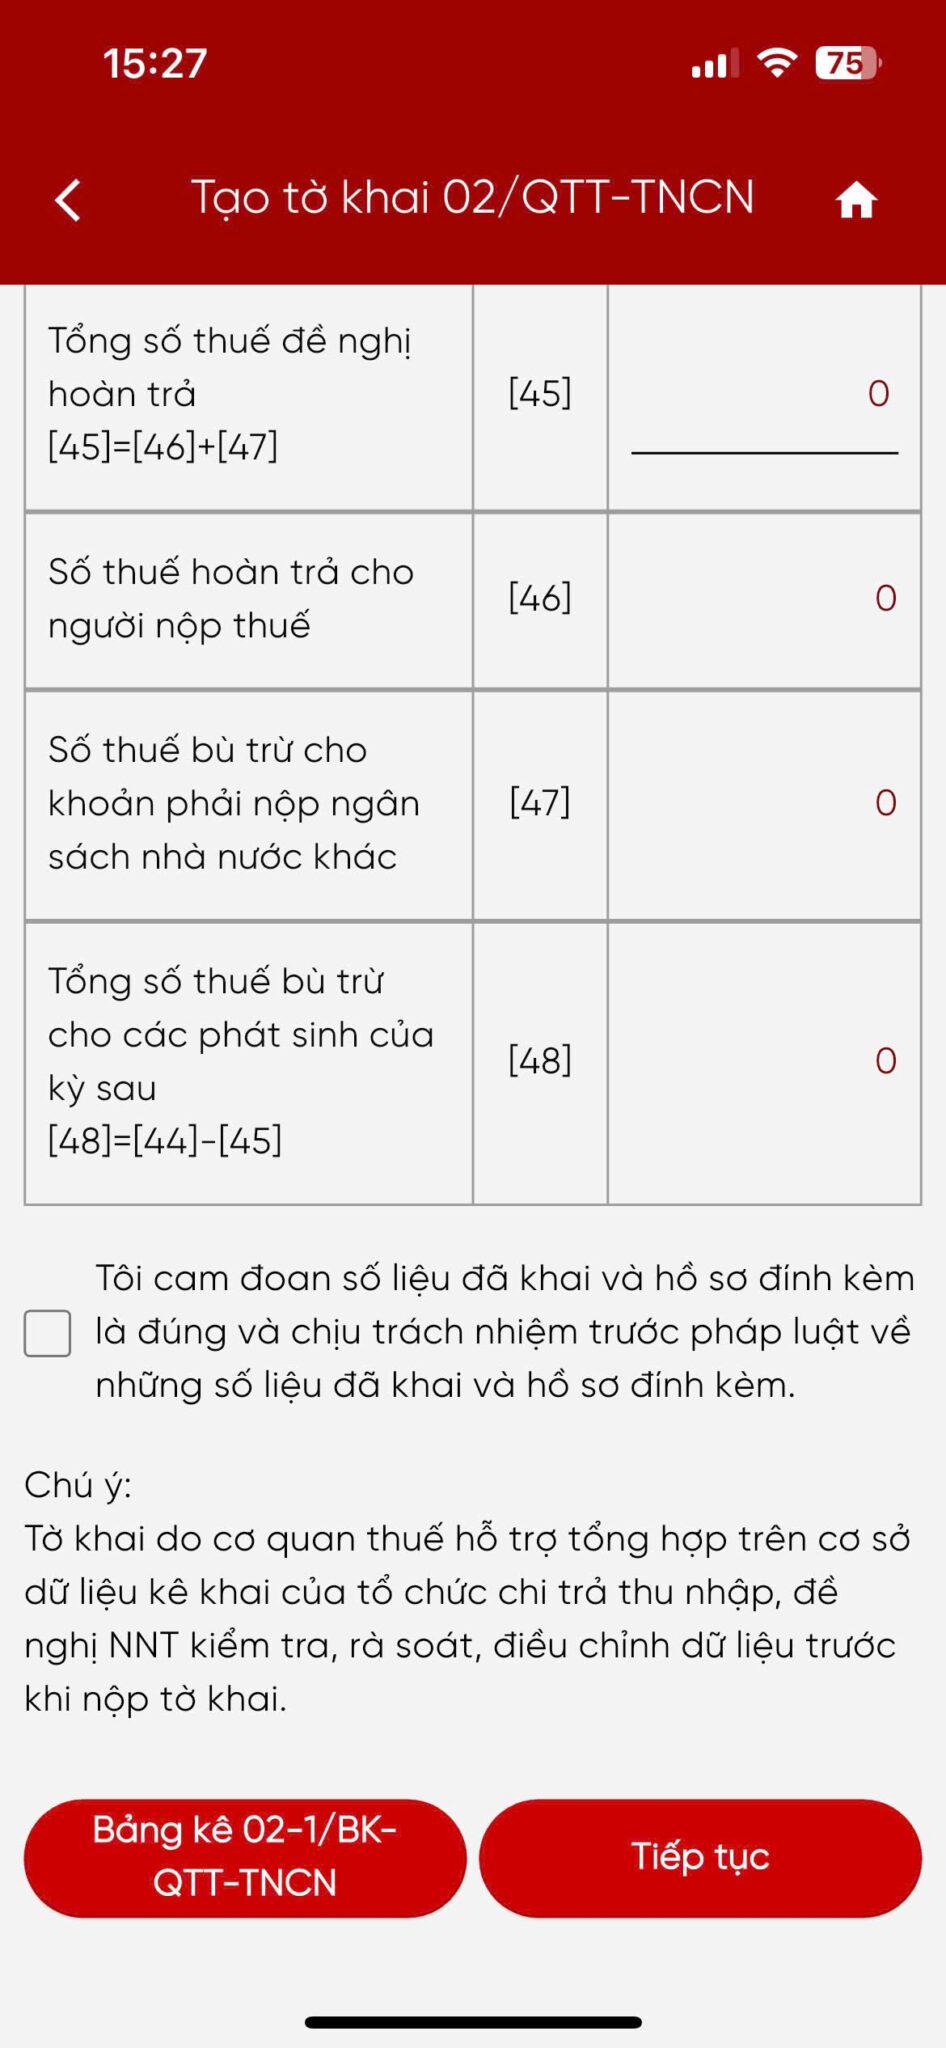
Lưu ý: Chỉ tiêu [24] = Tổng số dòng trên bảng kê 02-1/BK-QTT-TNCN.
- Nếu nhấn “Bảng kê 02-1/BK-QTT-TNCN”, nhập người phụ thuộc:
Họ tên [10], Mã số thuế [11] hoặc Loại giấy tờ [12], Số giấy tờ [13], Ngày sinh [14], Quan hệ [15], Thời gian giảm trừ [16], [17]… đều phải nhập theo yêu cầu.
- Nếu chỉ tiêu [46] > 0, hệ thống nhập thông tin hoàn trả:
Số tiền hoàn trả (theo chỉ tiêu [46]), chọn hình thức (chuyển khoản/tiền mặt), và điền đầy đủ thông tin bắt buộc tương ứng (tên chủ tài khoản/số tài khoản, ngân hàng,… hoặc thông tin người nhận tiền nếu nhận tiền mặt).
Lưu ý: Hoàn trả tiền mặt áp dụng khi số tiền ≤ 5.000.000 đồng.
Nếu chỉ tiêu [47] > 0, nhấn “Đề nghị bù trừ”, hệ thống hiển thị các khoản nộp đã quá hạn để bù trừ; kê khai [47] = chỉ tiêu [12] tổng số tiền còn phải nộp đề nghị bù trừ với số tiền nộp thừa.
Bước 7: Nhập thông tin tài khoản ngân hàng nhận tiền thuế hoàn
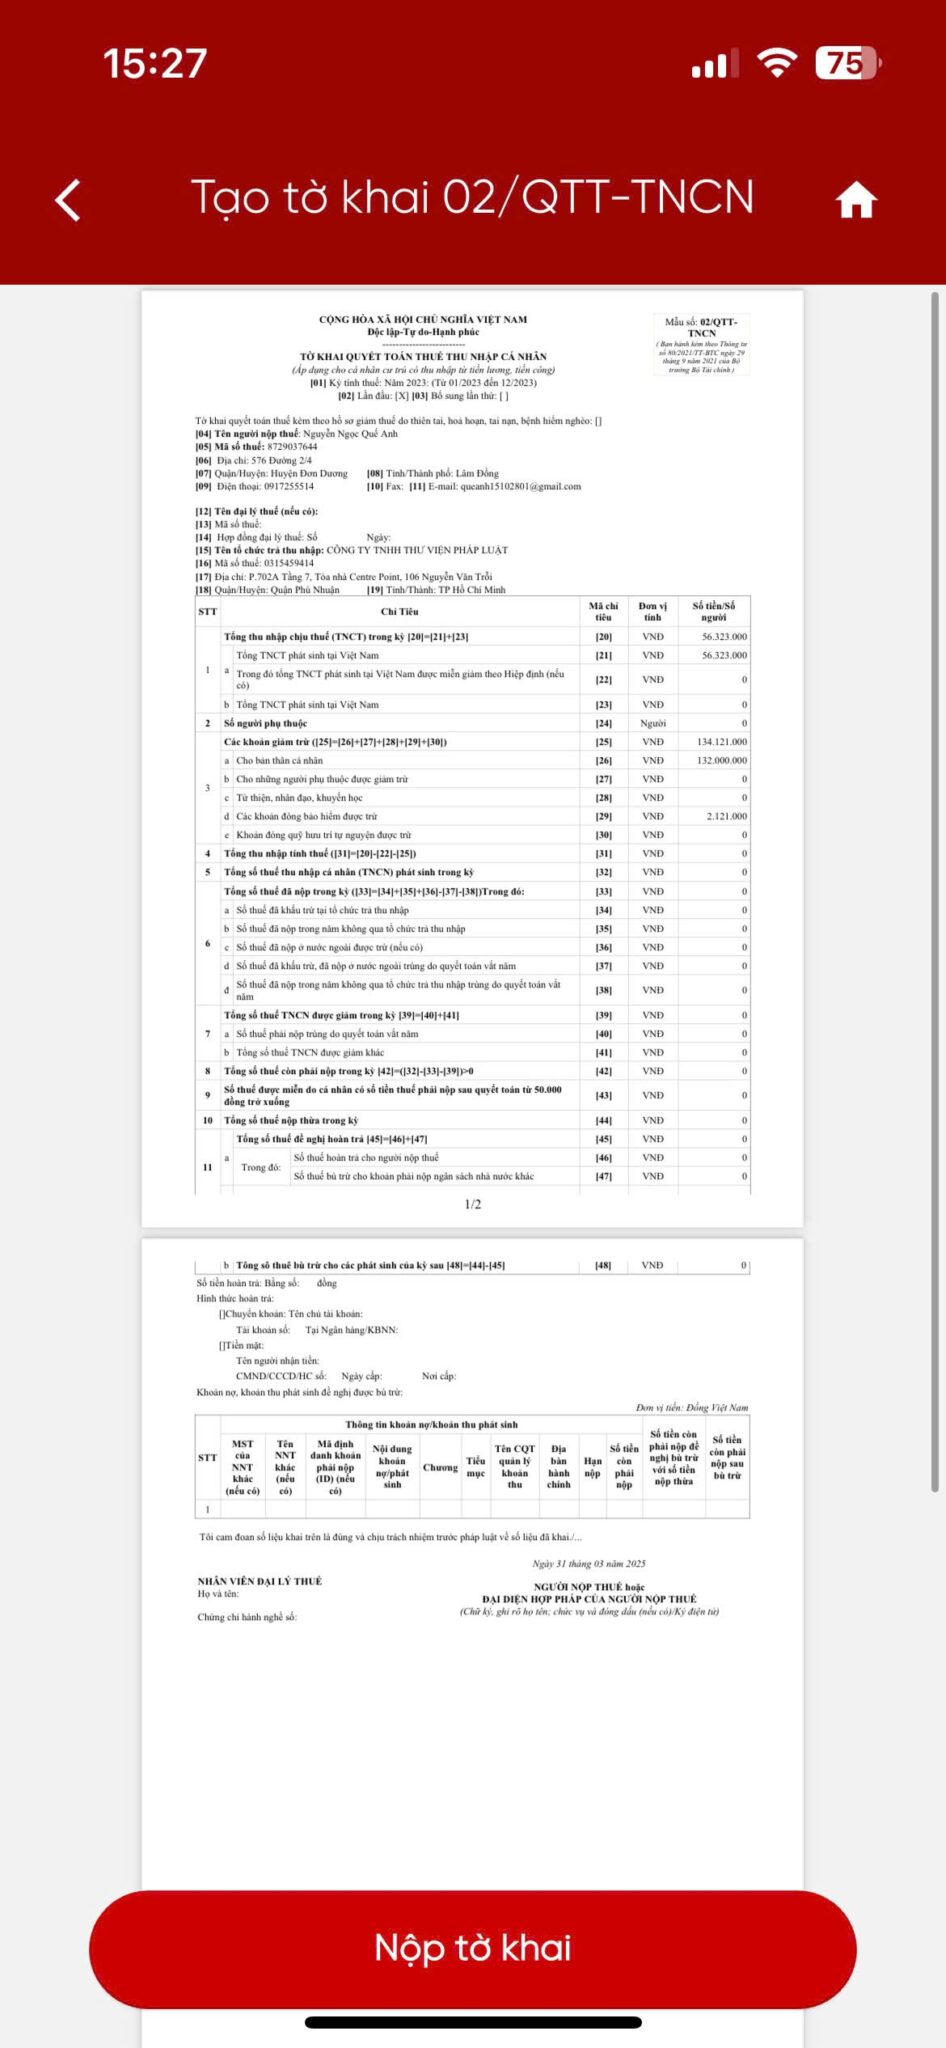
Người nộp thuế nhấn “Tiếp tục”, hệ thống hiển thị màn hoàn thành tờ khai 02/QTT-TNCN.
Bước 8: Đính kèm phụ lục, chứng từ liên quan để nộp tờ khai
Chọn “Thêm mới phụ lục” để đính kèm chứng từ khấu trừ, hợp đồng, CCCD và các tài liệu liên quan, đồng thời cần lưu ý đảm bảo file phù hợp định dạng (PDF/JPEG/PNG) và dung lượng không vượt quá giới hạn hệ thống. Sau khi hoàn thiện, nhấn “Nộp tờ khai”.
Bước 9: Xác thực nộp tờ khai bằng mã OTP
- Nhấn “Tiếp tục” sau khi hoàn tất tải lên toàn bộ phụ lục.
- Hệ thống gửi mã OTP về số điện thoại đăng ký.
- Nhập chính xác mã OTP để hoàn thành việc nộp tờ khai.
Bước 10: Hoàn thành nộp tờ khai
Chọn “Xác nhận”, hệ thống thông báo “Nộp tờ khai thành công”.
2. Lưu ý quan trọng khi quyết toán thuế trên eTax Mobile
Dưới đây là một số lưu ý quan trọng khi quyết toán thuế TNCN trên eTax Mobile
- Tờ khai 02/QTT-TNCN gợi ý: Hệ thống chỉ hỗ trợ dữ liệu tham khảo. Người nộp thuế phải tự kiểm tra, đối chiếu và bổ sung để đảm bảo chính xác trước khi nộp.
- Chuẩn bị đầy đủ các thông tin, chứng từ:
-
Thông tin cá nhân: MST, CCCD/Hộ chiếu, địa chỉ, số điện thoại.
-
Thu nhập và khấu trừ: Bảng lương/quyết toán của tổ chức chi trả, chứng từ khấu trừ thuế, bảng kê thu nhập từ nhiều nơi (nếu có).
-
Giảm trừ gia cảnh: Xác nhận đăng ký người phụ thuộc; hồ sơ người phụ thuộc (giấy khai sinh, xác nhận học tập, giám hộ… nếu phát sinh).
-
Các khoản đóng góp được trừ: Bảo hiểm bắt buộc, bảo hiểm hưu trí tự nguyện, từ thiện/khuyến học nhân đạo hợp lệ.
-
Chứng từ nộp thuế ở nước ngoài (nếu có) và tài liệu xác định tránh đánh thuế hai lần.
-
Tài khoản ngân hàng mang tên người nộp thuế để nộp thêm/nhận hoàn.
-
Hợp đồng lao động, quyết định điều chuyển/chấm dứt (khi có thay đổi trong năm).
Trên đây là toàn bộ hướng dẫn quyết toán thuế TNCN trên eTax Mobile.