
Hướng dẫn kê khai thuế cho thuê tài sản online

LuatVietnam sẽ hướng dẫn kê khai thuế cho thuê tài sản online chi tiết từng bước với cách thực hiện vô cùng đơn giản, nhanh gọn.

1. Hướng dẫn kê khai thuế cho thuê tài sản online

1.1. Khai thuế cho thuê tài sản lần đầu

Bước 1: Truy cập vào trang thuedientu.gdt.gov.vn -> Cá nhân -> Đăng nhập vào tài khoản thuedientu (điền Mã số thuế và Mã kiểm tra -> bấm Tiếp tục -> điền mật khẩu).

Cá nhân tự khai thuế cho thuê tài sản online
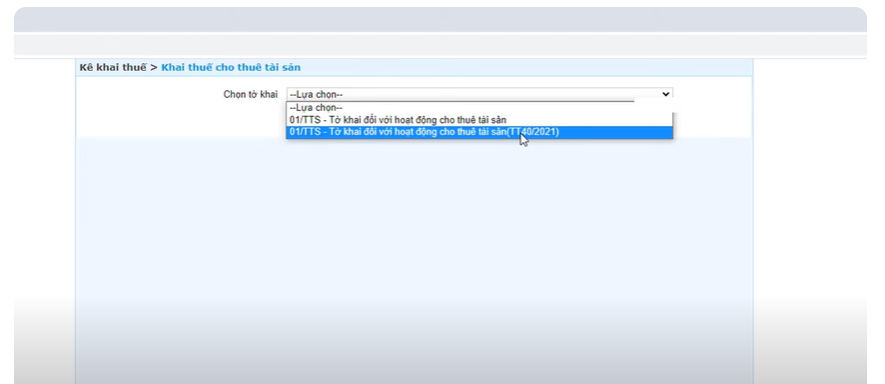
Bước 2: Chọn Khai thuế -> Khai thuế cho thuê tài sản -> Chọn Tờ khai “01/TTS - Tờ khai đối với hoạt động cho thuê tài sản(TT40/2021)” -> Tiếp tục

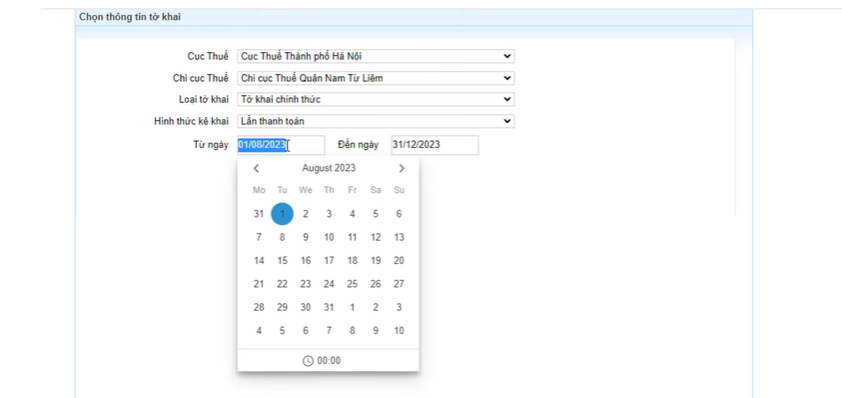
Bước 3: Kiểm tra xem đã đúng cơ quan thuế cần nộp tờ khai chưa. Tại ô Loại tờ khai chọn “Tờ khai chính thức” -> Hình thức kê khai chọn “Lần thanh toán” -> Điền vào ô Từ ngày Đến ngày theo đúng kỳ kê khai.
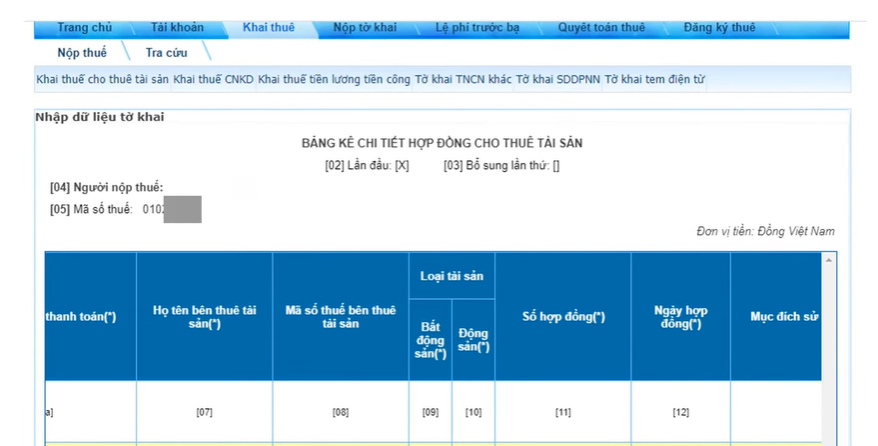
Bước 4: Màn hình sẽ hiện ra Tờ khai 01/TTS Tờ khai đối với hoạt động cho thuê tài sản -> không điền vào Tờ khai mà kéo xuống dưới góc trái màn hình chọn 01/ĐK-TTS - Bảng kê chi tiết hợp đồng cho thuê tài sản.

Bước 5: Điền thông tin vào Bảng kê chi tiết hợp đồng cho thuê tài sản:

- Tại [06a]: Chọn loại Hợp đồng

- Tại [07]: Điền họ tên bên thuê tài sản (tên cá nhân nếu là cá nhân thuê/tên công ty nếu là công ty thuê)

- Tại [08]: Điền mã số thuế bên thuê tài sản (không bắt buộc)

- Tại [09], [10]: Tích chọn loại tài sản: Bất động sản [09] hoặc Động sản [10] (Chỉ được chọn 01 trong 02). Trong trường hợp này tích chọn [09]

- Tại [11]: Điền số hợp đồng, nếu không có số điền “Không số”

- Tại [12]: Điền ngày 02 bên ký hợp đồng

- Tại [13]: Chọn mục đích sử dụng tài sản thuê: Kinh doanh nhà hàng; Kinh doanh khách sạn; Kinh doanh dịch vụ; Siêu thị; Văn phòng; Để ở; Cửa hàng; Kho tàng, bến bãi; Đặt biển quảng cáo, đặt trạm thiết bị; Địa điểm sản xuất; Xây dựng; Khác.

- Tại [14]: Bên thuê có đầu tư xây dựng cơ bản: Nếu có thì tick chọn, không thì bỏ qua

- Tại [15a]: Điền địa chỉ nơi có bất động sản cho thuê

- Tại [15b]: Chọn Phường, xã nơi có bất động sản cho thuê

- Tại [16]: Điền diện tích sàn cho thuê

- Tại [17], [18]: Điền thời hạn hợp đồng (không phải điền 01 kỳ thanh toán đang khai). Ví dụ: Điền 15/01/2025 - 14/01/2027.

- Tại [17a]: Điền Kỳ thanh toán ổn định (Số tháng). Hợp đồng quy định bao nhiêu tháng/lần thì điền số tháng vào.

Bước 6: Màn hình hiện ra thông báo “Bạn vừa thay đổi kỳ thanh toán bạn có muốn thay đổi các dòng kỳ thanh toán của hợp đồng không?” -> Bấm OK -> Hệ thống sẽ tự động chia kỳ thanh toán theo đúng kỳ thanh toán của hợp đồng

Bước 7: Tại [19] Điền giá cho thuê 1 tháng đã bao gồm thuế. Điền đầy đủ từ dòng đầu tiên tới dòng cuối cùng.

- Nếu giá ổn định đến hết thời hạn cho thuê thì điền 01 giá, nếu có thay đổi theo thời gian thì điền đúng giá thay đổi theo từng khoảng thời gian.

- Nếu hợp đồng chưa bao gồm thuế thì phải lấy giá đó chia cho 0,9 để được giá đã bao gồm thuế.

Bước 8: Tại [23]: Tích vào ô đầu tiên

Bước 9: Tại [27]: Trạng thái hợp đồng -> Chọn “Hợp đồng khai lần đầu” -> Hệ thống tự động tạo 01 mã hợp đồng -> Copy, lưu lại mã hợp đồng để sử dụng khi khai các kỳ tiếp theo của hợp đồng này.

Bước 10: Bấm “Hoàn thành kê khai”

Bước 11: Màn hình sẽ hiển thị lại Tờ khai 01/TTS -> kéo xuống dưới kiểm tra tờ khai lên doanh thu và số thuế phải nộp đã đúng chưa (trong đó thuế GTGT 5%, thuế TNCN 5% trên giá đã bao gồm thuế).

Bước 12: Bấm “Kết xuất XML”

Bước 13: Bấm “Nộp tờ khai”

Bước 14: Đính kèm hợp đồng

Tại ô Nhập số tệp hợp đồng tải lên: Nếu là file pdf nhập số 1, nếu là file ảnh nhập số lượng ảnh hợp đồng đã chụp -> Chọn Đính kèm hợp đồng với tờ khai -> Chọn tệp và chọn file hợp đồng trên máy tính -> Tiếp tục -> Điền mã kiểm tra -> Điền mã OTP được gửi tới số điện thoại đăng ký khai thuế điện tử -> Tiếp tục

1.2. Khai thuế cho thuê tài sản các kỳ tiếp theo

Khai tương tự như trên chỉ khác như sau:

- Ở Bước 3: Phần điền Từ ngày Đến ngày: Điền đúng kỳ thanh toán kê khai

- Phụ lục 01/ĐK-TTS, vẫn điền đúng như khai kỳ đầu tiên chỉ khác:

  • Tại [27]: Chọn Hợp đồng đã khai không thay đổi

  • Tại [28]: Copy, dán mã hợp đồng đã được cấp ở tờ khai lần đầu vào

- Không phải đính kèm hợp đồng nếu không thay đổi chỉ phải đính kèm nếu có thay đổi có phụ lục hợp đồng.

Cho thuê nhà dưới 100 triệu/năm vẫn phải khai thuế

2. Hướng dẫn tra cứu và in tờ khai cho thuê tài sản

Bước 1: Chọn Tra cứu -> Nhập mã số thuế -> Điền thông tin Từ ngày Đến ngày -> Tra cứu

Bước 2: Xem chi tiết tờ khai tại cột Chi tiết, muốn tải về bấm mũi tên màu xanh

Bước 3: Muốn đọc và in tờ khai này thì máy tính phải được cài iTax Viewer

Trên đây là cách để cá nhân tự kê khai thuế cho thuê tài sản online.

Tham Group Zalo của LuatVietnam để cập nhật nhanh nhất các văn bản mới nhất về Thuế
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
(8 đánh giá)
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Sàn thương mại điện tử phải khấu trừ, nộp thay những loại thuế nào cho hộ, cá nhân kinh doanh?

Sàn thương mại điện tử phải khấu trừ, nộp thay những loại thuế nào cho hộ, cá nhân kinh doanh?

Sàn thương mại điện tử phải khấu trừ, nộp thay những loại thuế nào cho hộ, cá nhân kinh doanh?

Nghị định 252/2026/NĐ-CP quy định cụ thể loại thuế, phạm vi doanh thu, thời điểm khấu trừ và cách kê khai đối với chủ quản nền tảng. Vậy sàn thương mại điện tử phải khấu trừ, nộp thay những loại thuế nào cho hộ, cá nhân kinh doanh?
 

Hủy đơn, trả hàng trên sàn thương mại điện tử thì tiền thuế đã khấu trừ được xử lý thế nào?

Hủy đơn, trả hàng trên sàn thương mại điện tử thì tiền thuế đã khấu trừ được xử lý thế nào?

Hủy đơn, trả hàng trên sàn thương mại điện tử thì tiền thuế đã khấu trừ được xử lý thế nào?

Khi giao dịch trên sàn thương mại điện tử đã phát sinh khấu trừ thuế nhưng sau đó người mua hủy đơn hoặc trả lại hàng, số thuế đã khấu trừ không tiếp tục được tính như đối với một giao dịch hoàn tất. 

Bị thiệt hại do thiên tai, thảm họa, dịch bệnh phải đáp ứng điều kiện gì để được xóa nợ thuế?

Bị thiệt hại do thiên tai, thảm họa, dịch bệnh phải đáp ứng điều kiện gì để được xóa nợ thuế?

Bị thiệt hại do thiên tai, thảm họa, dịch bệnh phải đáp ứng điều kiện gì để được xóa nợ thuế?

Người nộp thuế bị ảnh hưởng bởi thiên tai, thảm họa, dịch bệnh không đương nhiên được xóa toàn bộ tiền thuế nợ. Vậy bị thiệt hại do thiên tai, thảm họa, dịch bệnh phải đáp ứng điều kiện gì để được xóa nợ thuế?

Nghị định 252/2026/NĐ-CP quy định thời hạn giải quyết hồ sơ hoàn thuế như thế nào?

Nghị định 252/2026/NĐ-CP quy định thời hạn giải quyết hồ sơ hoàn thuế như thế nào?

Nghị định 252/2026/NĐ-CP quy định thời hạn giải quyết hồ sơ hoàn thuế như thế nào?

Thời hạn xử lý hồ sơ hoàn thuế phụ thuộc vào việc hồ sơ thuộc diện hoàn thuế trước hay kiểm tra trước hoàn thuế. Vậy Nghị định 252/2026/NĐ-CP quy định thời hạn giải quyết hồ sơ hoàn thuế như thế nào?
 

Nghị định 252/2026/NĐ-CP quy định những trường hợp nào bị tạm hoãn xuất cảnh do nợ thuế?

Nghị định 252/2026/NĐ-CP quy định những trường hợp nào bị tạm hoãn xuất cảnh do nợ thuế?

Nghị định 252/2026/NĐ-CP quy định những trường hợp nào bị tạm hoãn xuất cảnh do nợ thuế?

Pháp luật thuế hiện nay quy định cụ thể các trường hợp cá nhân có thể bị tạm hoãn xuất cảnh khi chưa hoàn thành nghĩa vụ thuế. Vậy Nghị định 252/2026/NĐ-CP quy định những trường hợp nào bị tạm hoãn xuất cảnh do nợ thuế?
 

Hướng dẫn nhà cung cấp nước ngoài khai thuế, nộp thuế trực tiếp từ 01/7/2026

Hướng dẫn nhà cung cấp nước ngoài khai thuế, nộp thuế trực tiếp từ 01/7/2026

Hướng dẫn nhà cung cấp nước ngoài khai thuế, nộp thuế trực tiếp từ 01/7/2026

Từ ngày 01/7/2026, việc khai thuế, nộp thuế trực tiếp của nhà cung cấp nước ngoài được thực hiện theo quy định tại Thông tư 89/2026/TT-BTC. Vậy nhà cung cấp nước ngoài cần lưu ý những gì khi thực hiện nghĩa vụ thuế tại Việt Nam?

Chia nhỏ hóa đơn dưới 5 triệu đồng để trả tiền mặt: Có được khấu trừ thuế GTGT?

Chia nhỏ hóa đơn dưới 5 triệu đồng để trả tiền mặt: Có được khấu trừ thuế GTGT?

Chia nhỏ hóa đơn dưới 5 triệu đồng để trả tiền mặt: Có được khấu trừ thuế GTGT?

Để được khấu trừ thuế GTGT đầu vào, doanh nghiệp cần đáp ứng các điều kiện theo quy định pháp luật, trong đó có yêu cầu về chứng từ thanh toán không dùng tiền mặt đối với một số giao dịch. Vậy nếu chia nhỏ hóa đơn thành nhiều hóa đơn dưới 5 triệu đồng và thanh toán bằng tiền mặt, doanh nghiệp có được khấu trừ thuế GTGT hay không?








