English
 RSS
Bảng so sánh Thông tư 89/2026/TT-BTC và 10 Thông tư của Bộ Tài chính về lĩnh vực thuế. Ngày 30/6/2026, Bộ Tài chính ban hành Thông tư 89 năm 2026 quy định chi tiết một số điều của Luật Quản lý thuế, Nghị định 252/2026/NĐ-CP.
Đặc điểm nổi bật của bản so sánh
- Đối chiếu trực tiếp giữa quy định cũ và quy định mới theo từng điều, khoản cụ thể.- Bám sát nội dung văn bản gốc, không suy diễn hoặc bổ sung thông tin ngoài quy định.
- Làm rõ các nội dung được bổ sung, sửa đổi tại Thông tư 89/2026/TT-BTC.
- Tập trung vào các vấn đề quan trọng như:
- Hướng dẫn tương đối toàn diện các nội dung về quản lý thuế;
- Đẩy mạnh thực hiện thủ tục và giao dịch thuế bằng phương thức điện tử;
- Quy định cụ thể việc tiếp nhận, xử lý và xác nhận hồ sơ thuế điện tử;
- Tăng cường kết nối, trao đổi dữ liệu giữa cơ quan thuế với các cơ quan, tổ chức có liên quan;
- Chuẩn hóa hồ sơ, trình tự, thủ tục và biểu mẫu trong quản lý thuế;
- Phân định rõ trách nhiệm của từng cơ quan thuế trong quản lý người nộp thuế và khoản thu ngân sách;
- Tăng cường ứng dụng công nghệ thông tin và quản lý thuế theo mức độ rủi ro...
Lợi ích của bản so sánh
- Giúp người đọc nhanh chóng nhận diện các điểm mới của Thông tư 89/2026/TT-BTC so với quy định cũ;
- Hạn chế việc phải tự đối chiếu nhiều điều khoản giữa văn bản cũ và văn bản mới;
- Hỗ trợ tra cứu, cập nhật và áp dụng quy định về giao dịch thuế điện tử;
- Nội dung được trình bày ngắn gọn, dễ hiểu và có hệ thống;
- Có thể sử dụng làm tài liệu phục vụ công việc chuyên môn, đào tạo và phổ biến chính sách thuế.
Bản so sánh phù hợp với đối tượng nào?
- Doanh nghiệp và người nộp thuế.
- Cơ quan thuế, cán bộ thuế.
- Kế toán, kiểm toán viên.
- Tư vấn thuế, đại lý thuế.
- Tổ chức cung cấp dịch vụ T-VAN.
- Tổ chức cung cấp giải pháp hóa đơn điện tử.
- Các tổ chức, cá nhân cần cập nhật quy định mới về giao dịch điện tử trong quản lý thuế.
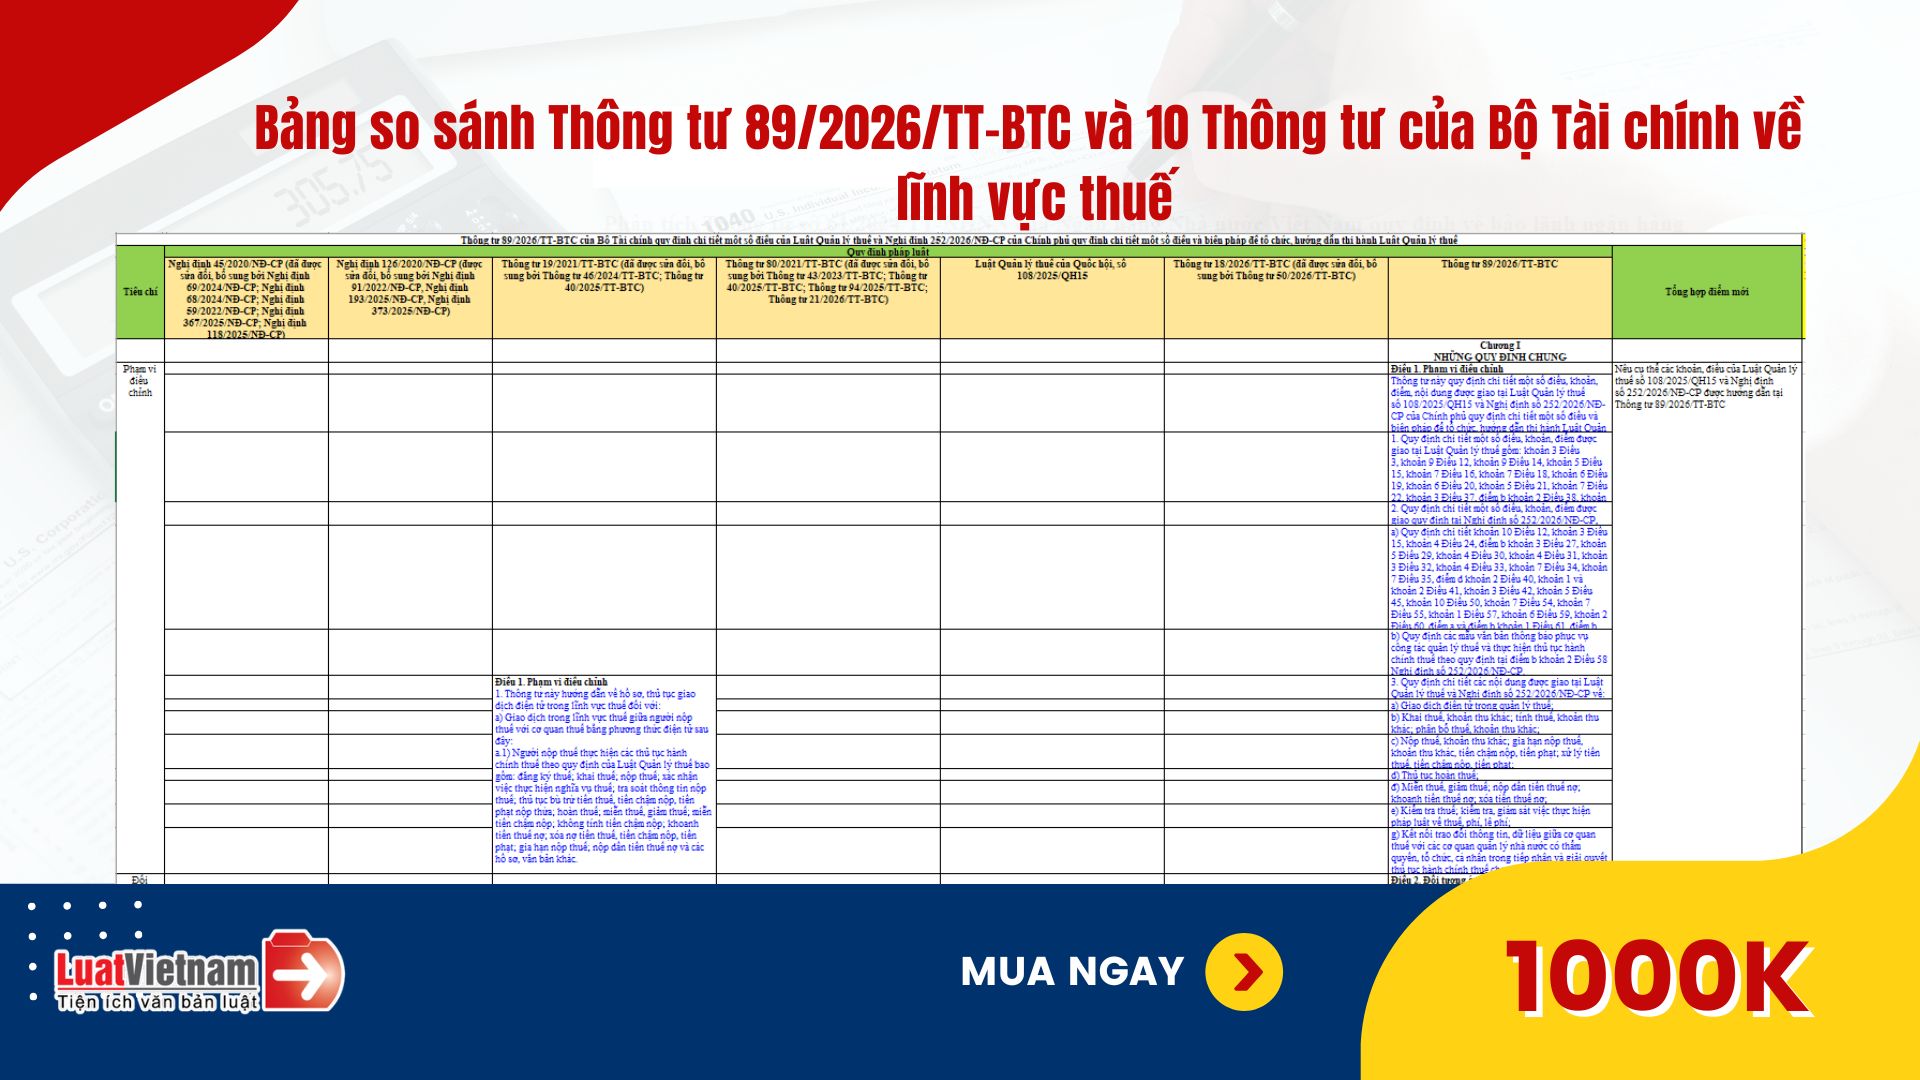
Lưu ý: Bảng được trình bày dưới dạng Excel cấu trúc như ảnh trên theo luồng so sánh quy định cũ và quy định mới để tiện theo dõi.
Tải bản xem thử (một phần) dưới đây Tải về
Nội dung của Bảng so sánh được thể hiện như sau:
Một số điểm mới đáng chú ý của Thông tư 89 2026 của Bộ Tài chính
- Phân loại người nộp thuế theo mức độ tuân thủ và rủi ro
Thông tư quy định tiêu chí phân nhóm theo địa bàn, quy mô, ngành nghề, lịch sử tuân thủ và mức độ rủi ro. Từ kết quả xếp hạng, cơ quan thuế áp dụng chế độ ưu tiên, hỗ trợ, cảnh báo, giám sát, kiểm tra hoặc quản lý tăng cường; trường hợp không tuân thủ thuộc diện giám sát trọng điểm.
- Thay đổi phương thức giao dịch thuế điện tử
Quy định mới không còn nêu việc lập hồ sơ bằng phần mềm hoặc công cụ hỗ trợ kê khai. Người nộp thuế gửi hồ sơ, chứng từ qua Cổng Dịch vụ công quốc gia, Hệ thống thông tin quản lý thuế, hệ thống T-VAN hoặc hệ thống điện tử đã kết nối.
- Khai thuế thu nhập cá nhân theo quý
Tổ chức, tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công thực hiện khai số thuế thu nhập cá nhân đã khấu trừ của cá nhân nhận thu nhập theo quý. Trước đây, việc khai theo tháng là chủ yếu và chỉ được khai theo quý nếu đáp ứng điều kiện.
- Không yêu cầu người nộp thuế nộp lại giấy tờ đã có
Cơ quan thuế không được yêu cầu người nộp thuế cung cấp lại thông tin, giấy tờ đã có trong cơ sở dữ liệu hoặc được cơ quan nhà nước chia sẻ. Hệ thống có thể tự động điền một số thông tin, nhưng người nộp thuế vẫn phải kiểm tra và chịu trách nhiệm về hồ sơ.
- Hạn chế nộp hồ sơ bản giấy
Hồ sơ giấy chỉ áp dụng với một số đối tượng có hoàn cảnh đặc biệt hoặc không thể giao dịch điện tử. Khi hệ thống kỹ thuật gặp sự cố, người nộp thuế được nộp hồ sơ tại bộ phận một cửa, qua bưu chính và nộp tiền theo phương thức trực tiếp.
- Không gửi trùng lặp hồ sơ
Với cùng một thủ tục hành chính, trong cùng một khoảng thời gian, người nộp thuế không được gửi trùng hồ sơ, chứng từ qua nhiều phương thức điện tử, trừ trường hợp Hệ thống giao dịch thuế điện tử gặp sự cố.
- Mở rộng trường hợp không phải lập hồ sơ miễn, giảm thuế
Thông tư bổ sung nhiều trường hợp không phải thực hiện thủ tục miễn, giảm thuế đối với thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân, hộ và cá nhân kinh doanh, thuế sử dụng đất phi nông nghiệp; trong đó có trường hợp số thuế phải nộp từ 50.000 đồng trở xuống.
- Hệ thống hóa văn bản và biểu mẫu
Từ ngày 01/7/2026, Thông tư 89 thay thế 10 thông tư hướng dẫn trước đây và ban hành đồng bộ biểu mẫu khai thuế, quản lý thuế mới, giúp việc tra cứu và áp dụng thuận tiện hơn.
Đặt mua bảng so sánh trực tiếp:
📞 Liên hệ ngay LuatVietnam theo số 0936385236 (điện thoại/Zalo) để được hỗ trợ đăng ký mua.