English
 RSS
Luật Công nghệ cao 2025 quy định chính sách ưu đãi về thuế đối với Trung tâm nghiên cứu và phát triển công nghệ cao (R&D) đáp ứng các tiêu chí theo quy định. Vậy Trung tâm R&D được hưởng thuế suất thuế thu nhập doanh nghiệp bao nhiêu, thời gian áp dụng được xác định thế nào và trung tâm cần đáp ứng những tiêu chí gì
- 1. Trung tâm nghiên cứu và phát triển công nghệ cao được hưởng thuế suất thuế thu nhập doanh nghiệp bao nhiêu?
- 1.1. Trung tâm nghiên cứu và phát triển công nghệ cao thuộc đối tượng áp dụng thuế suất ưu đãi
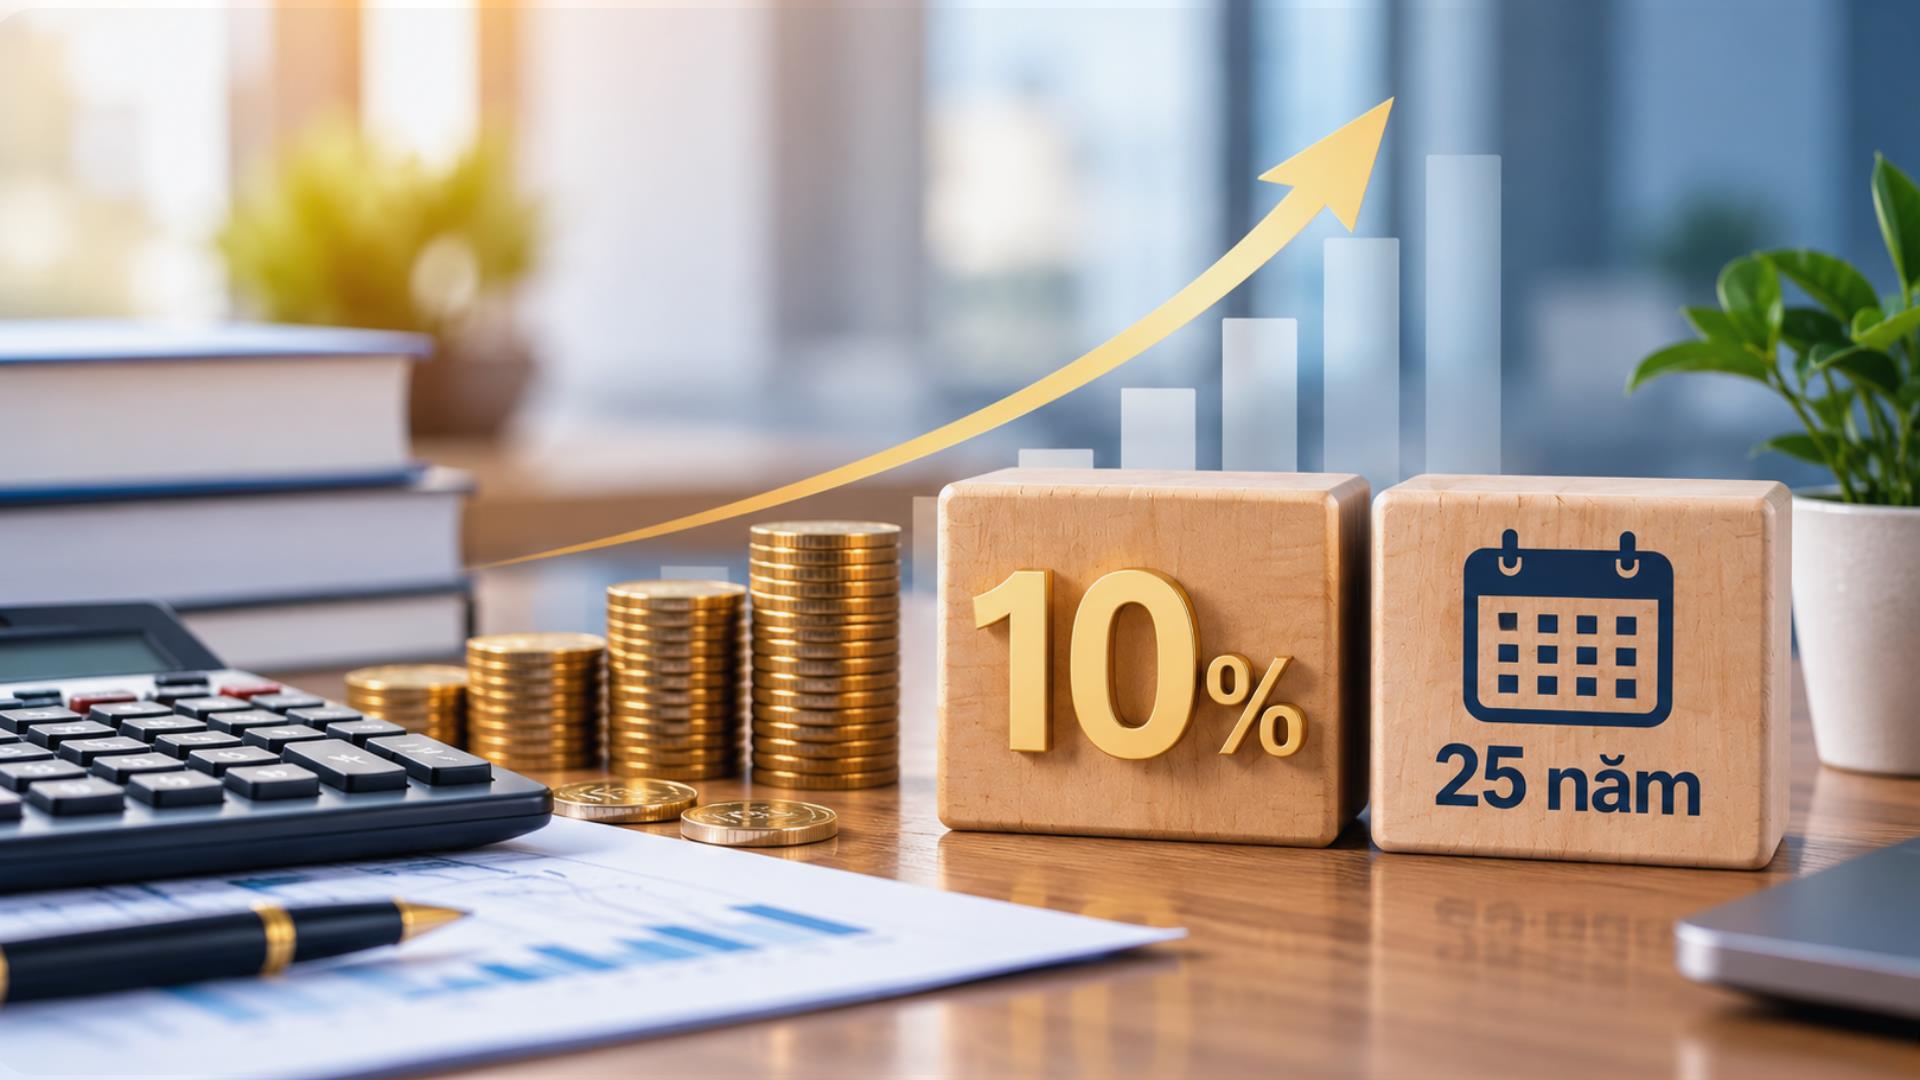
- 1.2. Thuế suất thuế thu nhập doanh nghiệp là 10% trong thời hạn 25 năm
- 2. Trung tâm nghiên cứu và phát triển công nghệ cao phải đáp ứng tiêu chí gì?
- 2.1. Tiêu chí về công nghệ, sản phẩm nghiên cứu và phát triển
- 2.2. Tiêu chí về nhân lực, chi cho nghiên cứu và phát triển, cơ sở vật chất
- 2.3. Yêu cầu về quốc phòng, an ninh và bảo vệ môi trường
- 3. Thời gian áp dụng ưu đãi thuế thu nhập doanh nghiệp được xác định thế nào?
- 3.1. Thời gian áp dụng thuế suất ưu đãi được tính từ khi nào?
- 3.2. Thời gian miễn thuế, giảm thuế được tính từ khi nào?
- 4. Trung tâm nghiên cứu và phát triển công nghệ cao còn được hưởng ưu đãi, hỗ trợ nào?
- 4.1. Ưu đãi, hỗ trợ đối với hoạt động nghiên cứu và phát triển công nghệ cao
- 4.2. Ưu đãi, hỗ trợ dành cho Trung tâm nghiên cứu và phát triển công nghệ cao
1. Trung tâm nghiên cứu và phát triển công nghệ cao được hưởng thuế suất thuế thu nhập doanh nghiệp bao nhiêu?
Trung tâm nghiên cứu và phát triển công nghệ cao thuộc nhóm đối tượng được áp dụng thuế suất thuế thu nhập doanh nghiệp 10% trong thời hạn 25 năm theo quy định tại khoản 7 Điều 25 Luật Công nghệ cao số 2025 số 133/2025/QH15.
Cụ thể, khoản 7 Điều 25 Luật Công nghệ cao 2025 sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 đã được sửa đổi, bổ sung bởi Luật số 116/2025/QH15. Trong đó, Trung tâm nghiên cứu và phát triển công nghệ cao được bổ sung vào nhóm đối tượng hưởng chính sách ưu đãi nêu trên.
1.1. Trung tâm nghiên cứu và phát triển công nghệ cao thuộc đối tượng áp dụng thuế suất ưu đãi
Điểm c khoản 7 Điều 25 Luật Công nghệ cao 2025 bổ sung điểm e1 vào sau điểm e khoản 2 Điều 12 Luật Thuế thu nhập doanh nghiệp.
Theo quy định này, điểm e1 bao gồm Trung tâm nghiên cứu và phát triển công nghệ chiến lược, Doanh nghiệp công nghệ chiến lược, Trung tâm nghiên cứu và phát triển công nghệ cao, Doanh nghiệp công nghệ cao nhóm 1 theo quy định của pháp luật về công nghệ cao.
Như vậy, Trung tâm nghiên cứu và phát triển công nghệ cao được xác định cụ thể là một trong các đối tượng thuộc điểm e1 khoản 2 Điều 12 Luật Thuế thu nhập doanh nghiệp sau khi được Luật Công nghệ cao 2025 bổ sung.
Đây cũng là căn cứ để xác định mức thuế suất thuế thu nhập doanh nghiệp áp dụng đối với đối tượng này theo quy định được bổ sung tại Điều 13 Luật Thuế thu nhập doanh nghiệp.
1.2. Thuế suất thuế thu nhập doanh nghiệp là 10% trong thời hạn 25 năm
Điểm d khoản 7 Điều 25 Luật Công nghệ cao 2025 bổ sung khoản 1a vào sau khoản 1 Điều 13 Luật Thuế thu nhập doanh nghiệp với nội dung:
“Áp dụng thuế suất 10% trong 25 năm đối với thu nhập của doanh nghiệp quy định tại điểm e1 khoản 2 Điều 12 của Luật này.”
Do Trung tâm nghiên cứu và phát triển công nghệ cao thuộc nhóm đối tượng được quy định tại điểm e1 khoản 2 Điều 12 nên mức thuế suất thuế thu nhập doanh nghiệp ưu đãi được áp dụng là 10% trong thời hạn 25 năm.
Theo quy định trên, cần phân biệt giữa mức thuế suất ưu đãi là 10% và thời hạn áp dụng thuế suất ưu đãi là 25 năm. Thời điểm bắt đầu tính thời gian áp dụng thuế suất ưu đãi được xác định theo quy định về thời gian áp dụng thuế suất ưu đãi tại Luật Thuế thu nhập doanh nghiệp được Luật Công nghệ cao 2025 sửa đổi, bổ sung.
2. Trung tâm nghiên cứu và phát triển công nghệ cao phải đáp ứng tiêu chí gì?
Khoản 5 Điều 11 Luật Công nghệ cao 2025 quy định Trung tâm nghiên cứu và phát triển công nghệ cao đáp ứng tiêu chí về trung tâm nghiên cứu và phát triển theo quy định của pháp luật về khoa học, công nghệ và đổi mới sáng tạo và các tiêu chí được quy định tại khoản này thì được hưởng ưu đãi, hỗ trợ cao nhất theo quy định của pháp luật về đầu tư, pháp luật về thuế, đất đai và quy định khác của pháp luật có liên quan.
Các tiêu chí đối với Trung tâm nghiên cứu và phát triển công nghệ cao được quy định cụ thể về công nghệ, sản phẩm; nhân lực và điều kiện phục vụ hoạt động nghiên cứu và phát triển; đồng thời phải bảo đảm các yêu cầu liên quan đến quốc phòng, an ninh và bảo vệ môi trường.
2.1. Tiêu chí về công nghệ, sản phẩm nghiên cứu và phát triển
Theo điểm a khoản 5 Điều 11 Luật Công nghệ cao 2025, công nghệ, sản phẩm được nghiên cứu và phát triển tại trung tâm phải thuộc Danh mục công nghệ cao được ưu tiên đầu tư phát triển và Danh mục sản phẩm công nghệ cao được khuyến khích phát triển quy định tại Điều 5 và Điều 6 của Luật này.
Như vậy, phạm vi công nghệ và sản phẩm được nghiên cứu, phát triển tại trung tâm là một trong những tiêu chí được pháp luật đặt ra đối với Trung tâm nghiên cứu và phát triển công nghệ cao.
Việc xác định trung tâm không chỉ dựa vào việc có thực hiện hoạt động nghiên cứu và phát triển mà công nghệ, sản phẩm được nghiên cứu và phát triển còn phải thuộc các danh mục tương ứng theo Luật Công nghệ cao 2025.
2.2. Tiêu chí về nhân lực, chi cho nghiên cứu và phát triển, cơ sở vật chất
Theo điểm b khoản 5 Điều 11 Luật Công nghệ cao 2025, Trung tâm nghiên cứu và phát triển công nghệ cao phải đáp ứng tiêu chí về nhân lực trình độ cao; tỷ lệ chi cho hoạt động nghiên cứu và phát triển; cơ sở vật chất, kỹ thuật và hệ thống quản lý chất lượng theo quy chuẩn kỹ thuật quốc gia.
Trường hợp chưa có tiêu chuẩn, quy chuẩn kỹ thuật của Việt Nam thì áp dụng tiêu chuẩn khu vực, nước ngoài phù hợp với từng lĩnh vực hoạt động.
Theo đó, các tiêu chí đối với trung tâm không chỉ tập trung vào đối tượng công nghệ, sản phẩm nghiên cứu mà còn bao gồm các điều kiện phục vụ trực tiếp cho hoạt động nghiên cứu và phát triển như nhân lực, tỷ lệ chi, cơ sở vật chất, kỹ thuật và hệ thống quản lý chất lượng.
2.3. Yêu cầu về quốc phòng, an ninh và bảo vệ môi trường
Điểm c khoản 5 Điều 11 Luật Công nghệ cao 2025 quy định Trung tâm nghiên cứu và phát triển công nghệ cao phải tuân thủ quy định về quốc phòng, an ninh và bảo vệ môi trường.
Bên cạnh việc đáp ứng các tiêu chí nêu trên, khoản 6 Điều 11 Luật Công nghệ cao 2025 quy định việc công nhận Trung tâm nghiên cứu và phát triển công nghệ cao được thực hiện theo quy định của pháp luật về khoa học, công nghệ và đổi mới sáng tạo.
Đồng thời, khoản 9 Điều 11 giao Chính phủ quy định chi tiết Điều này. \
3. Thời gian áp dụng ưu đãi thuế thu nhập doanh nghiệp được xác định thế nào?
Khoản 7 Điều 25 Luật Công nghệ cao 2025 không chỉ bổ sung mức thuế suất 10% trong thời hạn 25 năm mà còn sửa đổi quy định liên quan đến thời gian áp dụng thuế suất ưu đãi và thời gian miễn thuế, giảm thuế.
Do đó, khi xác định chính sách thuế thu nhập doanh nghiệp, cần phân biệt thời gian áp dụng mức thuế suất ưu đãi với thời gian miễn thuế, giảm thuế.
3.1. Thời gian áp dụng thuế suất ưu đãi được tính từ khi nào?
Theo khoản 7 Điều 25 Luật Công nghệ cao 2025, khoản 7 Điều 13 Luật Thuế thu nhập doanh nghiệp được sửa đổi theo hướng thời gian áp dụng thuế suất ưu đãi đối với thu nhập từ thực hiện dự án đầu tư mới của doanh nghiệp được tính từ năm đầu tiên dự án đầu tư mới của doanh nghiệp có doanh thu. Luật-133-2025-QH15
Quy định được sửa đổi cũng đề cập trường hợp doanh nghiệp được cấp văn bản xác nhận sau thời điểm phát sinh doanh thu. Theo đó, đối với các trường hợp được quy định cụ thể, thời gian áp dụng thuế suất ưu đãi được tính kể từ năm được cấp văn bản xác nhận.
Trường hợp doanh nghiệp hoặc dự án đầu tư được cấp Giấy chứng nhận, Giấy xác nhận ưu đãi hoặc văn bản xác nhận nhiều lần thì áp dụng đối với Giấy chứng nhận, Giấy xác nhận ưu đãi hoặc văn bản xác nhận được cấp lần đầu tiên. Luật-133-2025-QH15
Như vậy, khi xác định thời gian áp dụng mức thuế suất ưu đãi, cần căn cứ vào từng trường hợp cụ thể theo quy định về thời điểm phát sinh doanh thu và văn bản xác nhận tương ứng.
3.2. Thời gian miễn thuế, giảm thuế được tính từ khi nào?
Bên cạnh thuế suất ưu đãi, khoản 7 Điều 25 Luật Công nghệ cao 2025 còn sửa đổi khoản 4 Điều 14 Luật Thuế thu nhập doanh nghiệp về thời gian miễn thuế, giảm thuế.
Theo quy định này, thời gian miễn thuế, giảm thuế được tính từ năm đầu tiên có thu nhập chịu thuế từ dự án đầu tư.
Trường hợp không có thu nhập chịu thuế trong 03 năm đầu kể từ năm đầu tiên có doanh thu từ dự án thì thời gian miễn thuế, giảm thuế được tính từ năm thứ 04.
Quy định này cần được phân biệt với thời hạn áp dụng thuế suất ưu đãi 10% trong 25 năm. Một bên là quy định về thuế suất và thời hạn áp dụng thuế suất ưu đãi, còn một bên là quy định về thời điểm tính thời gian miễn thuế, giảm thuế.
4. Trung tâm nghiên cứu và phát triển công nghệ cao còn được hưởng ưu đãi, hỗ trợ nào?
Ngoài chính sách về thuế thu nhập doanh nghiệp, Luật Công nghệ cao 2025 còn quy định các chính sách ưu đãi, hỗ trợ đối với hoạt động nghiên cứu và phát triển công nghệ cao và Trung tâm nghiên cứu và phát triển công nghệ cao.
4.1. Ưu đãi, hỗ trợ đối với hoạt động nghiên cứu và phát triển công nghệ cao
Theo khoản 2 Điều 11 Luật Công nghệ cao 2025, các hoạt động nghiên cứu và phát triển công nghệ cao thuộc Danh mục công nghệ cao được ưu tiên đầu tư phát triển bao gồm nghiên cứu sáng tạo công nghệ cao, công nghệ lõi; nghiên cứu giải mã, làm chủ, cải tiến công nghệ cao; nghiên cứu ứng dụng, thử nghiệm, hoàn thiện công nghệ cao.
Tổ chức, cá nhân thực hiện các hoạt động này được hưởng ưu đãi đối với hoạt động khoa học, công nghệ và đổi mới sáng tạo theo quy định của pháp luật và được áp dụng các chính sách hỗ trợ được quy định tại khoản 3 Điều 11 Luật Công nghệ cao 2025.
Trong đó có các chính sách về ưu tiên bố trí kinh phí; ưu đãi về thuế; hỗ trợ đào tạo nhân lực; hỗ trợ về sở hữu trí tuệ; hỗ trợ sử dụng phòng thí nghiệm dùng chung và cơ sở nghiên cứu công nghệ cao.
4.2. Ưu đãi, hỗ trợ dành cho Trung tâm nghiên cứu và phát triển công nghệ cao
Khoản 4 Điều 11 Luật Công nghệ cao 2025 quy định Nhà nước hỗ trợ tổ chức, cá nhân thành lập, đầu tư xây dựng Trung tâm nghiên cứu và phát triển công nghệ cao thực hiện các hoạt động nghiên cứu và phát triển được quy định tại khoản 2 Điều này.
Đáng chú ý, Trung tâm nghiên cứu và phát triển công nghệ cao đáp ứng đầy đủ các tiêu chí theo khoản 5 Điều 11 được hưởng ưu đãi, hỗ trợ cao nhất theo quy định của pháp luật về đầu tư, pháp luật về thuế, đất đai và quy định khác của pháp luật có liên quan. Luật Công nghệ cao số 133/2025/QH15 có hiệu lực thi hành từ ngày 01/7/2026. Kể từ ngày Luật này có hiệu lực, Luật Công nghệ cao số 21/2008/QH12 hết hiệu lực, trừ các trường hợp chuyển tiếp được Luật quy định.
Trên đây là thông tin về thuế suất thu nhập doanh nghiệp của Trung tâm nghiên cứu và phát triển công nghệ cao. Vui lòng xem chi tiết Luật Công nghệ cao 2025 số 133/2025/QH15 trên LuatVietnam.vn và các tính năng liên quan như: Tình trạng hiệu lực, Lược đồ...