English
 RSS

Ngày 22/7/2025, Cục Thuế tỉnh Bắc Ninh đã ban hanh Công văn 915/BNI-QLDN1 hướng dẫn về thu nhập chịu thuế TNCN đối với khoản chi tiền ăn giữa ca.
Cụ thể, tại Công văn 915/BNI-QLDN1, Cục Thuế tỉnh Bắc Ninh đã hướng dẫn như sau:
Tại khoản 2 Điều 2 Thông tư số 111/2013/TT-BTC ngày 15/8/2013 của Bộ Tài chính quy định, thu nhập từ tiền lương, tiền công là thu nhập người lao động nhận được từ người sử dụng lao động, bao gồm:
....
đ) Các khoản lợi ích bằng tiền hoặc không bằng tiền ngoài tiền lương, tiền công do người sử dụng lao động trả mà người nộp thuế được hưởng dưới mọi hình thức...
...........g) Không tính vào thu nhập chịu thuế đối với cảc khoản sau:
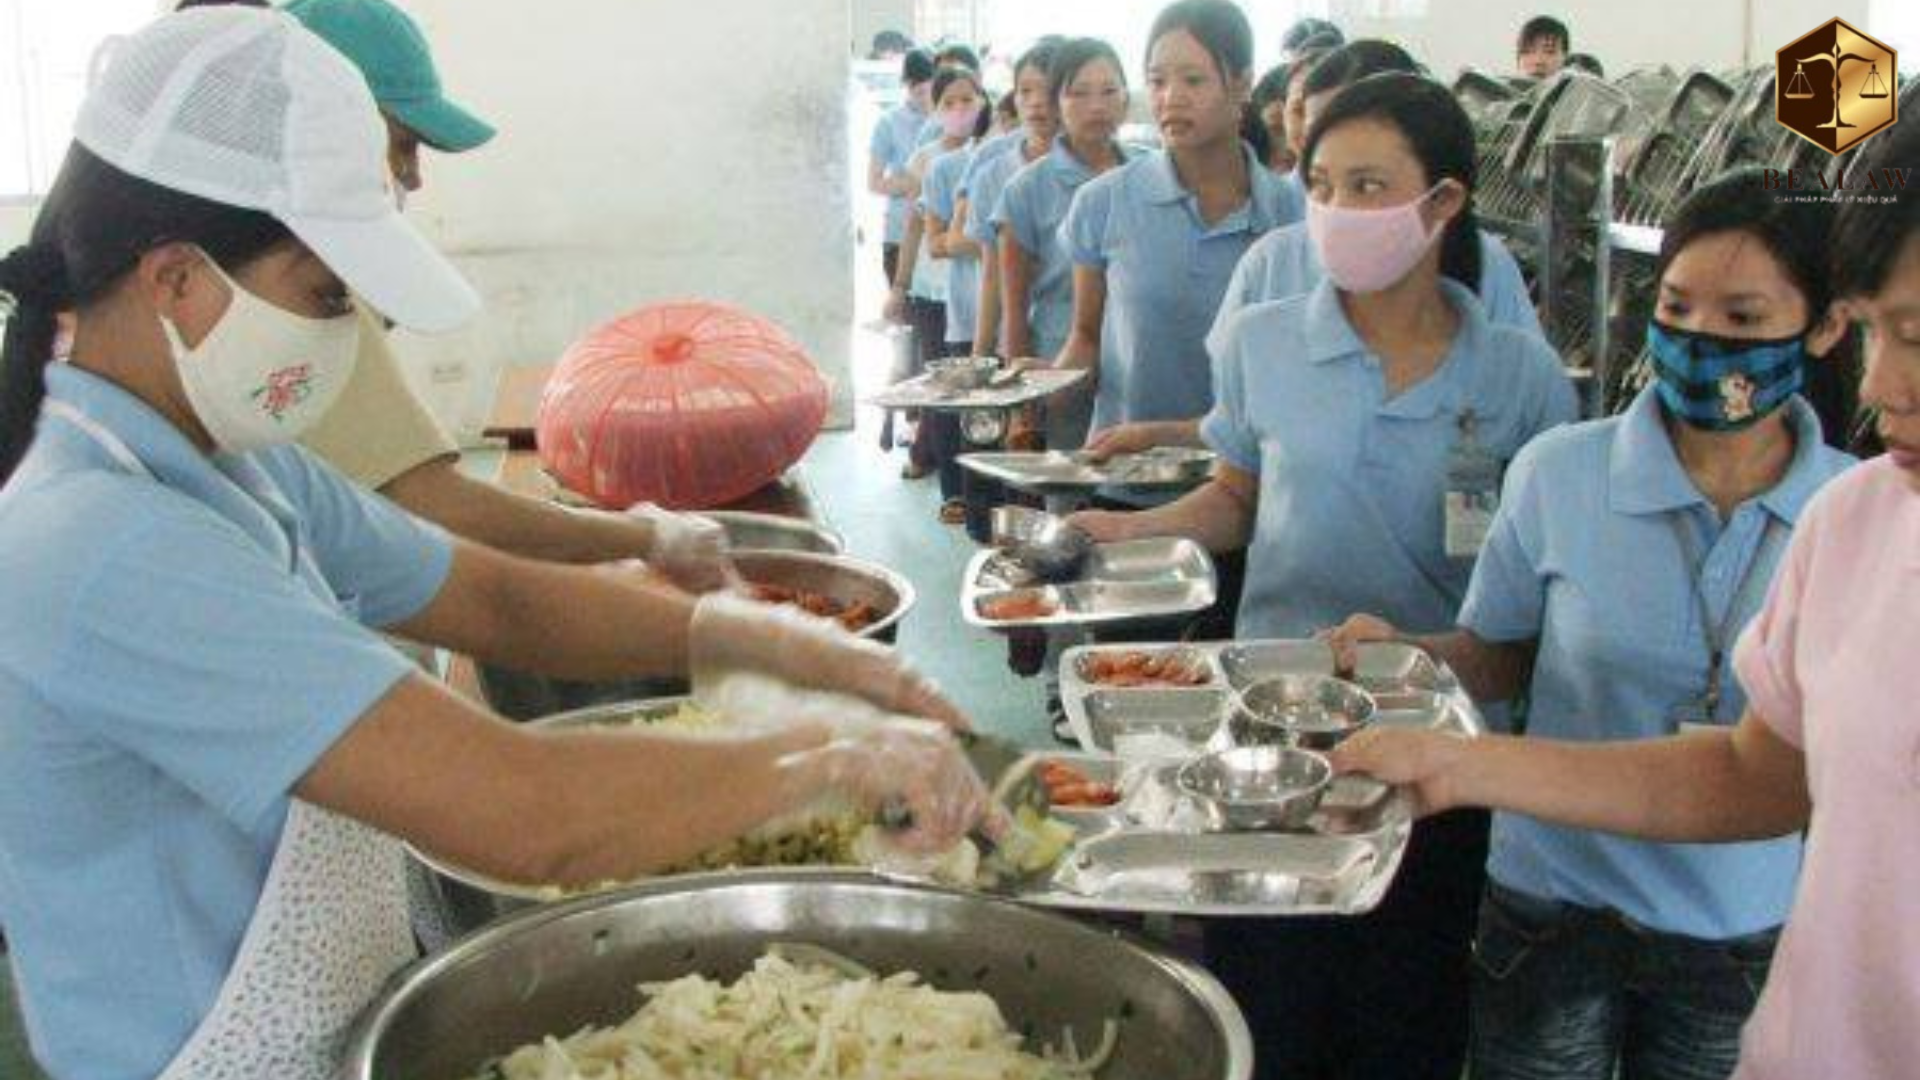
g.5) Khoản tiền ăn giữa ca, ăn trưa do người sử dụng lao động tổ chức bữa ăn giữa ca, ăn trưa cho người lao động dưới các hình thức như trực tiếp nấu ăn, mua suất ăn, cấp phiếu ăn.
Trường hợp người sử dụng lao đông không tổ chức bữa ăn giữa ca, ăn trưa mà chi tiền cho người lao động thì không tính vào thu nhập chịu thuế của cá nhân, nếu mức chi phù hợp với hướng dẫn của Bộ Lao động - Thương binh và Xã hội.
Trường hợp mức chi cao hơn mức hướng dẫn của Bộ Lao động - Thương binh và Xã hội thì phần chi vượt mức phải tính vào thu nhập chịu thuế của cá nhân.
Mức chi cụ thể áp dụng đối với doanh nghiệp Nhà nước và các tổ chức, đơn vị thuộc cơ quan hành chính sự nghiệp, Đảng, Đoàn thể, các Hội không quá mức hướng dẫn của Bộ Lao động - Thương binh và Xã hội. Đối với các doanh nghiệp ngoài Nhà nước và các tổ chức khác, mức chi do thủ trưởng đơn vị thống nhất với chủ tịch công đoàn quyết định nhưng tối đa không vượt quá mức áp dụng đối với doanh nghiệp Nhà nước.
Tại khoản 9 Điều 34 Nghị định số 44/2025/NĐ-CP ngày 28/02/2025 của Chính phủ về quản lý lao động, tiền lương, thù lao, tiền thưởng trong doanh nghiệp nhà nước quy định:
“9. Chế độ ăn giữa ca hoặc ăn định lượng đối với người lao động, Ban điều hành, Thành viên Hội đồng, Kiểm soát viên được thực hiện theo thỏa thuận trong thỏa ước lao động tập thể hoặc nội quy, quy chế của doanh nghiệp theo quy định của Bộ luật Lao động.”
Căn cứ các quy định trên, trường hợp Công ty phát sinh khoản chi cho bữa ăn giữa ca cho người lao động làm việc tại Công ty, nếu khoản chi này được quy định cụ thể về điều kiện hưởng, mức hưởng trong hợp đồng lao động, thỏa ước lao động tập thể hoặc nội quy, quy chế của Công ty thì việc xác định thu nhập chịu thuế TNCN đối với khoản chi này (kể từ ngày 15/6/2025 trở đi) như sau:
- Trường hợp Công ty tổ chức nấu ăn (hoặc mua suất ăn) cho người lao động thì khoản tiền ăn giữa ca này không tính vào thu nhập chịu thuế TNCN của người lao động.
- Trường hợp Công ty không tổ chức nấu ăn (hoặc mua suất ăn) mà thực hiện chi bằng tiền cho người lao động, nếu mức chi bằng tiền phù hợp với quy định tại hợp đồng lao động, thỏa ước lao động tập thể hoặc nội quy, quy chế của Công ty thì không tính vào thu nhập chịu thuế TNCN.
Nếu mức chi tiền vượt quá quy định thì phần vượt sẽ tính vào thu nhập chịu thuế TNCN.
Công ty căn cứ các quy định của pháp luật và hồ sơ thực tế tại Công ty để thực hiện theo đúng quy định.