English
 RSS

Giới thiệu Bảng so sánh Nghị định 252/2026/NĐ-CP với Nghị định 126/2020/NĐ-CP quy định chi tiết Luật Quản lý thuế
Từ ngày 01/7/2026, Nghị định 252/2026/NĐ-CP chính thức có hiệu lực, thay thế Nghị định 126/2020/NĐ-CP (đã được sửa đổi, bổ sung), quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế 2025.
Nghị định mới bổ sung nhiều quy định quan trọng về đăng ký thuế, khai thuế, công khai thông tin người nộp thuế, chuyển đổi số trong quản lý thuế và đơn giản hóa thủ tục hành chính.
Để giúp doanh nghiệp, kế toán và người làm thuế nhanh chóng nắm bắt những thay đổi này, LuatVietnam đã tổng hợp Bảng so sánh Nghị định 252/2026/NĐ-CP với Nghị định 126/2020/NĐ-CP theo từng nhóm nội dung, đối chiếu quy định cũ và quy định mới một cách trực quan, dễ hiểu.
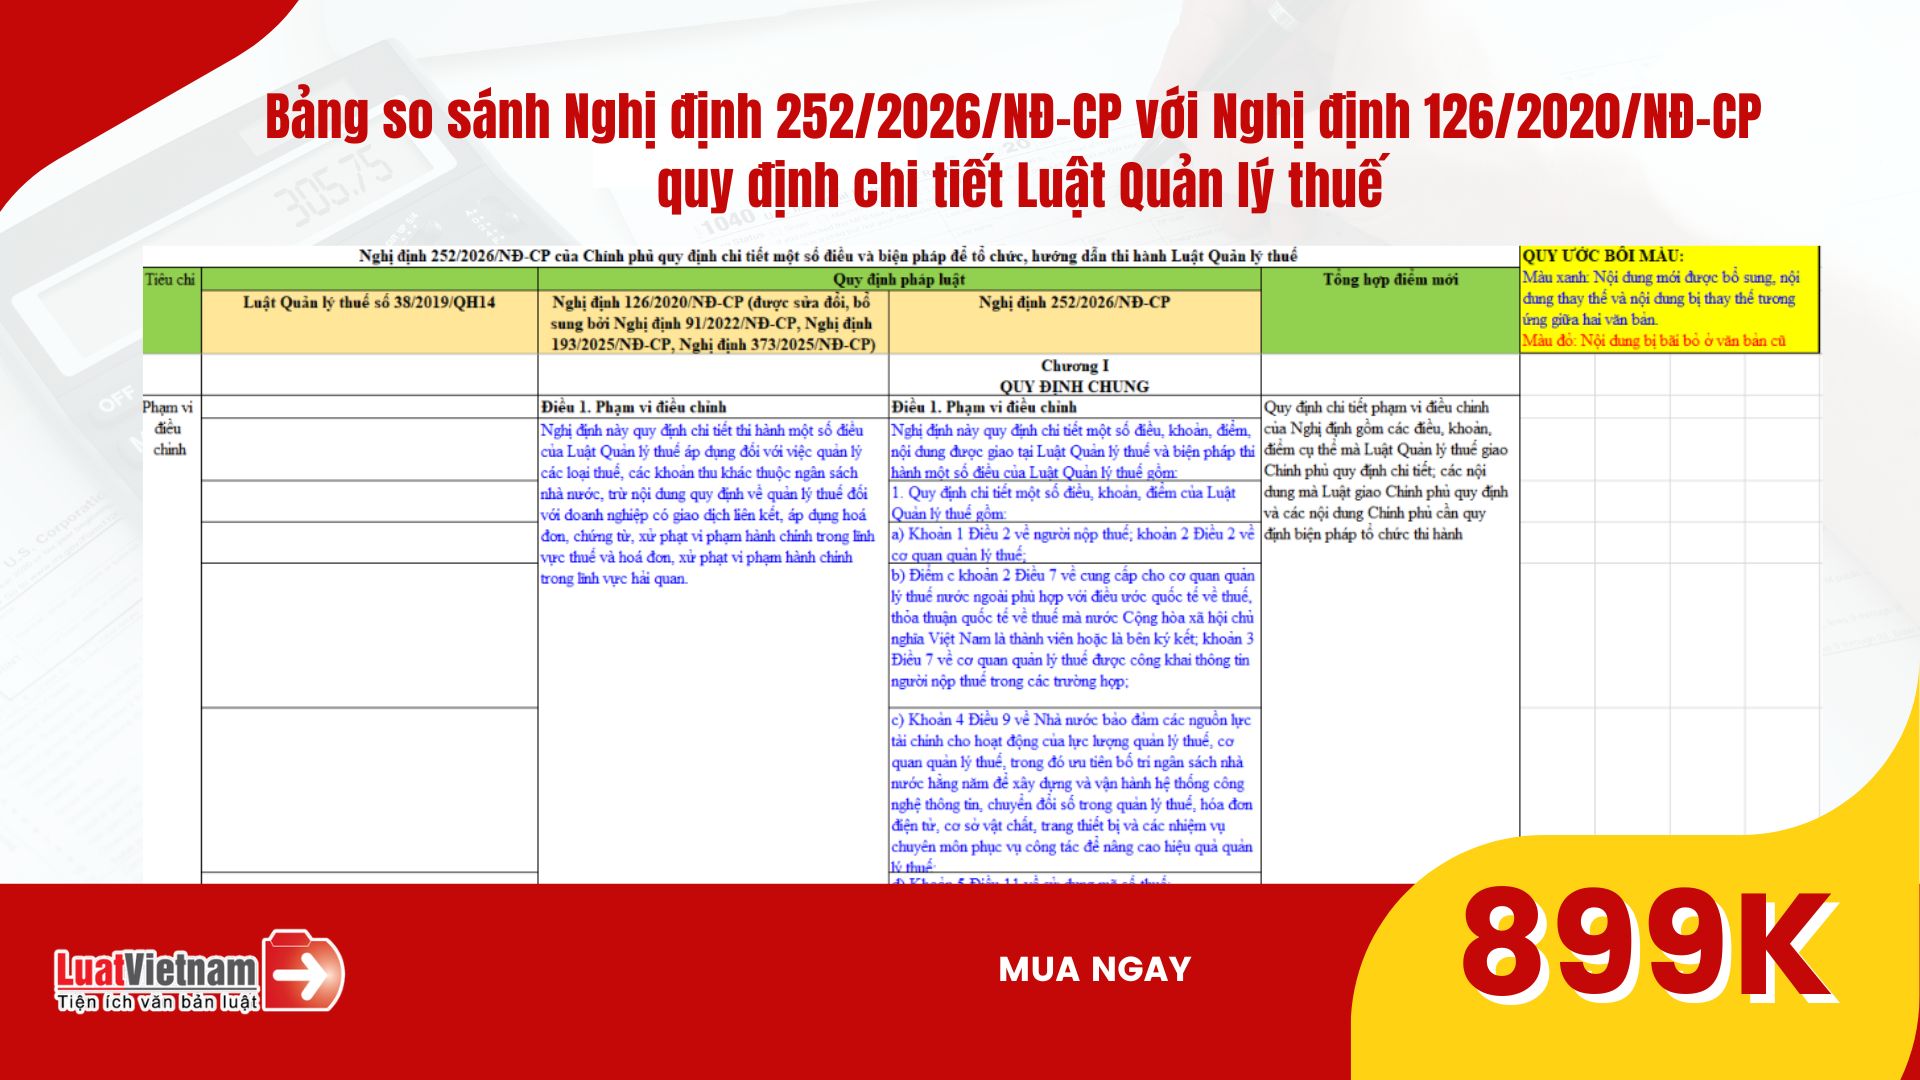
Bảng so sánh Nghị định 252/2026/NĐ-CP với Nghị định 126/2020/NĐ-CP quy định chi tiết Luật Quản lý thuế được thể hiện theo bố cục như sau:
| Tiêu chí | Nghị định 126/2020/NĐ-CP | Nghị định 252/2026/NĐ-CP | Điểm mới |
|---|---|---|---|
| Phạm vi điều chỉnh | Quy định chi tiết thi hành một số điều của Luật Quản lý thuế 2019. | Quy định chi tiết các điều, khoản được Luật Quản lý thuế 2025 giao Chính phủ quy định và các biện pháp tổ chức thi hành. | Mở rộng phạm vi điều chỉnh, bám sát Luật Quản lý thuế 2025. |
| Người nộp thuế | Quy định theo Luật Quản lý thuế 2019. | Quy định chi tiết đối tượng là người nộp thuế, cơ quan quản lý thuế theo Luật Quản lý thuế 2025. | Cập nhật theo phạm vi điều chỉnh của Luật mới. |
| Công khai thông tin người nộp thuế | Có quy định về công khai thông tin. | Quy định cụ thể các trường hợp cơ quan thuế được công khai thông tin người nộp thuế. | Làm rõ các trường hợp được công khai thông tin. |
| Chuyển đổi số trong quản lý thuế | Chưa quy định riêng. | Nhà nước ưu tiên đầu tư hạ tầng CNTT, chuyển đổi số, hóa đơn điện tử phục vụ quản lý thuế. | Bổ sung quy định về chuyển đổi số trong quản lý thuế. |
| Trao đổi thông tin với nước ngoài | Quy định về cung cấp thông tin theo quy định hiện hành. | Quy định việc cung cấp thông tin cho cơ quan thuế nước ngoài theo điều ước, thỏa thuận quốc tế về thuế. | Mở rộng cơ sở pháp lý cho hợp tác quốc tế về thuế. |
| Đăng ký thuế | Quy định về hồ sơ, thủ tục đăng ký thuế. | Cập nhật hồ sơ, thủ tục đăng ký thuế theo Luật Quản lý thuế 2025. | Đồng bộ với quy định của Luật mới. |
| Khai thuế | Quy định các trường hợp khai thuế, hồ sơ khai thuế. | Bổ sung, sửa đổi một số trường hợp khai thuế, khai bổ sung, khai thay, nộp thay. | Hoàn thiện quy định về khai thuế theo thực tiễn. |
| Thời hạn nộp hồ sơ khai thuế | Theo quy định của Luật Quản lý thuế 2019. | Cập nhật thời hạn, trường hợp đặc thù theo Luật Quản lý thuế 2025. | Điều chỉnh phù hợp quy định mới. |
| Hoàn thuế, miễn thuế | Quy định theo Luật Quản lý thuế 2019. | Cập nhật trình tự, thủ tục hoàn thuế, miễn thuế theo Luật Quản lý thuế 2025. | Đồng bộ với Luật mới. |
| Quản lý nợ thuế | Quy định về khoanh nợ, xóa nợ tiền thuế. | Sửa đổi quy định về xử lý nợ thuế, khoanh nợ theo Luật Quản lý thuế 2025. | Hoàn thiện cơ chế xử lý nợ thuế. |
| Giao dịch điện tử trong quản lý thuế | Có quy định nhưng chưa toàn diện. | Khuyến khích, mở rộng thực hiện giao dịch điện tử thông qua Hệ thống thông tin quản lý thuế. | Đẩy mạnh số hóa thủ tục thuế. |
| Hiệu lực thi hành | Có hiệu lực từ 05/12/2020. | Có hiệu lực từ 01/7/2026. | Thay thế Nghị định 126 để hướng dẫn thi hành Luật Quản lý thuế 2025. |