English
 RSS

Giới thiệu Bảng so sánh Nghị định 255/2026/NĐ-CP với Nghị định 132/2020/NĐ-CP
Không chỉ liệt kê các điểm mới, Bảng so sánh Nghị định 255/2026/NĐ-CP với Nghị định 132/2020/NĐ-CP của LuatVietnam giúp người đọc có cái nhìn toàn diện về những thay đổi trong quy định quản lý thuế đối với doanh nghiệp có giao dịch liên kết thông qua việc đối chiếu trực tiếp từng nội dung tương ứng.
Mỗi nội dung được trình bày theo các tiêu chí gồm quy định cũ, quy định mới và điểm mới đáng chú ý, qua đó giúp người đọc nhanh chóng nhận biết quy định nào được kế thừa, sửa đổi, bổ sung hoặc bãi bỏ; đồng thời tiết kiệm thời gian nghiên cứu và hạn chế bỏ sót những thay đổi quan trọng.
Đây là tài liệu tham khảo hữu ích đối với doanh nghiệp có phát sinh giao dịch liên kết, bộ phận kế toán, thuế và pháp chế doanh nghiệp, tổ chức tư vấn thuế, kiểm toán viên, luật sư, cơ quan quản lý thuế và những người thường xuyên cập nhật chính sách pháp luật về thuế.
Chỉ với một bảng so sánh, người dùng có thể nhanh chóng xác định những nội dung cần lưu ý về phạm vi điều chỉnh, nguyên tắc quản lý thuế, hồ sơ xác định giá giao dịch liên kết, Báo cáo lợi nhuận liên quốc gia và các trường hợp xác định quan hệ liên kết để kịp thời áp dụng theo Nghị định 255/2026/NĐ-CP.
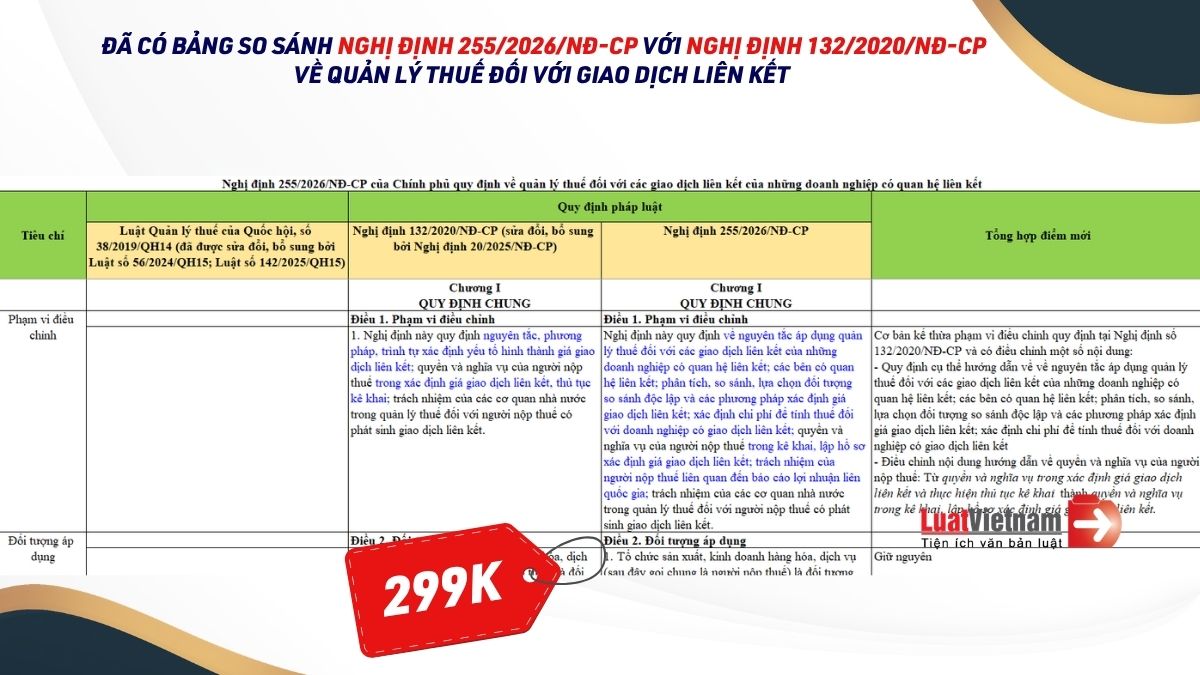
Một số điểm mới được thể hiện trong bảng so sánh Nghị định 255/2026/NĐ-CP với Nghị định 132/2020/NĐ-CP về quản lý thuế đối với các giao dịch liên kết:
|
Tiêu chí |
Quy định cũ |
Quy định mới |
Điểm mới đáng chú ý |
|
Phạm vi điều chỉnh |
Quy định nguyên tắc, phương pháp, trình tự xác định yếu tố hình thành giá giao dịch liên kết; quyền, nghĩa vụ của người nộp thuế trong xác định giá và kê khai. |
Quy định cụ thể hơn về nguyên tắc quản lý thuế, các bên liên kết, phân tích so sánh, phương pháp xác định giá, xác định chi phí được trừ, kê khai và lập hồ sơ giao dịch liên kết, Báo cáo lợi nhuận liên quốc gia. |
Làm rõ và hệ thống hóa đầy đủ các nội dung quản lý thuế đối với giao dịch liên kết; nhấn mạnh nghĩa vụ kê khai và lập hồ sơ xác định giá giao dịch liên kết. |
|
Đối tượng áp dụng |
Liệt kê cơ quan thuế gồm Tổng cục Thuế, Cục Thuế và Chi cục Thuế. |
Chỉ quy định chung là “cơ quan thuế”. |
Không còn liệt kê cụ thể các cấp cơ quan thuế, phù hợp với tổ chức bộ máy và quy định hiện hành. |
|
Nguyên tắc đối với người nộp thuế |
Người nộp thuế phải loại trừ yếu tố làm giảm nghĩa vụ thuế do quan hệ liên kết chi phối. |
Tiếp tục giữ nguyên nguyên tắc này. |
Không thay đổi nghĩa vụ cơ bản của người nộp thuế trong xác định giá giao dịch liên kết. |
|
Nguyên tắc quản lý, kiểm tra của cơ quan thuế |
Quy định cụ thể cơ quan thuế quản lý, kiểm tra, thanh tra theo nguyên tắc giao dịch độc lập và bản chất giao dịch. |
Dẫn chiếu thực hiện theo nguyên tắc quản lý thuế và kiểm tra thuế tại Luật Quản lý thuế số 108/2025/QH15. |
Bỏ nội dung “thanh tra” và không còn liệt kê chi tiết nguyên tắc tại Nghị định; chuyển sang dẫn chiếu Luật Quản lý thuế để bảo đảm thống nhất. |
|
Khái niệm giao dịch liên kết |
Nội dung được quy định tại phần phạm vi điều chỉnh của Nghị định. |
Đưa vào Điều 4 về giải thích từ ngữ, nội dung cơ bản không thay đổi. |
Sắp xếp lại vị trí quy định, không làm thay đổi phạm vi các giao dịch liên kết. |
|
Khái niệm Hiệp định thuế |
Giải thích trực tiếp là hiệp định tránh đánh thuế hai lần và ngăn ngừa trốn lậu thuế ký giữa Việt Nam với các quốc gia, vùng lãnh thổ. |
Dẫn chiếu khái niệm tại Nghị định 236/2025/NĐ-CP. |
Chuyển từ giải thích trực tiếp sang dẫn chiếu quy định hiện hành. |
|
Khái niệm công ty mẹ tối cao |
Giải thích cụ thể các đặc điểm về quyền sở hữu và báo cáo tài chính hợp nhất của công ty mẹ tối cao. |
Dẫn chiếu khoản 4 Điều 3 Nghị quyết 107/2023/QH15. |
Thống nhất khái niệm với quy định về thuế thu nhập doanh nghiệp bổ sung theo cơ chế chống xói mòn cơ sở thuế toàn cầu. |
|
Tổ chức thay mặt nộp Báo cáo lợi nhuận liên quốc gia |
Là tổ chức được công ty mẹ tối cao ủy quyền nộp báo cáo cho cơ quan thuế. |
Là thành viên tập đoàn đa quốc gia được công ty mẹ tối cao chỉ định lập và nộp báo cáo tại quốc gia, vùng lãnh thổ nơi thành viên đó là đối tượng cư trú thuế. |
Làm rõ chủ thể được chỉ định, nội dung trách nhiệm và nơi nộp Báo cáo lợi nhuận liên quốc gia. |
|
Hồ sơ quốc gia |
Là thông tin về giao dịch liên kết, chính sách và phương pháp xác định giá của người nộp thuế. |
Xác định là thông tin của người nộp thuế tại Việt Nam. |
Bổ sung cụm từ “tại Việt Nam”, làm rõ phạm vi thông tin phải lập trong Hồ sơ quốc gia. |
|
Tình trạng không thực hiện trao đổi thông tin một cách hệ thống |
Chưa có khái niệm riêng. |
Bổ sung khái niệm về trường hợp quốc gia, vùng lãnh thổ tạm ngừng hoặc liên tục không trao đổi Báo cáo lợi nhuận liên quốc gia, khiến cơ quan thuế Việt Nam không nhận được báo cáo. |
Bổ sung thuật ngữ mới làm cơ sở xác định nghĩa vụ liên quan đến Báo cáo lợi nhuận liên quốc gia. |
|
Khái niệm các bên có quan hệ liên kết |
Nghị định trực tiếp quy định hai nhóm quan hệ: một bên tham gia điều hành, kiểm soát, góp vốn hoặc đầu tư vào bên kia; hoặc các bên cùng chịu sự chi phối của một bên khác. |
Dẫn chiếu khoản 17 Điều 4 Luật Quản lý thuế số 108/2025/QH15. |
Không còn quy định lại khái niệm tại Nghị định, bảo đảm thống nhất với Luật Quản lý thuế. |
|
Trường hợp cho vay, bảo lãnh không xác định quan hệ liên kết |
Loại trừ một số trường hợp bên cho vay, bảo lãnh là tổ chức hoạt động theo Luật Các tổ chức tín dụng và không tham gia điều hành, kiểm soát, góp vốn, đầu tư. |
Tiếp tục giữ các trường hợp loại trừ và bổ sung trường hợp chủ nợ, bên bảo lãnh là tổ chức do Nhà nước sở hữu 100% vốn điều lệ, có chức năng mua, bán, xử lý nợ và không tham gia điều hành, kiểm soát, góp vốn, đầu tư vào bên nợ. |
Mở rộng trường hợp không áp dụng tiêu chí xác định quan hệ liên kết đối với hoạt động cho vay, bảo lãnh của tổ chức xử lý nợ do Nhà nước sở hữu 100% vốn điều lệ. |
|
Quan hệ liên kết thông qua mượn, cho mượn |
Chỉ quy định giao dịch vay, cho vay có giá trị ít nhất bằng 10% vốn góp của chủ sở hữu. |
Bổ sung giao dịch mượn, cho mượn có giá trị ít nhất bằng 10% vốn góp của chủ sở hữu tại thời điểm phát sinh giao dịch. |
Mở rộng trường hợp xác định quan hệ liên kết, bao gồm cả giao dịch mượn và cho mượn với cá nhân có quan hệ điều hành, kiểm soát hoặc quan hệ gia đình theo quy định. |
|
Các tiêu chí liên kết khác |
Quy định các trường hợp liên kết thông qua tỷ lệ vốn góp, quyền chỉ định lãnh đạo, kiểm soát, quan hệ gia đình, trụ sở chính – cơ sở thường trú và tổ chức tín dụng với công ty con, công ty kiểm soát, công ty liên kết. |
Cơ bản tiếp tục giữ nguyên các tiêu chí này. |
Không có thay đổi đáng kể, chủ yếu cập nhật căn cứ dẫn chiếu Luật Các tổ chức tín dụng hiện hành. |
Cách tải về Bảng so sánh Nghị định 255/2026/NĐ-CP với Nghị định 132/2020/NĐ-CP
📞 Liên hệ ngay LuatVietnam theo số 0936385236 (điện thoại/Zalo) để nhận bản So sánh hoặc để được hỗ trợ đăng ký mua.