English
 RSS
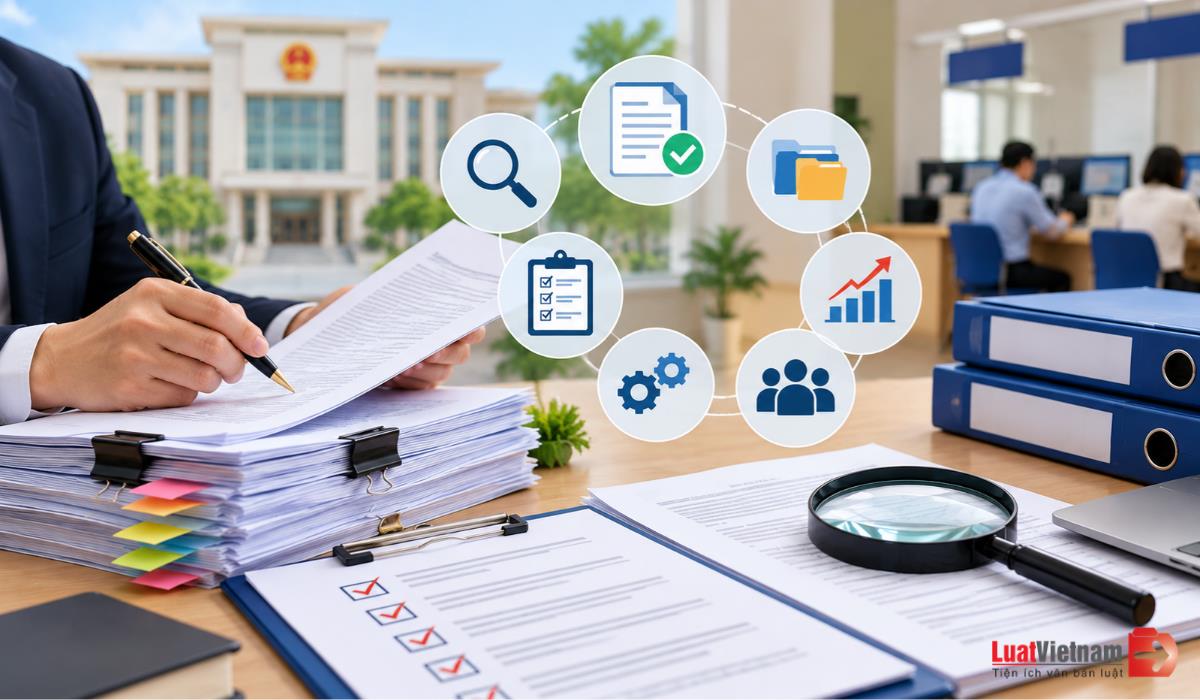
Việc rà soát, đánh giá thủ tục hành chính giúp phát hiện những quy định không còn phù hợp, gây khó khăn cho người dân và doanh nghiệp. Vậy thủ tục hành chính phải được rà soát, đánh giá theo những nội dung nào theo Nghị định 385/2026/NĐ-CP?
- 1. Thủ tục hành chính phải được rà soát, đánh giá theo những nội dung nào?
- 1.1. Rà soát, đánh giá tình hình thực hiện thủ tục hành chính
- 1.2. Rà soát, đánh giá thủ tục hành chính nội bộ
- 1.3. Rà soát, đánh giá việc áp dụng phương thức quản lý theo mức độ rủi ro
- 1.4. Rà soát, đánh giá việc bảo đảm nguyên tắc cạnh tranh
- 1.5. Rà soát, đánh giá việc ứng dụng công nghệ thông tin và chuyển đổi số
- 1.6. Rà soát, đánh giá nhóm thủ tục hành chính liên thông
- 2. Những thủ tục hành chính nào được ưu tiên rà soát, đánh giá?
- 3. Việc rà soát, đánh giá thủ tục hành chính được thực hiện như thế nào?
- 4. Kết quả rà soát, đánh giá thủ tục hành chính được sử dụng để làm gì?
1. Thủ tục hành chính phải được rà soát, đánh giá theo những nội dung nào?
Điều 31 Nghị định 385/2026/NĐ-CP quy định việc rà soát, đánh giá thủ tục hành chính được thực hiện theo 06 nhóm nội dung sau đây:
- Tình hình thực hiện thủ tục hành chính;
- Thủ tục hành chính nội bộ;
- Việc áp dụng phương thức quản lý theo mức độ rủi ro;
- Bảo đảm nguyên tắc cạnh tranh;
- Ứng dụng công nghệ thông tin và chuyển đổi số;
- Nhóm thủ tục hành chính liên thông.
Tùy theo từng nhóm, nội dung rà soát, đánh giá được xác định cụ thể như sau:
1.1. Rà soát, đánh giá tình hình thực hiện thủ tục hành chính
Đối với tình hình thực hiện thủ tục hành chính, khoản 1 Điều 31 Nghị định 385/2026/NĐ-CP xác định 07 nội dung cần xem xét, đánh giá, gồm:
Thứ nhất, mức độ phù hợp của thủ tục hành chính, bao gồm:
- Mức độ phù hợp với mục tiêu quản lý nhà nước đã được xác định khi ban hành.
- Mức độ đáp ứng yêu cầu phát triển kinh tế - xã hội, đổi mới sáng tạo, chuyển đổi số, phát triển khoa học, công nghệ và yêu cầu quản lý nhà nước trong từng thời kỳ.
Thứ hai, hiệu quả tổ chức thực hiện thủ tục hành chính theo các tiêu chí do Bộ Tư pháp hướng dẫn.
Thứ ba, mức độ đơn giản, minh bạch và tính hợp lý của thủ tục hành chính, bao gồm:
- Mức độ đơn giản, minh bạch, rõ ràng, khả thi và dễ tiếp cận.
- Mức độ hợp lý của thành phần hồ sơ, yêu cầu, điều kiện, trình tự, cách thức thực hiện và thời hạn giải quyết.
- Cắt giảm các thủ tục hành chính có kết quả giải quyết là thành phần hồ sơ của thủ tục hành chính.
Thứ tư, khả năng cắt giảm, đơn giản hóa thủ tục hành chính dựa trên dữ liệu.
Thứ năm, tính thống nhất, đồng bộ trong quá trình thực hiện, tập trung vào:
- Tính thống nhất, đồng bộ giữa các cơ quan, đơn vị trong quá trình tổ chức thực hiện thủ tục hành chính.
- Việc phát sinh yêu cầu ngoài quy định.
- Tình trạng áp dụng pháp luật không thống nhất hoặc gây khó khăn, phiền hà cho cá nhân, tổ chức trong quá trình giải quyết.
Thứ sáu, mức độ hài lòng và khả năng tuân thủ của cá nhân, tổ chức, đồng thời xem xét các phản ánh, kiến nghị, khó khăn, vướng mắc phát sinh trong quá trình thực hiện thủ tục hành chính.
Thứ bảy, tác động của thủ tục hành chính đối với hoạt động đầu tư, sản xuất, kinh doanh, môi trường cạnh tranh, năng lực đổi mới sáng tạo, hoạt động của doanh nghiệp nhỏ và vừa, việc thực hiện chuyển đổi số và các nhóm đối tượng chịu tác động khác.
1.2. Rà soát, đánh giá thủ tục hành chính nội bộ
Đối với thủ tục hành chính nội bộ, khoản 2 Điều 31 Nghị định 385/2026/NĐ-CP quy định 03 nội dung rà soát, đánh giá:
- Bảo đảm quy định đầy đủ bộ phận cấu thành của thủ tục hành chính.
- Sự cần thiết, tính hợp lý, đáp ứng yêu cầu quản lý nhà nước.
- Mức độ liên thông, kết nối, chia sẻ dữ liệu theo quy định của pháp luật.
1.3. Rà soát, đánh giá việc áp dụng phương thức quản lý theo mức độ rủi ro
Bên cạnh việc xem xét tình hình thực hiện và các thủ tục nội bộ, hoạt động rà soát còn bao gồm việc đánh giá phương thức quản lý theo mức độ rủi ro.
Cụ thể, khoản 3 Điều 31 Nghị định 385/2026/NĐ-CP yêu cầu xem xét:
- Mức độ phù hợp của việc phân loại đối tượng quản lý theo mức độ rủi ro trong tổ chức thực hiện thủ tục hành chính.
- Khả năng áp dụng các biện pháp giảm tiền kiểm, tăng cường hậu kiểm và giám sát tuân thủ trên cơ sở quản lý rủi ro.
- Khả năng miễn, giảm yêu cầu hồ sơ, tần suất kiểm tra, thời hạn giải quyết hoặc áp dụng thủ tục đơn giản hơn đối với đối tượng có mức độ rủi ro thấp hoặc có lịch sử tuân thủ tốt.
1.4. Rà soát, đánh giá việc bảo đảm nguyên tắc cạnh tranh
Một nội dung khác cần được xem xét là việc bảo đảm nguyên tắc cạnh tranh trong thực hiện thủ tục hành chính.
Căn cứ khoản 4 Điều 31 Nghị định 385/2026/NĐ-CP, nội dung rà soát, đánh giá việc bảo đảm nguyên tắc cạnh tranh bao gồm:
- Mức độ hạn chế quyền gia nhập, mở rộng, duy trì hoặc rút khỏi thị trường của cá nhân, tổ chức.
- Mức độ tạo ra lợi thế hoặc bất lợi cạnh tranh giữa các cá nhân, tổ chức tham gia thị trường.
- Mức độ hạn chế khả năng cạnh tranh, đổi mới sáng tạo, ứng dụng công nghệ, lựa chọn của người tiêu dùng và sự phát triển của thị trường.
1.5. Rà soát, đánh giá việc ứng dụng công nghệ thông tin và chuyển đổi số
Đối với việc ứng dụng công nghệ thông tin và chuyển đổi số, khoản 5 Điều 31 Nghị định 385/2026/NĐ-CP xác định 05 nội dung đánh giá, gồm:
- Mức độ liên thông, tích hợp, kết nối, chia sẻ và tái sử dụng dữ liệu trong quá trình giải quyết thủ tục hành chính.
- Khả năng thực hiện thủ tục hành chính trên môi trường điện tử; mức độ cung cấp dịch vụ công trực tuyến toàn trình, một phần hoặc chủ động.
- Mức độ tự động hóa trong tiếp nhận, xử lý, theo dõi, giám sát và trả kết quả giải quyết thủ tục hành chính.
- Mức độ hợp lý, hiệu quả của việc tích hợp, liên thông, cung cấp dịch vụ công theo nhóm thủ tục hành chính có liên quan.
- Khả năng khai thác, sử dụng dữ liệu số, định danh điện tử, chữ ký số, thanh toán điện tử và các nền tảng số phục vụ giải quyết thủ tục hành chính.
1.6. Rà soát, đánh giá nhóm thủ tục hành chính liên thông
Cuối cùng, đối với nhóm thủ tục hành chính liên thông, khoản 6 Điều 31 Nghị định 385/2026/NĐ-CP yêu cầu đánh giá các nội dung sau:
- Sự cần thiết của thủ tục hành chính trong mối quan hệ của nhóm thủ tục hành chính liên thông.
- Sự trùng lặp về thành phần hồ sơ, khả năng kế thừa kết quả giải quyết thủ tục hành chính giữa các thủ tục hành chính liên thông.
- Tính hợp lý của các thủ tục hành chính trong mối quan hệ của nhóm thủ tục hành chính liên thông.
- Các nội dung quy định tại khoản 1, khoản 3, khoản 4 và khoản 5 Điều 31 đối với từng thủ tục hành chính trong nhóm thủ tục hành chính liên thông.
Ngoài những nội dung nêu trên, khoản 7 Điều 31 Nghị định 385/2026/NĐ-CP giao Bộ trưởng Bộ Tư pháp hướng dẫn việc rà soát, đánh giá thủ tục hành chính.
2. Những thủ tục hành chính nào được ưu tiên rà soát, đánh giá?
Không chỉ quy định nội dung đánh giá, Nghị định 385/2026/NĐ-CP còn xác định những trường hợp cần được ưu tiên rà soát. Cụ thể, khoản 3 Điều 30 Nghị định này quy định 08 trường hợp sau:
- Có số lượng hồ sơ phát sinh lớn hoặc tần suất thực hiện cao;
- Có chi phí tuân thủ lớn, thời gian giải quyết kéo dài hoặc phát sinh nhiều khâu trung gian;
- Có tác động lớn đến hoạt động đầu tư, sản xuất, kinh doanh, môi trường cạnh tranh, đổi mới sáng tạo và đời sống của người dân;
- Có nhiều phản ánh, kiến nghị, khiếu nại hoặc phát sinh khó khăn, vướng mắc trong quá trình thực hiện;
- Có thành phần hồ sơ, yêu cầu, điều kiện, quy trình xử lý phức tạp, chồng chéo hoặc phát sinh yêu cầu ngoài quy định;
- Có khả năng tích hợp, liên thông, điện tử hóa hoặc áp dụng phương thức quản lý theo mức độ rủi ro;
- Có sự thay đổi về yêu cầu quản lý nhà nước, công nghệ, dữ liệu hoặc điều kiện phát triển kinh tế - xã hội làm ảnh hưởng đến tính phù hợp của thủ tục hành chính;
- Không phát sinh hồ sơ trong 03 năm liên tiếp.
Như vậy, những thủ tục có tần suất thực hiện cao, phát sinh chi phí lớn, gây nhiều khó khăn trong quá trình giải quyết hoặc không phát sinh hồ sơ trong 03 năm liên tiếp đều thuộc diện được ưu tiên rà soát, đánh giá.
3. Việc rà soát, đánh giá thủ tục hành chính được thực hiện như thế nào?
Về cách thức thực hiện, Điều 33 Nghị định 385/2026/NĐ-CP quy định việc rà soát, đánh giá thủ tục hành chính phải dựa trên việc thống kê, tập hợp đầy đủ các thủ tục và quy định có liên quan, đồng thời bảo đảm sự tham gia của những đối tượng chịu tác động trực tiếp.
Quá trình này được thực hiện như sau:
Bước 1: Thống kê, tập hợp thủ tục hành chính cần rà soát
Trước khi tiến hành rà soát, khoản 1 Điều 33 Nghị định 385/2026/NĐ-CP yêu cầu thống kê, tập hợp đầy đủ các thủ tục hành chính và các quy định có liên quan cần xem xét.
Việc xem xét, đánh giá được thực hiện theo những nội dung quy định tại Điều 29, Điều 30 và Điều 31 Nghị định này. Trong đó, cần xem xét tính cần thiết, hợp lý, hợp pháp, khả thi, hiệu quả của thủ tục hành chính và chi phí tuân thủ phát sinh trong thực tế.
Bước 2: Rà soát, đánh giá theo nhóm thủ tục hành chính
Đối với những thủ tục có liên quan chặt chẽ với nhau, trong đó kết quả thực hiện thủ tục này là tiền đề để thực hiện thủ tục tiếp theo, khoản 2 Điều 33 yêu cầu tiến hành rà soát, đánh giá theo:
- Nhóm các quy định của thủ tục hành chính.
- Nhóm các quy định có liên quan đến thủ tục hành chính được rà soát, đánh giá.
Bước 3: Thực hiện rà soát, đánh giá theo kế hoạch hoặc chỉ đạo
Về trách nhiệm triển khai, khoản 3 Điều 33 quy định bộ, cơ quan ngang bộ và Ủy ban nhân dân cấp tỉnh tiến hành rà soát, đánh giá theo kế hoạch hoặc theo sự chỉ đạo của Chính phủ, Thủ tướng Chính phủ.
Kết quả thực hiện của các cơ quan này là cơ sở để tiến hành cắt giảm, đơn giản hóa thủ tục hành chính.
Bước 4: Huy động sự tham gia của đối tượng chịu tác động
Khoản 4 Điều 33 yêu cầu huy động sự tham gia rà soát của các đối tượng chịu sự tác động trực tiếp của thủ tục hành chính.
4. Kết quả rà soát, đánh giá thủ tục hành chính được sử dụng để làm gì?
Sau khi hoàn thành việc rà soát, đánh giá, kết quả thu được được sử dụng làm cơ sở để xem xét, điều chỉnh các quy định và phương thức giải quyết thủ tục hành chính.
Theo khoản 4 Điều 30 Nghị định 385/2026/NĐ-CP, kết quả rà soát, đánh giá thủ tục hành chính là căn cứ để:
- Xây dựng, phê duyệt và tổ chức thực hiện phương án đơn giản hóa thủ tục hành chính.
- Sửa đổi, bổ sung, thay thế, bãi bỏ thủ tục hành chính hoặc quy định có liên quan.
- Điều chỉnh quy trình, phương thức giải quyết thủ tục hành chính theo hướng đơn giản, thuận tiện, số hóa và lấy người dân, doanh nghiệp làm trung tâm.
- Hoàn thiện cơ chế quản lý theo mức độ rủi ro, tăng cường hậu kiểm, giảm tiền kiểm đối với đối tượng có mức độ tuân thủ cao.
- Nâng cao chất lượng cung cấp dịch vụ công trực tuyến, thúc đẩy kết nối, chia sẻ, tái sử dụng dữ liệu và tự động hóa trong giải quyết thủ tục hành chính.
- Theo dõi, đánh giá trách nhiệm của cơ quan, tổ chức, cá nhân trong tổ chức thực hiện thủ tục hành chính.
Về việc xử lý kết quả, Điều 34 Nghị định 385/2026/NĐ-CP quy định, Ủy ban nhân dân cấp tỉnh, Bộ trưởng và Thủ trưởng cơ quan ngang bộ thực hiện sửa đổi, bổ sung, bãi bỏ thủ tục hành chính theo thẩm quyền hoặc đề nghị cơ quan có thẩm quyền xem xét, xử lý.
Trường hợp phát hiện quy định về thủ tục hành chính trái pháp luật trong văn bản quy phạm pháp luật, việc xử lý được thực hiện theo quy định của pháp luật về kiểm tra, xử lý văn bản quy phạm pháp luật.
Trên đây là thông tin về “Thủ tục hành chính phải được rà soát, đánh giá theo những nội dung nào?” theo Nghị định 385/2026/NĐ-CP của Chính phủ về kiểm soát thủ tục hành chính, có hiệu lực từ ngày 10/10/2026