English
 RSS
Nghị định 385/2026/NĐ-CP quy định cụ thể thẩm quyền ban hành thủ tục hành chính của các cơ quan nhà nước. Vậy thẩm quyền quy định thủ tục hành chính được phân định như thế nào giữa trung ương và địa phương?
- 1. Thẩm quyền quy định thủ tục hành chính được phân định như thế nào?
- 2. Việc quy định thủ tục hành chính phải đáp ứng những yêu cầu gì?
- 2.1. Phải quy định đúng thẩm quyền, hình thức, trình tự và thủ tục
- 2.2. Phải bảo đảm đầy đủ các bộ phận cấu thành của thủ tục hành chính
- 2.3. Bảo đảm quyền lựa chọn cách thức thực hiện thủ tục hành chính
- 3. Nghị định 385/2026/NĐ-CP có hiệu lực từ ngày nào?
1. Thẩm quyền quy định thủ tục hành chính được phân định như thế nào?
Theo Điều 8 Nghị định 385/2026/NĐ-CP, thẩm quyền quy định thủ tục hành chính được phân định giữa Bộ, cơ quan ngang Bộ, chính quyền địa phương và các ban ngành theo từng trường hợp cụ thể:
Đối với Bộ, cơ quan ngang Bộ: Bộ, cơ quan ngang Bộ ban hành theo thẩm quyền hoặc trình cấp có thẩm quyền ban hành thủ tục hành chính trong các trường hợp:
- Thủ tục hành chính có tính chất chung và được thực hiện trên phạm vi toàn quốc; chỉ đề xuất phân quyền, phân cấp quy định thủ tục hành chính trong trường hợp cần thiết, gắn với đặc thù điều kiện kinh tế - xã hội của địa phương;
- Thủ tục hành chính nội bộ;
- Các thủ tục hành chính làm hạn chế quyền tự do kinh doanh, cạnh tranh bình đẳng của cá nhân, tổ chức, ảnh hưởng đến quốc phòng, an ninh, trật tự, an toàn xã hội, sức khỏe cộng đồng, môi trường.
Đối với chính quyền địa phương: Chính quyền địa phương quy định thủ tục hành chính trong các trường hợp:
- Để thực hiện nội dung được phân quyền, phân cấp; quy định nội dung do văn bản quy phạm pháp luật cấp trên giao;
- Thực hiện thí điểm các chính sách theo quy định của pháp luật; biện pháp khác có tính chất đặc thù phù hợp với điều kiện kinh tế - xã hội của địa phương.
- Thủ tục hành chính nội bộ.
Đối với thủ tục hành chính liên thông giữa các ngành
- Thủ tục hành chính liên thông giữa các ngành phải được quy định tại văn bản quy phạm pháp luật thuộc thẩm quyền ban hành của Quốc hội, Ủy ban Thường vụ Quốc hội, Chính phủ, Thủ tướng Chính phủ.
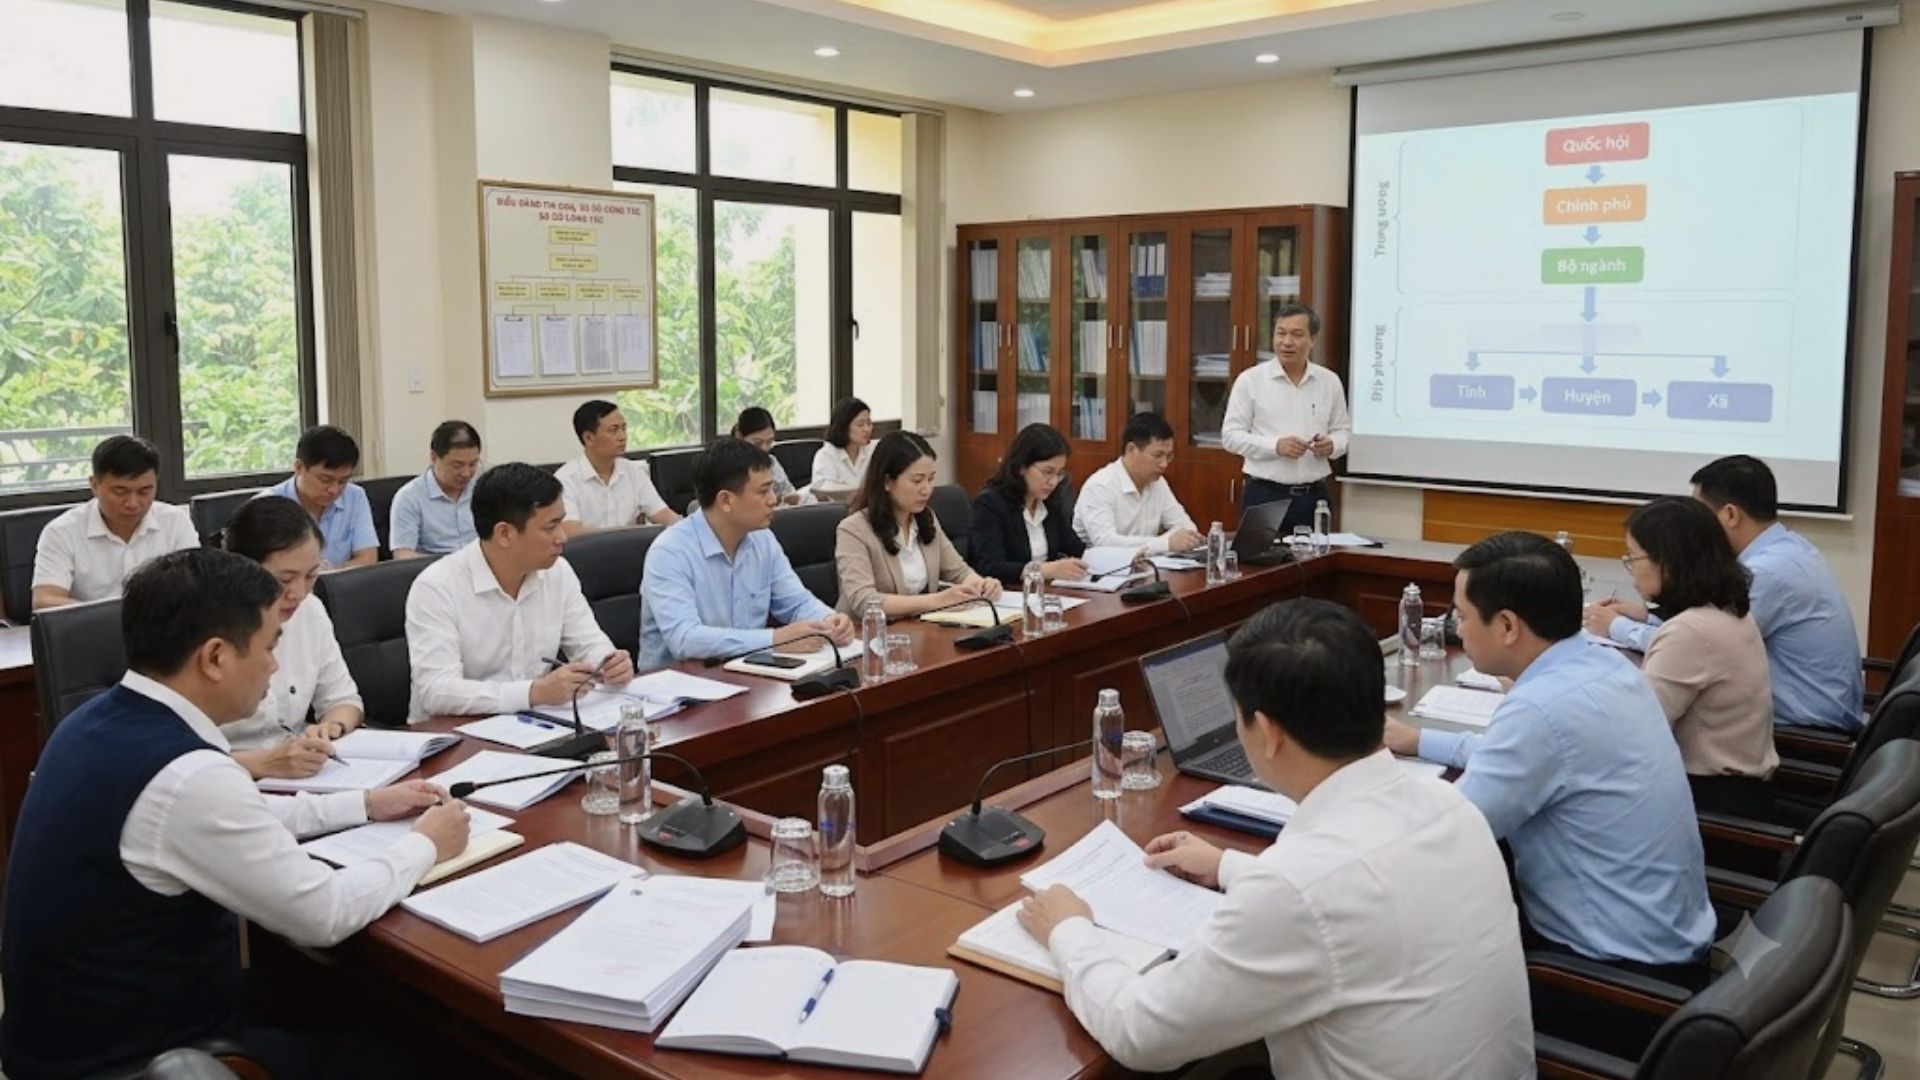
2. Việc quy định thủ tục hành chính phải đáp ứng những yêu cầu gì?
Bên cạnh 07 nguyên tắc nêu trên, Điều 7 Nghị định 385/2026/NĐ-CP còn quy định các yêu cầu cụ thể khi đưa thủ tục hành chính vào văn bản quy phạm pháp luật.
2.1. Phải quy định đúng thẩm quyền, hình thức, trình tự và thủ tục
Theo khoản 1 Điều 7 Nghị định 385/2026/NĐ-CP, thủ tục hành chính phải được quy định trong văn bản quy phạm pháp luật theo đúng:
- Thẩm quyền ban hành.
- Hình thức văn bản.
- Trình tự, thủ tục theo pháp luật về văn bản quy phạm pháp luật.
Đồng thời, thủ tục hành chính phải bảo đảm đầy đủ các bộ phận cấu thành của thủ tục hành chính và bảo đảm quyền lựa chọn cách thức thực hiện thủ tục hành chính
2.2. Phải bảo đảm đầy đủ các bộ phận cấu thành của thủ tục hành chính
Một thủ tục hành chính phải có đầy đủ các bộ phận cấu thành cơ bản bao gồm:
- Tên thủ tục hành chính;
- Trình tự thực hiện;
- Cách thức thực hiện;
- Thành phần, số lượng hồ sơ;
- Thời hạn giải quyết;
- Đối tượng thực hiện thủ tục hành chính;
- Cơ quan giải quyết thủ tục hành chính;
- Trường hợp thủ tục hành chính phải có mẫu đơn, mẫu tờ khai hành chính; kết quả thực hiện thủ tục hành chính; yêu cầu, điều kiện; phí, lệ phí thì mẫu đơn, mẫu tờ khai hành chính; kết quả thực hiện thủ tục hành chính; yêu cầu, điều kiện; phí, lệ phí là bộ phận cấu thành của thủ tục hành chính.
(căn cứ tại khoản 2 Điều 7 Nghị định 385/2026/NĐ-CP)
Trong trường hợp không quy định đầy đủ, cụ thể các bộ phận cấu thành trong một văn bản thì phải giao cơ quan, người có thẩm quyền quy định để bảo đảm đầy đủ, cụ thể các nội dung này.
Đồng thời, các quy định đó phải bảo đảm có hiệu lực cùng thời điểm có hiệu lực của văn bản giao quy định thủ tục hành chính hoặc thời điểm có hiệu lực của quy định thủ tục hành chính.
2.3. Bảo đảm quyền lựa chọn cách thức thực hiện thủ tục hành chính
Căn cứ khoản 4 Điều 7 Nghị định 385/2026/NĐ-CP, quy định thủ tục hành chính phải bảo đảm quyền lựa chọn cách thức thực hiện của cá nhân, tổ chức.
Trong đó, ưu tiên việc thực hiện thủ tục hành chính trên môi trường điện tử và thực hiện không phụ thuộc vào địa giới hành chính.
3. Nghị định 385/2026/NĐ-CP có hiệu lực từ ngày nào?
Theo khoản 1 Điều 39 Nghị định 385/2026/NĐ-CP, Nghị định có hiệu lực thi hành từ ngày 10/10/2026. Đồng thời, các văn bản sau hết hiệu lực kể từ ngày 10/10/2026:
- Nghị định 63/2010/NĐ-CP về kiểm soát thủ tục hành chính.
- Nghị định 48/2013/NĐ-CP sửa đổi, bổ sung một số điều của các nghị định liên quan đến kiểm soát thủ tục hành chính.
- Nghị định 92/2017/NĐ-CP sửa đổi, bổ sung một số điều của các nghị định liên quan đến kiểm soát thủ tục hành chính.
Đối với thủ tục hành chính nội bộ đã được cơ quan nhà nước có thẩm quyền ban hành trước ngày 10/10/2026, các thủ tục này tiếp tục có hiệu lực cho đến khi được sửa đổi, bổ sung hoặc bãi bỏ.
Trên đây là nội dung giải đáp về “Thẩm quyền quy định thủ tục hành chính được phân định như thế nào?” theo Nghị định 385/2026/NĐ-CP. Độc giả có thể theo dõi LuatVietnam.vn để tra cứu toàn văn Nghị định và cập nhật các quy định pháp luật mới về thủ tục hành chính.