English
 RSS

Hiện nay, cơ quan thuế chưa cấp ID thuế để nộp lệ phí môn bài nên kế toán nhiều doanh nghiệp vẫn lựa chọn cách tạm nộp thuế như mọi năm. Dưới đây là cách nộp thuế môn bài online để bạn đọc tham khảo.
Hướng dẫn nộp thuế môn bài online chi tiết nhất
Bước 1: Truy cập trang web thuedientu.gdt.gov.vn
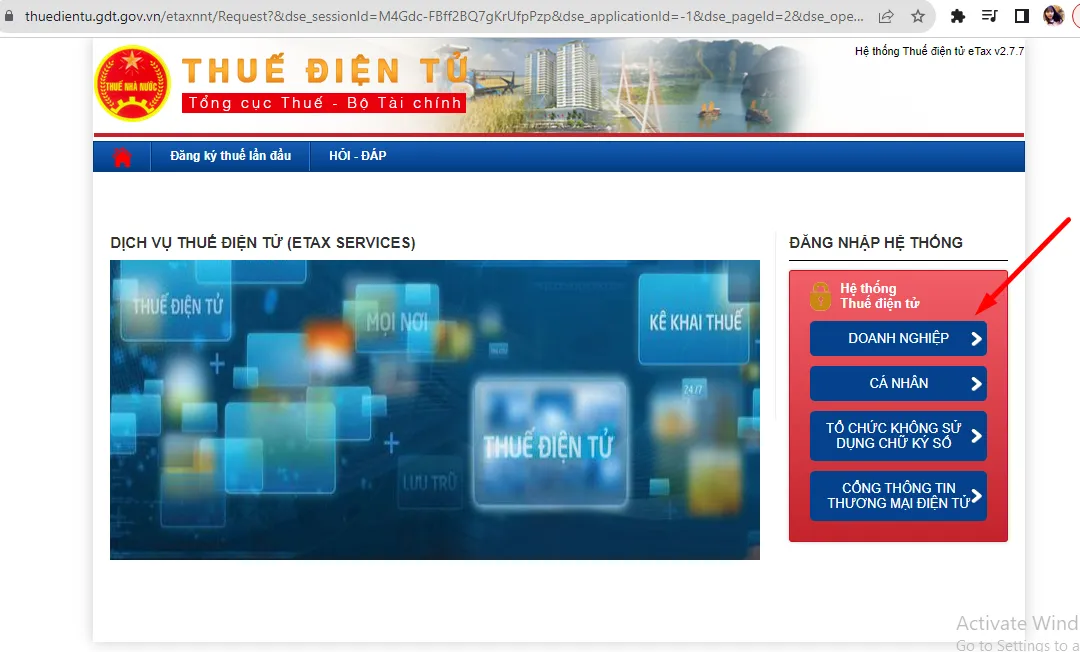
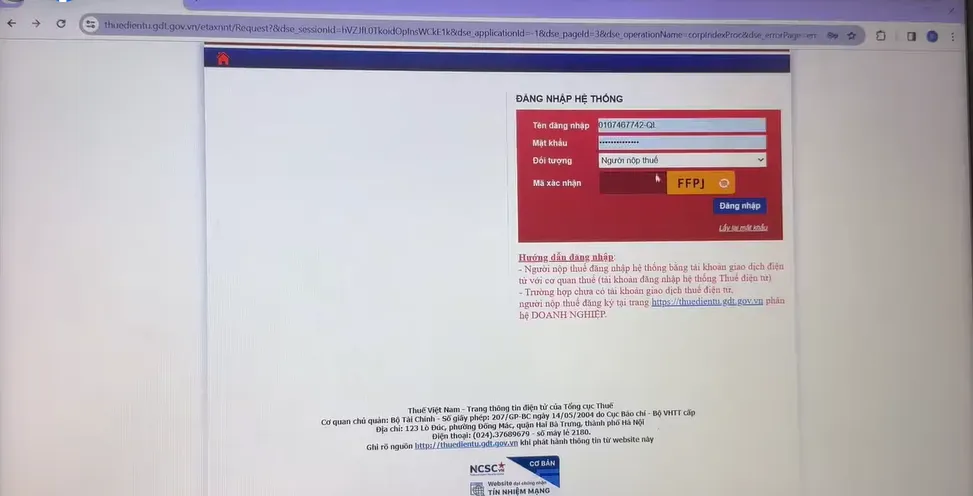
Bước 2: Đăng nhập bằng tài khoản doanh nghiệp
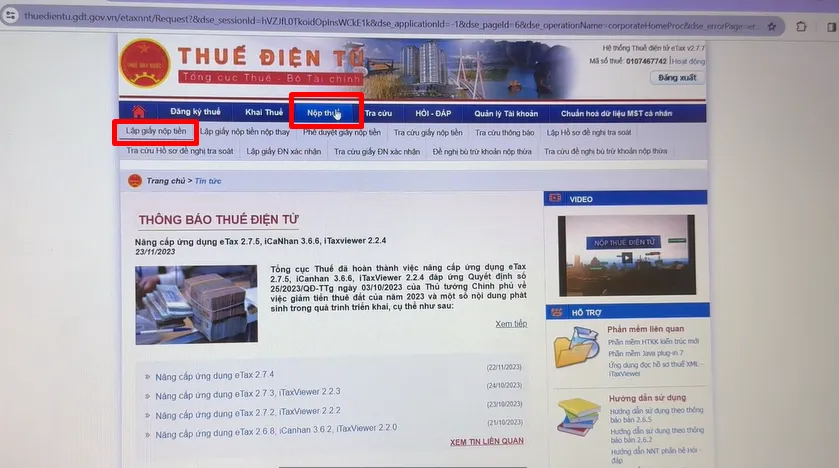
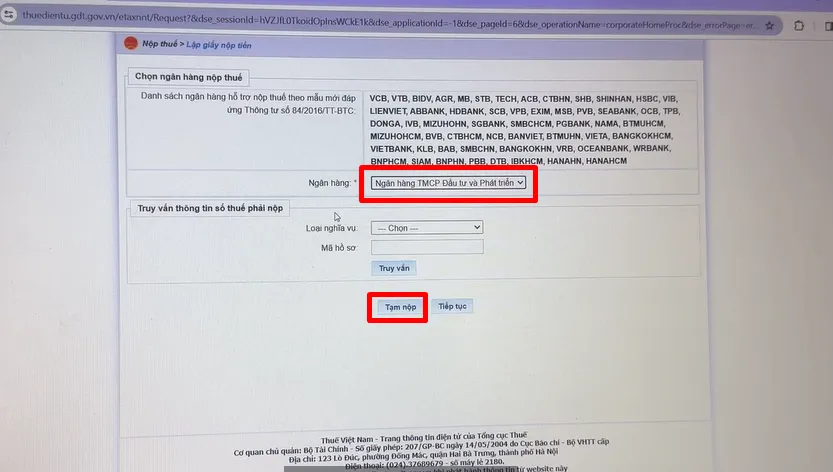
Bước 3: Sau khi đăng nhập chọn [Nộp thuế] => Chọn ngân hàng cần nộp tiền thuế môn bài (đảm bảo tài khoản đủ tiền để nộp thuế) => Tạm nộp
Bước 4: Điền Tờ khai thông tin nộp thuế môn bài
- Loại tiền: Chọn VND
- Trích từ tài khoản nào: Chọn số tài khoản nào của Ngân hàng đã chọn ở bước 3 để trích nộp tiền vào ngân sách nhà nước
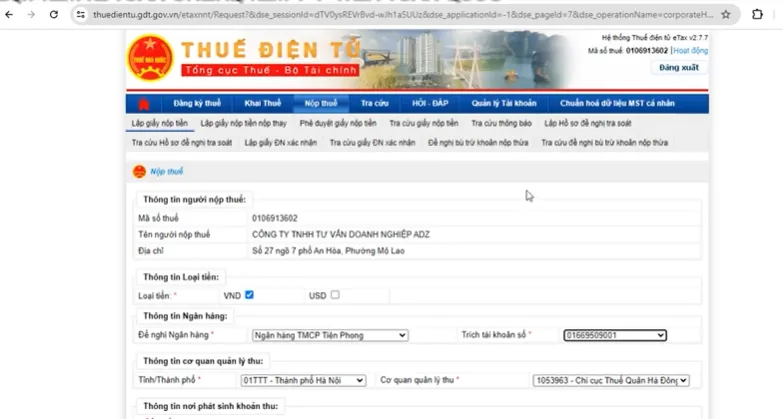
- Thông tin cơ quan quản lý thu: Mặc định thông tin cơ quan quản lý thu của doanh nghiệp.
*** Nếu nộp thuế cho chi nhánh/văn phòng đại diện thì phải chọn lại mục này để thay đổi cho đúng với cơ quan quản lý thu của chi nhánh/văn phòng đại diện.
- Thông tin Kho Bạc:
+ Chuyển cho Kho bạc Nhà nước: Hệ thống tự động chọn
+ Mở tại NHTM ủy nhiệm thu: Chọn bất kỳ ngân hàng nào nhưng nên chọn cùng hệ thống ngân hàng với ngân hàng doanh nghiệp mở tài khoản (nếu có)
- Loại thuế: Chọn “Thuế Nội địa”
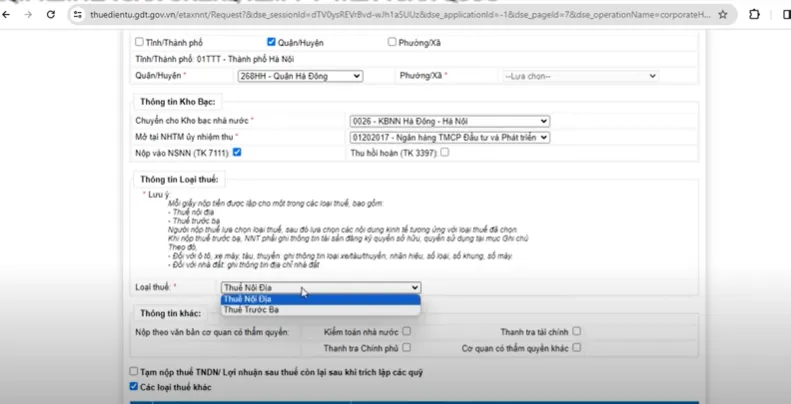
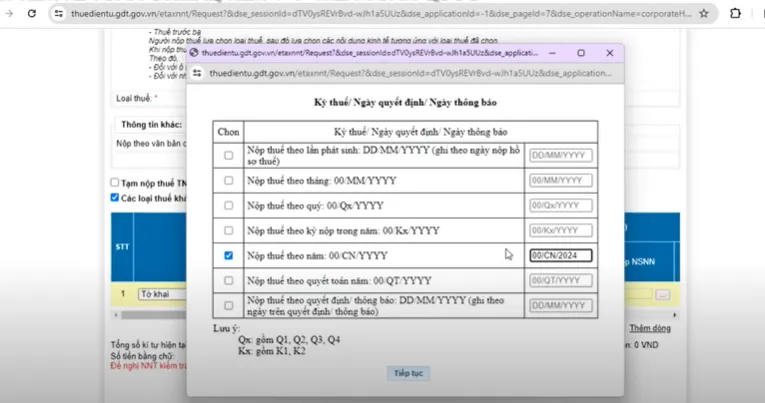
- Trong mục “Các loại thuế khác”, click “Lựa chọn” => Tờ khai (Số quyết định, thông báo chưa có nên sẽ nộp theo Tờ khai) => Chọn Tờ khai => Kéo xuống dưới tại mục “THUẾ MÔN BÀI” chọn 01/LPMB - Tờ khai lệ phí môn bài (TT80/2021) => Kỳ thuế/Ngày quyết định/Ngày thông báo chọn Nộp thuế theo năm: 00/CN/YYYY và điền năm vào ô bên cạnh để được “00/CN/năm” => Tiếp tục
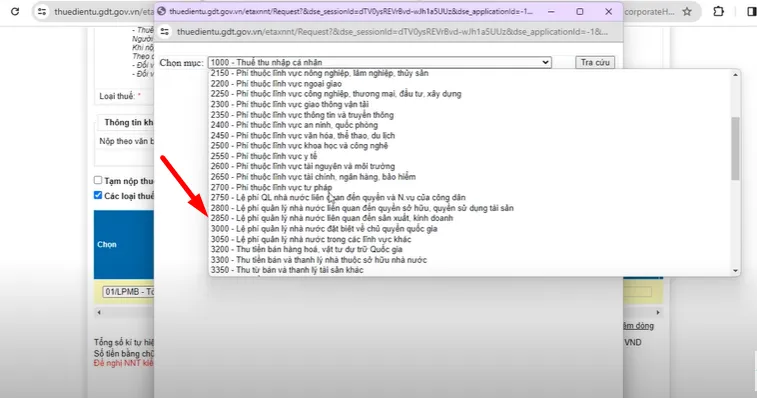
- Tại mục Nội dung các khoản nộp NSNN chọn Mục 2850 – Lệ phí quản lý nhà nước liên quan đến sản xuất, kinh doanh => Tra cứu => Kéo xuống dưới để chọn mức lệ phí môn bài mà doanh nghiệp phải nộp (Tiểu mục)
Xác định mức lệ phí môn bài theo mức vốn điều lệ của doanh nghiệp ghi trong Giấy chứng nhận đăng ký doanh nghiệp… cụ thể:
|
TT |
Căn cứ thu |
Mức thu |
Tiểu mục |
|
1 |
Vốn điều lệ hoặc vốn đầu tư > 10 tỷ đồng |
03 triệu đồng/năm |
2862-Lệ phí môn bài mức (bậc) 1 |
|
2 |
Vốn điều lệ hoặc vốn đầu tư ≤ 10 tỷ đồng |
02 triệu đồng/năm |
2863-Lệ phí môn bài mức (bậc) 2 |
|
3 |
Chi nhánh, văn phòng đại diện, địa điểm kinh doanh, đơn vị sự nghiệp, tổ chức kinh tế khác |
01 triệu đồng/năm |
2864-Lệ phí môn bài mức (bậc) 3 |
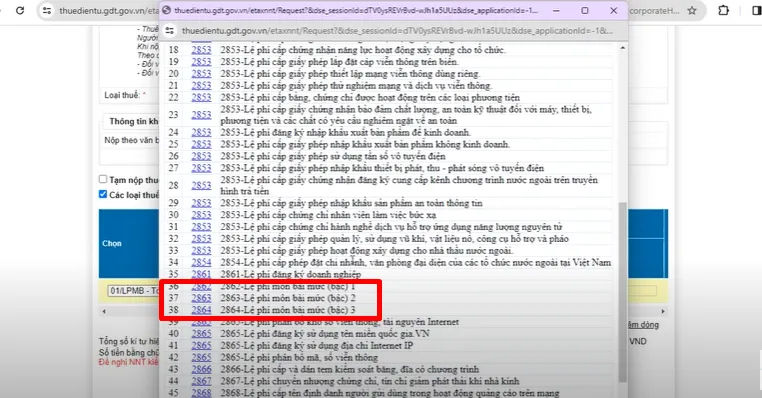
- Sau đó điền số tiền tương ứng với mức lệ phí môn bài phải nộp vào mục Số tiền VND.
Bước 5: Chọn [Hoàn thành] và kiểm tra lại thông tin (Cơ quan quản lý thu, Mã chương, Mã NDKT) => Chọn [Ký và nộp] (cắm chữ ký số, ký và nộp Giấy nộp tiền)
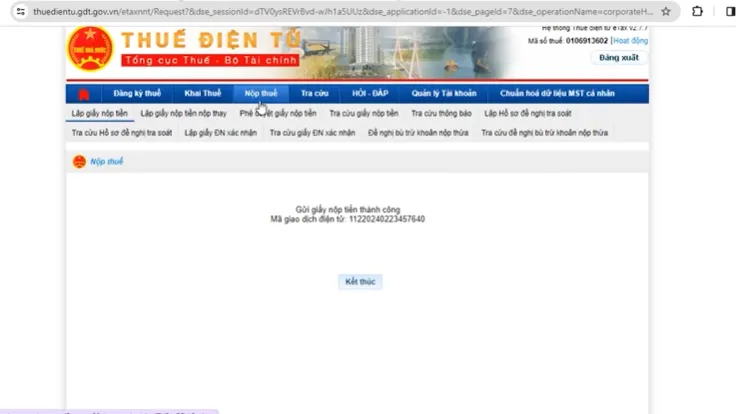
Bước 6: Sau khi Ký số và nộp thành công thì người nộp thuế tiến hành tra cứu bằng cách sau:
- Chọn [Nộp thuế] => [Tra cứu giấy nộp tiền] và tiến hành tra cứu theo ngày lập giấy nộp tiền (tức ngày nộp).

Thời hạn nộp thuế môn bài năm là bao giờ?
Khoản 9 Điều 18 Nghị định 126/2020/NĐ-CP quy định thời hạn nộp lệ phí môn bài chậm nhất là ngày 30/01 hàng năm.
Đối với doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh (bao gồm cả đơn vị phụ thuộc, địa điểm kinh doanh của doanh nghiệp) khi kết thúc thời gian được miễn lệ phí môn bài (năm thứ tư kể từ năm thành lập doanh nghiệp) thì thời hạn nộp lệ phí môn bài như sau:
- Trường hợp kết thúc thời gian miễn lệ phí môn bài trong thời gian 06 tháng đầu năm thì thời hạn nộp lệ phí môn bài chậm nhất là ngày 30/7 năm kết thúc thời gian miễn.
- Trường hợp kết thúc thời gian miễn lệ phí môn bài trong thời gian 06 tháng cuối năm thì thời hạn nộp lệ phí môn bài chậm nhất là ngày 30/01 năm liền kề năm kết thúc thời gian miễn.
Hộ kinh doanh, cá nhân kinh doanh đã chấm dứt hoạt động sản xuất, kinh doanh sau đó hoạt động trở lại thì thời hạn nộp lệ phí môn bài như sau:
- Trường hợp ra hoạt động trong 06 tháng đầu năm: Chậm nhất là ngày 30/7 năm ra hoạt động.
- Trường hợp ra hoạt động trong thời gian 06 tháng cuối năm: Chậm nhất là ngày 30/01 năm liền kề năm ra hoạt động.
Trên đây là cách nộp lệ phí môn bài online, nếu gặp vướng mắc trong quá trình thực hiện vui lòng liên hệ ngay với chúng tôi qua tổng đài 19006192 để được hỗ trợ nhanh nhất.