
 English
 RSS

LuatVietnam đã tổng hợp Bảng so sánh Nghị định 253/2026/NĐ-CP và Nghị định 65/2013/NĐ-CP về thuế thu nhập cá nhân, đối chiếu quy định cũ với quy định mới và làm rõ các điểm sửa đổi, bổ sung đáng chú ý để thuận tiện tra cứu và áp dụng.
Giới thiệu Bảng so sánh Nghị định 253/2026/NĐ-CP và Nghị định 65/2013/NĐ-CP về Thuế thu nhập cá nhân
Từ ngày 01/7/2026, Nghị định 253/2026/NĐ-CP hướng dẫn thi hành Luật Thuế thu nhập cá nhân 2025 chính thức có hiệu lực, thay thế Nghị định 65/2013/NĐ-CP.
So với quy định trước đây, Nghị định mới bổ sung và sửa đổi nhiều nội dung quan trọng liên quan đến thu nhập chịu thuế, các khoản được miễn thuế, khấu trừ thuế, giảm trừ, quyết toán thuế và trách nhiệm của người nộp thuế, tác động trực tiếp đến cả doanh nghiệp và người lao động.
Để giúp bạn đọc nhanh chóng nắm bắt những thay đổi quan trọng, LuatVietnam tổng hợp Bảng so sánh Nghị định 253/2026/NĐ-CP và Nghị định 65/2013/NĐ-CP theo từng điều khoản.
Đây sẽ là tài liệu hữu ích để kế toán, nhân sự, doanh nghiệp và cá nhân dễ dàng tra cứu, áp dụng đúng các quy định về thuế thu nhập cá nhân từ ngày 01/7/2026.
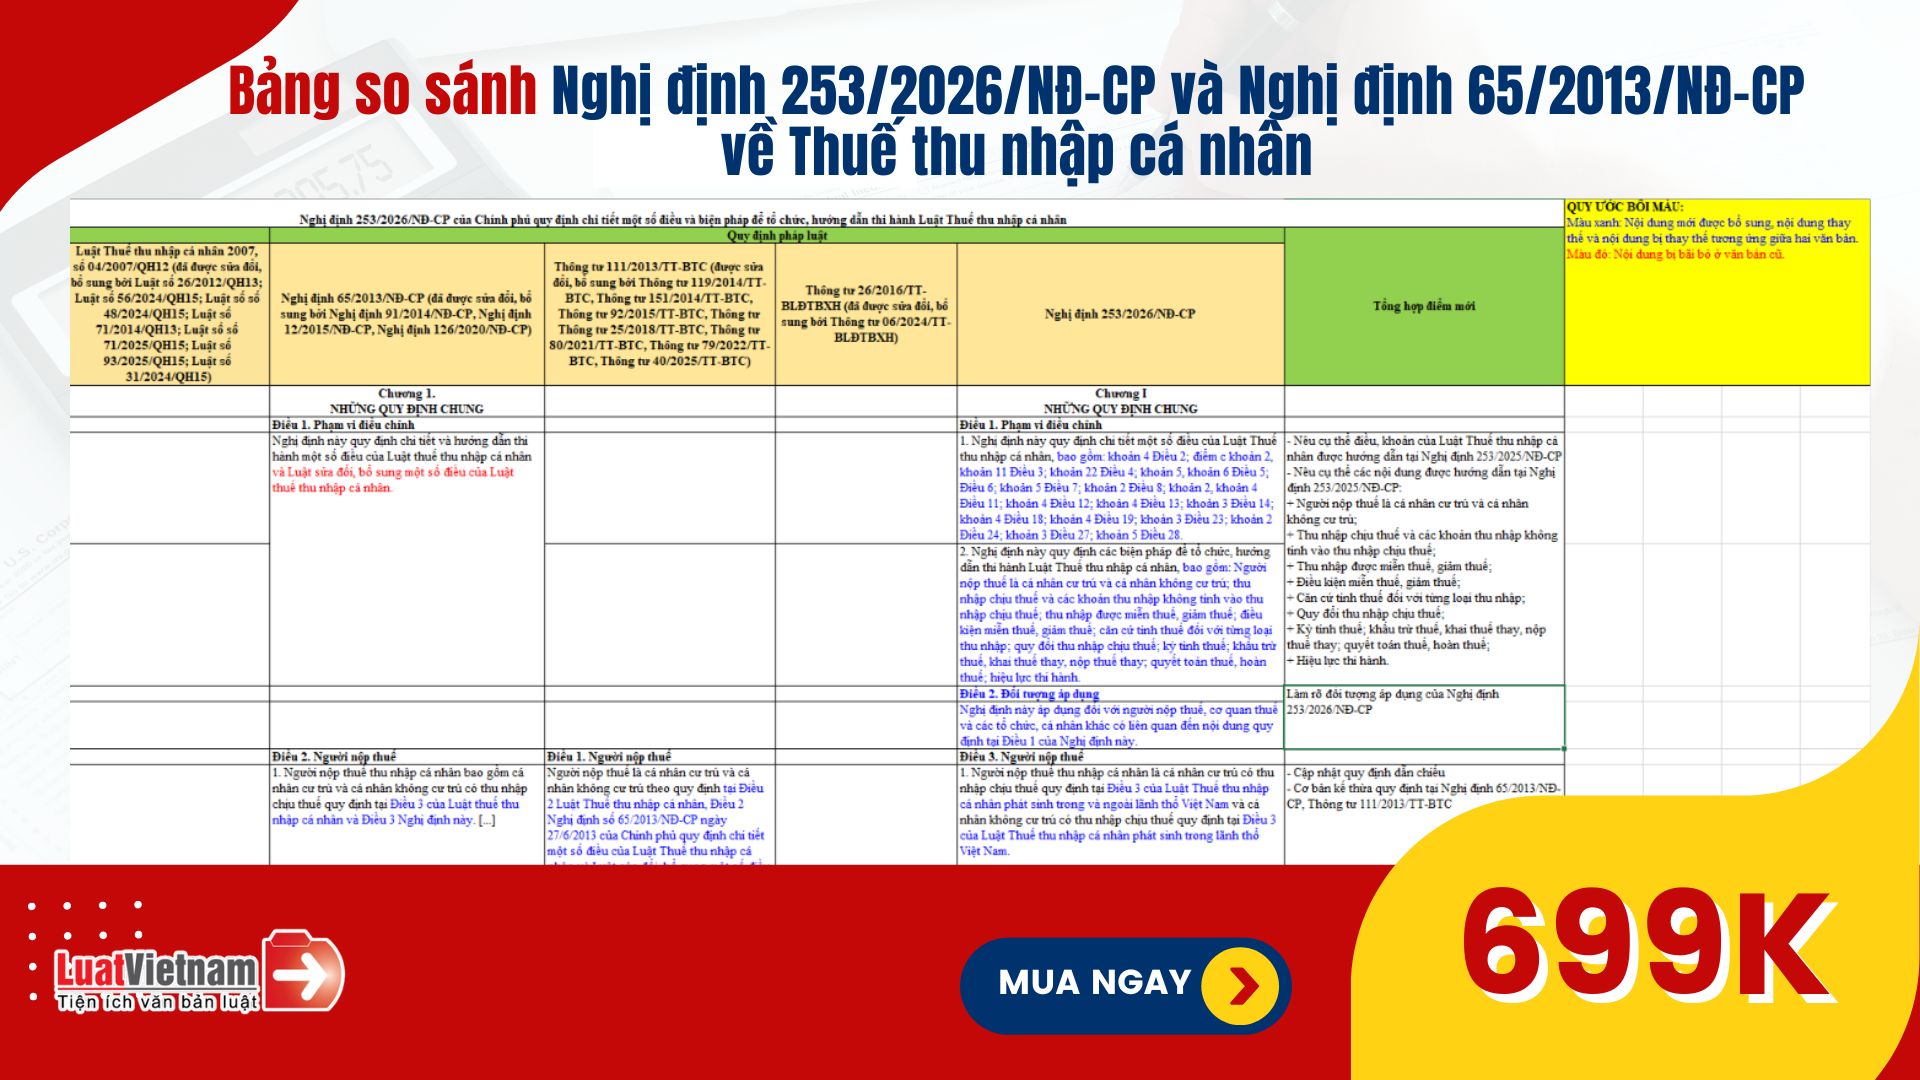
Nội dung của Bảng so sánh được thể hiện như sau:
| Tiêu chí | Nghị định 65/2013/NĐ-CP | Nghị định 253/2026/NĐ-CP | Điểm mới |
|---|---|---|---|
| Thu nhập từ tiền lương, tiền công | Quy định các khoản chịu thuế, miễn thuế và thời điểm xác định thu nhập. | Bổ sung, sửa đổi nhiều khoản thu nhập không tính thuế, miễn thuế; cập nhật thời điểm xác định thu nhập. | Mở rộng quyền lợi cho người nộp thuế. |
| Thu nhập không tính vào thu nhập chịu thuế | Quy định một số khoản phúc lợi, phụ cấp. | Bổ sung tiền ăn giữa ca, lợi ích về nhà ở do doanh nghiệp xây dựng, trợ cấp thôi việc vượt mức theo quy chế và nhiều khoản khác. | Mở rộng các khoản không tính thuế. |
| Thu nhập được miễn thuế | Chủ yếu miễn thuế đối với các khoản truyền thống theo Luật cũ. | Bổ sung miễn thuế đối với nhiều khoản thu nhập mới như tín chỉ các-bon, trái phiếu xanh, hoạt động khoa học - công nghệ, khởi nghiệp sáng tạo... | Mở rộng đáng kể diện miễn thuế. |
| Giảm trừ gia cảnh | Theo mức giảm trừ cũ. | Áp dụng mức giảm trừ mới theo Luật Thuế TNCN 2025; sửa điều kiện người phụ thuộc. | Tăng mức giảm trừ và cập nhật điều kiện áp dụng. |
| Các khoản giảm trừ | Quy định về bảo hiểm, từ thiện, nhân đạo... | Tăng mức khấu trừ đối với quỹ hưu trí tự nguyện; bổ sung một số khoản được giảm trừ. | Tăng quyền lợi giảm trừ cho người nộp thuế. |
| Khấu trừ thuế | Khấu trừ 10% đối với một số khoản thu nhập vãng lai từ ngưỡng cũ. | Nâng ngưỡng khấu trừ; bổ sung quy định đối với nhiều loại thu nhập mới. | Giảm số trường hợp phải khấu trừ thuế. |
| Thu nhập từ đầu tư vốn, chuyển nhượng vốn | Quy định theo cơ chế hiện hành. | Bổ sung quy định về hoãn nộp thuế, khai thay, nộp thay và xác định giá chuyển nhượng. | Hoàn thiện cơ chế quản lý thuế. |
| Thu nhập từ chuyển nhượng bất động sản | Quy định cách xác định thu nhập tính thuế theo Luật cũ. | Sửa đổi cách xác định giá chuyển nhượng; bổ sung quy định đối với góp vốn bằng bất động sản và tài sản bảo đảm. | Cập nhật phù hợp thực tiễn. |
| Thu nhập từ trúng thưởng, bản quyền, nhượng quyền | Quy định thuế suất và thời điểm tính thuế theo quy định cũ. | Sửa đổi thời điểm xác định thu nhập; điều chỉnh một số mức thuế và cách tính thuế. | Hoàn thiện quy định tính thuế. |
| Thu nhập từ thừa kế, quà tặng | Chưa quy định đầy đủ đối với tài sản mới. | Bổ sung quy định đối với chứng khoán, biển số xe trúng đấu giá, tài sản số và một số tài sản khác. | Mở rộng phạm vi điều chỉnh. |
| Cá nhân không cư trú | Quy định cách tính thuế đối với cá nhân không cư trú. | Cập nhật cách xác định thu nhập tính thuế và trách nhiệm khai, nộp thuế. | Đồng bộ với Luật mới. |
| Khai thuế, quyết toán thuế | Quy định theo Luật Quản lý thuế trước đây. | Bổ sung quy định về khai thuế điện tử, khai thay, nộp thay, hoàn thuế và ủy quyền quyết toán. | Đơn giản hóa thủ tục hành chính. |
| Hiệu lực thi hành | Có hiệu lực từ năm 2013. | Có hiệu lực từ 01/7/2026, thay thế Nghị định 65/2013/NĐ-CP. | Thay thế toàn bộ nghị định cũ. |









