English
 RSS
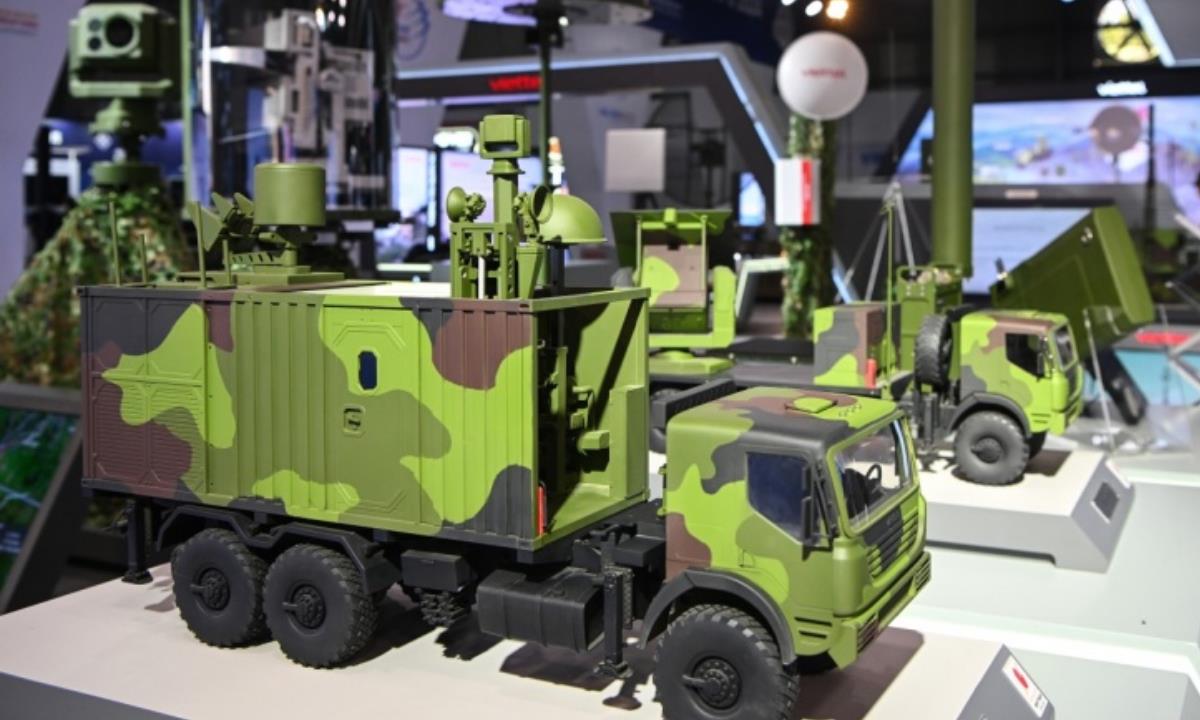
Việc chứng nhận hệ thống quản lý chất lượng đối với cơ sở sản xuất sản phẩm quốc phòng được thực hiện theo quy định của Thông tư 98/2026/TT-BQP. Vậy cơ sở sản xuất sản phẩm quốc phòng cần đáp ứng điều kiện gì để được chứng nhận hệ thống quản lý chất lượng?
- 1. Cơ sở sản xuất sản phẩm quốc phòng cần đáp ứng điều kiện gì để được chứng nhận hệ thống quản lý chất lượng?
- 2. Điều kiện chứng nhận hệ thống quản lý chất lượng được đánh giá như thế nào?
- 2.1. Đánh giá sự đầy đủ, phù hợp của hệ thống quản lý chất lượng
- 2.2. Đánh giá việc áp dụng và hiệu lực của hệ thống quản lý chất lượng
- 3. Cơ sở sản xuất sản phẩm quốc phòng phải đáp ứng yêu cầu gì sau khi được chứng nhận?
- 4. Thời hạn cấp và hiệu lực giấy chứng nhận hệ thống quản lý chất lượng là bao lâu?
1. Cơ sở sản xuất sản phẩm quốc phòng cần đáp ứng điều kiện gì để được chứng nhận hệ thống quản lý chất lượng?
Khái niệm “cơ sở sản xuất sản phẩm quốc phòng” được định nghĩa theo khoản 4 Điều 3 Thông tư 98/2026/TT-BQP như sau:
“Cơ sở sản xuất sản phẩm quốc phòng bao gồm cơ sở công nghiệp quốc phòng nòng cốt và cơ sở công nghiệp quốc phòng khác theo quy định tại khoản 1 và khoản 2 Điều 33 Luật số 38/2024/QH15 được sửa đổi, bổ sung bởi Luật số 119/2025/QH15.”
Như vậy, cơ sở sản xuất sản phẩm quốc phòng bao gồm cơ sở công nghiệp quốc phòng nòng cốt và cơ sở công nghiệp quốc phòng khác.
Theo Điều 5 Thông tư 98/2026/TT-BQP, cơ sở công nghiệp quốc phòng nòng cốt và cơ sở công nghiệp quốc phòng khác phải đáp ứng 03 điều kiện để được chứng nhận hệ thống quản lý chất lượng, gồm:
- Thứ nhất, được thành lập theo quy định của pháp luật.
- Thứ hai, lĩnh vực áp dụng hệ thống quản lý chất lượng phải phù hợp với các quy định của Nhà nước và Quân đội.
- Thứ ba, hệ thống quản lý chất lượng đã được xây dựng, áp dụng phù hợp với phạm vi đăng ký chứng nhận và đáp ứng yêu cầu của tiêu chuẩn TCVN ISO 9001 hoặc TCVN/QS 9001 phiên bản hiện hành.
2. Điều kiện chứng nhận hệ thống quản lý chất lượng được đánh giá như thế nào?
Việc đánh giá chứng nhận hệ thống quản lý chất lượng lần đầu được thực hiện theo khoản 3 Điều 10 Thông tư 98/2026/TT-BQP qua 02 giai đoạn, nhằm xác định sự phù hợp của hệ thống với tiêu chuẩn áp dụng và phạm vi đăng ký chứng nhận.
2.1. Đánh giá sự đầy đủ, phù hợp của hệ thống quản lý chất lượng
Giai đoạn 1 tập trung đánh giá ban đầu đối với hệ thống quản lý chất lượng của cơ sở. Các nội dung đánh giá bao gồm:
- Sự đầy đủ, phù hợp của hệ thống hồ sơ, tài liệu quản lý chất lượng với yêu cầu của tiêu chuẩn áp dụng.
- Phạm vi áp dụng hệ thống quản lý chất lượng và các văn bản quy phạm pháp luật có liên quan.
- Việc lập kế hoạch đánh giá nội bộ và hoạt động xem xét của lãnh đạo cơ sở.
- Việc phân bổ nguồn lực phục vụ hệ thống quản lý chất lượng.
Ngoài ra, cơ quan đánh giá thống nhất với cơ sở về nội dung chi tiết của giai đoạn 2.
Kết quả đánh giá giai đoạn 1 phải được lập thành văn bản và thông báo cho cơ sở. Trong đó, nêu rõ các điểm không phù hợp hoặc có khả năng dẫn đến điểm không phù hợp, thời điểm triển khai giai đoạn 2 và những nội dung cần điều chỉnh, bổ sung nếu có.
2.2. Đánh giá việc áp dụng và hiệu lực của hệ thống quản lý chất lượng
Giai đoạn 2 nhằm đánh giá việc áp dụng và tính hiệu lực của hệ thống quản lý chất lượng. Hoạt động đánh giá được thực hiện tại:
- Trụ sở làm việc chính của cơ sở.
- Các địa điểm khác nơi triển khai hoạt động liên quan đến lĩnh vực áp dụng hệ thống quản lý chất lượng đã đăng ký chứng nhận.
- Sau khi hoàn thành hai giai đoạn, Hội đồng đánh giá phân tích thông tin, bằng chứng thu thập được để xem xét các phát hiện và thống nhất kết luận.
Như vậy, việc đánh giá chứng nhận không chỉ xem xét hồ sơ, tài liệu mà còn kiểm tra thực tế việc áp dụng hệ thống quản lý chất lượng tại cơ sở sản xuất sản phẩm quốc phòng.
3. Cơ sở sản xuất sản phẩm quốc phòng phải đáp ứng yêu cầu gì sau khi được chứng nhận?
Ngoài việc đáp ứng các điều kiện để được cấp chứng nhận, cơ sở sản xuất sản phẩm quốc phòng còn có trách nhiệm duy trì hệ thống quản lý chất lượng trong suốt thời gian chứng nhận có hiệu lực.
Căn cứ quy định tại Điều 21 Thông tư 98/2026/TT-BQP, cơ sở phải thực hiện các yêu cầu sau:
- Duy trì hệ thống quản lý chất lượng: Tiếp tục áp dụng, duy trì hệ thống phù hợp với chuẩn mực áp dụng và các yêu cầu chứng nhận.
- Sử dụng giấy chứng nhận đúng quy định: Sử dụng đúng phạm vi, thời hạn; không công bố, quảng bá hoặc viện dẫn gây nhầm lẫn về phạm vi và hiệu lực chứng nhận.
- Lưu giữ hồ sơ: Lưu giữ đầy đủ hồ sơ chứng nhận và hồ sơ duy trì hệ thống quản lý chất lượng.
- Phối hợp với hoạt động đánh giá: Tạo điều kiện cho việc đánh giá giám sát, đánh giá đột xuất và các hoạt động kiểm tra liên quan đến việc duy trì hệ thống.
- Thông báo thay đổi: Kịp thời thông báo cho Cục Tiêu chuẩn-Đo lường-Chất lượng về các thay đổi có ảnh hưởng đến việc duy trì hệ thống quản lý chất lượng sau khi được chứng nhận.
Lưu ý, khoản 2 Điều 14 Thông tư 98/2026/TT-BQP quy định cơ sở có thể bị đình chỉ chứng nhận trong thời hạn không quá 06 tháng nếu không duy trì hệ thống đáp ứng tiêu chuẩn áp dụng hoặc vi phạm các yêu cầu liên quan.
Các trường hợp đình chỉ bao gồm: không thực hiện đánh giá giám sát hoặc chứng nhận lại theo tần suất quy định; không khắc phục đầy đủ điểm không phù hợp đúng thời hạn; sử dụng giấy chứng nhận sai phạm vi, mục đích; không thông báo thay đổi lớn ảnh hưởng đến hệ thống hoặc không tạo điều kiện cho hoạt động đánh giá.
Khi chứng nhận bị đình chỉ, cơ sở phải dừng sử dụng, lưu hành, công bố hoặc quảng bá giấy chứng nhận; đồng thời khắc phục nguyên nhân và báo cáo kết quả về Cục Tiêu chuẩn-Đo lường-Chất lượng trong thời hạn đình chỉ.
Nếu hết thời hạn đình chỉ mà không hoàn thành việc khắc phục hoặc kết quả khắc phục không đạt yêu cầu, giấy chứng nhận sẽ bị thu hồi.
Ngoài ra,, cơ sở cũng bị thu hồi chứng nhận nếu ngừng áp dụng hoặc áp dụng không hiệu lực hệ thống quản lý chất lượng đã được chứng nhận trong thời gian trên 03 tháng.
Như vậy, cơ sở sản xuất sản phẩm quốc phòng không chỉ phải đáp ứng điều kiện tại thời điểm chứng nhận mà còn phải duy trì việc áp dụng hệ thống quản lý chất lượng theo tiêu chuẩn và phạm vi đã được chứng nhận.
4. Thời hạn cấp và hiệu lực giấy chứng nhận hệ thống quản lý chất lượng là bao lâu?
Cục trưởng Cục Tiêu chuẩn-Đo lường-Chất lượng quyết định chứng nhận hoặc không chứng nhận, cấp giấy chứng nhận hoặc thông báo kết quả tương ứng cho cơ sở.
Hiệu lực chứng nhận hệ thống quản lý chất lượng là 36 tháng (Theo khoản 4 Điều 9 Thông tư 98/2026/TT-BQP).
Sau khi được cấp chứng nhận, cơ sở phải tiếp tục duy trì hệ thống quản lý chất lượng. Cụ thể, khoản 2 Điều 11 Thông tư 98/2026/TT-BQP quy định việc đánh giá giám sát được thực hiện định kỳ hằng năm. Cuộc đánh giá đầu tiên sau chứng nhận phải diễn ra không quá 12 tháng kể từ ngày giấy chứng nhận có hiệu lực.
Tần suất đánh giá giám sát có thể được điều chỉnh theo điều kiện thực tế và yếu tố khách quan nhưng không quá 12 tháng kể từ lần đánh giá trước đó.
Như vậy, giấy chứng nhận có hiệu lực 36 tháng nhưng trong thời gian này cơ sở vẫn phải thực hiện đánh giá giám sát và duy trì hệ thống theo tiêu chuẩn được chứng nhận.
Trên đây là thông tin về “Cơ sở sản xuất sản phẩm quốc phòng cần đáp ứng điều kiện gì để được chứng nhận hệ thống quản lý chất lượng?”. Bạn đọc có thể tham khảo toàn văn Thông tư 98/2026/TT-BQP, hiệu lực và các văn bản liên quan trên LuatVietnam.vn.