English
 RSS
Thông tư 94/2026/TT-BTC quy định việc đánh giá, phân loại người nộp thuế theo mức độ tuân thủ pháp luật thuế để áp dụng các biện pháp quản lý phù hợp. Vậy người nộp thuế được phân loại mức độ tuân thủ pháp luật thuế theo những tiêu chí nào?
- 1. Người nộp thuế được phân loại mức độ tuân thủ pháp luật thuế theo những tiêu chí nào?
- 2. Cơ quan thuế đánh giá mức độ tuân thủ pháp luật thuế bằng phương pháp nào?
- 3. Cơ quan thuế sử dụng những thông tin nào để phân loại mức độ tuân thủ pháp luật thuế?
- 3.1. Thông tin từ hệ thống quản lý của cơ quan thuế
- 3.2. Thông tin từ các cơ quan, tổ chức, cá nhân khác
1. Người nộp thuế được phân loại mức độ tuân thủ pháp luật thuế theo những tiêu chí nào?
Theo khoản 1 Điều 10 Thông tư 94/2026/TT-BTC, người nộp thuế được phân loại thành 04 mức độ tuân thủ pháp luật thuế, gồm:
- Mức 1 - Tuân thủ tốt;
- Mức 2 - Tuân thủ trung bình;
- Mức 3 - Tuân thủ thấp;
- Mức 4 - Không tuân thủ.
Trên cơ sở đó, mức độ tuân thủ pháp luật thuế của người nộp thuế được phân loại dựa trên các tiêu chí quy định tại Phụ lục I kèm theo Thông tư 94 như sau:
| STT | Nhóm tiêu chí | Tiêu chí |
| 1 | Tình trạng hoạt động của người nộp thuế | Số lần tạm ngừng kinh doanh |
| 2 | Trạng thái hoạt động | |
| 3 | Số lần thay đổi địa điểm kinh doanh | |
| 4 | Số lần thay đổi địa điểm kinh doanh nhưng còn nợ thuế | |
| 5 | Thông tin của người đại diện theo pháp luật của người nộp thuế | Người đại diện theo pháp luật của người nộp thuế đồng thời hoặc đã từng là người đại diện theo pháp luật của người nộp thuế thuộc danh sách rủi ro về thuế |
| 6 | Tình hình kê khai và nộp hồ sơ khai thuế | Tỷ trọng số hồ sơ khai thuế đã nộp trên số hồ sơ khai thuế phải nộp |
| 7 | Tỷ trọng số hồ sơ khai thuế nộp đúng hạn trên số hồ sơ khai thuế đã nộp | |
| 8 | Người nộp thuế có điều chỉnh, bổ sung hồ sơ khai thuế | |
| 9 | Tình hình chấp hành nghĩa vụ thuế với ngân sách nhà nước | Số thuế đã nộp ngân sách nhà nước |
| 10 | Biến động số thuế đã nộp ngân sách nhà nước | |
| 11 | Tình hình sử dụng hóa đơn | Số lần người nộp thuế bị xử phạt vi phạm về hóa đơn |
| 12 | Số tiền người nộp thuế bị xử phạt vi phạm về hóa đơn | |
| 13 | Người nộp thuế có hành vi sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn | |
| 14 | Người nộp thuế xuất hóa đơn vượt ngưỡng an toàn | |
| 15 | Mức độ vi phạm hành chính về thuế | Tổng số lần người nộp thuế bị xử phạt vi phạm hành chính về thuế |
| 16 | Tổng số tiền người nộp thuế bị xử phạt vi phạm hành chính về thuế | |
| 17 | Tổng số lần người nộp thuế bị cơ quan thuế xử lý vi phạm hành chính về hành vi không chấp hành quyết định kiểm tra, cưỡng chế thi hành quyết định hành chính thuế | |
| 18 | Tình hình nợ thuế | Tuổi nợ |
| 19 | Tần suất phát sinh nợ | |
| 20 | Tổng số thuế nợ | |
| 21 | Biến động tổng số thuế nợ | |
| 22 | Tính chất khoản nợ | |
| 23 | Số lần bị cưỡng chế thi hành quyết định hành chính về quản lý thuế và xử phạt vi phạm hành chính về thuế | |
| 24 | Hành vi phát tán tài sản | |
| 25 | Chỉ số hoạt động | Chỉ số hoạt động của người nộp thuế |
| 26 | Người nộp thuế tự nguyện đăng ký tuân thủ pháp luật thuế | Người nộp thuế tự nguyện đăng ký tuân thủ pháp luật thuế, sẵn sàng kết nối, chia sẻ dữ liệu điện tử về sổ kế toán, hóa đơn, chứng từ và các tài liệu liên quan đến nghĩa vụ thuế với cơ quan thuế |
| 27 | Doanh nghiệp có giao dịch liên kết, đáng ngờ | Giao dịch qua ngân hàng, tổ chức tín dụng khác có dấu hiệu đáng ngờ |
| 28 | Nhóm tiêu chí khác | Tiêu chí khác |
Như vậy, 28 tiêu chí phân loại mức độ tuân thủ pháp luật thuế bao gồm thông tin về tình trạng hoạt động, người đại diện theo pháp luật, tình hình kê khai, nộp thuế, sử dụng hóa đơn, vi phạm hành chính, nợ thuế và các thông tin liên quan.
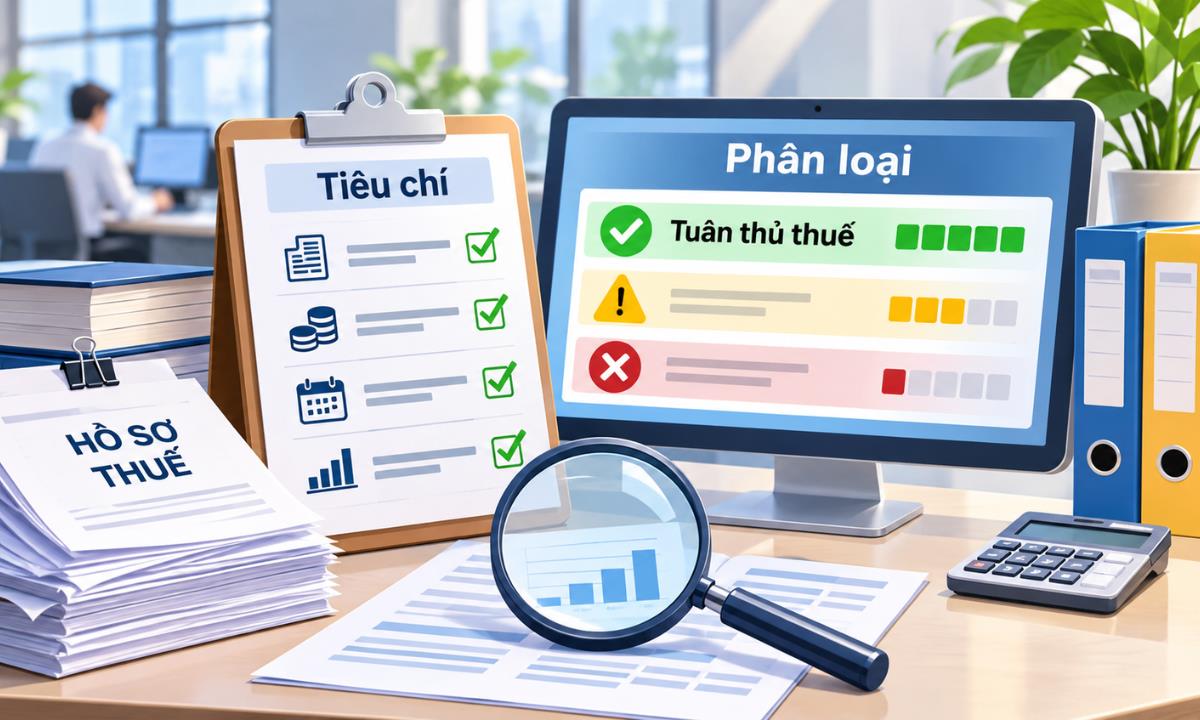
Trên cơ sở các tiêu chí này, cơ quan thuế thực hiện đánh giá, phân loại người nộp thuế theo 04 mức độ quy định nêu trên.
2. Cơ quan thuế đánh giá mức độ tuân thủ pháp luật thuế bằng phương pháp nào?
Mức độ tuân thủ pháp luật thuế và mức độ rủi ro của người nộp thuế được xác định bằng một hoặc kết hợp 03 phương pháp đánh giá quy định tại Điều 5 Thông tư 94/2026/TT-BTC:
- Phương pháp chấm điểm và phân loại theo điểm.
- Phương pháp học máy.
- Phương pháp xếp hạng theo danh mục.
Nội dung của từng phương pháp được giải thích tại Điều 3 Thông tư 94/2026/TT-BTC.
Thứ nhất, phương pháp chấm điểm và phân loại theo điểm.
Đây là phương pháp đánh giá người nộp thuế dựa trên điểm số của các tiêu chí, chỉ số về quá trình hoạt động và chấp hành pháp luật thuế.
Theo đó, việc đánh giá được thực hiện trên cơ sở điểm số của các tiêu chí, chỉ số liên quan đến người nộp thuế.
Thứ hai, phương pháp học máy.
Phương pháp học máy sử dụng các thuật toán tính toán, thống kê trên máy tính để xác định mô hình, hàm số, chỉ số phục vụ việc phân loại và dự báo mức độ rủi ro.
Thứ ba, phương pháp xếp hạng theo danh mục.
Phương pháp này thực hiện đánh giá thông qua việc đối chiếu các tiêu chí, chỉ số về quá trình hoạt động và chấp hành pháp luật thuế của người nộp thuế.
Các tiêu chí, chỉ số được sắp xếp theo những nhóm tương ứng với từng mức xếp hạng. Người nộp thuế được xác định đạt một mức xếp hạng khi thỏa mãn các tiêu chí, chỉ số trong nhóm tương ứng.
Về cách thức thực hiện, Điều 4 Thông tư 94/2026/TT-BTC quy định việc đánh giá, phân loại mức độ tuân thủ pháp luật thuế và mức độ rủi ro được thực hiện tự động, định kỳ trên cơ sở quy trình nghiệp vụ, hệ thống tiêu chí và cơ sở dữ liệu về người nộp thuế.
Trường hợp Phân hệ quản lý tuân thủ và rủi ro thuế gặp sự cố hoặc chưa đáp ứng yêu cầu áp dụng thì được phép thực hiện thủ công trên cơ sở phê duyệt bằng văn bản của người có thẩm quyền.
Ngoài ra, nếu thông tin thay đổi làm thay đổi kết quả phân loại nhưng hệ thống chưa tự động cập nhật, công chức thuế được thực hiện điều chỉnh thủ công sau khi có phê duyệt của người có thẩm quyền.
3. Cơ quan thuế sử dụng những thông tin nào để phân loại mức độ tuân thủ pháp luật thuế?
Cơ quan thuế sử dụng thông tin bên trong cơ quan thuế, thông tin từ cơ quan nhà nước, tổ chức, cá nhân liên quan và các nguồn thông tin hợp pháp khác để phục vụ quản lý tuân thủ, quản lý rủi ro (theo khoản 1 Điều 6 Thông tư 94/2026/TT-BTC).
3.1. Thông tin từ hệ thống quản lý của cơ quan thuế
Các thông tin bên trong cơ quan thuế bao gồm:
- Thông tin đăng ký thuế, trạng thái người nộp thuế, chủ sở hữu, người lao động, ngành nghề kinh doanh và quan hệ liên kết.
- Thông tin về hồ sơ khai thuế, nộp thuế, nợ thuế, ưu đãi, miễn thuế, giảm thuế, gia hạn nộp thuế và nộp dần tiền thuế.
- Thông tin hoàn thuế; đăng ký, quản lý, sử dụng hóa đơn, chứng từ.
- Thông tin về khiếu nại, tố cáo; kết quả thanh tra, kiểm tra, kiểm toán, điều tra và việc xử lý sau các hoạt động này.
- Thông tin về giao dịch liên kết và các thông tin khác.
Như vậy, dữ liệu phục vụ phân loại bao gồm cả thông tin hoạt động của người nộp thuế và việc thực hiện các nghĩa vụ thuế đã được cơ quan thuế ghi nhận.
3.2. Thông tin từ các cơ quan, tổ chức, cá nhân khác
Cơ quan thuế còn sử dụng thông tin được cung cấp từ:
- Cơ quan nhà nước, tổ chức, cá nhân liên quan.
- Nước ngoài, tổ chức quốc tế theo nghĩa vụ tại các điều ước quốc tế có liên quan đến thuế mà Việt Nam là thành viên.
Về việc xử lý dữ liệu, điểm c khoản 2 Điều 6 Thông tư 94 quy định cơ quan thuế phải đánh giá mức độ liên quan, độ tin cậy, tính chính xác của thông tin; phân loại, lưu trữ, phân tích và tổng hợp các yếu tố phục vụ đánh giá.
Theo đó, việc phân loại mức độ tuân thủ pháp luật thuế được thực hiện trên cơ sở thông tin thu thập, xử lý theo các nguồn và phương pháp đã được quy định.
Trên đây là thông tin về “Người nộp thuế được phân loại mức độ tuân thủ pháp luật thuế theo những tiêu chí nào?”. Bạn đọc có thể tham khảo toàn văn Thông tư 94/2026/TT-BTC, tình trạng hiệu lực, lược đồ và các văn bản liên quan trên LuatVietnam.vn.