English
 RSS
Người nộp thuế có dấu hiệu vi phạm hoặc thuộc nhóm không tuân thủ pháp luật thuế có thể bị cơ quan thuế giám sát trọng điểm. Vậy những trường hợp nào bị đưa vào diện giám sát trọng điểm về thuế? Cùng tìm hiểu quy định tại Thông tư 94/2026/TT-BTC trong bài viết dưới đây.
- 1. Những trường hợp nào bị đưa vào diện giám sát trọng điểm về thuế?
- 1.1. Người nộp thuế thực hiện giao dịch ngân hàng có dấu hiệu đáng ngờ
- 1.2. Người nộp thuế hoặc người đại diện hợp pháp bị khởi tố
- 1.3. Người nộp thuế có dấu hiệu rủi ro cao về thuế
- 1.4. Người nộp thuế không tuân thủ hoặc không thực hiện đầy đủ yêu cầu giải trình
- 2. Giám sát trọng điểm về thuế là gì?
- 3. Cơ quan thuế sử dụng thông tin nào để xác định người nộp thuế cần giám sát trọng điểm?
- 4. Người nộp thuế bị giám sát trọng điểm trong bao lâu, áp dụng biện pháp gì?
1. Những trường hợp nào bị đưa vào diện giám sát trọng điểm về thuế?
Căn cứ khoản 1 Điều 9 Thông tư 94/2026/TT-BTC, người nộp thuế có một trong 04 dấu hiệu sau thì bị đưa vào diện giám sát trọng điểm về thuế:
1.1. Người nộp thuế thực hiện giao dịch ngân hàng có dấu hiệu đáng ngờ
Người nộp thuế thuộc diện giám sát trọng điểm khi thực hiện các giao dịch qua ngân hàng có dấu hiệu đáng ngờ theo quy định của pháp luật về phòng, chống rửa tiền, có liên quan đến trốn thuế, gian lận thuế.
1.2. Người nộp thuế hoặc người đại diện hợp pháp bị khởi tố
Người nộp thuế hoặc người đại diện hợp pháp của người nộp thuế bị khởi tố về các hành vi vi phạm về thuế, hóa đơn, chứng từ bị đưa vào diện giám sát trọng điểm về thuế.
1.3. Người nộp thuế có dấu hiệu rủi ro cao về thuế
Người nộp thuế bị đưa vào diện giám sát trọng điểm khi có dấu hiệu rủi ro cao về thuế nếu:
- Thuộc chuyên đề trọng điểm; hoặc
- Được xác định qua thông tin thu thập từ công tác quản lý của cơ quan thuế và cần giám sát quản lý thuế.
Như vậy, trường hợp này gắn với dấu hiệu rủi ro cao được xác định trong quá trình thực hiện công tác quản lý thuế.
1.4. Người nộp thuế không tuân thủ hoặc không thực hiện đầy đủ yêu cầu giải trình
Người nộp thuế thuộc diện giám sát trọng điểm trong các trường hợp:
- Được phân loại ở mức không tuân thủ pháp luật thuế.
- Không giải trình, bổ sung thông tin theo yêu cầu và thời hạn tại thông báo bằng văn bản của cơ quan thuế.
- Có giải trình, bổ sung thông tin nhưng không đầy đủ theo yêu cầu và thời hạn tại thông báo bằng văn bản của cơ quan thuế.
Như vậy, chỉ cần thuộc một trong các trường hợp nêu trên, người nộp thuế đã thuộc diện giám sát trọng điểm về thuế theo quy định.
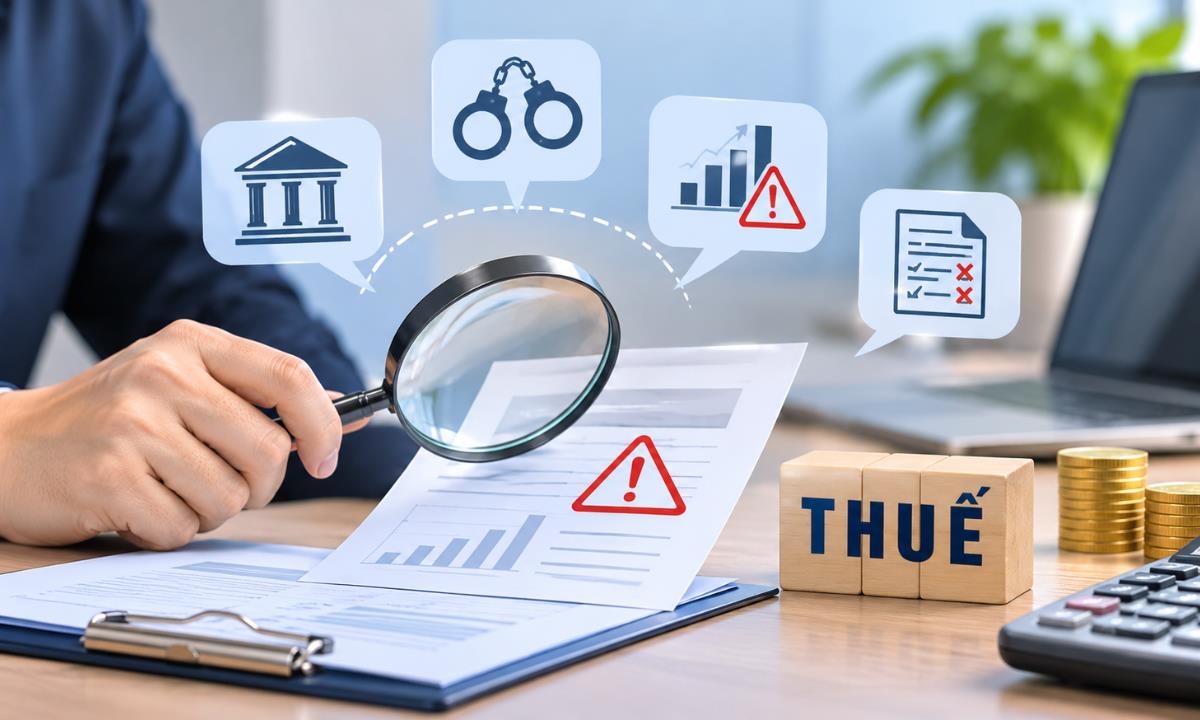
2. Giám sát trọng điểm về thuế là gì?
Khoản 12 Điều 3 Thông tư 94/2026/TT-BTC giải thích:
“Giám sát trọng điểm là việc cơ quan thuế áp dụng các biện pháp nghiệp vụ quản lý thuế để theo dõi, kiểm soát chặt chẽ hoạt động của người nộp thuế có dấu hiệu rủi ro cao hoặc có dấu hiệu vi phạm pháp luật thuế trong một khoảng thời gian nhất định.”
Theo đó, giám sát trọng điểm về thuế là hoạt động theo dõi, kiểm soát chặt chẽ của cơ quan thuế đối với người nộp thuế có dấu hiệu rủi ro cao hoặc dấu hiệu vi phạm pháp luật thuế.
Việc giám sát được thực hiện thông qua các biện pháp nghiệp vụ quản lý thuế và trong một khoảng thời gian nhất định.
Về trách nhiệm thực hiện, khoản 2 Điều 9 Thông tư 94/2026/TT-BTC quy định cơ quan thuế các cấp có trách nhiệm:
- Theo dõi người nộp thuế thuộc diện giám sát trọng điểm.
- Thực hiện giám sát đối với các trường hợp được xác định.
- Áp dụng các biện pháp nghiệp vụ quản lý thuế phù hợp với từng trường hợp.
3. Cơ quan thuế sử dụng thông tin nào để xác định người nộp thuế cần giám sát trọng điểm?
Theo Điều 6 Thông tư 94/2026/TT-BTC, thông tin phục vụ quản lý tuân thủ và quản lý rủi ro trong quản lý thuế được thu thập từ các nguồn bên trong, bên ngoài cơ quan thuế và những nguồn thông tin hợp pháp khác.
Trong đó, các thông tin bên trong cơ quan thuế bao gồm:
- Thông tin về đăng ký thuế, trạng thái hoạt động, chủ sở hữu, ngành nghề kinh doanh và quan hệ liên kết.
- Thông tin về hồ sơ khai thuế, nộp thuế, nợ thuế, hoàn thuế và sử dụng hóa đơn, chứng từ.
- Thông tin khiếu nại, tố cáo, kết quả thanh tra, kiểm tra, kiểm toán, điều tra và việc xử lý sau các hoạt động này.
- Thông tin về giao dịch liên kết và các thông tin khác.
Ngoài ra, cơ quan thuế còn được cho phép sử dụng thông tin từ các cơ quan nhà nước, tổ chức, cá nhân liên quan và thông tin từ nước ngoài, tổ chức quốc tế cung cấp theo các điều ước quốc tế có liên quan đến thuế mà Việt Nam là thành viên.
4. Người nộp thuế bị giám sát trọng điểm trong bao lâu, áp dụng biện pháp gì?
Về thời hạn giám sát trọng điểm, khoản 3 Điều 9 Thông tư 94/2026/TT-BTC giao Cục Thuế hướng dẫn cụ thể việc xác định trọng điểm giám sát, biện pháp và thời hạn giám sát phù hợp với quy định pháp luật trong từng thời kỳ.
Như vậy, Thông tư 94/2026/TT-BTC không ấn định một thời hạn giám sát trọng điểm chung cho tất cả người nộp thuế mà giao Cục Thuế hướng dẫn cụ thể.
Về biện pháp thực hiện, cơ quan thuế các cấp có trách nhiệm theo dõi, giám sát và áp dụng các biện pháp nghiệp vụ quản lý thuế phù hợp với từng trường hợp.
Bên cạnh đó, khoản 4 Điều 8 Thông tư 94/2026/TT-BTC quy định nếu có thông tin nghi ngờ hoặc phát hiện dấu hiệu vi phạm pháp luật thuế thông qua thanh tra, kiểm tra, kiểm toán, đơn thư tố cáo hoặc thông tin từ cơ quan nhà nước, cơ quan điều tra thì:
- Thủ trưởng cơ quan thuế quyết định thay đổi hình thức, mức độ kiểm tra.
- Quyết định thay đổi các biện pháp quản lý thuế khác theo thẩm quyền.
- Chịu trách nhiệm về quyết định của mình.
Theo đó, việc giám sát trọng điểm được thực hiện bằng các biện pháp nghiệp vụ phù hợp với từng trường hợp. Biện pháp và thời hạn giám sát cụ thể được xác định theo hướng dẫn của Cục Thuế và quy định pháp luật có liên quan.
Trên đây là thông tin về “Những trường hợp nào bị đưa vào diện giám sát trọng điểm về thuế?”. Bạn đọc có thể tham khảo toàn văn Thông tư 94/2026/TT-BTC, tình trạng hiệu lực và các văn bản liên quan trên LuatVietnam.vn.
👉 Đặt muaLịch Pháp lý 2027. Giá 168.000 đồng/cuốn.