
 English
 RSS
Bảng so sánh Nghị định 254/2026/NĐ-CP và Nghị định 123/2020/NĐ-CP về hóa đơn, chứng từ điện tử được LuatVietnam thực hiện trên nguyên tắc đối chiếu trực tiếp giữa quy định cũ và quy định mới theo từng điều, khoản cụ thể, bảo đảm bám sát 100% nội dung văn bản gốc.
- Các quy định được đặt song song theo từng điều, khoản rõ ràng, giúp người đọc dễ dàng nhận diện sự thay đổi, đồng thời phần tổng hợp điểm mới được chọn lọc để làm nổi bật bản chất sửa đổi như bổ sung, thay thế, bãi bỏ hay điều chỉnh nội dung.
- Người đọc nhanh chóng nắm bắt các điểm mới quan trọng, hiểu rõ bản chất thay đổi của chính sách như mức phạt tăng hay giảm, mở rộng đối tượng áp dụng hay bổ sung trách nhiệm pháp lý.
- Bảng so sánh giúp hạn chế việc bỏ sót các quy định quan trọng, tiết kiệm đáng kể thời gian nghiên cứu và hỗ trợ hiệu quả trong quá trình áp dụng thực tế, nhất là khi cần đối chiếu giữa quy định cũ và quy định mới để xử lý tình huống cụ thể.
Bảng so sánh phù hợp với phù hợp với doanh nghiệp, hộ và cá nhân kinh doanh; kế toán, bộ phận thuế, pháp chế, kiểm soát nội bộ; cơ quan thuế; đơn vị cung cấp giải pháp hóa đơn điện tử; cùng các tổ chức tư vấn, kiểm toán, đại lý thuế và cá nhân cần cập nhật quy định mới về hóa đơn, chứng từ điện tử cần tính ngắn gọn, dễ hiểu và hệ thống.
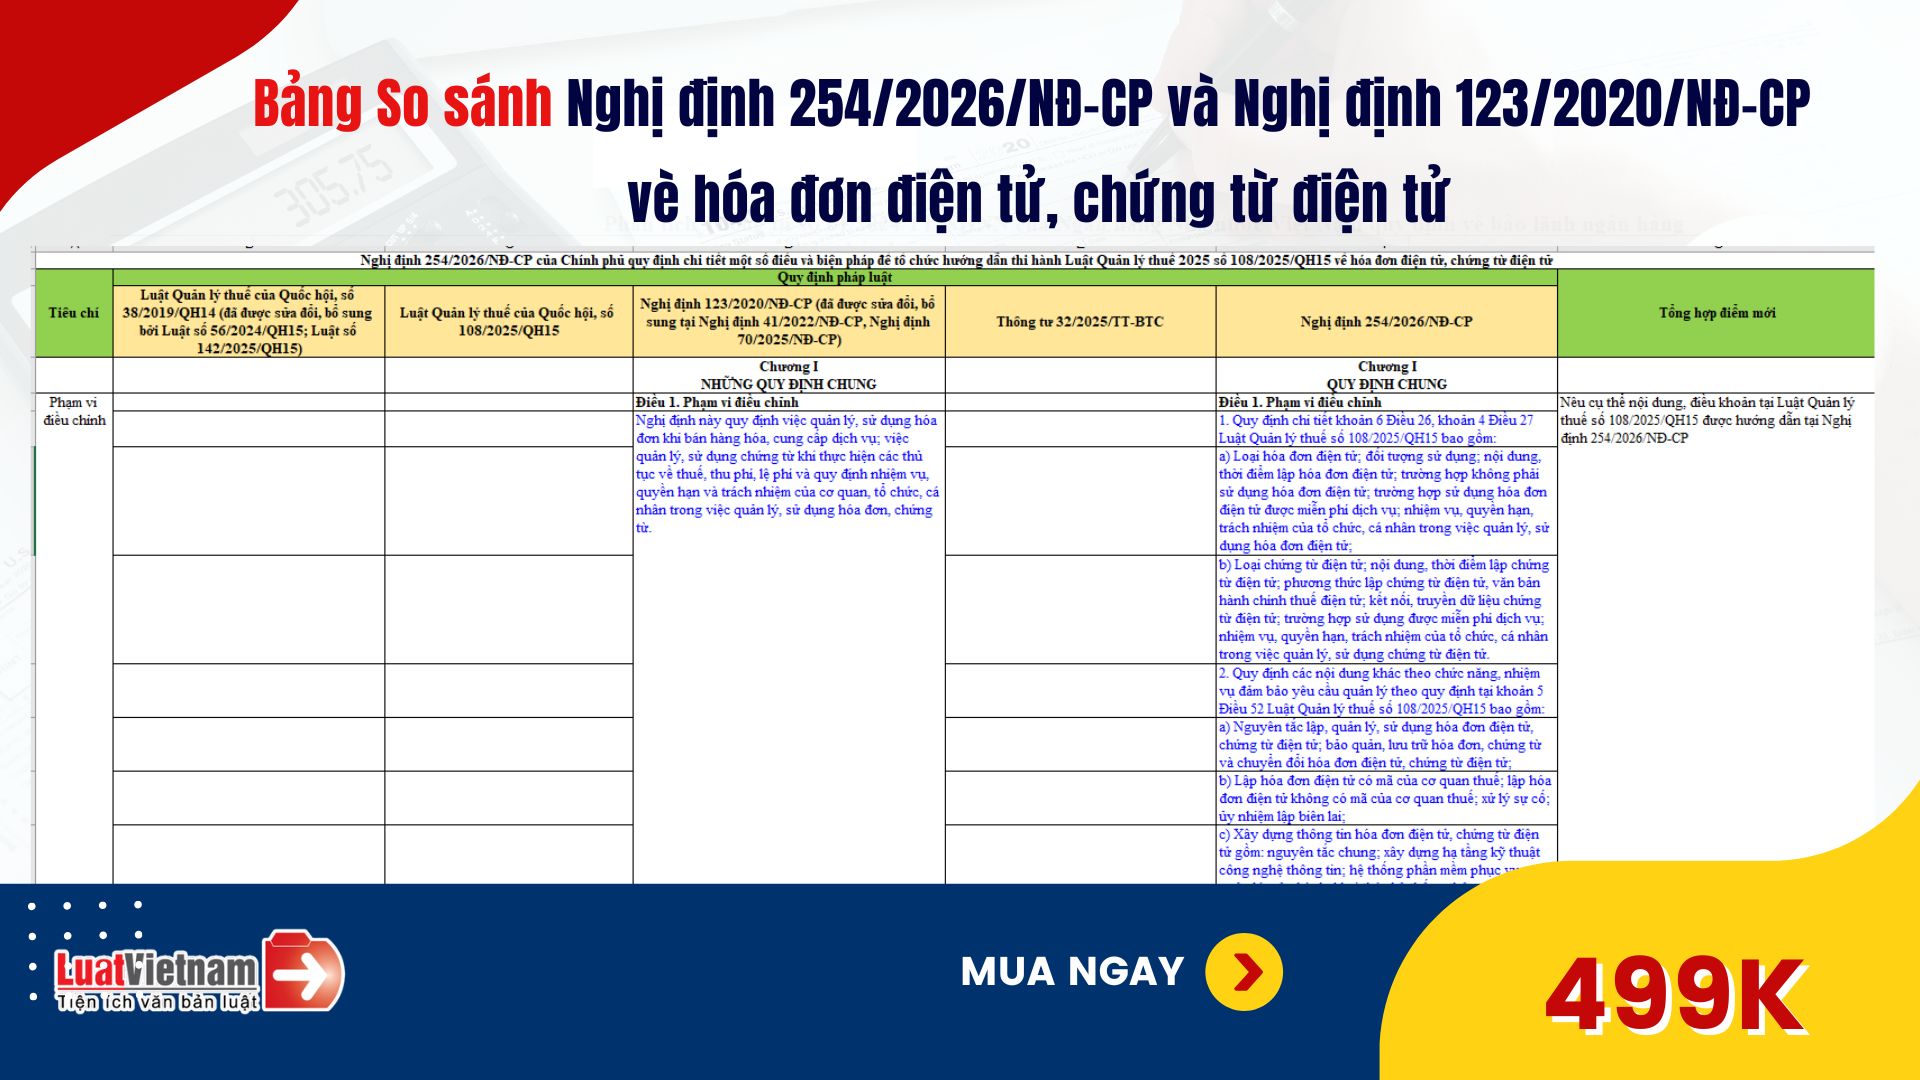
Lưu ý: Bảng được trình bày dưới dạng Excel cấu trúc như ảnh trên theo luồng so sánh quy định cũ và quy định mới để tiện theo dõi.
LuatVietnam tóm lược 1 phần bản tóm tắt với các nội dung điều chỉnh dưới đây:
|
Tiêu chí |
Nghị định 123/2020/NĐ-CP (Quy định cũ) |
Nghị định 254/2026/NĐ-CP |
Điểm mới |
|
Phạm vi điều chỉnh |
Chủ yếu quy định việc quản lý, sử dụng hóa đơn khi bán hàng hóa, cung cấp dịch vụ; quản lý chứng từ thuế, phí, lệ phí và trách nhiệm của các chủ thể liên quan. |
Quy định cụ thể về loại hóa đơn, chứng từ điện tử; đối tượng sử dụng; thời điểm lập; trường hợp không phải sử dụng; bảo quản, chuyển đổi, kết nối, truyền nhận và khai thác dữ liệu. |
Cụ thể hóa phạm vi điều chỉnh theo Luật Quản lý thuế 2025; bổ sung nội dung về hệ thống thông tin và dữ liệu hóa đơn điện tử. |
|
Đối tượng áp dụng |
Gồm người bán, người mua, người nộp thuế, tổ chức khấu trừ thuế, đơn vị cung cấp dịch vụ hóa đơn điện tử, cơ quan thuế, cơ quan hải quan và các chủ thể liên quan. |
Bổ sung rõ nhà cung cấp nước ngoài, kể cả chủ quản nền tảng thương mại điện tử, nền tảng số ở nước ngoài có doanh thu chịu thuế tại Việt Nam; bổ sung tổ chức, cá nhân khai thay, nộp thuế thay. |
Làm rõ đối tượng nước ngoài và chủ thể khai, nộp thuế thay; không còn liệt kê riêng tổ chức in hóa đơn, chứng từ và cơ quan hải quan. |
|
Bảo quản, lưu trữ và chuyển đổi hóa đơn, chứng từ điện tử |
Hóa đơn, chứng từ điện tử được lưu trữ bằng phương tiện điện tử và phải bảo đảm khả năng in ra giấy hoặc tra cứu khi có yêu cầu. |
Hóa đơn, chứng từ được lưu trữ dưới dạng thông điệp dữ liệu; phương thức bảo quản và việc chuyển đổi sang bản giấy phải đáp ứng Luật Giao dịch điện tử. |
Chuẩn hóa việc lưu trữ, chuyển đổi hóa đơn, chứng từ theo Luật Giao dịch điện tử. |
|
Đối tượng sử dụng hóa đơn điện tử |
Doanh nghiệp, tổ chức kinh tế, hộ và cá nhân kinh doanh thuộc diện sử dụng hóa đơn điện tử theo pháp luật về quản lý thuế. |
Tiếp tục áp dụng đối với các chủ thể trên; đồng thời quy định cụ thể thêm một số ngành, lĩnh vực và trường hợp phải sử dụng hóa đơn điện tử có mã hoặc hóa đơn điện tử khởi tạo từ máy tính tiền. |
Cụ thể hóa nhóm hoạt động có rủi ro cao về thuế và nhóm bán hàng, cung cấp dịch vụ trực tiếp đến người tiêu dùng. |
|
Trường hợp không phải sử dụng hóa đơn điện tử |
Trường hợp góp vốn bằng tài sản của tổ chức, cá nhân kinh doanh, biên bản định giá, chuyển tài sản từ công ty mẹ đến các đơn vị hạch toán. |
Quy định riêng tại Điều 7 các trường hợp không phải sử dụng hóa đơn điện tử, như một số khoản thu nhập, khoản phí, tài sản cho mượn không thu tiền và hàng hóa luân chuyển nội bộ. |
Hệ thống hóa, làm rõ các trường hợp không phải lập hóa đơn điện tử. |
|
Thời điểm lập hóa đơn |
Thời điểm lập hóa đơn được xác định theo thời điểm chuyển giao hàng hóa hoặc hoàn thành dịch vụ; một số dịch vụ được lập hóa đơn theo kỳ đối soát. |
Cơ bản kế thừa quy định cũ; điều chỉnh trường hợp thu tiền đặt cọc để bảo đảm thực hiện hợp đồng dịch vụ và bổ sung một số dịch vụ được lập hóa đơn theo kỳ. |
Bổ sung các dịch vụ như quảng cáo trực tuyến, công nghệ số, nền tảng số, vận tải biển, bưu chính và một số dịch vụ đặc thù khác. |
|
Nội dung của hóa đơn |
Nội dung hóa đơn gồm tên hóa đơn, số hóa đơn, thông tin người bán, người mua, hàng hóa, dịch vụ, chữ ký, thời điểm lập hóa đơn và các nội dung liên quan. |
Tiếp tục quy định các nội dung chủ yếu của hóa đơn nhưng lược bỏ một số thông tin gắn với hóa đơn đặt in; quy định hóa đơn điện tử không nhất thiết có chữ ký số của người mua, trừ trường hợp các bên có thỏa thuận. |
Lược bỏ tên liên hóa đơn và thông tin tổ chức nhận in đối với hóa đơn do cơ quan thuế đặt in; bổ sung ngoại lệ về chữ ký số của người mua. |
|
Lập hóa đơn điện tử có mã của cơ quan thuế |
Người bán lập hóa đơn trên Cổng thông tin điện tử của Tổng cục Thuế hoặc thông qua tổ chức cung cấp dịch vụ hóa đơn điện tử để cơ quan thuế cấp mã. |
Người bán thực hiện lập, ký số và gửi hóa đơn đến Hệ thống thông tin quản lý thuế hoặc thông qua tổ chức cung cấp dịch vụ hóa đơn điện tử để được cấp mã. |
Thay tên hệ thống tiếp nhận từ “Cổng thông tin điện tử của Tổng cục Thuế” thành “Hệ thống thông tin quản lý thuế”; cập nhật dẫn chiếu về đối tượng sử dụng hóa đơn điện tử. |
Đặt mua bảng so sánh trực tiếp:
📞 Liên hệ ngay LuatVietnam theo số 0936385236 (điện thoại/Zalo) để nhận bản So sánh hoặc để được hỗ trợ đăng ký mua.









