English
 RSS
Nghị định 254/2026/NĐ-CP quy định hai hình thức chuyển dữ liệu hóa đơn điện tử không có mã đến cơ quan thuế: gửi trực tiếp hoặc thông qua tổ chức cung cấp dịch vụ hóa đơn điện tử. Vậy doanh nghiệp nào được chuyển dữ liệu hóa đơn điện tử trực tiếp đến cơ quan thuế?
- 1. Doanh nghiệp được chuyển dữ liệu hóa đơn điện tử trực tiếp đến cơ quan thuế
- 1.1. Doanh nghiệp sử dụng bình quân từ 01 triệu hóa đơn/tháng trở lên
- 1.2. Doanh nghiệp hoạt động theo mô hình công ty mẹ - con
- 2. Yêu cầu về kết nối kỹ thuật và hình thức chuyển dữ liệu hóa đơn điện tử
- 2.1. Doanh nghiệp gửi trực tiếp phải đáp ứng yêu cầu về chuẩn kết nối dữ liệu
- 2.2. Doanh nghiệp không thuộc diện gửi trực tiếp phải sử dụng dịch vụ chuyển dữ liệu
- 2.3. Phương thức chuyển dữ liệu hóa đơn điện tử đến cơ quan thuế
- Thứ nhất, chuyển dữ liệu theo Bảng tổng hợp dữ liệu hóa đơn điện tử
- Thứ hai, chuyển cơ sở dữ liệu thông tin chi tiết giao dịch phát sinh
- Thứ ba, chuyển đầy đủ nội dung hóa đơn
- 3. Thời hạn chuyển dữ liệu và trách nhiệm của doanh nghiệp
- 3.1. Thời hạn gửi dữ liệu hóa đơn điện tử
- 3.2. Trách nhiệm quản lý, lưu trữ và bảo mật hóa đơn điện tử
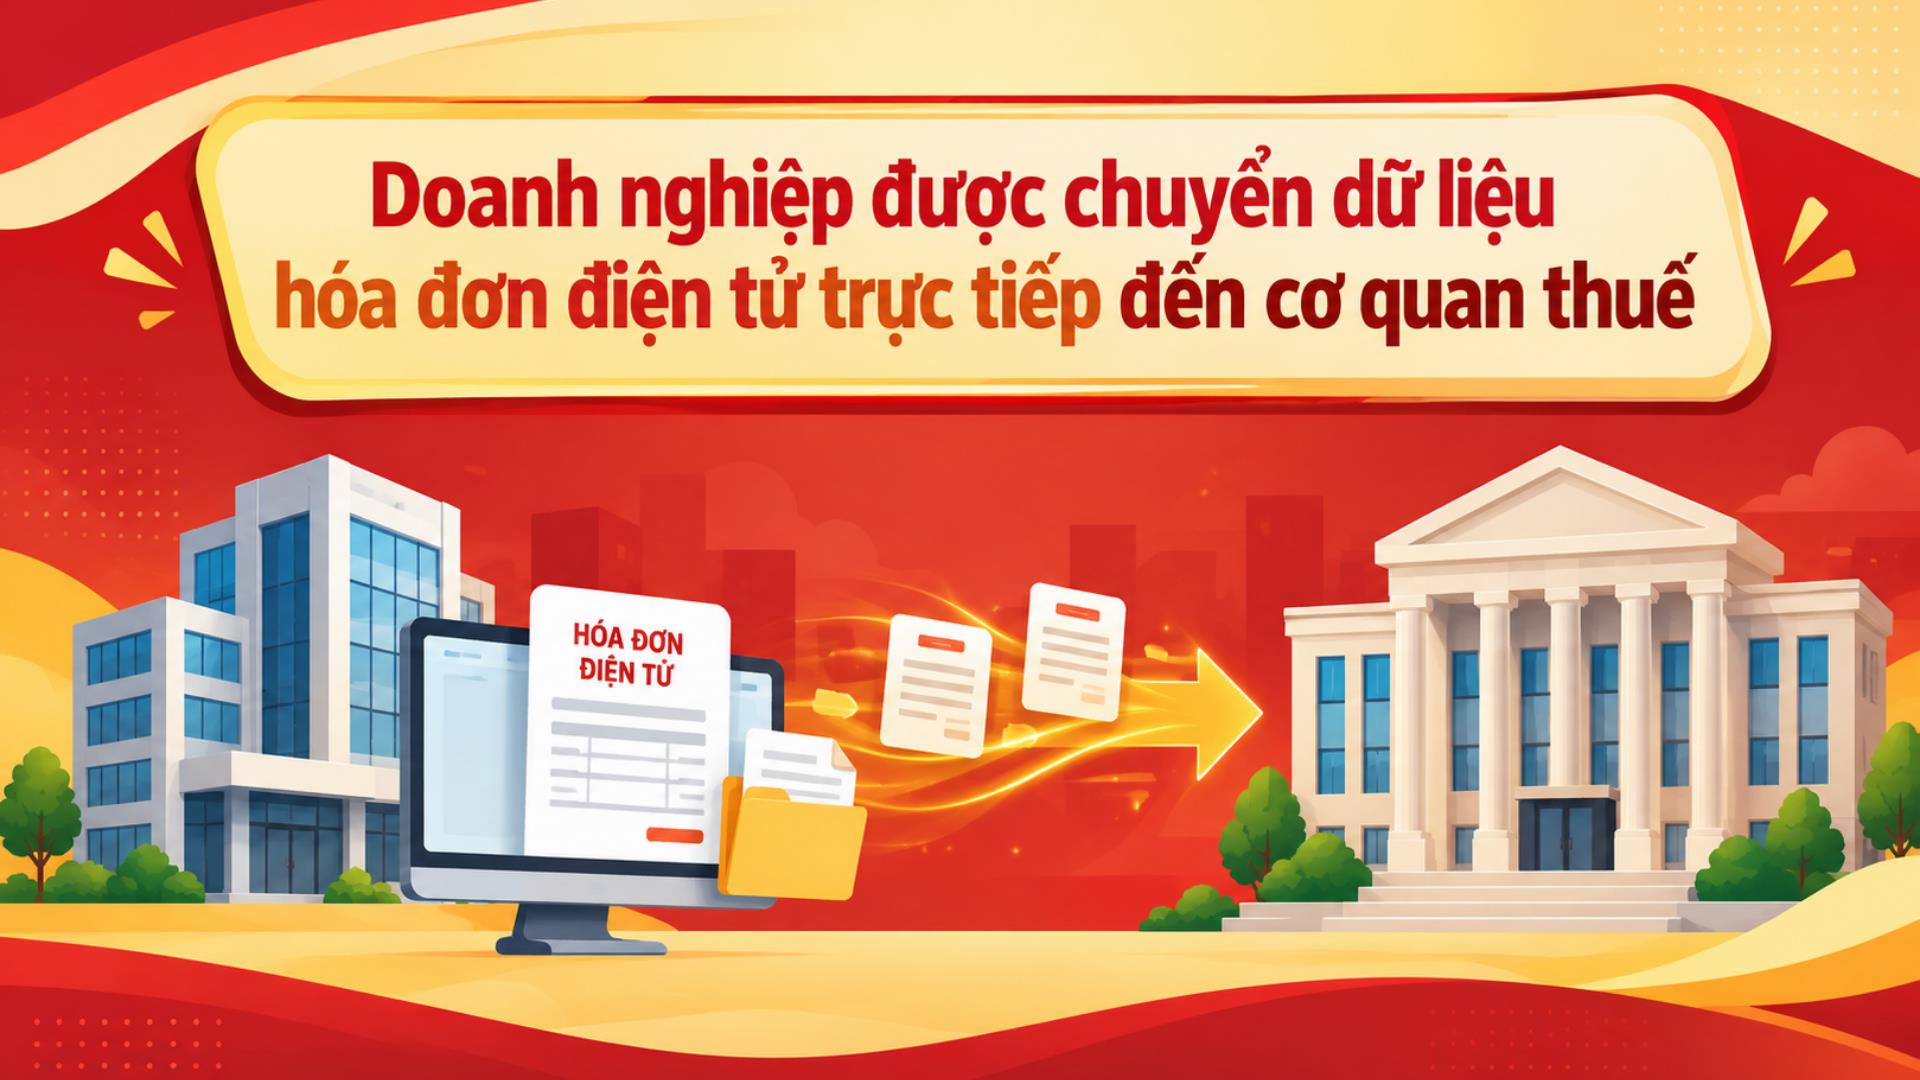
1. Doanh nghiệp được chuyển dữ liệu hóa đơn điện tử trực tiếp đến cơ quan thuế
1.1. Doanh nghiệp sử dụng bình quân từ 01 triệu hóa đơn/tháng trở lên
Điểm b.1.1 khoản 3 Điều 16 Nghị định 254/2026/NĐ-CP quy định:
“Tổ chức kinh tế sử dụng hóa đơn bình quân từ 1.000.000 hóa đơn một tháng trở lên (tính theo số lượng hóa đơn bình quân năm trước liền kề), có hệ thống công nghệ thông tin đáp ứng yêu cầu về định dạng chuẩn dữ liệu, có nhu cầu chuyển dữ liệu hóa đơn điện tử theo hình thức gửi trực tiếp đến cơ quan thuế gửi văn bản kèm theo tài liệu đáp ứng điều kiện kỹ thuật đến Cục Thuế;”
Theo đó, doanh nghiệp muốn chuyển dữ liệu hóa đơn điện tử trực tiếp đến cơ quan thuế theo trường hợp này phải đáp ứng các điều kiện:
- Số lượng hóa đơn: Sử dụng bình quân từ 1.000.000 hóa đơn/tháng trở lên, tính theo số lượng hóa đơn bình quân của năm trước liền kề.
- Hệ thống công nghệ thông tin: Đáp ứng yêu cầu về định dạng chuẩn dữ liệu hóa đơn điện tử.
- Nhu cầu chuyển dữ liệu: Có nhu cầu chuyển dữ liệu hóa đơn điện tử trực tiếp đến cơ quan thuế.
- Hồ sơ gửi Cục Thuế: Có văn bản đề nghị kèm tài liệu chứng minh việc đáp ứng điều kiện kỹ thuật.
Như vậy, doanh nghiệp không chỉ cần đáp ứng ngưỡng sử dụng từ 01 triệu hóa đơn/tháng mà còn phải có hệ thống công nghệ thông tin đáp ứng yêu cầu về định dạng dữ liệu và gửi văn bản, tài liệu đến Cục Thuế theo quy định.
Số lượng hóa đơn được xác định theo mức bình quân của năm trước liền kề, không phải chỉ căn cứ số lượng hóa đơn phát sinh trong một tháng riêng lẻ.
1.2. Doanh nghiệp hoạt động theo mô hình công ty mẹ - con
Tại điểm b.1.2 khoản 3 Điều 16 Nghị định 254/2026/NĐ-CP quy định:
“Tổ chức kinh tế có tổ chức mô hình công ty mẹ - con, có xây dựng hệ thống quản lý dữ liệu hóa đơn tập trung tại công ty mẹ và có nhu cầu công ty mẹ chuyển toàn bộ dữ liệu hóa đơn điện tử bao gồm cả dữ liệu của các công ty con đến cơ quan thuế qua Hệ thống thông tin quản lý thuế thì gửi kèm theo danh sách công ty con đến Cục Thuế để thực hiện kết nối kỹ thuật;”
Theo quy định, doanh nghiệp hoạt động theo mô hình công ty mẹ - con được chuyển dữ liệu hóa đơn điện tử trực tiếp đến cơ quan thuế khi đáp ứng các điều kiện:
- Mô hình tổ chức: Hoạt động theo mô hình công ty mẹ - con.
- Hệ thống quản lý dữ liệu: Có xây dựng hệ thống quản lý dữ liệu hóa đơn tập trung tại công ty mẹ.
- Nhu cầu chuyển dữ liệu: Công ty mẹ có nhu cầu chuyển toàn bộ dữ liệu hóa đơn điện tử, bao gồm cả dữ liệu hóa đơn của các công ty con, đến cơ quan thuế.
- Phương thức thực hiện: Chuyển dữ liệu qua Hệ thống thông tin quản lý thuế.
- Thông tin gửi Cục Thuế: Gửi kèm danh sách các công ty con để thực hiện kết nối kỹ thuật.
Do đó, đối với nhóm doanh nghiệp này, việc chuyển dữ liệu được thực hiện tập trung tại công ty mẹ.
Dữ liệu chuyển đến cơ quan thuế bao gồm:
- Dữ liệu hóa đơn điện tử của công ty mẹ;
- Dữ liệu hóa đơn điện tử của các công ty con thuộc danh sách gửi đến Cục Thuế.
Quy định yêu cầu có hệ thống quản lý dữ liệu hóa đơn tập trung tại công ty mẹ và có nhu cầu chuyển toàn bộ dữ liệu hóa đơn, bao gồm dữ liệu của công ty con, đến cơ quan thuế.
2. Yêu cầu về kết nối kỹ thuật và hình thức chuyển dữ liệu hóa đơn điện tử
2.1. Doanh nghiệp gửi trực tiếp phải đáp ứng yêu cầu về chuẩn kết nối dữ liệu
Điểm b khoản 3 Điều 16 Nghị định 254/2026/NĐ-CP quy định:
“Tổ chức kinh tế thực hiện chuyển dữ liệu hóa đơn điện tử đến cơ quan thuế theo định dạng chuẩn dữ liệu bằng hình thức gửi trực tiếp (đối với trường hợp đáp ứng yêu cầu về chuẩn kết nối dữ liệu) hoặc gửi thông qua tổ chức cung cấp dịch vụ hóa đơn điện tử.”
Theo đó, việc chuyển dữ liệu trực tiếp đến cơ quan thuế phải bảo đảm yêu cầu về chuẩn kết nối dữ liệu.
Đối với từng nhóm doanh nghiệp, yêu cầu được xác định cụ thể:
Doanh nghiệp sử dụng bình quân từ 01 triệu hóa đơn/tháng trở lên:
- Có hệ thống công nghệ thông tin đáp ứng yêu cầu về định dạng chuẩn dữ liệu.
- Có nhu cầu chuyển dữ liệu trực tiếp.
- Gửi văn bản kèm tài liệu đáp ứng điều kiện kỹ thuật đến Cục Thuế.
Doanh nghiệp có mô hình công ty mẹ - con:
- Có hệ thống quản lý dữ liệu hóa đơn tập trung tại công ty mẹ.
- Công ty mẹ chuyển toàn bộ dữ liệu hóa đơn điện tử, bao gồm dữ liệu của công ty con, qua Hệ thống thông tin quản lý thuế.
- Gửi danh sách công ty con đến Cục Thuế để thực hiện kết nối kỹ thuật.
2.2. Doanh nghiệp không thuộc diện gửi trực tiếp phải sử dụng dịch vụ chuyển dữ liệu
Điểm b.2 khoản 3 Điều 16 Nghị định 254/2026/NĐ-CP quy định:
“Các tổ chức kinh tế không thuộc trường hợp nêu tại điểm b.1 khoản này thực hiện ký hợp đồng với tổ chức cung cấp dịch vụ hóa đơn điện tử để tổ chức cung cấp dịch vụ hóa đơn điện tử làm dịch vụ chuyển dữ liệu hóa đơn điện tử đến cơ quan thuế.”
Theo nội dung trên, những tổ chức kinh tế không thuộc hai nhóm được chuyển dữ liệu trực tiếp phải:
- Ký hợp đồng với tổ chức cung cấp dịch vụ hóa đơn điện tử;
- Sử dụng dịch vụ của tổ chức này để chuyển dữ liệu hóa đơn điện tử đến cơ quan thuế.
Cụ thể, hình thức chuyển dữ liệu thông qua tổ chức cung cấp dịch vụ áp dụng đối với:
- Doanh nghiệp không thuộc trường hợp sử dụng bình quân từ 01 triệu hóa đơn/tháng trở lên và đáp ứng đầy đủ các điều kiện gửi trực tiếp;
- Doanh nghiệp không thuộc trường hợp có mô hình công ty mẹ - con với hệ thống dữ liệu hóa đơn tập trung và nhu cầu chuyển dữ liệu qua công ty mẹ.
Nghị định 254/2026/NĐ-CP xác định hai hình thức chuyển dữ liệu là gửi trực tiếp và gửi thông qua tổ chức cung cấp dịch vụ hóa đơn điện tử, tùy thuộc điều kiện của tổ chức kinh tế.
2.3. Phương thức chuyển dữ liệu hóa đơn điện tử đến cơ quan thuế
Bên cạnh hình thức kết nối trực tiếp hoặc thông qua đơn vị cung cấp dịch vụ, điểm a khoản 3 Điều 16 Nghị định 254/2026/NĐ-CP còn quy định ba phương thức chuyển dữ liệu hóa đơn điện tử.
Thứ nhất, chuyển dữ liệu theo Bảng tổng hợp dữ liệu hóa đơn điện tử
Theo điểm a.1 khoản 3 Điều 16, phương thức này áp dụng đối với:
- Hoạt động cung cấp dịch vụ bưu chính, viễn thông, bảo hiểm, tài chính ngân hàng, vận tải hàng không, chứng khoán, tài sản mã hóa, giao dịch trên sàn giao dịch các-bon;
- Hoạt động bán điện, nước nếu có thông tin mã khách hàng hoặc mã số thuế của khách hàng;
- Hoạt động bán hàng hóa, cung cấp dịch vụ của tổ chức nước ngoài kinh doanh thông qua nền tảng thương mại điện tử hoặc nền tảng số khác tại Việt Nam.
Thứ hai, chuyển cơ sở dữ liệu thông tin chi tiết giao dịch phát sinh
Theo điểm a.2 khoản 3 Điều 16, phương thức này áp dụng đối với các dịch vụ quy định tại điểm r khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP. Cụ thể, đây là những dịch vụ cung cấp cho cá nhân là người tiêu dùng, đáp ứng điều kiện có hệ thống phần mềm quản lý chi tiết từng giao dịch và dữ liệu thu tiền được lưu trữ theo từng giao dịch.
Các hoạt động được quy định gồm:
- Dịch vụ ngân hàng, trung gian thanh toán, thông tin tín dụng;
- Kinh doanh chứng khoán, giao dịch tài sản mã hóa, hỗ trợ giao dịch trên sàn giao dịch các-bon;
- Kinh doanh bảo hiểm, chuyển tiền qua ví điện tử;
- Dịch vụ ngừng, cấp điện trở lại;
- Dịch vụ thương mại điện tử;
- Dịch vụ bưu chính, vận chuyển trực tiếp phục vụ thương mại điện tử;
- Vận tải hành khách công cộng bằng tàu điện, xe buýt;
- Kinh doanh vận tải hành khách bằng xe taxi, xe hợp đồng, xe mô tô hai bánh;
- Dịch vụ trông giữ xe, chiếu phim và các dịch vụ khác thuộc phạm vi quy định.
Thứ ba, chuyển đầy đủ nội dung hóa đơn
Theo điểm a.3 khoản 3 Điều 16, phương thức này áp dụng đối với trường hợp bán hàng hóa, cung cấp dịch vụ không thuộc nhóm phải chuyển dữ liệu theo Bảng tổng hợp. Đối với phương thức chuyển đầy đủ nội dung hóa đơn, sau khi lập hóa đơn, người bán gửi hóa đơn cho người mua và đồng thời gửi hóa đơn cho cơ quan thuế chậm nhất vào ngày làm việc tiếp theo kể từ thời điểm lập hóa đơn.
3. Thời hạn chuyển dữ liệu và trách nhiệm của doanh nghiệp
Đối với doanh nghiệp sử dụng hóa đơn điện tử không có mã của cơ quan thuế, việc chuyển dữ liệu còn phải tuân thủ quy định về thời hạn, tính chính xác, lưu trữ và bảo mật hóa đơn điện tử.
3.1. Thời hạn gửi dữ liệu hóa đơn điện tử
Theo điểm a khoản 3 Điều 16 Nghị định 254/2026/NĐ-CP, thời hạn gửi dữ liệu được xác định theo phương thức chuyển dữ liệu.
Đối với Bảng tổng hợp dữ liệu hóa đơn điện tử và Bảng thông tin chi tiết giao dịch:
Người bán lập bảng theo tháng hoặc quý, tính từ ngày đầu đến ngày cuối cùng của tháng hoặc quý.
Các bảng này được gửi đến cơ quan thuế chậm nhất là thời hạn gửi tờ khai thuế giá trị gia tăng theo pháp luật quản lý thuế.
Trường hợp phát sinh số lượng hóa đơn lớn, các bảng được tách theo định dạng chuẩn dữ liệu của cơ quan thuế để đáp ứng yêu cầu gửi, nhận dữ liệu trên đường truyền.
Đối với phương thức chuyển đầy đủ nội dung hóa đơn:
Người bán phải gửi hóa đơn đến người mua và đồng thời gửi đến cơ quan thuế chậm nhất vào ngày làm việc tiếp theo kể từ thời điểm lập hóa đơn.
3.2. Trách nhiệm quản lý, lưu trữ và bảo mật hóa đơn điện tử
Khoản 1, khoản 2, khoản 4 và khoản 5 Điều 16 Nghị định 254/2026/NĐ-CP quy định trách nhiệm của người bán sử dụng hóa đơn điện tử không có mã của cơ quan thuế.
Cụ thể, doanh nghiệp phải:
- Quản lý tài khoản: Quản lý tên và mật khẩu của các tài khoản đã được cơ quan thuế cấp.
- Lập hóa đơn: Tạo lập hóa đơn điện tử để gửi đến người mua, cơ quan thuế và tổ chức cung cấp dịch vụ hóa đơn điện tử theo quy định.
- Chịu trách nhiệm về hóa đơn: Bảo đảm tính hợp pháp, chính xác của hóa đơn điện tử đã lập.
- Lưu trữ dữ liệu: Lưu trữ và bảo đảm tính toàn vẹn của toàn bộ hóa đơn điện tử.
- Bảo đảm an toàn thông tin: Tuân thủ pháp luật về an toàn, an ninh hệ thống dữ liệu điện tử.
- Chấp hành kiểm tra: Thực hiện yêu cầu thanh tra, kiểm tra, đối chiếu của cơ quan thuế và cơ quan có thẩm quyền.
Trên đây là thông tin về các doanh nghiệp được chuyển dữ liệu hóa đơn điện tử trực tiếp đến cơ quan thuế. Vui lòng xem chi tiết Nghị định 254/2026/NĐ-CP trên LuatVietnam.vn và các tính năng liên quan như: Tình trạng hiệu lực, Lược đồ...