English
 RSS
Khi pháp nhân thương mại không chấp hành bản án, quyết định của Tòa án, cơ quan thi hành án hình sự có thể áp dụng các biện pháp cưỡng chế, trong đó có thu hồi con dấu. Vậy doanh nghiệp bị thu hồi con dấu trong trường hợp nào khi cưỡng chế thi hành án?
- 1. Doanh nghiệp bị thu hồi con dấu khi bị cưỡng chế thi hành hình phạt đình chỉ vĩnh viễn toàn bộ hoạt động
- 1.1. Trường hợp áp dụng biện pháp thu hồi con dấu
- 1.2. Phân biệt thu hồi con dấu với tạm giữ tài liệu, chứng từ, thiết bị điện tử
- 2. Trình tự, thủ tục thu hồi con dấu của doanh nghiệp khi cưỡng chế thi hành án
- 2.1. Căn cứ ra quyết định thu hồi con dấu
- 2.2. Cơ quan thi hành án hình sự ra quyết định trong 03 ngày làm việc
- 2.3. Chuẩn bị niêm phong con dấu trước khi thu hồi
- 2.4. Các bước niêm phong và thu hồi con dấu
- 2.5. Con dấu bị thu hồi được lưu giữ ở đâu?
- 3. Thẩm quyền cưỡng chế và những quy định liên quan đến việc thu hồi con dấu
- 3.1. Cơ quan có thẩm quyền ra quyết định cưỡng chế
- Khoản 1 Điều 16 Nghị định 251/2026/NĐ-CP quy định:
- 3.2. Có thể áp dụng đồng thời nhiều biện pháp cưỡng chế
- 3.3. Quy định về chấm dứt tạm giữ con dấu
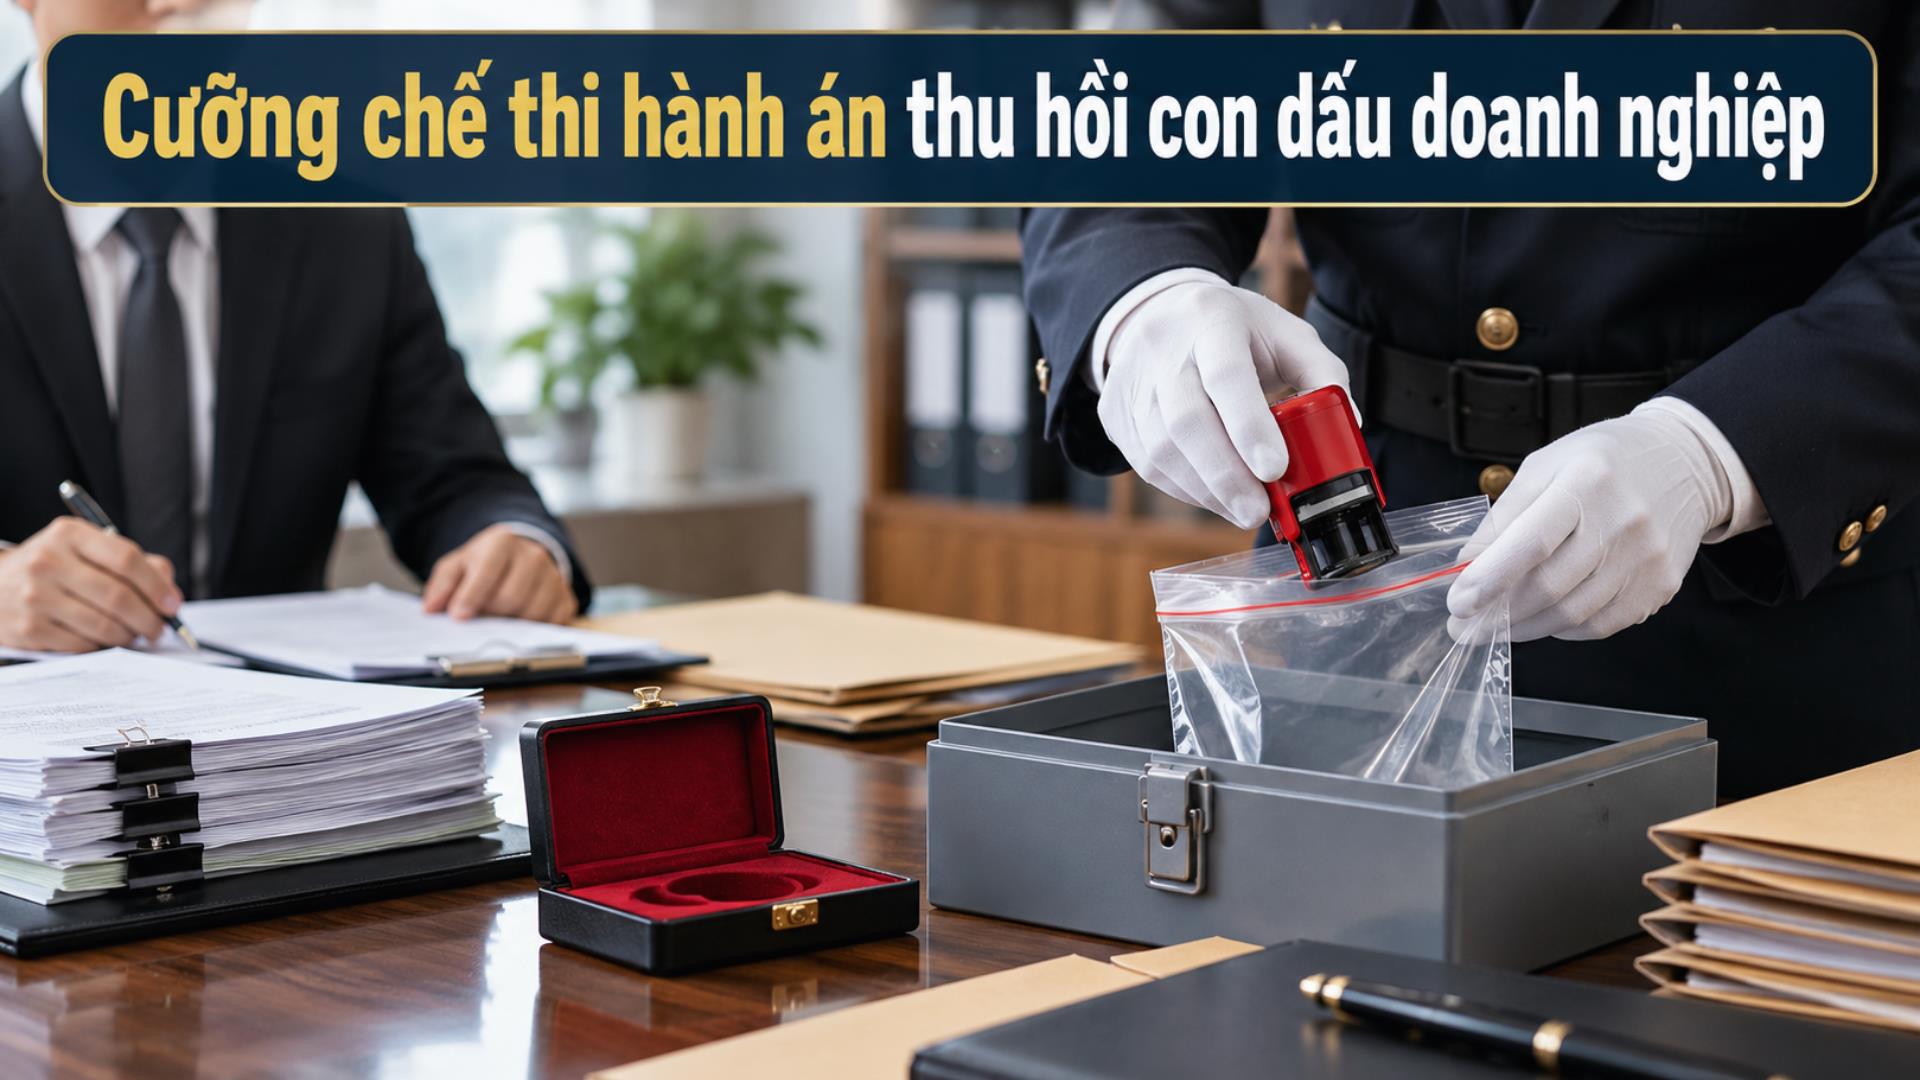
1. Doanh nghiệp bị thu hồi con dấu khi bị cưỡng chế thi hành hình phạt đình chỉ vĩnh viễn toàn bộ hoạt động
Theo Nghị định 251/2026/NĐ-CP quy định doanh nghiệp bị thu hồi con dấu khi cơ quan thi hành án hình sự thực hiện cưỡng chế chấp hành hình phạt đình chỉ vĩnh viễn toàn bộ hoạt động. Việc thu hồi con dấu phải được thực hiện theo quyết định cưỡng chế của cơ quan thi hành án hình sự có thẩm quyền.
1.1. Trường hợp áp dụng biện pháp thu hồi con dấu
Khoản 2 Điều 49 Nghị định 251/2026/NĐ-CP quy định:
“Thu hồi con dấu của pháp nhân thương mại được áp dụng trong trường hợp thi hành cưỡng chế chấp hành hình phạt đình chỉ vĩnh viễn toàn bộ hoạt động.”
Theo đó, trường hợp doanh nghiệp bị thu hồi con dấu phải đáp ứng các nội dung sau:
- Đối tượng áp dụng: Pháp nhân thương mại phải thi hành án.
- Hình phạt phải chấp hành: Đình chỉ vĩnh viễn toàn bộ hoạt động.
- Trường hợp thực hiện: Cưỡng chế thi hành hình phạt đình chỉ vĩnh viễn toàn bộ hoạt động.
- Biện pháp cưỡng chế: Thu hồi con dấu của pháp nhân thương mại.
1.2. Phân biệt thu hồi con dấu với tạm giữ tài liệu, chứng từ, thiết bị điện tử
Khoản 1 Điều 49 Nghị định 251/2026/NĐ-CP quy định:
“Tạm giữ tài liệu, chứng từ, thiết bị chứa dữ liệu điện tử của pháp nhân thương mại có thể được áp dụng trong trường hợp thi hành cưỡng chế chấp hành hình phạt đình chỉ hoạt động có thời hạn; cấm kinh doanh, cấm hoạt động trong một số lĩnh vực nhất định; cấm huy động vốn theo bản án, quyết định của Tòa án đã có hiệu lực pháp luật.”
Như vậy, cần phân biệt hai nhóm biện pháp:
Đối với việc tạm giữ tài liệu, chứng từ, thiết bị chứa dữ liệu điện tử:
Có thể áp dụng khi cưỡng chế thi hành các hình phạt:
- Đình chỉ hoạt động có thời hạn;
- Cấm kinh doanh;
- Cấm hoạt động trong một số lĩnh vực nhất định;
- Cấm huy động vốn.
Đối với việc thu hồi con dấu:
Theo khoản 2 Điều 49, biện pháp này áp dụng khi cưỡng chế thi hành hình phạt đình chỉ vĩnh viễn toàn bộ hoạt động của pháp nhân thương mại.
Do đó, việc doanh nghiệp bị đình chỉ hoạt động có thời hạn, bị cấm kinh doanh hoặc bị cấm huy động vốn không đồng nghĩa với việc doanh nghiệp thuộc trường hợp thu hồi con dấu.
2. Trình tự, thủ tục thu hồi con dấu của doanh nghiệp khi cưỡng chế thi hành án
2.1. Căn cứ ra quyết định thu hồi con dấu
Điều 48 Nghị định 251/2026/NĐ-CP quy định việc ra quyết định tạm giữ tài liệu, chứng từ, thiết bị chứa dữ liệu điện tử; tạm giữ hoặc thu hồi con dấu căn cứ vào:
- Bản án, quyết định của Tòa án đã có hiệu lực pháp luật;
- Biên bản được lập theo Điều 18 Nghị định 251/2026/NĐ-CP.
Trong đó, Điều 18 Nghị định quy định việc lập biên bản khi phát hiện pháp nhân thương mại không chấp hành hoặc chấp hành không đầy đủ bản án, quyết định của Tòa án đã có hiệu lực pháp luật. Cơ quan thi hành án hình sự chủ trì, phối hợp với cơ quan quản lý nhà nước đối với pháp nhân thương mại lập biên bản với sự chứng kiến của người đại diện theo pháp luật của doanh nghiệp và đại diện chính quyền địa phương.
Nếu người đại diện theo pháp luật không có mặt hoặc từ chối ký, cơ quan thi hành án hình sự vẫn tiến hành lập biên bản và ghi rõ sự việc.
2.2. Cơ quan thi hành án hình sự ra quyết định trong 03 ngày làm việc
Khoản 1 Điều 50 Nghị định 251/2026/NĐ-CP quy định:
“Trong thời hạn 03 ngày làm việc, kể từ ngày lập biên bản theo quy định tại Điều 18 Nghị định này, Thủ trưởng cơ quan thi hành án hình sự ra Quyết định tạm giữ tài liệu, chứng từ, thiết bị chứa dữ liệu điện tử, tạm giữ hoặc thu hồi con dấu của pháp nhân thương mại.”
Thủ trưởng cơ quan thi hành án hình sự phải ra quyết định thu hồi con dấu trong thời hạn 03 ngày làm việc kể từ ngày lập biên bản.
Khoản 2 Điều 50 Nghị định yêu cầu quyết định phải có các thông tin cơ bản:
- Số quyết định; ngày, tháng, năm ra quyết định;
- Căn cứ ra quyết định;
- Họ tên, chức vụ, đơn vị của người ra quyết định;
- Tên, địa chỉ, mã số doanh nghiệp, mã số thuế của pháp nhân thương mại;
- Nội dung về con dấu bị thu hồi;
- Địa điểm thu hồi;
- Chữ ký của người ra quyết định và dấu của cơ quan thi hành án hình sự.
Trong thời hạn 03 ngày làm việc kể từ ngày ra quyết định cưỡng chế, cơ quan thi hành án hình sự phải gửi quyết định cho Tòa án đã ra quyết định thi hành án, Viện kiểm sát cùng cấp, pháp nhân thương mại, người đại diện theo pháp luật và các cơ quan, tổ chức liên quan.
Đối với trường hợp thu hồi con dấu, quyết định còn phải được gửi đến Chủ tịch Ủy ban nhân dân cấp xã nơi có con dấu bị thu hồi trước khi thi hành 03 ngày làm việc để phối hợp thực hiện.
2.3. Chuẩn bị niêm phong con dấu trước khi thu hồi
Điểm a khoản 1 Điều 51 Nghị định 251/2026/NĐ-CP quy định:
“Tài liệu, chứng từ, thiết bị chứa dữ liệu điện tử, con dấu của pháp nhân thương mại trước khi được tạm giữ hoặc thu hồi cần phải tiến hành niêm phong.”
Trước khi thu hồi con dấu, cơ quan thi hành án hình sự phải tổ chức việc niêm phong. Cụ thể, khoản 1 Điều 51 Nghị định quy định:
- Cơ quan chủ trì: Cơ quan thi hành án hình sự.
- Người được thông báo: Người đại diện theo pháp luật của doanh nghiệp; đại diện cơ quan, tổ chức, cá nhân có quyền lợi, nghĩa vụ, trách nhiệm liên quan đến con dấu.
- Người được mời chứng kiến: Đại diện chính quyền địa phương nơi tổ chức niêm phong.
- Công tác chuẩn bị: Cơ quan thi hành án hình sự chuẩn bị dụng cụ, phương tiện cần thiết phục vụ việc niêm phong.
Việc niêm phong con dấu phải có sự tổ chức của cơ quan thi hành án hình sự và thực hiện thông báo cho các chủ thể liên quan theo quy định.
2.4. Các bước niêm phong và thu hồi con dấu
Khoản 2 Điều 51 Nghị định 251/2026/NĐ-CP quy định việc niêm phong tài liệu, chứng từ, thiết bị chứa dữ liệu điện tử và con dấu của pháp nhân thương mại.
Đối với con dấu, các bước thực hiện gồm:
Bước 1: Kiểm tra và mô tả tình trạng con dấu
Cơ quan thi hành án hình sự kiểm tra con dấu để mô tả đầy đủ, chính xác tình trạng thực tế vào biên bản niêm phong.
Bước 2: Đóng gói hoặc đóng kín con dấu
Con dấu cần niêm phong được đóng gói hoặc đóng kín theo quy định.
Bước 3: Thực hiện việc ký xác nhận trên giấy niêm phong
Những người tham gia theo quy định phải ký, ghi rõ họ tên hoặc điểm chỉ vào giấy niêm phong bằng mực khó phai.
Bước 4: Dán giấy niêm phong
Đối với con dấu của pháp nhân thương mại, giấy niêm phong phải được dán đè lên những phần quan trọng có tính xác định nguồn gốc, xuất xứ.
Tùy từng trường hợp, phải có hình thức bảo vệ giấy niêm phong phù hợp với điều kiện vận chuyển và bảo quản.
Bước 5: Lập biên bản kết thúc niêm phong
Điểm đ khoản 2 Điều 51 quy định cơ quan thi hành án hình sự phải lập biên bản niêm phong, ghi rõ:
- Số lượng, đặc điểm, tình trạng con dấu trước và sau khi niêm phong;
- Người tổ chức thực hiện và người tham gia;
- Chữ ký, họ tên hoặc điểm chỉ của những người theo quy định.
Biên bản được lập thành 02 bản có giá trị như nhau:
- 01 bản đưa vào hồ sơ thi hành án;
- 01 bản giao cho người đại diện theo pháp luật của pháp nhân thương mại.
Trường hợp người đại diện theo pháp luật từ chối ký vào biên bản hoặc giấy niêm phong, cơ quan thi hành án hình sự phải ghi rõ vào biên bản.
Nếu những người liên quan đã được thông báo nhưng vắng mặt thì cơ quan thi hành án hình sự vẫn tổ chức thực hiện niêm phong, thu hồi con dấu và ghi rõ sự việc vào biên bản.
2.5. Con dấu bị thu hồi được lưu giữ ở đâu?
Khoản 3 Điều 51 Nghị định 251/2026/NĐ-CP quy định:
“Tài liệu, chứng từ, thiết bị chứa dữ liệu điện tử, con dấu của pháp nhân thương mại bị niêm phong, tạm giữ hoặc thu hồi được lưu giữ tại cơ quan thi hành án hình sự và phải đảm bảo tính nguyên vẹn trong suốt quá trình tạm giữ.”
Theo đó, con dấu đã bị thu hồi được lưu giữ tại cơ quan thi hành án hình sự. Việc lưu giữ phải bảo đảm tính nguyên vẹn của con dấu theo quy định.
3. Thẩm quyền cưỡng chế và những quy định liên quan đến việc thu hồi con dấu
Ngoài điều kiện và trình tự thu hồi, Nghị định 251/2026/NĐ-CP còn quy định nguyên tắc áp dụng cưỡng chế và việc xử lý đối với tài liệu, chứng từ, con dấu bị tạm giữ.
3.1. Cơ quan có thẩm quyền ra quyết định cưỡng chế
Khoản 1 Điều 16 Nghị định 251/2026/NĐ-CP quy định:
“Việc cưỡng chế chỉ được thực hiện khi có quyết định cưỡng chế bằng văn bản của cơ quan thi hành án hình sự Công an cấp tỉnh, cơ quan thi hành án hình sự cấp quân khu.”
Hai cơ quan có thẩm quyền ban hành quyết định cưỡng chế là:
- Cơ quan thi hành án hình sự Công an cấp tỉnh;
- Cơ quan thi hành án hình sự cấp quân khu.
Việc áp dụng biện pháp thu hồi con dấu phải có quyết định bằng văn bản của cơ quan có thẩm quyền nêu trên.
3.2. Có thể áp dụng đồng thời nhiều biện pháp cưỡng chế
Khoản 4 Điều 16 Nghị định 251/2026/NĐ-CP quy định:
“Pháp nhân thương mại có thể bị áp dụng một hoặc một số biện pháp cưỡng chế trong cùng một thời điểm nếu việc áp dụng một biện pháp cưỡng chế không đủ để bảo đảm thi hành án.”
Trong trường hợp một biện pháp cưỡng chế không đủ để bảo đảm thi hành án, pháp nhân thương mại có thể bị áp dụng đồng thời nhiều biện pháp cưỡng chế.
Các biện pháp cưỡng chế được liệt kê tại Điều 17 Nghị định 251/2026/NĐ-CP gồm:
- Phong tỏa tài khoản;
- Kê biên tài sản có giá trị tương ứng với số tiền bảo đảm thi hành cưỡng chế biện pháp tư pháp;
- Tạm giữ tài liệu, chứng từ, thiết bị chứa dữ liệu điện tử; tạm giữ hoặc thu hồi con dấu của pháp nhân thương mại.
3.3. Quy định về chấm dứt tạm giữ con dấu
Điều 52 Nghị định 251/2026/NĐ-CP quy định việc chấm dứt tạm giữ tài liệu, chứng từ, thiết bị chứa dữ liệu điện tử và con dấu của pháp nhân thương mại.
Theo khoản 1 Điều 52, trong thời hạn 03 ngày làm việc kể từ ngày pháp nhân thương mại chấp hành xong bản án, quyết định của Tòa án, cơ quan thi hành án hình sự đã ra quyết định tạm giữ phải chấm dứt việc tạm giữ bằng quyết định.
Sau khi có quyết định chấm dứt tạm giữ, cơ quan thi hành án hình sự thực hiện việc mở niêm phong và bàn giao.
Trên đây là thông tin về trường hợp doanh nghiệp bị thu hồi con dấu khi cưỡng chế thi hành án. Vui lòng xem chi tiết Nghị định 251/2026/NĐ-CP trên LuatVietnam.vn và các tính năng liên quan như: Tình trạng hiệu lực, Lược đồ...