English
 RSS
Giới thiệu Bảng so sánh Thông tư 142/2026/TT-BTC với Thông tư 49/2015/TT-BTC và Thông tư 191/2015/TT-BTC về thủ tục hải quan
Đã có Bảng so sánh Thông tư 142/2026/TT-BTC của Bộ Tài chính sửa đổi, bổ sung một số điều của các Thông tư quy định thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu, quá cảnh gửi qua dịch vụ bưu chính của doanh nghiệp được chỉ định, dịch vụ chuyển phát nhanh quốc tế với các quy định trước đây tại:
-
Thông tư 49/2015/TT-BTC (được sửa đổi, bổ sung bởi Thông tư 56/2019/TT-BTC);
-
Thông tư 191/2015/TT-BTC (được sửa đổi, bổ sung bởi Thông tư 56/2019/TT-BTC và Thông tư 29/2025/TT-BTC);
-
Thông tư 56/2019/TT-BTC
-
Thông tư 29/2025/TT-BTC.
Bảng so sánh giúp người đọc đối chiếu trực tiếp giữa quy định cũ và quy định mới tại Thông tư 142/2026/TT-BTC, qua đó nhận diện các nội dung được sửa đổi, bổ sung liên quan đến phân nhóm hàng hóa nhập khẩu; khai hải quan điện tử; trách nhiệm của doanh nghiệp bưu chính, chuyển phát nhanh; thủ tục thu, nộp thuế, phí, lệ phí và thủ tục hải quan đối với hàng hóa chuyển cửa khẩu.
Nội dung bảng được hệ thống theo các tiêu chí: quy định cũ - quy định mới - điểm mới đáng chú ý, giúp thuận tiện trong quá trình tra cứu, rà soát và cập nhật quy định pháp luật về hải quan.
Một số điểm mới đáng chú ý được thể hiện trong bảng như:
-
Bổ sung trường hợp hàng hóa nhập khẩu được miễn giấy phép, điều kiện, kiểm tra chuyên ngành khi xác định nhóm hàng hóa;
-
Bổ sung yêu cầu định danh, xác thực điện tử đối với người khai hải quan và trách nhiệm phối hợp của doanh nghiệp bưu chính, chuyển phát nhanh;
-
Điều chỉnh quy định về khai chứng từ hải quan và kiểm tra hàng hóa đối với tờ khai được phân luồng;
-
Bổ sung, làm rõ cơ chế trừ tiền thuế, phí, lệ phí phải nộp vào số tiền đã nộp trước tại tài khoản tiền gửi của cơ quan hải quan;
-
Điều chỉnh thủ tục hải quan đối với hàng hóa quá cảnh, chuyển tiếp quốc tế và hàng hóa xuất khẩu, nhập khẩu chuyển cửa khẩu;
-
Cập nhật quy định về biên lai thu thuế, phí, lệ phí và tên gọi, chức danh của cơ quan hải quan.
Đáng chú ý, Thông tư 142/2026/TT-BTC điều chỉnh quy định về phân nhóm hàng hóa nhập khẩu gửi qua dịch vụ bưu chính và chuyển phát nhanh quốc tế. Theo đó, hàng hóa có trị giá hải quan trong định mức miễn thuế nhập khẩu có thể thuộc nhóm tương ứng nếu được miễn giấy phép, điều kiện, kiểm tra chuyên ngành hoặc không thuộc mặt hàng phải có giấy phép nhập khẩu, kiểm tra chuyên ngành theo quy định pháp luật.
Về khai hải quan điện tử, Thông tư mới bổ sung yêu cầu định danh, xác thực điện tử và điều chỉnh cách thức khai các chứng từ thuộc hồ sơ hải quan. Đồng thời, quy định việc xuất trình hàng hóa để cơ quan hải quan kiểm tra đối với tờ khai được phân luồng 3, thay cho cách diễn đạt về luồng đỏ trước đây.
Về thủ tục thu, nộp thuế, phí, lệ phí, Thông tư 142/2026/TT-BTC bổ sung, làm rõ việc trừ số tiền phải nộp của từng tờ khai hải quan vào số tiền đã nộp trước tại tài khoản tiền gửi của cơ quan hải quan. Bên cạnh đó, bổ sung trách nhiệm của cơ quan hải quan trong việc trừ lùi, tổng hợp và đối chiếu số tiền thuế đối với hàng hóa nhập khẩu gửi qua dịch vụ bưu chính.
Ngoài ra, đối với hàng hóa xuất khẩu, nhập khẩu chuyển cửa khẩu, Thông tư mới chuyển từ việc quy định thủ tục riêng sang dẫn chiếu áp dụng các quy định tương ứng tại Thông tư 38/2015/TT-BTC (được sửa đổi, bổ sung bởi Thông tư 121/2025/TT-BTC).
Bảng so sánh là tài liệu tham khảo hữu ích đối với doanh nghiệp bưu chính, doanh nghiệp chuyển phát nhanh quốc tế, người khai hải quan và các tổ chức, cá nhân liên quan trong quá trình nghiên cứu, thực hiện thủ tục hải quan.
Lưu ý: Bảng được trình bày dưới dạng Excel, cấu trúc theo luồng đối chiếu quy định cũ - quy định mới - điểm mới đáng chú ý, giúp người đọc thuận tiện theo dõi, tra cứu và sử dụng trong quá trình cập nhật, rà soát quy định pháp luật.
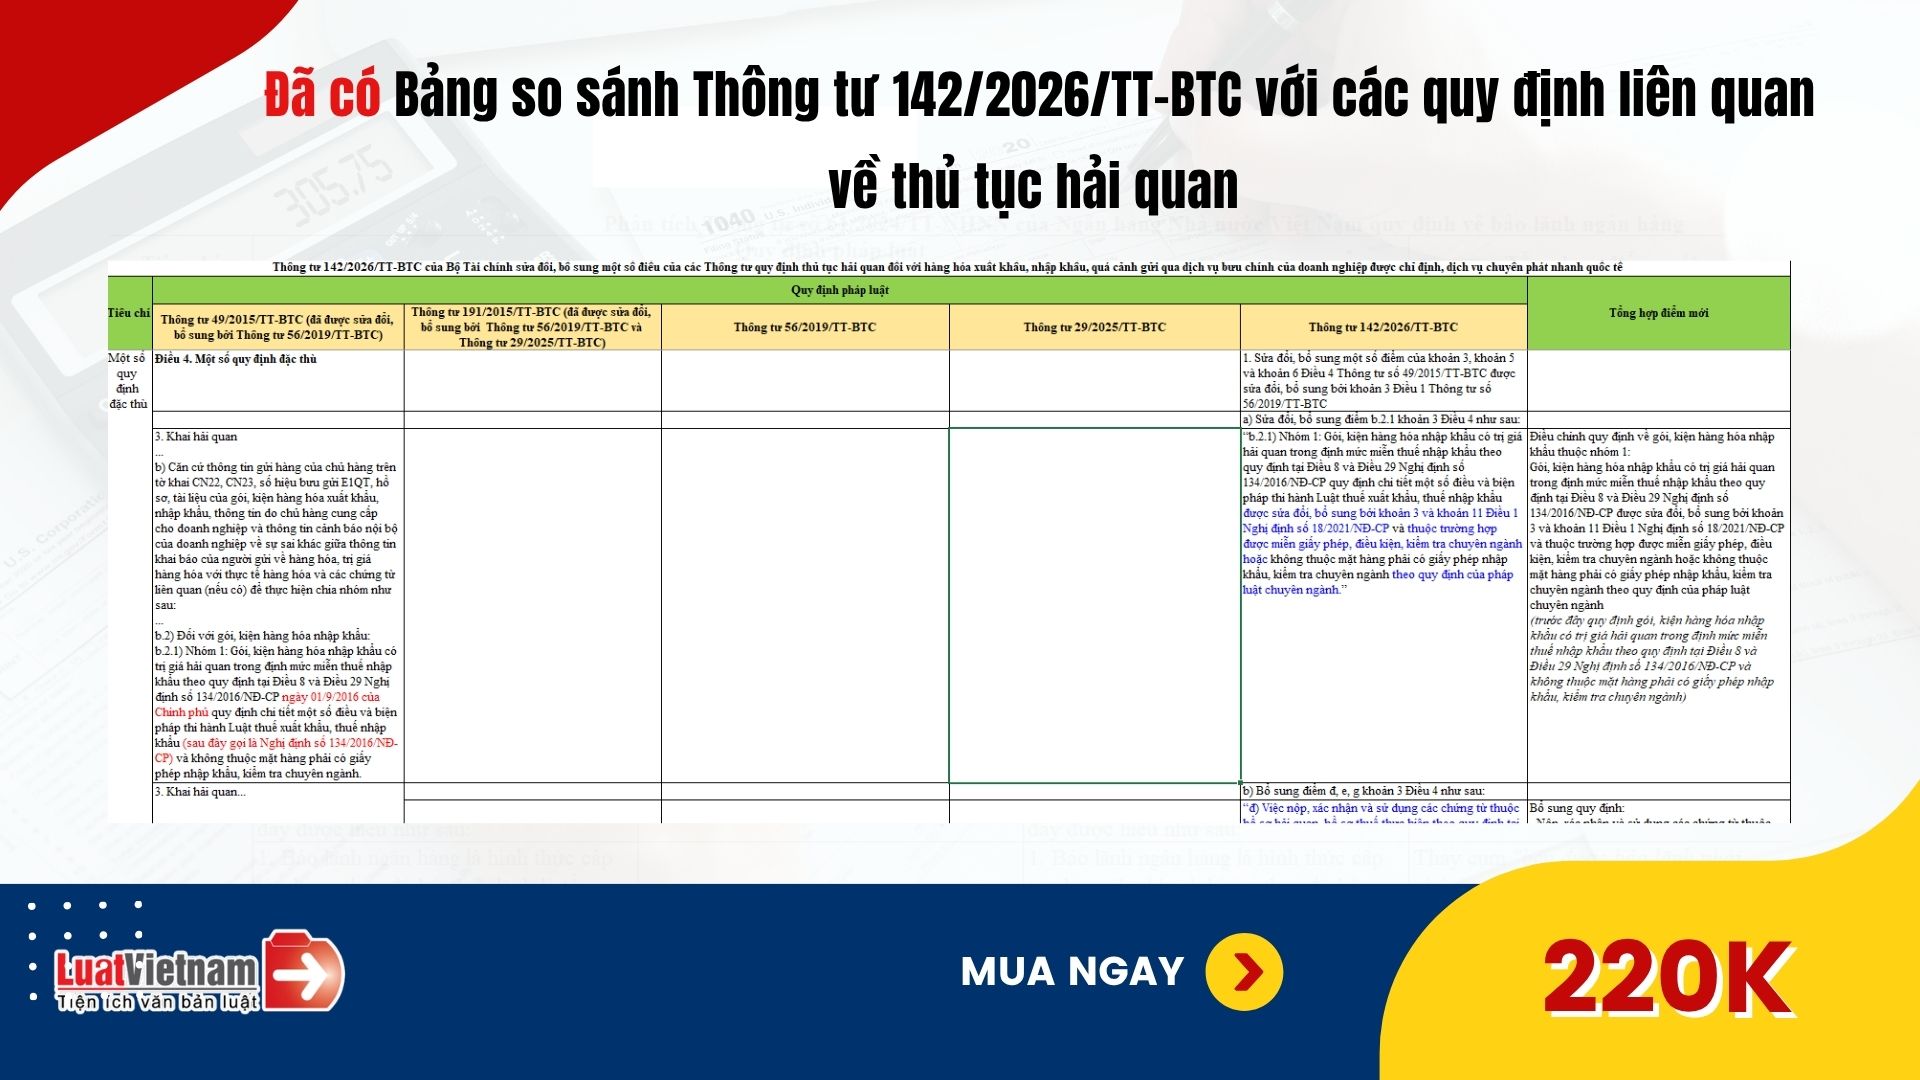
Một số điểm mới được thể hiện trong Bảng so sánh Thông tư 142/2026/TT-BTC với Thông tư 49/2015/TT-BTC và Thông tư 191/2015/TT-BTC về thủ tục hải quan:
|
Tiêu chí |
Quy định mới (Thông tư 142/2026/TT-BTC) |
Quy định cũ |
Điểm mới đáng chú ý |
|
Phân nhóm hàng hóa nhập khẩu |
Hàng hóa trong định mức miễn thuế nhập khẩu thuộc nhóm 1 (bưu chính) hoặc nhóm 2 (chuyển phát nhanh) nếu được miễn giấy phép, điều kiện, kiểm tra chuyên ngành hoặc không thuộc diện phải có giấy phép, kiểm tra chuyên ngành. |
Hàng hóa trong định mức miễn thuế và không thuộc mặt hàng phải có giấy phép nhập khẩu, kiểm tra chuyên ngành. |
Bổ sung trường hợp được miễn giấy phép, điều kiện, kiểm tra chuyên ngành khi phân nhóm hàng hóa. |
|
Khai hải quan điện tử |
Bổ sung quy định về chứng từ điện tử, điều kiện đối với người khai hải quan qua Hệ thống và yêu cầu định danh, xác thực điện tử. |
Chưa quy định cụ thể các yêu cầu này trong những điều khoản được đối chiếu. |
Bổ sung yêu cầu về khai hải quan và xác thực điện tử. |
|
Kiểm tra hồ sơ, hàng hóa |
Khai chứng từ theo các chỉ tiêu thông tin quy định; xuất trình hàng hóa để kiểm tra đối với tờ khai phân luồng 3. |
Xuất trình hồ sơ đối với luồng vàng; xuất trình hồ sơ và hàng hóa đối với luồng đỏ. |
Điều chỉnh cách thức khai, kiểm tra hồ sơ và hàng hóa, thay cách gọi luồng đỏ bằng luồng 3. |
|
Trách nhiệm của doanh nghiệp bưu chính, chuyển phát nhanh |
Bổ sung trách nhiệm thông báo, phối hợp định danh và xác thực điện tử với người gửi, người nhận hàng trong các trường hợp quy định. |
Chưa có trách nhiệm tương ứng tại các điều khoản được đối chiếu. |
Bổ sung trách nhiệm phối hợp xác thực điện tử khi làm thủ tục thay chủ hàng. |
|
Nộp thuế, phí, lệ phí |
Làm rõ các khoản phải nộp và việc trừ số tiền thuế, phí, lệ phí phát sinh vào số tiền đã nộp trước tại tài khoản tiền gửi của cơ quan hải quan. |
Quy định việc nộp thuế, phí, lệ phí; đối với chuyển phát nhanh, có cơ chế trừ tiền thuế phát sinh trong ngày vào số tiền nộp trước. |
Bổ sung, làm rõ cơ chế nộp trước và trừ tiền thuế, phí, lệ phí theo từng tờ khai. |
|
Trách nhiệm của cơ quan hải quan |
Quy định việc trừ lùi tiền thuế đối với hàng nhập khẩu qua bưu chính; định kỳ lập chứng từ nộp ngân sách và bảng tổng hợp để đối chiếu. |
Chưa có quy định tương ứng trong phần đối chiếu. |
Bổ sung trách nhiệm trừ lùi, tổng hợp và đối chiếu tiền thuế. |
|
Khai bổ sung hồ sơ hải quan |
Thực hiện theo các chỉ tiêu thông tin và quy định được cập nhật tại Thông tư 38/2015/TT-BTC và các văn bản sửa đổi. |
Thực hiện theo hướng dẫn tại Thông tư 56/2019/TT-BTC và Thông tư 39/2018/TT-BTC. |
Cập nhật căn cứ và hướng dẫn khai bổ sung. |
|
Hàng bưu chính quá cảnh, chuyển tiếp quốc tế |
Thực hiện thủ tục hải quan theo Điều 51a Thông tư 38/2015/TT-BTC (đã được sửa đổi, bổ sung). |
Quy định cụ thể việc lập bảng kê bưu gửi và truyền dữ liệu điện tử. |
Chuyển từ quy định thủ tục riêng sang áp dụng quy định về hàng hóa quá cảnh. |
|
Hàng hóa xuất khẩu, nhập khẩu chuyển cửa khẩu |
Thực hiện theo Điều 50, Điều 51 Thông tư 38/2015/TT-BTC (đã được sửa đổi, bổ sung). |
Quy định riêng về hồ sơ, trách nhiệm các bên và thủ tục vận chuyển đối với hàng bưu chính, chuyển phát nhanh. |
Thống nhất áp dụng quy định chung về thủ tục hải quan đối với hàng chuyển cửa khẩu. |
|
Biên lai thu thuế, phí, lệ phí |
Áp dụng quy định về phát hành, đăng ký, định dạng và xử lý biên lai theo Nghị định 254/2026/NĐ-CP. |
Quy định về in, phát hành, quản lý và sử dụng biên lai theo hướng dẫn trước đây. |
Cập nhật quy định về biên lai và chứng từ thu thuế, phí, lệ phí. |
|
Cơ quan quản lý hải quan |
Thay đổi tên gọi, chức danh theo cơ cấu tổ chức mới: Cục Hải quan, Chi cục Hải quan khu vực và người đứng đầu tương ứng. |
Sử dụng các tên gọi, chức danh như Tổng cục Hải quan, Cục Hải quan tỉnh, thành phố. |
Cập nhật tên cơ quan, chức danh theo cơ cấu tổ chức hải quan mới. |