Hướng dẫn tính thuế thu nhập cá nhân khi bán đất 2018

Trong giao dịch chuyển nhượng quyền sử dụng đất thì phát sinh nghĩa vụ tài chính như thuế thu nhập cá nhân, lệ phí trước bạ. Nhưng không phải tất cả các trường hợp khi bán đất đều phải nộp thuế thu nhập cá nhân.


Trường hợp bán đất không phải nộp thuế

Theo quy định của Luật Thuế thu nhập cá nhân hiện hành, việc chuyển nhượng quyền sử dụng đất không phải nộp thuế thu nhập cá nhân khi chuyển nhượng trong các trường hợp sau:

Trường hợp 1: Thu nhập từ chuyển nhượng bất động sản giữa vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; cha chồng, mẹ chồng với con dâu; cha vợ, mẹ vợ với con rể; ông nội, bà nội với cháu nội; ông ngoại, bà ngoại với cháu ngoại; anh, chị, em ruột với nhau.

Trường hợp 2: Thu nhập từ chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở của cá nhân trong trường hợp cá nhân chỉ có một nhà ở, đất ở duy nhất.

Hướng dẫn tính thuế thu nhập cá nhân khi bán đất 2018

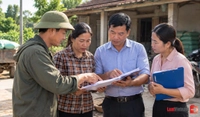
Có một số trường hợp không được nộp thuế thu nhập cá nhân khi bán đất (Ảnh minh họa)


Trường hợp bán đất phải nộp thuế thu nhập cá nhân

Khi chuyển nhượng quyền sử dụng đất, bên bán sẽ nhận được một khoản tiền theo giá thỏa thuận giữa bên mua và bên bán. Theo quy định của Luật Thuế thu nhập cá nhân, khi cá nhân có thu nhập từ chuyển quyền sử dụng đất cho người khác (không thuộc trường hợp được miễn thuế thu nhập cá nhân) thì phải nộp thuế thu nhập cá nhân.

Hai bên trong hợp đồng mua bán quyền sử dụng đất có thể thỏa thuận với nhau về người có nghĩa vụ nộp thuế, nếu không có thỏa thuận khác thì căn cứ theo quy định của luật, bên bán đất là bên có trách nhiệm đóng thuế thu nhập cá nhân.

Cách tính thuế thu nhập cá nhân khi bán đất

Đối với trường hợp bán đất phải nộp thuế thu nhập cá nhân thì được tính như sau:

Thuế thu nhập cá nhân phải nộp = Giá chuyển nhượng x 2% (thuế suất).

(Thuế suất 2% được quy định tại Thông tư số 92/2015/TT-BTC của Bộ Tài chính)

Ví dụ: Thửa đất có giá chuyển nhượng là 01 tỷ đồng thì thuế thu nhập cá nhân được tính là 01 tỷ x 2% =  20 triệu đồng.

Xem thêm:

Luật Thuế thu nhập cá nhân: 8 nội dung cần biết trong năm 2018

Nhà đất hiện nay đang “gánh” bao nhiêu loại thuế, phí?

Những khoản tiền phải nộp khi làm Sổ đỏ

Toàn bộ quy định cần biết về thuế giá trị gia tăng năm 2018

LuatVietnam

1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Bảng quy định về giới hạn tốc độ chạy xe mọi tài xế cần nhớ

Bảng quy định về giới hạn tốc độ chạy xe mọi tài xế cần nhớ

Bảng quy định về giới hạn tốc độ chạy xe mọi tài xế cần nhớ

Theo số liệu của Uỷ ban An toàn giao thông quốc gia, mỗi năm Việt Nam có hàng ngàn người chết vì tai nạn giao thông, trong đó, rất nhiều vụ tai nạn xảy ra do tài xế chạy xe vượt quá tốc độ cho phép. Vậy giới hạn tốc độ xe chạy được quy định thế nào?

Tổ hợp tác chấm dứt hoạt động trong trường hợp nào? Cần làm thủ tục gì để chấm dứt hoạt động?

Tổ hợp tác chấm dứt hoạt động trong trường hợp nào? Cần làm thủ tục gì để chấm dứt hoạt động?

Tổ hợp tác chấm dứt hoạt động trong trường hợp nào? Cần làm thủ tục gì để chấm dứt hoạt động?

Nghị định 294/2026/NĐ-CP quy định cụ thể các trường hợp tổ hợp tác chấm dứt hoạt động, thủ tục thực hiện và cách xử lý tài sản khi chấm dứt. Vậy tổ hợp tác chấm dứt hoạt động trong trường hợp nào? Cần làm thủ tục gì để chấm dứt hoạt động?

Người vay vốn đầu tư ra nước ngoài phải báo cáo và chứng minh việc sử dụng vốn vay như thế nào?

Người vay vốn đầu tư ra nước ngoài phải báo cáo và chứng minh việc sử dụng vốn vay như thế nào?

Người vay vốn đầu tư ra nước ngoài phải báo cáo và chứng minh việc sử dụng vốn vay như thế nào?

Việc sử dụng vốn vay đầu tư ra nước ngoài gắn với nghĩa vụ cung cấp thông tin cho tổ chức tín dụng. Người vay vốn đầu tư ra nước ngoài phải báo cáo và chứng minh việc sử dụng vốn vay như thế nào? Bài viết dưới đây làm rõ trách nhiệm của khách hàng và quyền kiểm tra, giám sát của bên cho vay theo Thông tư 32/2026/TT-NHNN.

Vay vốn đầu tư ra nước ngoài cần đáp ứng điều kiện gì? Chuẩn bị hồ sơ nào?

Vay vốn đầu tư ra nước ngoài cần đáp ứng điều kiện gì? Chuẩn bị hồ sơ nào?

Vay vốn đầu tư ra nước ngoài cần đáp ứng điều kiện gì? Chuẩn bị hồ sơ nào?

Khách hàng vay vốn đầu tư ra nước ngoài phải đáp ứng các yêu cầu về tư cách pháp lý, hoạt động đầu tư và khả năng trả nợ. Vay vốn đầu tư ra nước ngoài cần đáp ứng điều kiện gì? Chuẩn bị hồ sơ nào? Bài viết dưới đây làm rõ các yêu cầu theo Thông tư 32/2026/TT-NHNN.

Thông tư 89/2026/TT-BTC quy định khai thuế GTGT theo tháng, quý và từng lần phát sinh thế nào?

Thông tư 89/2026/TT-BTC quy định khai thuế GTGT theo tháng, quý và từng lần phát sinh thế nào?

Thông tư 89/2026/TT-BTC quy định khai thuế GTGT theo tháng, quý và từng lần phát sinh thế nào?

Việc kê khai thuế GTGT cần tuân thủ đúng kỳ khai, phương pháp tính thuế và đặc điểm hoạt động kinh doanh của người nộp thuế. Thông tư 89/2026/TT-BTC quy định khai thuế GTGT theo tháng, quý và từng lần phát sinh thế nào? Bài viết dưới đây sẽ làm rõ điều kiện và các trường hợp áp dụng cụ thể.


Thời điểm nộp hồ sơ thuế điện tử được xác định thế nào, bao lâu có thông báo tiếp nhận?

Thời điểm nộp hồ sơ thuế điện tử được xác định thế nào, bao lâu có thông báo tiếp nhận?

Thời điểm nộp hồ sơ thuế điện tử được xác định thế nào, bao lâu có thông báo tiếp nhận?

Khi nộp hồ sơ thuế trực tuyến, thời điểm gửi thành công và thời điểm cơ quan thuế xác nhận tiếp nhận là hai nội dung cần phân biệt. Vậy thời điểm nộp hồ sơ thuế điện tử được xác định thế nào, bao lâu có thông báo tiếp nhận? 


Hệ thống thuế điện tử gặp sự cố vào ngày cuối hạn nộp thì xử lý thế nào?

Hệ thống thuế điện tử gặp sự cố vào ngày cuối hạn nộp thì xử lý thế nào?

Hệ thống thuế điện tử gặp sự cố vào ngày cuối hạn nộp thì xử lý thế nào?

Việc hệ thống thuế điện tử gặp sự cố đúng ngày cuối hạn có thể khiến người nộp thuế không thể hoàn thành giao dịch. Thông tư 89/2026/TT-BTC đã quy định cụ thể thời hạn và phương thức xử lý trong từng trường hợp.