2 Luật quan trọng chính thức có hiệu lực từ ngày 01/10/2025

Từ ngày 01/10/2025, 02 Luật quan trọng tác động trực tiếp đến doanh nghiệp chính thức có hiệu lực thi hành. Theo dõi bài viết này để biết những chính sách mới sẽ được áp dụng.

Luật Thuế thu nhập doanh nghiệp 2025, số 67/2025/QH15

Luật Thuế thu nhập doanh nghiệp là văn bản quan trọng, tác động trực tiếp đến mọi doanh nghiệp. Luật Thuế thu nhập doanh nghiệp 2025 có hiệu lực thi hành từ ngày 01/10/2025 và áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2025.

Luật Thuế thu nhập doanh nghiệp 2025 có nhiều điểm mới liên quan đến mức thuế suất ưu đãi, thu nhập chịu thuế... mà doanh nghiệp cần lưu ý. Cụ thể:

Bổ sung đổi tượng miễn thuế tại khoản 10 Điều 4 Luật Thuế thu nhập doanh nghiệp 2025, bao gồm:

  • Thu nhập từ chuyển nhượng tín chỉ các-bon lần đầu sau khi phát hành

  • Thu nhập từ tiền lãi và từ chuyển nhượng trái phiếu xanh lần đầu sau khi phát hành

So với quy định trước đây, Điều 9 Luật Thuế thu nhập doanh nghiệp 2025 sửa đổi một số quy định về các khoản chi phí được trừ khi xác định thu nhập chịu thuế như sau:

Bổ sung thêm một số khoản chi được trừ khi xác định thu nhập chịu thuế tại Điều 9 Luật Thuế thu nhập doanh nghiệp 2025:

- Khoản chi thực tế cho người được biệt phái tham gia quản trị, điều hành, kiểm soát tổ chức tín dụng được kiểm soát đặc biệt, ngân hàng thương mại được chuyển giao bắt buộc theo quy định của Luật Các tổ chức tín dụng;

- Một số khoản chi phục vụ sản xuất, kinh doanh của doanh nghiệp nhưng chưa tương ứng với doanh thu phát sinh trong kỳ theo quy định của Chính phủ;

- Một số khoản chi hỗ trợ xây dựng công trình công cộng, đồng thời phục vụ hoạt động sản xuất, kinh doanh của doanh nghiệp;

- Chi phí liên quan đến việc giảm phát thải khí nhà kính nhằm trung hòa các-bon và net zero, giảm ô nhiễm môi trường, đồng thời liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp;

- Một số khoản đóng góp vào các quỹ được thành lập theo quyết định của Thủ tướng Chính phủ và quy định của Chính phủ.

Áp dụng mức thuế suất 15% hoặc 17% cho doanh nghiệp vừa và nhỏ

Điều 10 Luật Thuế thu nhập doanh nghiệp 2025 quy định các mức thuế suất như sau:

- Tổng doanh thu dưới 03 tỷ đồng/năm: thuế suất 15%;

- Tổng doanh thu từ 03 tỷ đến 50 tỷ đồng/năm: thuế suất 17%.

Trước đây, các doanh nghiệp chủ yếu được áp thuế suất 20% (trừ các hoạt động khai thác dầu khí, tài nguyên hiếm và các trường hợp được ưu đãi thuế suất). Theo quy định mới, rất nhiều doanh nghiệp có thu nhập dưới 50 tỷ sẽ được áp dụng mức thuế suất là 15% hoặc 17%.

Xem thêm: 10 điểm mới của Luật Thuế Thu nhập doanh nghiệp 2025

2 Luật quan trọng chính thức có hiệu lực từ ngày 01/10/2025
2 Luật quan trọng chính thức có hiệu lực từ ngày 01/10/2025 (Ảnh minh họa)

Luật Khoa học, công nghệ và đổi mới sáng tạo 2025, số 93/2025/QH15

Luật Khoa học, công nghệ và đổi mới sáng tạo số 93/2025/QH15 đổi tên gọi và chính thức thay thế Luật Khoa học, công nghệ số 29/2013/QH13 từ ngày 01/10/2025. 

Theo đó, hoạt động “đổi mới sáng tạo” lần đầu tiên được đưa vào tên một đạo Luật và ngang hàng với khoa học công nghệ. Đây là một sự thay đổi căn bản trong tư duy và định hướng phát triển của Nhà nước.

Điều 20 Luật Luật Khoa học, công nghệ và đổi mới sáng tạo khuyến khích ứng dụng AI trong hoạt động khoa học, công nghệ và đổi mới sáng tạo để nâng cao hiệu quả của hoạt động khoa học, công nghệ và đổi mới sáng tạo; sử dụng trí tuệ nhân tạo trong việc đổi mới lực lượng khoa học, công nghệ và đổi mới sáng tạo.

Tuy nhiên, các hoạt động nghiên cứu trong lĩnh vực y tế, công nghệ sinh học, trí tuệ nhân tạo và lĩnh vực khác liên quan trực tiếp đến con người phải bảo đảm tuân thủ quy định của Luật này, quy định khác của pháp luật có liên quan và bảo đảm việc phát triển, ứng dụng công nghệ luôn đặt dưới sự giám sát, kiểm soát của con người theo quy định tại Điều 5.

Để thúc đẩy doanh nghiệp đổi mới sáng tạo, Điều 35 Luật Khoa học, công nghệ và đổi mới sáng tạo 2025 nêu rõ, Nhà nước khuyến khích và hỗ trợ doanh nghiệp thực hiện hoạt động nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo; đầu tư, nâng cấp trang thiết bị phục vụ cho các hoạt động này.

Trong đó, chi phí của doanh nghiệp tài trợ cho nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo, khoản chi cho nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo được tính vào chi phí được trừ khi xác định thu nhập chịu thuế theo quy định của pháp luật về thuế thu nhập doanh nghiệp.

Chi phí khi xác định thu nhập chịu thuế của doanh nghiệp đối với hoạt động nghiên cứu và phát triển được trừ theo tỷ lệ phần trăm tính trên chi phí thực tế của hoạt động này theo quy định của pháp luật về thuế thu nhập doanh nghiệp.

Xem thêm 5+ điểm mới của Luật Khoa học công nghệ và đổi mới sáng tạo 2025

Trên đây là 02 Luật quan trọng chính thức có hiệu lực từ ngày 01/10/2025.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Chương trình đào tạo, huấn luyện an ninh hàng không mới nhất gồm những nội dung nào?

Chương trình đào tạo, huấn luyện an ninh hàng không mới nhất gồm những nội dung nào?

Chương trình đào tạo, huấn luyện an ninh hàng không mới nhất gồm những nội dung nào?

Người quản lý, lực lượng kiểm soát an ninh, tổ bay và nhân viên dịch vụ hàng không được đào tạo theo những chương trình khác nhau. Vậy chương trình đào tạo, huấn luyện an ninh hàng không mới nhất gồm những nội dung nào? Thông tư 110/2026/TT-BCA quy định cụ thể chương trình theo từng nhóm đối tượng.

Danh mục sản phẩm hàng hóa có mức độ rủi ro trung bình mức độ rủi ro cao Bộ Nội vụ mới nhất

Danh mục sản phẩm hàng hóa có mức độ rủi ro trung bình mức độ rủi ro cao Bộ Nội vụ mới nhất

Danh mục sản phẩm hàng hóa có mức độ rủi ro trung bình mức độ rủi ro cao Bộ Nội vụ mới nhất

Sản phẩm, hàng hóa thuộc từng mức độ rủi ro có yêu cầu quản lý chất lượng tương ứng. Danh mục sản phẩm hàng hóa có mức độ rủi ro trung bình mức độ rủi ro cao Bộ Nội vụ mới nhất gồm những gì? Bài viết dưới đây trình bày danh mục, mã HS và yêu cầu quản lý theo Thông tư 16/2026/TT-BNV.

Thủ tục đánh giá, xếp loại chấp hành án phạt tù cho phạm nhân được quy định ra sao?

Thủ tục đánh giá, xếp loại chấp hành án phạt tù cho phạm nhân được quy định ra sao?

Thủ tục đánh giá, xếp loại chấp hành án phạt tù cho phạm nhân được quy định ra sao?

Việc đánh giá, xếp loại chấp hành án phạt tù được thực hiện từ sinh hoạt tổ, đội phạm nhân đến xét duyệt tại Tiểu ban và Hội đồng. Vậy thủ tục đánh giá, xếp loại chấp hành án phạt tù cho phạm nhân được quy định ra sao?

Chuyển đổi văn bằng, chứng chỉ thuyền trưởng, máy trưởng tàu cá sang giấy chứng nhận đường thủy nội địa cần điều kiện gì?

Chuyển đổi văn bằng, chứng chỉ thuyền trưởng, máy trưởng tàu cá sang giấy chứng nhận đường thủy nội địa cần điều kiện gì?

Chuyển đổi văn bằng, chứng chỉ thuyền trưởng, máy trưởng tàu cá sang giấy chứng nhận đường thủy nội địa cần điều kiện gì?

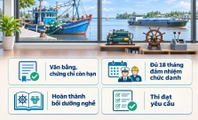
Việc chuyển đổi văn bằng, chứng chỉ tàu cá được quy định theo từng chức danh, hạng và thời gian đảm nhiệm. Vậy chuyển đổi văn bằng, chứng chỉ thuyền trưởng, máy trưởng tàu cá sang giấy chứng nhận đường thủy nội địa cần điều kiện gì?

Đăng ký học, thi giấy chứng nhận khả năng chuyên môn và chứng chỉ chuyên môn đường thủy nội địa cần hồ sơ gì?

Đăng ký học, thi giấy chứng nhận khả năng chuyên môn và chứng chỉ chuyên môn đường thủy nội địa cần hồ sơ gì?

Đăng ký học, thi giấy chứng nhận khả năng chuyên môn và chứng chỉ chuyên môn đường thủy nội địa cần hồ sơ gì?

Người đăng ký học, thi phải chuẩn bị giấy tờ theo loại giấy chứng nhận hoặc chứng chỉ đề nghị cấp. Vậy đăng ký học, thi giấy chứng nhận khả năng chuyên môn và chứng chỉ chuyên môn đường thủy nội địa cần hồ sơ gì theo Thông tư 71/2026/TT-BXD?

Điều kiện để tổ chức sinh hoạt đảng trực tuyến từ 03/11/2026 [Theo Quy định 228-QĐ/TW]

Điều kiện để tổ chức sinh hoạt đảng trực tuyến từ 03/11/2026 [Theo Quy định 228-QĐ/TW]

Điều kiện để tổ chức sinh hoạt đảng trực tuyến từ 03/11/2026 [Theo Quy định 228-QĐ/TW]

Ngày 03/11/2026, Ban Chấp hành Trung ương ban hành Quy định 228-QĐ/TW về sinh hoạt đảng trực tuyến. Trong đó Quy định nêu rõ các điều kiện, trường hợp áp dụng và yêu cầu bảo đảm an toàn, bảo mật khi tổ chức sinh hoạt đảng trực tuyến.

Chuẩn mực VSQM2 quy định về soát xét chất lượng hợp đồng dịch vụ như thế nào?

Chuẩn mực VSQM2 quy định về soát xét chất lượng hợp đồng dịch vụ như thế nào?

Chuẩn mực VSQM2 quy định về soát xét chất lượng hợp đồng dịch vụ như thế nào?

Chuẩn mực VSQM2 quy định về việc soát xét chất lượng hợp đồng dịch vụ, bao gồm việc bổ nhiệm và tư cách hợp lệ của người soát xét chất lượng hợp đồng dịch vụ. Cụ thể chuẩn mực VSQM2 quy định về soát xét chất lượng hợp đồng dịch vụ như thế nào theo quy định mới nhất? 
 

Chuẩn mực VSQM1 quy định về quản lý chất lượng doanh nghiệp kiểm toán như thế nào?

Chuẩn mực VSQM1 quy định về quản lý chất lượng doanh nghiệp kiểm toán như thế nào?

Chuẩn mực VSQM1 quy định về quản lý chất lượng doanh nghiệp kiểm toán như thế nào?

Chuẩn mực VSQM1 đặt ra các yêu cầu đối với hệ thống quản lý chất lượng của doanh nghiệp kiểm toán trong quá trình cung cấp dịch vụ. Vậy Chuẩn mực VSQM1 quy định về quản lý chất lượng doanh nghiệp kiểm toán như thế nào?