English
 RSS


1. Chủ sở hữu hưởng lợi của doanh nghiệp là gì?
Luật Doanh nghiệp năm 2020 được sửa đổi, bổ sung bởi Luật Doanh nghiệp sửa đổi 2025 quy định cụ thể về chủ sở hữu hưởng lợi của doanh nghiệp tại khoản 35 Điều 4 như sau:
35. “Chủ sở hữu hưởng lợi của doanh nghiệp có tư cách pháp nhân (sau đây gọi là chủ sở hữu hưởng lợi của doanh nghiệp) là cá nhân có quyền sở hữu trên thực tế vốn điều lệ hoặc có quyền chi phối đối với doanh nghiệp đó, trừ trường hợp người đại diện chủ sở hữu trực tiếp tại doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ và người đại diện phần vốn nhà nước tại công ty cổ phần, công ty trách nhiệm hữu hạn hai thành viên trở lên theo quy định của pháp luật về quản lý và đầu tư vốn nhà nước tại doanh nghiệp.”
Theo quy định trên, chủ sở hữu hưởng lợi của doanh nghiệp được hiểu là một trong những trường hợp sau:
-
Cá nhân có quyền sở hữu trên thực tế vốn điều lệ;
-
Cá nhân có quyền chi phối đối với doanh nghiệp.
Trước đây, Luật Phòng, chống rửa tiền năm 2022 cũng đã quy định tại khoản 7 Điều 3 về Chủ sở hữu hưởng lợi:
“Chủ sở hữu hưởng lợi là cá nhân có quyền sở hữu trên thực tế một hoặc một số tài sản, có quyền chi phối khách hàng thực hiện giao dịch liên quan đến tài sản cho cá nhân này; là cá nhân có quyền chi phối một pháp nhân hoặc một thỏa thuận pháp lý”

2. Tiêu chí xác định chủ sở hữu hưởng lợi của doanh nghiệp
Điều 17 Nghị định 168/2025/NĐ-CP sửa đổi, bổ sung bởi Điều 3 Nghị định 296/2026/NĐ-CP, chủ sở hữu hưởng lợi của doanh nghiệp có tư cách pháp nhân là một hoặc nhiều cá nhân trực tiếp hoặc gián tiếp sở hữu hoặc kiểm soát cuối cùng trên thực tế đối với doanh nghiệp đó, không bao gồm cá nhân đại diện cho vốn nhà nước trong doanh nghiệp.
Việc xác định chủ sở hữu hưởng lợi của doanh nghiệp được thực hiện theo các tiêu chí sau:
Thứ nhất, xác định theo quyền sở hữu.
Chủ sở hữu hưởng lợi là cá nhân trực tiếp hoặc gián tiếp hoặc vừa trực tiếp và gián tiếp sở hữu từ 25% vốn điều lệ hoặc từ 25% tổng số cổ phần có quyền biểu quyết trở lên của doanh nghiệp. Trong đó, chủ sở hữu gián tiếp là cá nhân sở hữu đạt tỷ lệ nêu trên thông qua các tổ chức hoặc các thỏa thuận pháp lý khác.
Trường hợp nhóm cá nhân có mối quan hệ gia đình theo khoản 22 Điều 4 Luật Doanh nghiệp hoặc hợp đồng cùng nhau sở hữu trực tiếp hoặc gián tiếp hoặc vừa trực tiếp và gián tiếp đạt tỷ lệ nêu trên, doanh nghiệp xác định các cá nhân trong nhóm này là chủ sở hữu hưởng lợi.
Riêng đối với công ty hợp danh, tất cả thành viên hợp danh đều là chủ sở hữu hưởng lợi, không phụ thuộc vào tỷ lệ góp vốn điều lệ hay quyền biểu quyết của họ tại doanh nghiệp.
Thứ hai, xác định theo quyền kiểm soát.
Trường hợp cá nhân không đáp ứng tiêu chí về quyền sở hữu hoặc có căn cứ cho thấy cá nhân được xác định theo tiêu chí này không phải là chủ sở hữu hưởng lợi, doanh nghiệp xác định chủ sở hữu hưởng lợi thông qua các phương thức khác theo pháp luật hoặc trên thực tế. Việc kiểm soát được thực hiện thông qua một hoặc nhiều quyền sau:
-
Bổ nhiệm, miễn nhiệm hoặc bãi nhiệm đa số hoặc tất cả thành viên hoặc chủ tịch hội đồng quản trị, đa số hoặc tất cả thành viên hoặc chủ tịch hội đồng thành viên, giám đốc, tổng giám đốc;
-
Sửa đổi, bổ sung điều lệ của doanh nghiệp;
-
Thay đổi cơ cấu tổ chức;
-
Quyết định chính sách tài chính, đầu tư và hoạt động của doanh nghiệp;
-
Tổ chức lại, giải thể doanh nghiệp.
Thứ ba, xác định người quản lý doanh nghiệp có quyền hạn lớn nhất.
Trường hợp không có cá nhân đáp ứng các tiêu chí về quyền sở hữu và quyền kiểm soát nêu trên, doanh nghiệp xác định một cá nhân là người quản lý doanh nghiệp có quyền hạn lớn nhất để hành động thay mặt cho doanh nghiệp, trừ trường hợp cá nhân đại diện vốn nhà nước trong doanh nghiệp.
3. Quy định về kê khai thông tin để xác định chủ sở hữu hưởng lợi của doanh nghiệp
3.1. Quy định về kê khai thông tin
Căn cứ Điều 18 Nghị định 168/2025/NĐ-CP, được sửa đổi, bổ sung bởi Điều 4 Nghị định 296/2026/NĐ-CP, người thành lập doanh nghiệp, doanh nghiệp có trách nhiệm xác định chủ sở hữu hưởng lợi và kê khai, thông báo thông tin với Cơ quan đăng ký kinh doanh.
Việc xác định chủ sở hữu hưởng lợi được thực hiện thông qua rà soát từng cấp trong cơ cấu sở hữu của doanh nghiệp cho đến khi xác định được cá nhân có quyền sở hữu hoặc quyền kiểm soát cuối cùng trên thực tế. Trường hợp trong cơ cấu sở hữu có thỏa thuận pháp lý theo pháp luật về phòng, chống rửa tiền thì chủ sở hữu hưởng lợi của thỏa thuận pháp lý được xác định theo pháp luật về phòng, chống rửa tiền.
Theo khoản 2 Điều 18, việc kê khai thông tin về chủ sở hữu hưởng lợi được thực hiện theo thứ tự sau:
Thứ nhất, kê khai cá nhân đáp ứng tiêu chí về quyền sở hữu.
Theo điểm a khoản 2 Điều 18 và khoản 1 Điều 17 Nghị định 168/2025/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 296/2026/NĐ-CP, người thành lập doanh nghiệp, doanh nghiệp kê khai, thông báo thông tin của cá nhân thuộc các trường hợp:
-
Cá nhân trực tiếp hoặc gián tiếp hoặc vừa trực tiếp và gián tiếp sở hữu từ 25% vốn điều lệ hoặc từ 25% tổng số cổ phần có quyền biểu quyết trở lên của doanh nghiệp.
-
Các cá nhân trong nhóm có mối quan hệ gia đình theo khoản 22 Điều 4 Luật Doanh nghiệp hoặc hợp đồng cùng nhau sở hữu trực tiếp hoặc gián tiếp hoặc vừa trực tiếp và gián tiếp từ 25% trở lên vốn điều lệ hoặc từ 25% trở lên tổng số cổ phần có quyền biểu quyết của doanh nghiệp.
-
Tất cả thành viên hợp danh của công ty hợp danh, không phụ thuộc vào tỷ lệ góp vốn điều lệ hay quyền biểu quyết của họ tại doanh nghiệp.
Trong đó, chủ sở hữu gián tiếp là cá nhân sở hữu từ 25% trở lên vốn điều lệ hoặc từ 25% trở lên tổng số cổ phần có quyền biểu quyết của doanh nghiệp thông qua các tổ chức hoặc các thỏa thuận pháp lý khác.
Thứ hai, kê khai cá nhân đáp ứng tiêu chí về quyền thực tế chi phối.
Theo điểm b khoản 2 Điều 18 và khoản 2 Điều 17, trường hợp cá nhân không đáp ứng tiêu chí về quyền sở hữu nêu trên, hoặc có căn cứ cho thấy cá nhân được xác định theo tiêu chí về quyền sở hữu không phải là chủ sở hữu hưởng lợi của doanh nghiệp, người thành lập doanh nghiệp, doanh nghiệp kê khai, thông báo thông tin của một hoặc nhiều cá nhân đáp ứng tiêu chí về quyền thực tế chi phối.
Việc kiểm soát được thực hiện thông qua một hoặc nhiều quyền sau:
-
Bổ nhiệm, miễn nhiệm hoặc bãi nhiệm đa số hoặc tất cả thành viên hoặc Chủ tịch Hội đồng quản trị; đa số hoặc tất cả thành viên hoặc Chủ tịch Hội đồng thành viên; Giám đốc, Tổng giám đốc.
-
Sửa đổi, bổ sung điều lệ của doanh nghiệp.
-
Thay đổi cơ cấu tổ chức.
-
Quyết định chính sách tài chính, đầu tư và hoạt động của doanh nghiệp.
-
Tổ chức lại, giải thể doanh nghiệp.
Thứ ba, kê khai người quản lý doanh nghiệp có quyền hạn lớn nhất.
Theo điểm c khoản 2 Điều 18 và khoản 3 Điều 17, trường hợp không có cá nhân đáp ứng tiêu chí về quyền sở hữu và quyền thực tế chi phối, người thành lập doanh nghiệp, doanh nghiệp kê khai, thông báo thông tin của một cá nhân là người quản lý doanh nghiệp có quyền hạn lớn nhất để hành động thay mặt cho doanh nghiệp, trừ trường hợp cá nhân đại diện vốn nhà nước trong doanh nghiệp.
Lưu ý, theo Điều 17, chủ sở hữu hưởng lợi của doanh nghiệp được xác định đối với doanh nghiệp có tư cách pháp nhân và không bao gồm cá nhân đại diện cho vốn nhà nước trong doanh nghiệp.
3.2. Hướng dẫn kê khai
Việc lập Danh sách chủ sở hữu hưởng lợi của doanh nghiệp thực hiện theo Mẫu số 10 tại Phụ lục ban hành kèm Thông tư 121/2026/TT-BTC.
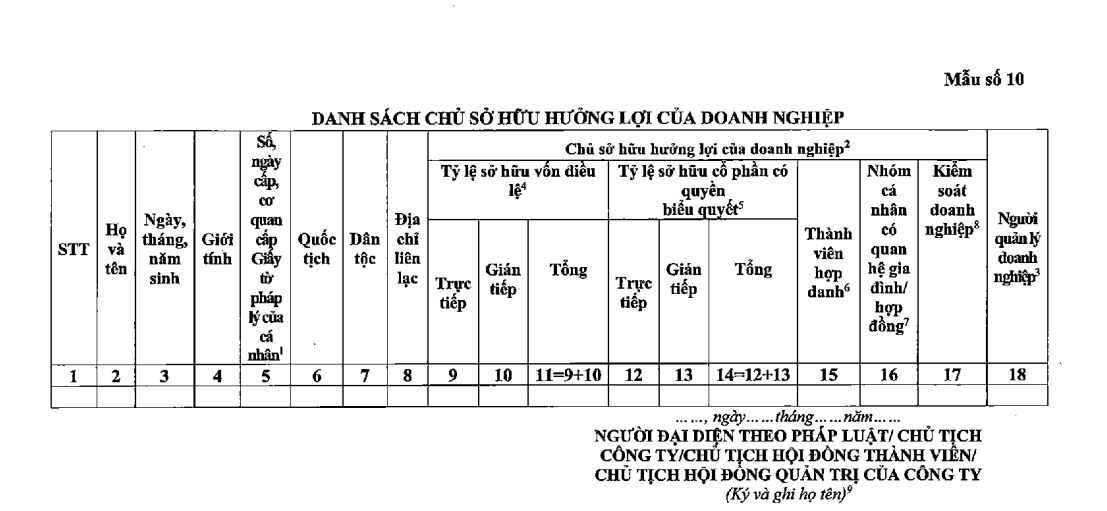
Khi kê khai, doanh nghiệp cần thực hiện các nội dung sau:
(1) Kê khai thông tin định danh
Nếu kê khai số định danh cá nhân tại cột số 5 thì không phải kê khai các cột số 6 và số 7 của biểu mẫu.
(2) Kê khai căn cứ xác định chủ sở hữu hưởng lợi
Xác định cá nhân theo Điều 17 Nghị định 168/2025/NĐ-CP, được sửa đổi, bổ sung bởi Điều 3 Nghị định 296/2026/NĐ-CP, và theo thứ tự tại mục 3.1.
Trường hợp kê khai người quản lý doanh nghiệp có quyền hạn lớn nhất, ghi rõ chức danh quản lý tại cột tương ứng.
(3) Kê khai tỷ lệ sở hữu
Ghi tỷ lệ sở hữu vốn điều lệ đối với công ty trách nhiệm hữu hạn, công ty hợp danh; tỷ lệ sở hữu cổ phần có quyền biểu quyết đối với công ty cổ phần.
Tỷ lệ sở hữu cổ phần có quyền biểu quyết được tính bằng số cổ phần có quyền biểu quyết thuộc sở hữu chia cho tổng số cổ phần có quyền biểu quyết của công ty cổ phần, nhân với 100%.
(4) Kê khai thành viên hợp danh và nhóm cá nhân
-
Tích dấu “X” nếu chủ sở hữu hưởng lợi là thành viên hợp danh.
-
Với nhóm cá nhân, ghi rõ quan hệ gia đình hoặc quan hệ hợp đồng tại cột số 16; kê khai tỷ lệ sở hữu tại các cột tương ứng.
(5) Kê khai quyền kiểm soát
Ghi cụ thể một hoặc nhiều quyền kiểm soát của cá nhân theo khoản 2 Điều 17 đã được sửa đổi, bổ sung, như trình bày tại mục 3.1.
(6) Ký danh sách
Người đại diện theo pháp luật, Chủ tịch công ty, Chủ tịch Hội đồng thành viên hoặc Chủ tịch Hội đồng quản trị ký trực tiếp, ghi rõ họ tên theo quy định.
Nếu Tòa án hoặc Trọng tài chỉ định người thực hiện thủ tục đăng ký doanh nghiệp thì người được chỉ định ký trực tiếp.
(7) Lưu giữ danh sách đã kê khai, thông báo
Theo Điều 19 Nghị định 168/2025/NĐ-CP, doanh nghiệp lưu giữ Danh sách chủ sở hữu hưởng lợi của doanh nghiệp đã kê khai, thông báo với Cơ quan đăng ký kinh doanh cấp tỉnh dưới hình thức văn bản giấy hoặc văn bản điện tử.
Trên đây là quy định về chủ sở hữu hưởng lợi của doanh nghiệp từ ngày 01/7/2025.