English
 RSS

Khi cơ quan thuế ban hành thông báo nộp tiền sử dụng đất, người nộp tiền phải thực hiện nghĩa vụ tài chính theo các mốc thời gian cụ thể. Vậy nhận thông báo nộp tiền sử dụng đất thì phải nộp trong bao lâu?
1. Nhận thông báo nộp tiền sử dụng đất thì phải nộp trong bao lâu?
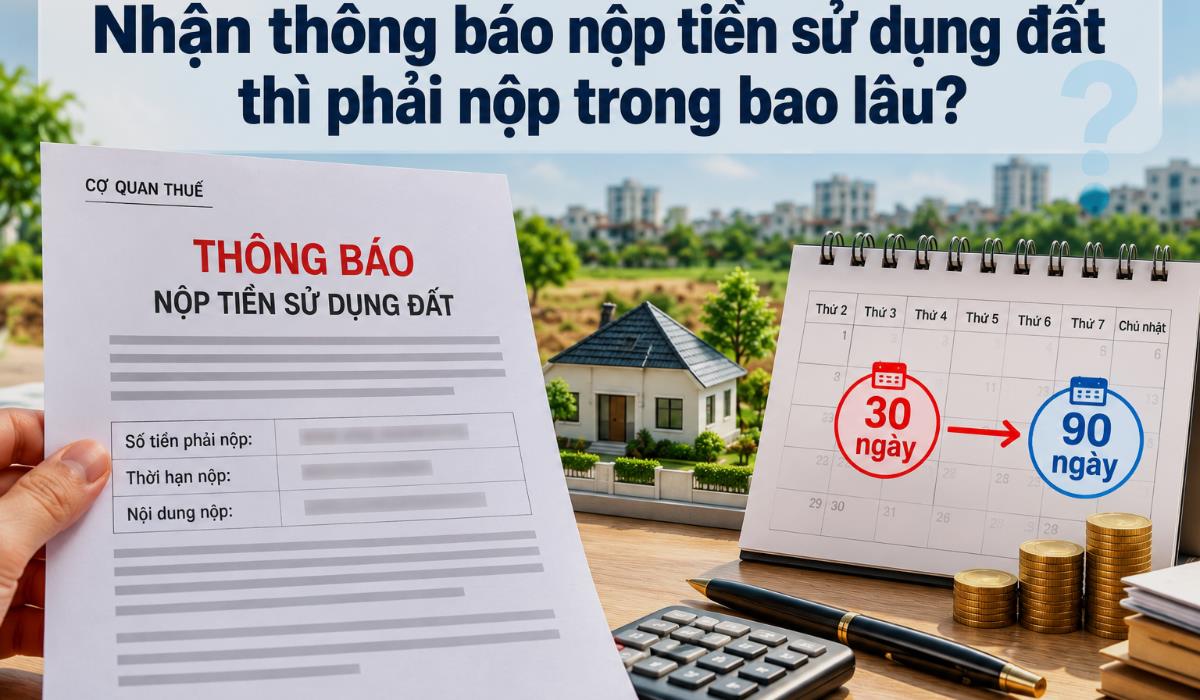
Theo khoản 4 Điều 21 Nghị định 252/2026/NĐ-CP, thời hạn nộp tiền sử dụng đất và khoản tiền người nộp thuế phải nộp bổ sung được quy định khác nhau đối với các trường hợp như sau:
- Chậm nhất là 30 ngày kể từ ngày ban hành thông báo nộp tiền, người nộp thuế phải nộp 50% tổng số tiền phải nộp theo thông báo;
- Chậm nhất là 90 ngày kể từ ngày ban hành thông báo nộp tiền, người nộp thuế phải nộp 50% tổng số tiền phải nộp còn lại theo thông báo;
- Chậm nhất là 30 ngày kể từ ngày ban hành thông báo nộp tiền sử dụng đất, người nộp thuế phải nộp 100% tổng số tiền phải nộp theo thông báo trong trường hợp xác định lại số tiền sử dụng đất phải nộp quá thời hạn 05 năm kể từ ngày có quyết định giao đất tái định cư mà hộ gia đình, cá nhân chưa nộp đủ số tiền sử dụng đất còn nợ;
- Chậm nhất là 30 ngày kể từ ngày ban hành thông báo nộp tiền sử dụng đất điều chỉnh, bổ sung, người nộp thuế phải nộp 100% số tiền phải nộp chênh lệch tăng theo thông báo điều chỉnh, bổ sung;
- Trường hợp giao đất thông qua đấu giá quyền sử dụng đất, thời hạn nộp tiền là thời hạn trên quyết định phê duyệt kết quả trúng đấu giá của cơ quan nhà nước có thẩm quyền.
2. Cơ quan thuế ban hành thông báo nộp tiền sử dụng đất trong bao lâu?
Trước khi tính thời hạn người sử dụng đất phải nộp tiền, Nghị định 252/2026/NĐ-CP cũng quy định thời hạn để cơ quan thuế ban hành thông báo sau khi nhận được thông tin xác định nghĩa vụ tài chính về đất đai.
Theo điểm b khoản 2 Điều 17 Nghị định 252/2026/NĐ-CP có quy định thời hạn cơ quan thuế ban hành thông báo nộp thuế, khoản thu khác kể từ ngày nhận được phiếu chuyển thông tin để xác định nghĩa vụ tài chính về đất đai được quy định như sau:
Chậm nhất là 07 ngày làm việc đối với tiền sử dụng đất và khoản phải nộp bổ sung của tổ chức, cá nhân là người gốc Việt Nam định cư ở nước ngoài; 05 ngày làm việc đối với tiền sử dụng đất và khoản phải nộp bổ sung của hộ gia đình, cá nhân (trừ cá nhân là người gốc Việt Nam định cư ở nước ngoài); 05 ngày làm việc đối với tiền thuê đất và khoản phải nộp bổ sung; 03 ngày làm việc đối với thuế thu nhập cá nhân từ chuyển nhượng bất động sản, từ nhận thừa kế, quà tặng là bất động sản, lệ phí trước bạ nhà, đất, thuế sử dụng đất phi nông nghiệp, thuế sử dụng đất nông nghiệp.
Chậm nhất là 07 ngày làm việc kể từ ngày nhận được văn bản xác định các khoản mà người nộp thuế được trừ vào tiền thuê đất, tiền sử dụng đất phải nộp của cơ quan nhà nước có thẩm quyền. Cơ quan nhà nước có thẩm quyền phải xác định các khoản mà người nộp thuế được trừ vào tiền thuê đất, tiền sử dụng đất phải nộp gửi cơ quan thuế chậm nhất là 05 ngày làm việc kể từ ngày nhận được hồ sơ do Văn phòng đăng ký đất đai hoặc cơ quan có chức năng quản lý đất đai hoặc bộ phận một cửa liên thông chuyển đến.
Chậm nhất là ngày 30 tháng 4 hằng năm, cơ quan thuế ban hành thông báo nộp tiền thuê đất gửi cho người nộp thuế trong trường hợp thuê đất trả tiền hằng năm.
Như vậy, thời hạn cơ quan thuế ban hành thông báo nộp tiền sử dụng đất được xác định theo từng nhóm đối tượng:
- Đối với tổ chức, cá nhân là người gốc Việt Nam định cư ở nước ngoài: chậm nhất 07 ngày làm việc kể từ ngày cơ quan thuế nhận được phiếu chuyển thông tin để xác định nghĩa vụ tài chính về đất đai.
- Đối với hộ gia đình, cá nhân, trừ cá nhân là người gốc Việt Nam định cư ở nước ngoài: chậm nhất 05 ngày làm việc kể từ ngày cơ quan thuế nhận được phiếu chuyển thông tin.
- Trường hợp phải xác định các khoản được trừ vào tiền sử dụng đất phải nộp, cơ quan thuế ban hành thông báo chậm nhất 07 ngày làm việc kể từ ngày nhận được văn bản xác định các khoản được trừ của cơ quan nhà nước có thẩm quyền.
3. Ai có thẩm quyền xóa nợ tiền sử dụng đất?
Theo điểm a khoản 4 Điều 39 Nghị định 252/2026/NĐ-CP có quy định như sau:
4. Thẩm quyền xóa tiền thuế nợ:
a) Chủ tịch Ủy ban nhân dân cấp tỉnh quyết định xóa các khoản nợ phát sinh trên địa bàn, bao gồm: tiền cấp quyền khai thác khoáng sản, tiền sử dụng đất, tiền thuê đất, tiền sử dụng khu vực biển, tiền cấp quyền khai thác tài nguyên nước, tiền thuế sử dụng đất phi nông nghiệp và tiền chậm nộp phát sinh từ khoản nợ tiền cấp quyền khai thác khoáng sản, tiền sử dụng đất, tiền thuê đất, tiền sử dụng khu vực biển, tiền cấp quyền khai thác tài nguyên nước, tiền thuế sử dụng đất phi nông nghiệp đối với các trường hợp quy định tại khoản 1 Điều 21 Luật Quản lý thuế;
Như vậy, Chủ tịch Ủy ban nhân dân cấp tỉnh có thẩm quyền quyết định xóa khoản nợ tiền sử dụng đất phát sinh trên địa bàn.
Trên đây là thông tin về “Nhận thông báo nộp tiền sử dụng đất thì phải nộp trong bao lâu?”. Để xem thêm các quy định về nộp tiền sử dụng đất tại Nghị định 252/2026/NĐ-CP, bạn đọc có thể tham khảo tại LuatVietnam.vn.