English
 RSS

1. Nợ thuế bao nhiêu thì cấm xuất cảnh?
Hiện nay không có quy định cụ thể về trường hợp cấm xuất cảnh tại Việt Nam. Tuy nhiên, trên thực tế, cấm xuất cảnh là một cách gọi khác của trường hợp cá nhân bị tạm hoãn xuất cảnh theo Luật Xuất cảnh, nhập cảnh của công dân Việt Nam số 49/2019/QH14.
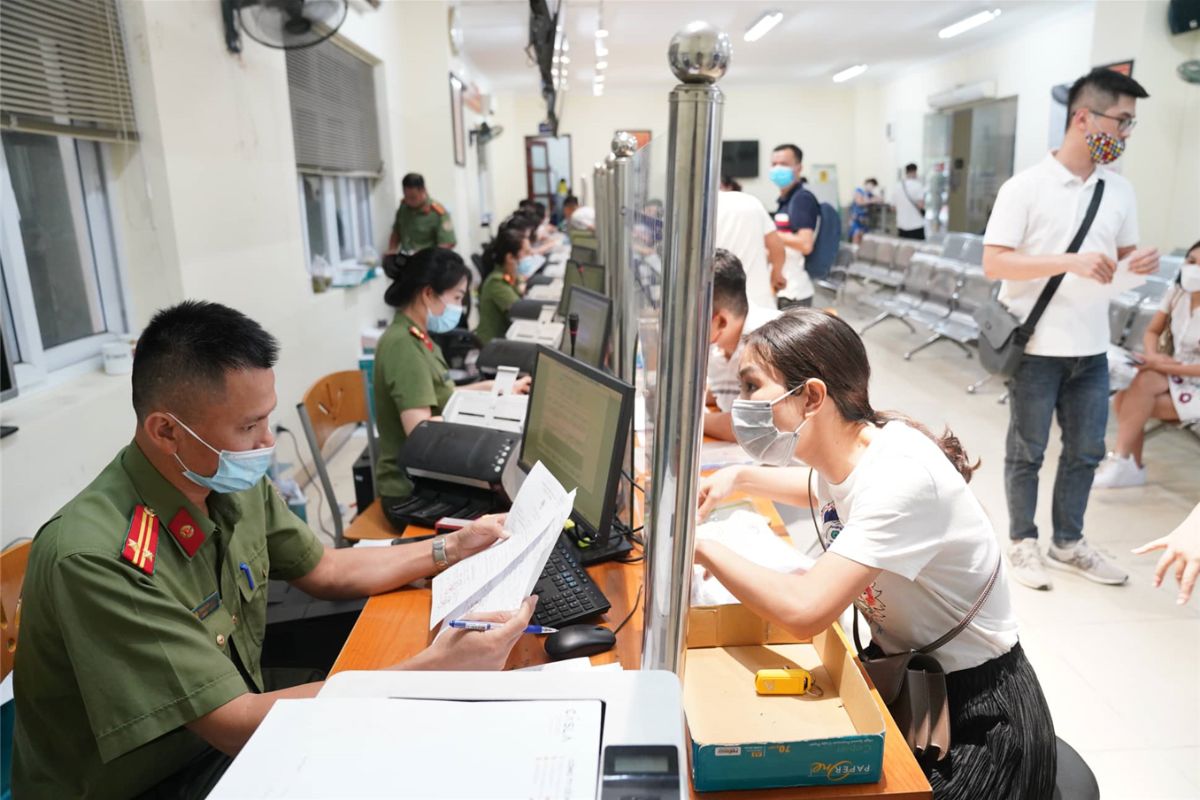
Theo đó, xuất cảnh là việc công dân Việt Nam đi ra khỏi lãnh thổ của Việt Nam thông qua cửa khẩu Việt Nam. Tạm hoãn xuất cảnh là việc cá nhân bị cơ quan nhà nước có thẩm quyền dừng, không được xuất cảnh có thời hạn.
Căn cứ khoản 5 Điều 36 Luật Xuất cảnh, nhập cảnh của công dân Việt Nam 2019, các cá nhân đang nộp thuế, người đại diện của doanh nghiệp khi đang bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, chưa hoàn thành nghĩa vụ nộp thuế thì sẽ bị tạm hoãn xuất cảnh.
Ngoài ra, các trường hợp tạm hoãn xuất cảnh đối với cá nhân khác như sau:
-
Bị can, bị cáo, người bị tố giác, người bị kiến nghị khởi tố có căn cứ bị nghi là tội phạm và xét thấy cần ngăn chặn người đó trốn hoặc hủy chứng cứ.
-
Người được hoãn chấp hành án phạt tù, tạm đình chỉ chấp hành phạt tù, được tha tù trước thời hạn trong thời gian thử thách, người hưởng án treo trong thời gian thử thách, người chấp hành án phạt cải tạo không giam giữ trong thời gian chấp hành án.
-
Người có nghĩa vụ về tố tụng dân sự nếu việc xuất cảnh của họ ảnh hưởng đến việc giải quyết vụ án, lợi ích của Nhà nước, cơ quan, tổ chức, cá nhân hoặc để bảo đảm việc thi hành án.
-
Người phải thi hành án dân sự, người đại diện của cơ quan, tổ chức đang có nghĩa vụ thi hành bản án, quyết định được thi hành nếu việc xuất cảnh của họ ảnh hưởng đến lợi ích của Nhà nước, cơ quan, tổ chức, cá nhân hoặc để bảo đảm việc thi hành án.
-
Người nộp thuế, người đại diện theo pháp luật của doanh nghiệp đang bị cưỡng chế thi hành quyết về quản lý thuế, người Việt Nam xuất cảnh định cư ở nước ngoài, người Việt Nam định cư ở nước ngoài trước khi xuất cảnh chưa hoàn thành nghĩa vụ thuế.
-
Người đang bị cưỡng chế, người đại diện cho tổ chức đang bị cưỡng chế thi hành quyết định xử phạt hành chính cần ngăn chặn việc người đó trốn.
-
Người bị thanh tra, kiểm tra, xác minh và có căn cứ cho rằng người đó vi phạm đặc biệt nghiêm trọng và cần ngăn chặn ngay việc người đó trốn.
-
Người đang bị dịch bệnh nguy hiểm lây lan, truyền nhiễm và cần ngăn chặn ngay, không để dịch bệnh lây lan, truyền nhiễm ra cộng đồng.
-
Người mà cơ quan chức năng có căn cứ cho rằng việc xuất cảnh của họ ảnh hưởng đến an ninh, quốc phòng.
Bên cạnh đó, Điều 21 Nghị định 126/2020/NĐ-CP cũng có quy định cụ thể về các trường hợp cá nhân bị tạm hoãn xuất cảnh liên quan đến nghĩa vụ nộp thuế như sau:
-
Cá nhân, người đại diện của doanh nghiệp đang bị cưỡng chế thi hành quyết định về quản lý thuế chưa hoàn thành nghĩa vụ thuế;
-
Người Việt Nam xuất cảnh định cư ở nước ngoài chưa hoàn thành nghĩa vụ thuế;
-
Người Việt Nam định cư ở nước ngoài trước khi xuất cảnh chưa hoàn thành nghĩa vụ thuế;
-
Người nước ngoài trước khi xuất cảnh từ Việt Nam chưa hoàn thành nghĩa vụ thuế.
Từ quy định trên có thể thấy, nếu cá nhân chưa hoàn thành nghĩa vụ nộp thuế thì dù cá nhân có đang nợ thuế bao nhiêu cũng sẽ bị tạm hoãn xuất cảnh trong thời gian nhất định.
2. Thẩm quyền quyết định cấm xuất cảnh
Theo quy định tại Điều 37 Luật Xuất cảnh, nhập cảnh của công dân Việt Nam và Điều 21 Nghị định 126/2020/NĐ-CP, thẩm quyền quyết định việc tạm hoãn xuất cảnh của cá nhân như sau:
-
Thủ trưởng cơ quan quản lý thuế quản lý trực tiếp có thẩm quyền quyết định việc lựa chọn các trường hợp tạm hoãn xuất cảnh đối với những trường hợp sau:
-
Cá nhân, người đại diện của doanh nghiệp đang bị cưỡng chế thi hành quyết định về quản lý thuế chưa hoàn thành nghĩa vụ thuế;
-
Người Việt Nam xuất cảnh định cư ở nước ngoài chưa hoàn thành nghĩa vụ thuế;
-
Người Việt Nam định cư ở nước ngoài trước khi xuất cảnh chưa hoàn thành nghĩa vụ thuế;
-
Người nước ngoài trước khi xuất cảnh từ Việt Nam chưa hoàn thành nghĩa vụ thuế.
-
Thủ trưởng cơ quan quản lý thuế quản lý trực tiếp có thẩm quyền quyết định gia hạn tạm hoãn và hủy bỏ tạm hoãn xuất cảnh.
-
Thủ trưởng cơ quan quản lý thuế quản lý trực tiếp phải hủy bỏ việc tạm hoãn xuất cảnh chậm nhất không quá 24 giờ làm việc, kể từ khi người nộp thuế hoàn thành nghĩa vụ thuế.
Lưu ý: Thủ trưởng cơ quan quản lý thuế quản lý trực tiếp chỉ được ra quyết định tạm hoãn xuất cảnh đối với cá nhân thuộc các trường hợp nêu trên trong phạm vi nhiệm vụ, quyền hạn và trường hợp liên quan đến vụ án, vụ việc đang thuộc thẩm quyền.
3. Thời hạn tạm cấm xuất cảnh đối với người nợ thuế
Thời hạn tạm cấm xuất cảnh đối với người nợ thuế được quy định tại Điều 38 Luật Xuất cảnh, nhập cảnh của công dân Việt Nam.

Cụ thể, thời hạn tạm hoãn xuất cảnh của cá nhân sẽ kết thúc khi cá nhân hoàn thành xong nghĩa vụ thuế.
4. Cách kiểm tra cá nhân có đang bị cấm xuất cảnh không?
Để kiểm tra cá nhân có bị cấm xuất cảnh hay không, cá nhân có thể liên hệ trực tiếp với cơ quan quản lý về xuất nhập cảnh hoặc tra cứu trên trang website, thông báo của cơ quan có liên quan. Chẳng hạn:
Kiểm tra trên website của Tổng cục Thuế: https://gdt.gov.vn/wps/portal/Home/nt/xc.
Dưới đây bài viết sẽ hướng dẫn cách tra cứu cá nhân có đang bị cấm xuất cảnh không tại website của Tổng cục Thuế.
Bước 1: Truy cập vào website của Tổng cục Thuế tại https://gdt.gov.vn/wps/portal/Home/nt/xc;
Bước 2: Chọn mục “NNT có thông báo về xuất nhập cảnh”, đây là nơi để cá nhân tra cứu mình có thông báo tạm hoãn/ gia hạn tạm hoãn/ hủy bỏ tạm hoãn xuất cảnh hay không.
Bước 3: Nhập thông tin
Các thông tin cần nhập bao gồm:
- Cơ quan thuế;
- Mã số thuế;
- Tên người nộp thuế;
- Mã xác nhận.
Bước 4: Chọn “Tìm kiếm” và đợi kết quả.
Ngoài ra, độc giả còn có thể tra cứu trên website của Tổng cục Hải quan: https://www.customs.gov.vn/index.jsp?pageId=8&cid=1294&LoaiVanBan=16&LinhVuc=541 theo hướng dẫn của trang web.
Trên đây là nội dung Nợ thuế bao nhiêu thì cấm xuất cảnh?