English
 RSS
Không phải mọi khoản chi phục vụ người lao động đều được sử dụng tài chính công đoàn cơ sở để thanh toán. Một số nội dung thuộc trách nhiệm của người sử dụng lao động và không được chi trùng từ nguồn công đoàn.
- 1. Những khoản chi thuộc trách nhiệm của người sử dụng lao động, công đoàn cơ sở không được chi trùng
- 1.1. Chi tổ chức phong trào thi đua, hoạt động phúc lợi và chăm lo người lao động
- 1.2. Chi bố trí nơi làm việc và phương tiện hoạt động công đoàn
- 1.3. Chi thu nhập tăng thêm cho cán bộ công đoàn chuyên trách
- 1.4. Phụ cấp kiêm nhiệm của Chủ tịch công đoàn cơ sở đã được chi từ nguồn khác
- 2. Những hoạt động công đoàn cơ sở không được sử dụng tài chính để chi thay
- 3. Công đoàn cơ sở có được phối hợp chi cho hoạt động phúc lợi, đào tạo và chăm lo người lao động không?
- 3.1. Được phối hợp hỗ trợ tham quan, du lịch và nghỉ dưỡng
- 3.2. Được chi hoạt động đào tạo, bồi dưỡng thuộc nhiệm vụ công đoàn
- 3.3. Được chi hoạt động bảo vệ quyền lợi, an toàn lao động và chăm lo đoàn viên
1. Những khoản chi thuộc trách nhiệm của người sử dụng lao động, công đoàn cơ sở không được chi trùng
Theo Điều 6 Quy định ban hành kèm Quyết định 502/QĐ-TLĐ xác định những khoản chi thuộc trách nhiệm của người sử dụng lao động, thủ trưởng cơ quan, tổ chức, đơn vị. Trong đó, một số khoản không được sử dụng tài chính công đoàn cơ sở để chi thay hoặc chi trùng khi đã được bảo đảm từ nguồn kinh phí khác.
Các nhóm khoản chi được quy định như sau:
1.1. Chi tổ chức phong trào thi đua, hoạt động phúc lợi và chăm lo người lao động
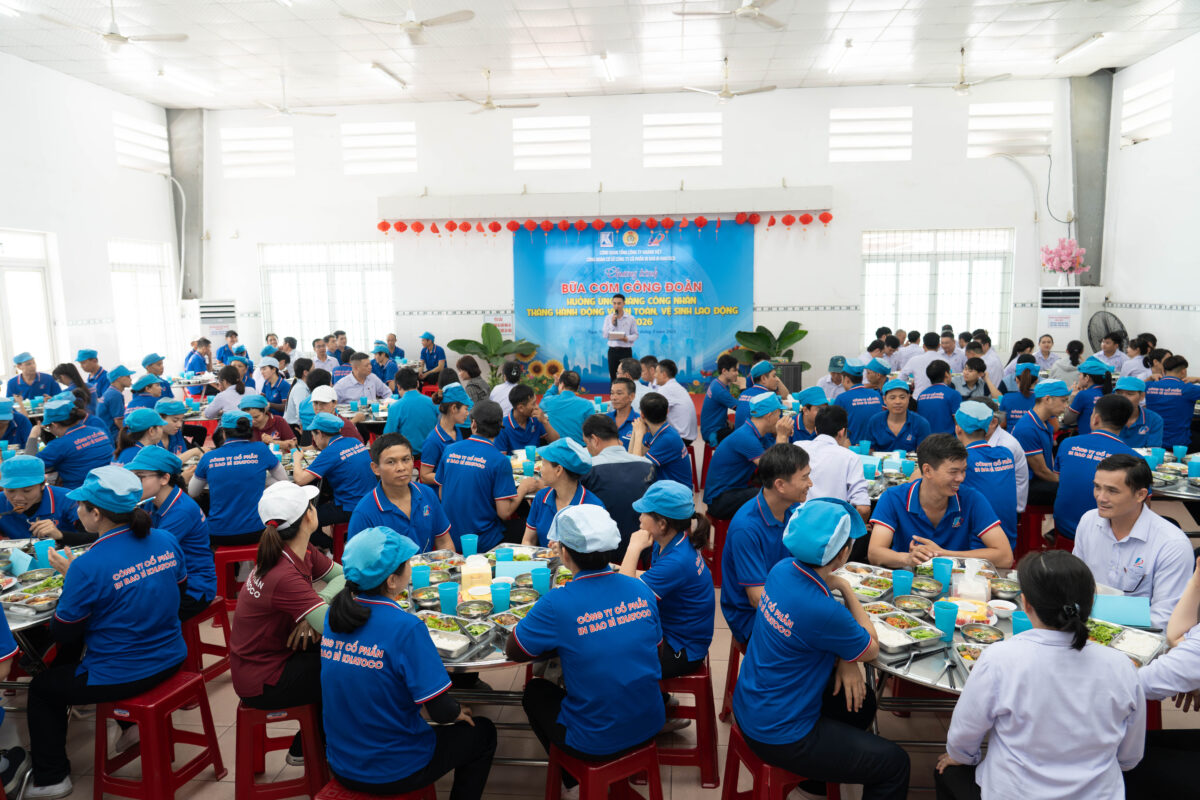
Về phong trào thi đua, hoạt động phúc lợi và việc chăm lo người lao động được quy định theo khoản 1 Điều 6 Quy định trên như sau:
"Việc tổ chức phong trào thi đua, học văn hóa, hoạt động văn hóa, thể thao, tham quan, du lịch, phúc lợi, trợ cấp, hỗ trợ các ngày lễ của người lao động và chăm lo, tổ chức hoạt động cho con của người lao động là trách nhiệm của người sử dụng lao động, thủ trưởng cơ quan, tổ chức, đơn vị… "
Theo nội dung quy định, các hoạt động thuộc trách nhiệm của người sử dụng lao động bao gồm:
- Tổ chức phong trào thi đua.
- Tổ chức học văn hóa.
- Tổ chức hoạt động văn hóa, thể thao.
- Tổ chức tham quan, du lịch.
- Chi phúc lợi, trợ cấp và hỗ trợ các ngày lễ cho người lao động.
- Chăm lo và tổ chức hoạt động cho con của người lao động.
Nguồn kinh phí thực hiện là quỹ phúc lợi và các nguồn kinh phí hợp pháp khác của doanh nghiệp, cơ quan, tổ chức, đơn vị.
1.2. Chi bố trí nơi làm việc và phương tiện hoạt động công đoàn
Về điều kiện phục vụ hoạt động công đoàn, khoản 2 Điều 6 quy định:
"Nơi làm việc, phương tiện làm việc và điều kiện cần thiết cho hoạt động của công đoàn cơ sở do người sử dụng lao động, thủ trưởng cơ quan, tổ chức, đơn vị có trách nhiệm bố trí, cung cấp (không thu tiền)..."
Như vậy, người sử dụng lao động có trách nhiệm bố trí và cung cấp:
- Nơi làm việc cho công đoàn cơ sở;
- Phương tiện làm việc;
- Những điều kiện cần thiết để công đoàn cơ sở hoạt động.
Việc bố trí, cung cấp các điều kiện này không được thu tiền. Đây là trách nhiệm của người sử dụng lao động, không phải khoản chi mà công đoàn cơ sở phải tự thanh toán cho việc được cung cấp nơi làm việc và điều kiện hoạt động theo quy định nêu trên.
1.3. Chi thu nhập tăng thêm cho cán bộ công đoàn chuyên trách
Đối với khoản thu nhập tăng thêm, khoản 3 Điều 6 quy định riêng theo từng khu vực.
Tại doanh nghiệp nhà nước, tiền lương trả theo kết quả sản xuất, kinh doanh đối với cán bộ công đoàn chuyên trách do doanh nghiệp chi trả.
Đối với khu vực ngoài nhà nước, tiền lương trả theo kết quả sản xuất, kinh doanh cho cán bộ công đoàn chuyên trách được thực hiện theo thỏa ước lao động tập thể và quy chế chi tiêu nội bộ của đơn vị.
Như vậy, trách nhiệm chi thu nhập tăng thêm được xác định theo loại hình doanh nghiệp và những quy định áp dụng tương ứng.
1.4. Phụ cấp kiêm nhiệm của Chủ tịch công đoàn cơ sở đã được chi từ nguồn khác
Một trong những trường hợp được quy định trực tiếp về việc không chi trùng là phụ cấp kiêm nhiệm của Chủ tịch công đoàn cơ sở.
Khoản 4 Điều 6 Quy định trên xác định:
"Phụ cấp kiêm nhiệm của Chủ tịch công đoàn cơ sở đã được chi trả từ nguồn kinh phí khác thì tài chính công đoàn cơ sở không chi trùng nội dung này."
Theo đó, nếu khoản phụ cấp kiêm nhiệm đã được thanh toán từ nguồn kinh phí khác thì công đoàn cơ sở không tiếp tục sử dụng nguồn tài chính của mình để thanh toán trùng khoản phụ cấp đó.
Quy định này áp dụng đối với phụ cấp kiêm nhiệm của Chủ tịch công đoàn cơ sở đã được chi trả từ nguồn khác, không phải quy định cấm mọi khoản phụ cấp dành cho cán bộ công đoàn.
2. Những hoạt động công đoàn cơ sở không được sử dụng tài chính để chi thay
Ngoài những nhóm chi nêu trên, khoản 5 Điều 6 Quy định ban hành kèm Quyết định 502/QĐ-TLĐ còn xác định một số nhiệm vụ không sử dụng tài chính công đoàn cơ sở để chi khi đã thuộc trách nhiệm bảo đảm của doanh nghiệp, cơ quan, tổ chức, đơn vị theo quy định. Cụ thể, điều khoản này nêu:
"Hoạt động của Ban Thanh tra nhân dân; hoạt động bình đẳng giới và vì sự tiến bộ của phụ nữ; kế hoạch hóa gia đình; xây dựng đời sống văn hóa công nhân tại các khu công nghiệp; an toàn, vệ sinh lao động, khám sức khỏe định kỳ, khám bệnh nghề nghiệp, mua sắm phương tiện bảo vệ cá nhân; đào tạo nâng cao kỹ năng nghề do doanh nghiệp, cơ quan, tổ chức, đơn vị bảo đảm theo quy định của Nhà nước và cơ quan có thẩm quyền thì tài chính công đoàn cơ sở không chi các nhiệm vụ này."
Các khoản chi được tổng hợp như sau:
|
STT |
Nội dung không sử dụng tài chính công đoàn cơ sở để chi thay theo trường hợp quy định |
|
1 |
Hoạt động của Ban Thanh tra nhân dân |
|
2 |
Hoạt động bình đẳng giới và vì sự tiến bộ của phụ nữ |
|
3 |
Kế hoạch hóa gia đình |
|
4 |
Xây dựng đời sống văn hóa công nhân tại các khu công nghiệp |
|
5 |
Hoạt động an toàn, vệ sinh lao động |
|
6 |
Khám sức khỏe định kỳ cho người lao động |
|
7 |
Khám bệnh nghề nghiệp |
|
8 |
Mua sắm phương tiện bảo vệ cá nhân |
|
9 |
Đào tạo nâng cao kỹ năng nghề |
3. Công đoàn cơ sở có được phối hợp chi cho hoạt động phúc lợi, đào tạo và chăm lo người lao động không?
3.1. Được phối hợp hỗ trợ tham quan, du lịch và nghỉ dưỡng
Công đoàn cơ sở được phối hợp hỗ trợ tham quan du lịch theo quy định tại khoản 2 Điều 5 Quy định ban hành kèm Quyết định 502/QĐ-TLĐ như sau:
"Phối hợp với doanh nghiệp, cơ quan, tổ chức, đơn vị hỗ trợ kinh phí để tổ chức cho đoàn viên công đoàn và người lao động tham quan, du lịch, nghỉ dưỡng."
Như vậy, cần phân biệt trách nhiệm tổ chức hoạt động phúc lợi của người sử dụng lao động với việc công đoàn cơ sở được phối hợp hỗ trợ kinh phí cho đoàn viên, người lao động.
Đây không phải trường hợp công đoàn cơ sở mặc nhiên phải thanh toán toàn bộ chi phí tham quan, du lịch thay doanh nghiệp.
3.2. Được chi hoạt động đào tạo, bồi dưỡng thuộc nhiệm vụ công đoàn
Công đoàn cơ sở được chi cho một số hoạt động đào tạo theo Mục 2.1.5 khoản 2 Điều 5 Quy định trên, bao gồm:
- Tổ chức lớp bồi dưỡng, tập huấn kỹ năng, nghiệp vụ do công đoàn cơ sở thực hiện;
- Mua tài liệu, chi công tác phí cho đoàn viên, người lao động được công đoàn cử tham gia bồi dưỡng nghiệp vụ;
- Phối hợp tổ chức học bổ túc văn hóa, đào tạo kỹ năng nghề nghiệp;
- Hỗ trợ đoàn viên nữ có con dưới 36 tháng tuổi được công đoàn cử tham gia đào tạo, tập huấn.
Vì vậy, công đoàn cơ sở vẫn được chi những hoạt động đào tạo thuộc nhiệm vụ được quy định.
3.3. Được chi hoạt động bảo vệ quyền lợi, an toàn lao động và chăm lo đoàn viên
Ngoài các hoạt động trên, Điều 5 Quy định ban hành kèm theo Quyết định 502 còn cho phép công đoàn cơ sở thực hiện một số khoản chi như:
- Tư vấn, hỗ trợ bảo vệ quyền, lợi ích hợp pháp, chính đáng của đoàn viên, người lao động;
- Tuyên truyền, phổ biến pháp luật về an toàn, vệ sinh lao động;
- Tập huấn, bồi dưỡng kiến thức về an toàn, vệ sinh lao động;
- Tổ chức các hoạt động tuyên truyền về giới, bình đẳng giới và chính sách đối với lao động nữ, trẻ em;
- Hỗ trợ đoàn viên, người lao động có con gửi nhà trẻ, học mẫu giáo;
- Tổ chức hoạt động của Ban Nữ công quần chúng và các phong trào liên quan.
Các khoản chi này phải được thực hiện đúng nội dung và phạm vi nhiệm vụ công đoàn, đồng thời tuân thủ quy chế chi tiêu nội bộ và khả năng tài chính của đơn vị.
Do đó, khi một hoạt động có liên quan đến cả công đoàn và người sử dụng lao động, cần xác định rõ phần trách nhiệm, nội dung phối hợp và nguồn kinh phí thực hiện.
Trên đây là nội dung về những khoản chi thuộc trách nhiệm của người sử dụng lao động, công đoàn cơ sở không được chi trùng. Vui lòng xem chi tiết Quyết định 502/QĐ-TLĐ trên LuatVietnam.vn để tra cứu các quy định về nội dung chi, trách nhiệm sử dụng tài chính công đoàn và tình trạng hiệu lực của văn bản.