English
 RSS

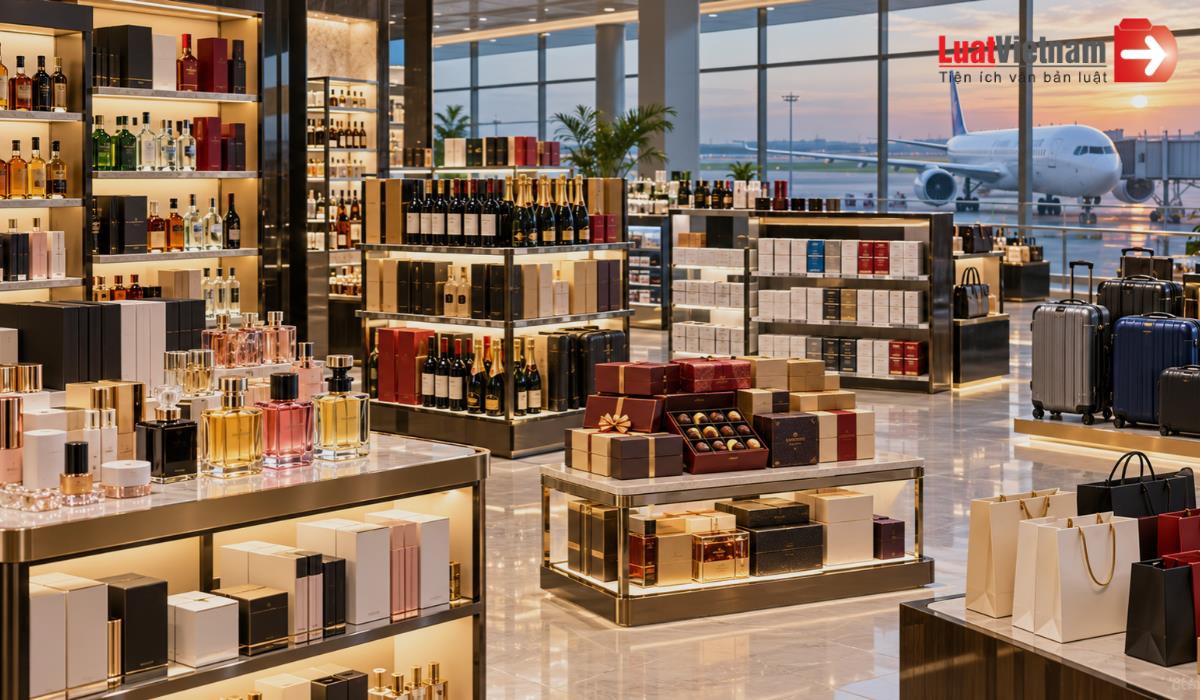
Hàng hóa kinh doanh tại cửa hàng miễn thuế có thể có nguồn gốc từ nước ngoài hoặc từ thị trường trong nước, nhưng phải đáp ứng các yêu cầu riêng về quản lý ngoại thương, hải quan và điều kiện lưu thông. Vậy những hàng hóa nào được đưa vào bán tại cửa hàng miễn thuế?
1. Những hàng hóa nào được đưa vào bán tại cửa hàng miễn thuế?
Theo khoản 3 Điều 3 Nghị định 273/2026/NĐ-CP, hàng hóa đưa vào bán tại cửa hàng miễn thuế gồm hàng hóa tạm nhập khẩu từ nước ngoài, khu phi thuế quan, kho ngoại quan và hàng hóa từ nội địa được phép lưu thông theo pháp luật Việt Nam.
Mỗi nhóm hàng phải đáp ứng điều kiện tương ứng trước khi được đưa vào kinh doanh tại cửa hàng miễn thuế, cụ thể như sau:
- Hàng hóa tạm nhập khẩu từ nước ngoài, khu phi thuế quan, kho ngoại quan đưa vào bán tại cửa hàng miễn thuế là mặt hàng không thuộc danh mục hàng cấm nhập khẩu, tạm ngừng nhập khẩu theo quy định của pháp luật về quản lý ngoại thương và quản lý hải quan theo loại hình tạm nhập, tái xuất.
- Hàng hóa từ nội địa được phép lưu thông theo quy định của pháp luật đưa vào bán tại cửa hàng miễn thuế là mặt hàng không thuộc danh mục hàng cấm xuất khẩu, tạm ngừng xuất khẩu. Trường hợp hàng hóa thuộc mặt hàng xuất khẩu có điều kiện thì phải đáp ứng các điều kiện theo quy định của pháp luật.
2. Hàng hóa đưa vào bán tại cửa hàng miễn thuế được lưu giữ như thế nào?
- Về địa điểm lưu giữ:
Theo khoản 5 Điều 3 Nghị định 273/2026/NĐ-CP có quy định như sau:
5. Hàng hóa bán tại cửa hàng miễn thuế phải được lưu giữ tại cửa hàng miễn thuế, kho chứa hàng miễn thuế của doanh nghiệp kinh doanh hàng miễn thuế.
Như vậy, hàng hóa bán tại cửa hàng miễn thuế phải được lưu giữ tại cửa hàng miễn thuế hoặc tại kho chứa hàng miễn thuế của doanh nghiệp kinh doanh hàng miễn thuế.
- Về thời gian lưu giữ:
Theo khoản 5 Điều 3 Nghị định 273/2026/NĐ-CP có quy định như sau:
6. Thời gian lưu giữ hàng hóa tại cửa hàng miễn thuế theo quy định tại điểm a khoản 2 Điều 47 Luật Hải quan số 54/2014/QH13 ngày 23 tháng 6 năm 2014.
Theo khoản 6 Điều 3 Nghị định 273/2026/NĐ-CP, hàng hóa bán tại cửa hàng miễn thuế phải được lưu giữ trong thời hạn theo quy định của tại điểm a khoản 2 Điều 47 Luật Hải quan 2014, cụ thể như sau:
- Thời hạn lưu giữ hàng hóa không quá 12 tháng kể từ ngày hoàn thành thủ tục hải quan.
- Trường hợp có lý do chính đáng thì Chi cục trưởng Chi cục Hải quan quản lý cửa hàng miễn thuế gia hạn một lần không quá 12 tháng.
3. Hàng miễn thuế bị hư hỏng, hết hạn được xử lý thế nào?
Theo khoản 8 Điều 3 Nghị định 273/2026/NĐ-CP, đối với các hàng hóa sau đây, doanh nghiệp phải lập biên bản về tình trạng hàng hóa để thực hiện tiêu hủy:
- Bị đổ vỡ;
- Bị hư hỏng;
- Mất phẩm chất;
- Kém chất lượng;
- Hết hạn sử dụng;
- Không được bán phục vụ tiêu dùng,
Biên bản phải có xác nhận của Hải quan quản lý cửa hàng miễn thuế, kho chứa hàng miễn thuế.
Trước khi thực hiện tiêu hủy, doanh nghiệp phải có văn bản thông báo cụ thể về kế hoạch tiêu hủy cho Hải quan quản lý cửa hàng miễn thuế, kho chứa hàng miễn thuế để tổ chức giám sát việc tiêu hủy theo quy định.
4. Được mua bao nhiêu hàng miễn thuế?
Theo Điều 6 Nghị định 273/2026/NĐ-CP có quy định định lượng hàng miễn thuế được mua tùy thuộc vào đối tượng mua hàng cụ thể như sau:
|
Đối tượng mua hàng miễn thuế |
Định lượng được mua |
|
Người xuất cảnh, quá cảnh, người chờ xuất cảnh; hành khách trên chuyến bay quốc tế xuất cảnh từ Việt Nam |
Không hạn chế số lượng và trị giá. Người mua tự chịu trách nhiệm về thủ tục và định lượng để nhập khẩu vào nước nhập cảnh. |
|
Hành khách trên chuyến bay quốc tế đến Việt Nam; người nhập cảnh |
Mua theo định mức quy định tại khoản 1, khoản 2 Điều 6 Nghị định 134/2016/NĐ-CP. |
|
Đối tượng được hưởng quyền ưu đãi, miễn trừ tại Việt Nam |
Mua theo định lượng quy định tại Điều 5 Nghị định 134/2016/NĐ-CP. Nếu mua tại cửa khẩu đường bộ quốc tế, ga đường sắt liên vận quốc tế, cảng biển, cảng hàng không dân dụng quốc tế thì áp dụng định mức như đối với người xuất cảnh, nhập cảnh. |
|
Thuyền viên mua hàng phục vụ nhu cầu cá nhân, nhu cầu sinh hoạt chung trong thời gian tàu biển chạy tuyến quốc tế neo đậu tại cảng biển Việt Nam |
Mỗi thuyền viên trong một lần tàu neo đậu được mua: - Rượu từ 20 độ trở lên: 1,5 lít; hoặc rượu dưới 20 độ: 2,0 lít; hoặc đồ uống có cồn, bia: 3,0 lít. Đối với rượu nguyên chai, bình, lọ, can có dung tích lớn hơn dung tích quy định định mức nêu trên nhưng không vượt quá 01 lít thì được miễn thuế cả chai. Trường hợp vượt quá 01 lít thì phần vượt định mức phải nộp thuế theo quy định của pháp luật; - Thuốc lá điếu: 200 điếu; hoặc thuốc lá sợi: 250 gam; hoặc xì gà: 20 điếu. |
|
Thuyền viên mua hàng phục vụ hành trình tiếp theo ngoài lãnh hải Việt Nam sau khi tàu xuất cảnh |
Không hạn chế số lượng và trị giá, với điều kiện hàng được sử dụng trên tàu ngoài lãnh hải Việt Nam sau khi tàu xuất cảnh. |
Trên đây là thông tin giải đáp về “Những hàng hóa nào được đưa vào bán tại cửa hàng miễn thuế?” Để tìm hiểu thêm các quy định về kinh doanh hàng miễn thuế, bạn đọc có thể tham khảo tại LuatVietnam.vn.