English
 RSS
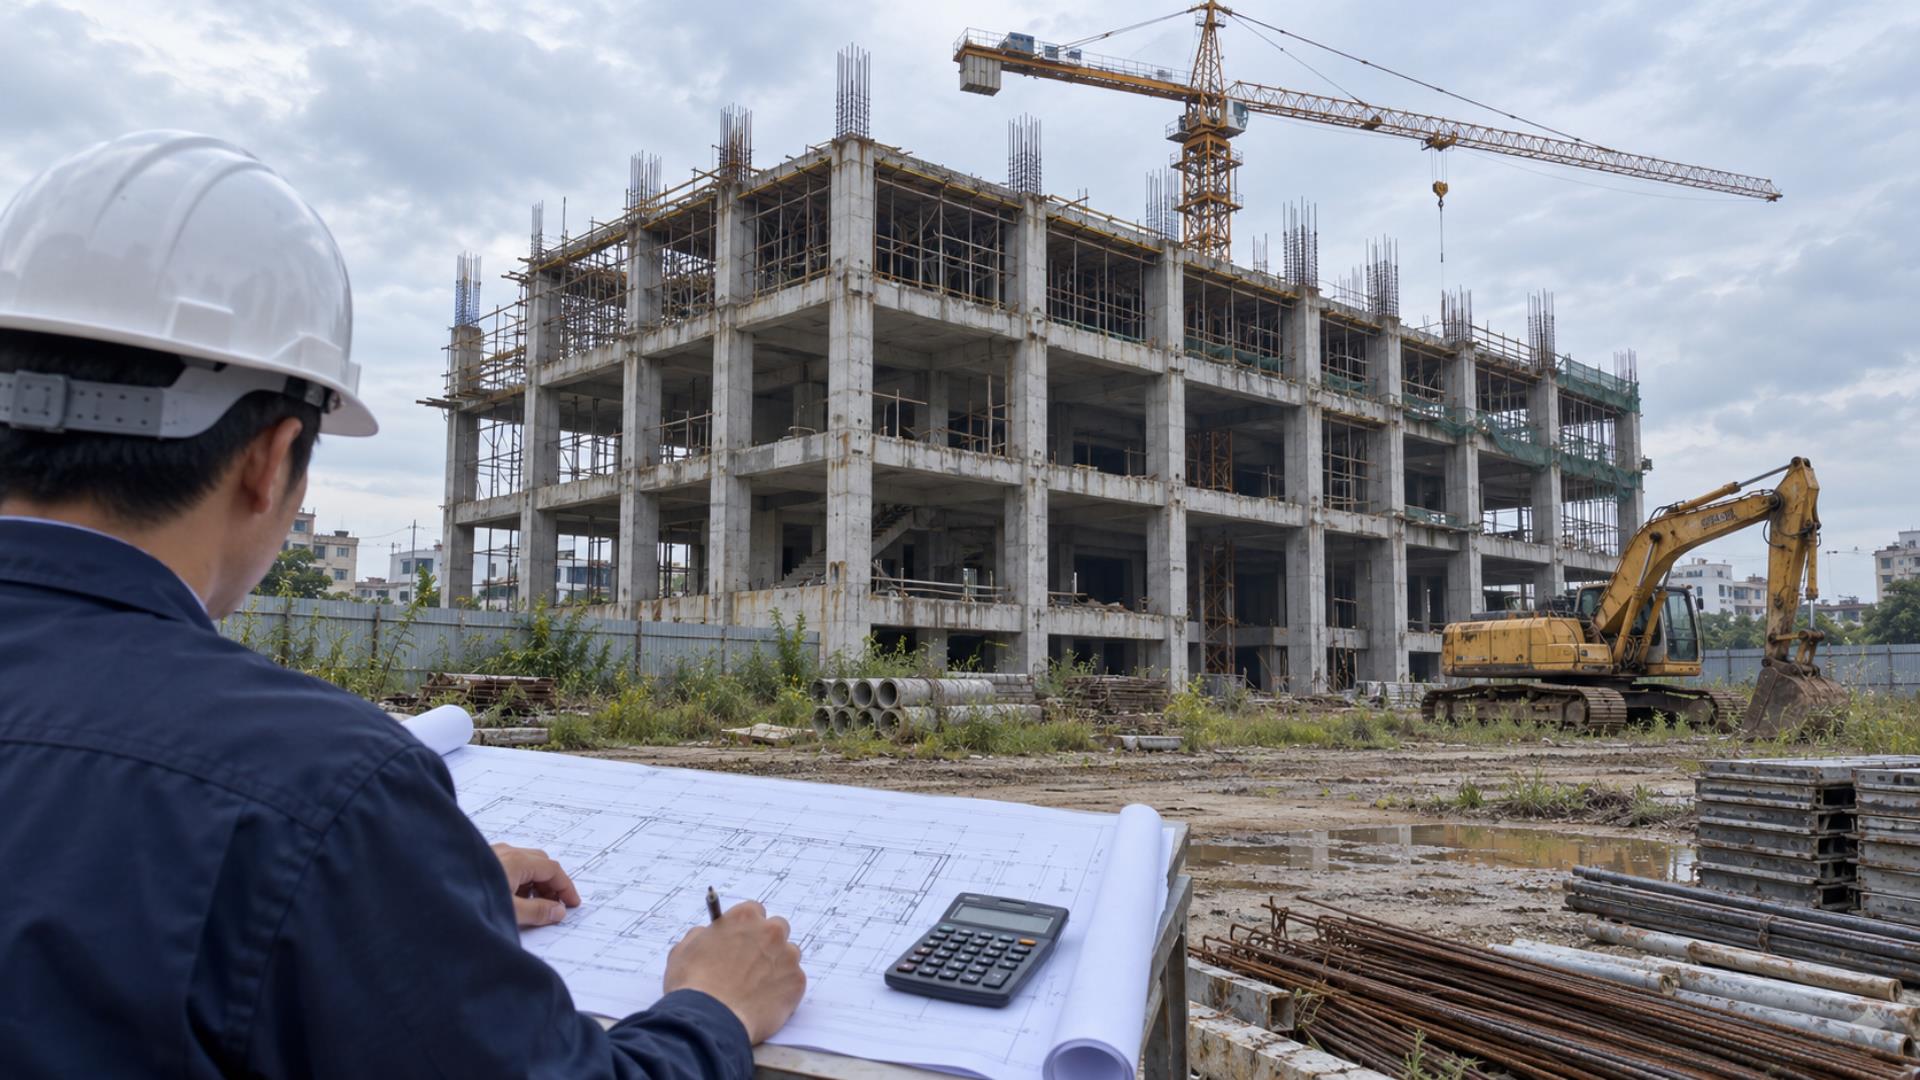
Nghị định 267/2026/NĐ-CP quy định cách xác định thiệt hại khi dự án bị kéo dài thời gian, tiến độ so với phê duyệt, đồng thời nêu các trường hợp không tính thiệt hại. Vậy dự án bị kéo dài tiến độ do hành vi gây lãng phí thì thiệt hại được tính thế nào?
- 1. Dự án bị kéo dài tiến độ do hành vi gây lãng phí thì thiệt hại được tính thế nào?
- 1.1. Những khoảng thời gian kéo dài nào không xác định thiệt hại?
- 1.2. Việc xác định thiệt hại do kéo dài tiến độ dự án căn cứ vào tài liệu nào?
- 2. Cơ quan kiểm tra, thanh tra, kiểm toán được áp dụng những cách xác định thiệt hại nào?
- 3. Trách nhiệm bồi thường thiệt hại được xác định trên cơ sở nào?
1. Dự án bị kéo dài tiến độ do hành vi gây lãng phí thì thiệt hại được tính thế nào?
Theo khoản 1 Điều 13 Nghị định 267/2026/NĐ-CP, thiệt hại được xác định là số tiền thực tế từ nguồn vốn nhà nước đã đầu tư xây dựng công trình nhân với trung bình lãi suất tiền gửi có kỳ hạn thấp nhất của các ngân hàng thương mại do Nhà nước nắm giữ trên 50% vốn điều lệ trong khoảng thời gian công trình, dự án dừng thi công do lỗi cố ý thực hiện các hành vi sai phạm trong quá trình thực hiện dự án.
1.1. Những khoảng thời gian kéo dài nào không xác định thiệt hại?
Không xác định thiệt hại theo Điều này đối với thời gian kéo dài do nguyên nhân bất khả kháng, thiên tai, dịch bệnh, chậm giải phóng mặt bằng; chậm bố trí vốn, biến động bất thường về giá, vật liệu, thay đổi quy hoạch, tiêu chuẩn, quy chuẩn kỹ thuật, điều chỉnh chủ trương đầu tư dự án theo quyết định của cơ quan có thẩm quyền hoặc nguyên nhân khách quan khác không thuộc lỗi của người bị xem xét trách nhiệm.
1.2. Việc xác định thiệt hại do kéo dài tiến độ dự án căn cứ vào tài liệu nào?
Việc xác định thiệt hại phải căn cứ hồ sơ dự án, hợp đồng, nhật ký thi công, biên bản nghiệm thu, văn bản chỉ đạo, điều chỉnh của cơ quan có thẩm quyền và các tài liệu hợp pháp khác có liên quan.
Bên cạnh các tài liệu về dự án, nguyên tắc chung về xác định thiệt hại để xem xét trách nhiệm bồi thường còn được quy định tại khoản 1 Điều 9 Nghị định 267/2026/NĐ-CP như sau:
“Thiệt hại do hành vi gây lãng phí gây ra để xác định trách nhiệm bồi thường thiệt hại tại Nghị định này là thiệt hại thực tế, có thể lượng hóa bằng tiền theo một trong các cách xác định giá trị thiệt hại quy định tại Nghị định này hoặc quy định pháp luật có liên quan, có mối quan hệ nhân quả trực tiếp với hành vi gây lãng phí. Thiệt hại phải được xác định trên cơ sở chứng từ, hóa đơn, tài liệu, số liệu kế toán, các bằng chứng hợp pháp, hợp lệ và thể hiện tại kết luận của cơ quan có thẩm quyền theo quy định.”
2. Cơ quan kiểm tra, thanh tra, kiểm toán được áp dụng những cách xác định thiệt hại nào?
Khi có đủ căn cứ xác định hành vi gây lãng phí theo khoản 6 Điều 9 Nghị định 267/2026/NĐ-CP, cơ quan kiểm tra, thanh tra, kiểm toán có thể sử dụng một hoặc một số cách xác định thiệt hại tương ứng với hậu quả của hành vi gây lãng phí, gồm:
- Thiệt hại đối với hậu quả làm tăng chi ngân sách nhà nước.
- Thiệt hại đối với hậu quả gây thất thoát ngân sách nhà nước, nguồn vốn của quỹ tài chính nhà nước ngoài ngân sách.
- Thiệt hại đối với hậu quả phát sinh kinh phí ngân sách nhà nước để phá dỡ công trình xây dựng hình thành từ dự án đầu tư.
- Thiệt hại đối với hậu quả dự án bị kéo dài thời gian, tiến độ thực hiện so với thời gian, tiến độ đã được phê duyệt.
- Thiệt hại đối với hậu quả gây thất thoát tài sản công.
- Thiệt hại đối với hậu quả gây hư hỏng tài sản công.
- Thiệt hại đối với hậu quả làm phát sinh kinh phí ngân sách nhà nước để bảo quản, bảo vệ, vận hành, bảo dưỡng, sửa chữa do không xử lý kịp thời đối với tài sản công không được sử dụng.
- Thiệt hại đối với hậu quả phát sinh kinh phí ngân sách nhà nước để xử lý, khôi phục, phục hồi, bồi thường thiệt hại.
- Thiệt hại đối với hậu quả gây thất thoát tài nguyên, năng lượng.
- Thiệt hại đối với hậu quả phát sinh nghĩa vụ tài chính khác của Nhà nước.
- Thiệt hại đối với hậu quả thất thoát, mất vốn nhà nước tại doanh nghiệp.
- Thiệt hại đối với hậu quả tài sản công không được đưa vào sử dụng.
- Thiệt hại đối với hậu quả làm giảm thu ngân sách nhà nước.
Đối với việc xác định giá trị thiệt hại trong các vụ án hình sự, thực hiện theo pháp luật hình sự, pháp luật tố tụng hình sự và các quy định pháp luật có liên quan.
Trường hợp pháp luật về xử lý vi phạm hành chính và pháp luật chuyên ngành trong từng lĩnh vực tiết kiệm, chống lãng phí đã có quy định về phương pháp xác định giá trị thiệt hại hoặc biện pháp khắc phục hậu quả có tính chất tương tự, cơ quan kiểm tra, thanh tra, kiểm toán căn cứ quy định đó để xác định giá trị thiệt hại khi thực hiện thanh tra, kiểm tra, kiểm toán.
3. Trách nhiệm bồi thường thiệt hại được xác định trên cơ sở nào?
Theo khoản 2 Điều 3 Nghị định 267/2026/NĐ-CP, đối tượng chịu trách nhiệm bồi thường thiệt hại là người thực hiện hành vi gây lãng phí gây thiệt hại.
Việc xem xét mức và phương thức bồi thường được thực hiện theo nguyên tắc quy định tại khoản 2 và 3 Điều 9 Nghị định 267/2026/NĐ-CP như sau:
Việc quyết định mức bồi thường và phương thức bồi thường phải xem xét đồng thời các yếu tố:
- Lỗi của người vi phạm;
- Tính chất, mức độ của hành vi gây lãng phí;
- Thiệt hại thực tế;
- Mức độ khắc phục hậu quả và khả năng thực hiện nghĩa vụ bồi thường.
Theo đó, số tiền thiệt hại là một trong các căn cứ xem xét, cùng với trách nhiệm, việc khắc phục hậu quả và khả năng bồi thường của người có nghĩa vụ. Việc xem xét phải bảo đảm khách quan, công bằng và công khai.
Nếu có nhiều người cùng có hành vi vi phạm, trách nhiệm bồi thường của mỗi người được xác định tương ứng với mức độ lỗi, trách nhiệm và vi phạm của người đó. Chỉ khi không có căn cứ xác định được mức độ trách nhiệm và vi phạm của từng người thì trách nhiệm bồi thường mới được chia đều cho từng người.
Trên đây là nội dung giải đáp “Dự án bị kéo dài tiến độ do hành vi gây lãng phí thì thiệt hại được tính thế nào?”. Bạn đọc có thể tra cứu toàn văn Nghị định 267/2026/NĐ-CP trên LuatVietnam.vn để xem chi tiết quy định, tình trạng hiệu lực và các văn bản liên quan.