English
 RSS
Tài chính là một trong các tiêu chuẩn đánh giá mức độ đáp ứng Chuẩn cơ sở giáo dục đại học. Vậy trường đại học phải đáp ứng những chỉ số tài chính nào để đạt Chuẩn cơ sở giáo dục đại học?
- 1. Trường đại học phải đáp ứng những chỉ số tài chính nào để đạt Chuẩn cơ sở giáo dục đại học?
- 2. Biên độ hoạt động trung bình 03 năm được tính như thế nào?
- 3. Chỉ số tăng trưởng bền vững được xác định ra sao?
- 3.1. Công thức và dữ liệu tính chỉ số
- 3.2. Khoản thu bị loại trừ và trường hợp số liệu gốc bằng 0
- 4. Trường hợp nào chưa áp dụng hoặc không áp dụng tiêu chuẩn tài chính?
- 5. Trường đại học phải cập nhật số liệu và đánh giá tài chính vào thời hạn nào?
1. Trường đại học phải đáp ứng những chỉ số tài chính nào để đạt Chuẩn cơ sở giáo dục đại học?
Theo khoản 4 Điều 6 Thông tư 83/2026/TT-BGDĐT, trường đại học thuộc phạm vi áp dụng tiêu chuẩn tài chính phải đáp ứng hai chỉ số không âm: biên độ hoạt động trung bình 03 năm gần nhất và chỉ số tăng trưởng bền vững. Tiêu chuẩn này yêu cầu cơ sở đào tạo duy trì được cân đối tài chính, hiệu quả hoạt động và khả năng phát triển bền vững.
Cụ thể, điểm a và điểm b khoản này quy định:
- Tiêu chí 4.1. Biên độ hoạt động, được xác định bằng chênh lệch thu chi trên tổng thu, tính trung bình 03 năm gần nhất không âm.
- Tiêu chí 4.2. Chỉ số tăng trưởng bền vững, được xác định bằng trung bình cộng tốc độ tăng tổng thu và tốc độ tăng phần thu ngoài học phí, ngoài ngân sách Nhà nước/nhà đầu tư hỗ trợ chi thường xuyên trong 3 năm gần nhất, không âm.
Về mức yêu cầu, Phụ lục II ban hành kèm theo Thông tư xác định cả hai chỉ số đều phải lớn hơn hoặc bằng 0.
Tuy nhiên, đáp ứng hai chỉ số tài chính chưa phải là toàn bộ điều kiện để đạt Chuẩn cơ sở giáo dục đại học. Theo khoản 3 Điều 10, cơ sở đào tạo được đánh giá đáp ứng Chuẩn khi tất cả tiêu chuẩn, tiêu chí, chỉ số thuộc phạm vi áp dụng đều đạt. Các tiêu chí, chỉ số có lộ trình nhưng chưa đến thời điểm áp dụng không thuộc phạm vi bắt buộc đánh giá.
Về thời điểm thực hiện, khoản 1 Điều 15 quy định Thông tư 83/2026/TT-BGDĐT có hiệu lực từ ngày 15/11/2026, thay thế Thông tư 01/2024/TT-BGDĐT. Khoản 3 Điều 14 xác định kỳ đánh giá đầu tiên theo Thông tư mới được thực hiện đối với năm dữ liệu 2026.
2. Biên độ hoạt động trung bình 03 năm được tính như thế nào?
Theo Mục 4.1 Phụ lục II ban hành kèm theo Thông tư 83/2026/TT-BGDĐT, biên độ hoạt động trung bình 03 năm được tính bằng:
Biên độ hoạt động trung bình = [M(n) + M(n−1) + M(n−2)] / 3
Trong đó:
- M(n) là biên độ hoạt động của năm báo cáo.
- M(n−1), M(n−2) là biên độ hoạt động của hai năm trước liền kề.
Biên độ hoạt động của từng năm được xác định theo công thức:
M(n) = [R(n) − E(n)] / R(n)
Các thành phần thu, chi sử dụng trong công thức được quy định như sau:
| Thành phần | Nội dung xác định |
| R(n) – Tổng thu hoạt động | Thu từ các hoạt động thường xuyên, bao gồm cả ngân sách Nhà nước hỗ trợ, và thực hiện nhiệm vụ không thường xuyên; không bao gồm kinh phí đầu tư do Nhà nước hoặc nhà đầu tư cấp |
| E(n) – Tổng chi phí hoạt động | Chi thường xuyên, chi thực hiện nhiệm vụ không thường xuyên, tính cả kinh phí khấu hao tài sản |
Đơn vị tính của tổng thu và tổng chi phí hoạt động là Việt Nam đồng.
Như vậy, số liệu dùng để tính chỉ số này bao gồm năm báo cáo và hai năm trước liền kề. Mức yêu cầu được xác định đối với trung bình biên độ hoạt động của cả 03 năm, theo đúng công thức tại Phụ lục II.
3. Chỉ số tăng trưởng bền vững được xác định ra sao?
3.1. Công thức và dữ liệu tính chỉ số
Theo Mục 4.2 Phụ lục II ban hành kèm theo Thông tư 83/2026/TT-BGDĐT, chỉ số tăng trưởng bền vững được xác định theo công thức:
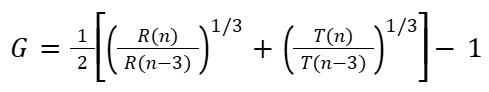
Trong đó:
- G là chỉ số tăng trưởng bền vững.
- R(n), R(n−3) là tổng thu hoạt động của năm báo cáo và năm thứ ba trước năm báo cáo, đơn vị tính Việt Nam đồng.
- T(n), T(n−3) là phần thu ngoài học phí và ngoài ngân sách nhà nước của năm tương ứng, đơn vị tính Việt Nam đồng.
Đối với đại học vùng, đại học quốc gia và cơ sở đào tạo có trường thành viên, tổng thu hoạt động được xác định theo báo cáo tài chính hợp nhất hoặc báo cáo tài chính của đơn vị được đánh giá.
Cũng tại Mục 4.2, dữ liệu tài chính sử dụng để xác định chỉ số tăng trưởng bền vững phải được lấy từ báo cáo tài chính năm đã được kiểm toán hoặc được cấp có thẩm quyền phê duyệt theo quy định của pháp luật.
3.2. Khoản thu bị loại trừ và trường hợp số liệu gốc bằng 0
Về phần thu T(n), T(n−3), Mục 4.2 Phụ lục II quy định không tính các khoản sau:
- Kinh phí đầu tư;
- Tài trợ một lần;
- Thanh lý tài sản;
- Hoàn nhập dự phòng;
- Các khoản thu đột biến, không thường xuyên.
Đối với tổng thu của năm gốc, R(n−3) phải khác 0, trừ trường hợp cơ sở đào tạo mới hoạt động thì chưa đánh giá chỉ số này.
Đối với phần thu ngoài học phí và ngoài ngân sách nhà nước, Phụ lục quy định hai trường hợp cụ thể:
- Trường hợp T(n−3) = 0 và T(n) > 0, tốc độ tăng trưởng của thành phần này được quy ước bằng 100%.
- Trường hợp T(n−3) = 0 và T(n) = 0, thành phần này không tính vào công thức.
Đây là các quy định trực tiếp về xử lý số liệu khi xác định chỉ số tăng trưởng bền vững; mức yêu cầu đối với kết quả cuối cùng vẫn là không âm.
4. Trường hợp nào chưa áp dụng hoặc không áp dụng tiêu chuẩn tài chính?
Theo khoản 1 Điều 9 Thông tư 83/2026/TT-BGDĐT, các tiêu chuẩn, tiêu chí được áp dụng đầy đủ cho cơ sở đào tạo, trừ những trường hợp được áp dụng một phần.
Đối với tiêu chuẩn tài chính, phạm vi áp dụng được xác định cụ thể như sau:
- Cơ sở đào tạo mới thành lập, chưa thực hiện tuyển sinh: Điểm a quy định chỉ áp dụng các tiêu chuẩn 1 về tổ chức và quản trị, tiêu chuẩn 2 về giảng viên và tiêu chuẩn 3 về cơ sở vật chất, học liệu và hạ tầng số, trừ tiêu chí 3.3 về thư viện, trung tâm học liệu và số lượt sử dụng học liệu. Số liệu về quy mô tuyển sinh và đào tạo là dự kiến.
- Cơ sở đào tạo mới hoạt động, chưa có khóa sinh viên tốt nghiệp: Điểm b quy định tiêu chuẩn 4 về tài chính, gồm biên độ hoạt động trung bình 03 năm và chỉ số tăng trưởng bền vững, cùng các chỉ số sử dụng dữ liệu của 03 năm được áp dụng khi cơ sở đào tạo có đủ dữ liệu theo yêu cầu.
- Cơ sở đào tạo thuộc Bộ Quốc phòng, Bộ Công an: Điểm c quy định không áp dụng tiêu chuẩn 4 về tài chính.
Đối với đại học có trường đại học thành viên, khoản 3 Điều 9 yêu cầu áp dụng các tiêu chuẩn, tiêu chí đối với cả cấp đại học và từng trường thành viên theo phạm vi đánh giá. Dữ liệu nguồn lực dùng chung, trong đó có tài chính, được phân bổ theo mức độ sử dụng thực tế, bảo đảm không tính trùng trong cùng kỳ đánh giá.
Riêng đối với phân hiệu và các trường thuộc, khoản 2 Điều này quy định không đánh giá, kết luận mức độ đáp ứng Chuẩn riêng; dữ liệu được tổng hợp vào kết quả đánh giá chung của cơ sở đào tạo.
5. Trường đại học phải cập nhật số liệu và đánh giá tài chính vào thời hạn nào?
Theo khoản 1 Điều 11 Thông tư 83/2026/TT-BGDĐT, cơ sở đào tạo thực hiện tự đánh giá mức độ đáp ứng Chuẩn hằng năm trên cơ sở dữ liệu đã cập nhật vào HEMIS.
Về thời hạn, khoản 2 và khoản 3 Điều này quy định:
| Công việc | Thời hạn |
| Hoàn thiện, cập nhật số liệu tài chính của năm báo cáo | Chậm nhất ngày 31/3 của năm sau |
| Hoàn thành báo cáo kết quả tự đánh giá | Chậm nhất ngày 30/4 của năm sau liền kề |
| Cơ sở đào tạo công bố kết quả tự đánh giá | Trước ngày 31/5 hằng năm liền kề |
| Bộ Giáo dục và Đào tạo thông báo kết quả đánh giá Chuẩn | Trước ngày 30/6 hằng năm |
Theo điểm a khoản 2 Điều 13, cơ sở đào tạo phải cung cấp, cập nhật đầy đủ, chính xác, nhất quán và chịu trách nhiệm về số liệu phục vụ xác định các chỉ số, đánh giá mức độ đáp ứng Chuẩn trên HEMIS.
Trường hợp thiếu dữ liệu hoặc dữ liệu chưa hợp lệ, khoản 1 Điều 10 xác định chỉ số ở trạng thái “chưa đủ dữ liệu đánh giá”. Khoản 2 Điều này cho phép cơ sở đào tạo giải trình, bổ sung dữ liệu hợp lệ trong thời hạn yêu cầu không quá 30 ngày. Quá thời hạn mà không giải trình, bổ sung được, chỉ số được xác định là “không đạt”, trừ trường hợp bất khả kháng được cơ quan có thẩm quyền xác nhận.
Trên đây là nội dung thông tin về “Trường đại học phải đáp ứng những chỉ số tài chính nào để đạt Chuẩn cơ sở giáo dục đại học?”. Bạn đọc có thể tham khảo thêm Thông tư 83/2026/TT-BGDĐT, tình trạng hiệu lực và các văn bản liên quan trên LuatVietnam.vn.