English
 RSS

Nghị định 261/2026/NĐ-CP quy định các mức phụ cấp ưu đãi nghề khác nhau tùy theo chức danh, vị trí và đặc thù công việc của người hoạt động nghệ thuật biểu diễn. Bên cạnh mức hưởng. Vậy phụ cấp ưu đãi nghề của người làm nghệ thuật biểu diễn được tính như thế nào?
- 1. Phụ cấp ưu đãi nghề của người làm nghệ thuật biểu diễn được tính như thế nào?
- 2. Mức phụ cấp ưu đãi nghề của người làm nghệ thuật biểu diễn là bao nhiêu?
- 2.1. Mức phụ cấp từ ngày 01/7/2026 đến hết ngày 30/6/2027
- 2.2. Mức phụ cấp từ ngày 01/7/2027
- 3. Làm việc tại biên giới, hải đảo, vùng đặc biệt khó khăn thì phụ cấp được tính thế nào?
- 4. Phụ cấp ưu đãi nghề được chi trả như thế nào?
- 5. Thời gian nào không được tính hưởng phụ cấp ưu đãi nghề?
1. Phụ cấp ưu đãi nghề của người làm nghệ thuật biểu diễn được tính như thế nào?
Phụ cấp ưu đãi nghề được tính trên cơ sở mức lương cơ sở theo Nghị định 161/2026/NĐ-CP hiện hành là 2.530.000 đồng/tháng, hệ số lương theo cấp bậc quân hàm hoặc ngạch, bậc hiện hưởng, các hệ số phụ cấp có liên quan và mức phụ cấp ưu đãi nghề áp dụng đối với từng đối tượng. Công thức tính được quy định cụ thể tại khoản 6 Điều 4 Nghị định 261/2026/NĐ-CP.
Phụ cấp ưu đãi nghề được tính theo công thức:
Phụ cấp ưu đãi nghề = Mức lương cơ sở (2.530.000 đồng)× (Hệ số lương theo cấp bậc quân hàm hoặc ngạch, bậc hiện hưởng + Hệ số phụ cấp chức vụ lãnh đạo (nếu có) + Hệ số % phụ cấp thâm niên vượt khung (nếu có)) × Mức phụ cấp ưu đãi nghề.
Như vậy, để xác định số tiền phụ cấp ưu đãi nghề thực tế, cần xác định đầy đủ các thành phần được Nghị định quy định trong công thức, gồm:
- Mức lương cơ sở (2.530.000 đồng/tháng);
- Hệ số lương theo cấp bậc quân hàm hoặc ngạch, bậc hiện hưởng;
- Hệ số phụ cấp chức vụ lãnh đạo, nếu có;
- Hệ số % phụ cấp thâm niên vượt khung, nếu có;
- Mức phụ cấp ưu đãi nghề áp dụng đối với chức danh, vị trí công việc tương ứng.
Nghị định 261/2026/NĐ-CP có hiệu lực thi hành từ ngày 01/7/2026.
2. Mức phụ cấp ưu đãi nghề của người làm nghệ thuật biểu diễn là bao nhiêu?
Mức phụ cấp ưu đãi nghề không áp dụng giống nhau đối với tất cả người làm nghệ thuật biểu diễn mà được xác định theo từng nhóm chức danh, công việc và từng giai đoạn.
2.1. Mức phụ cấp từ ngày 01/7/2026 đến hết ngày 30/6/2027
Từ ngày Nghị định 261/2026/NĐ-CP có hiệu lực đến hết ngày 30/6/2027, các mức phụ cấp ưu đãi nghề được áp dụng theo khoản 1 Điều 4 như sau:
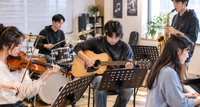
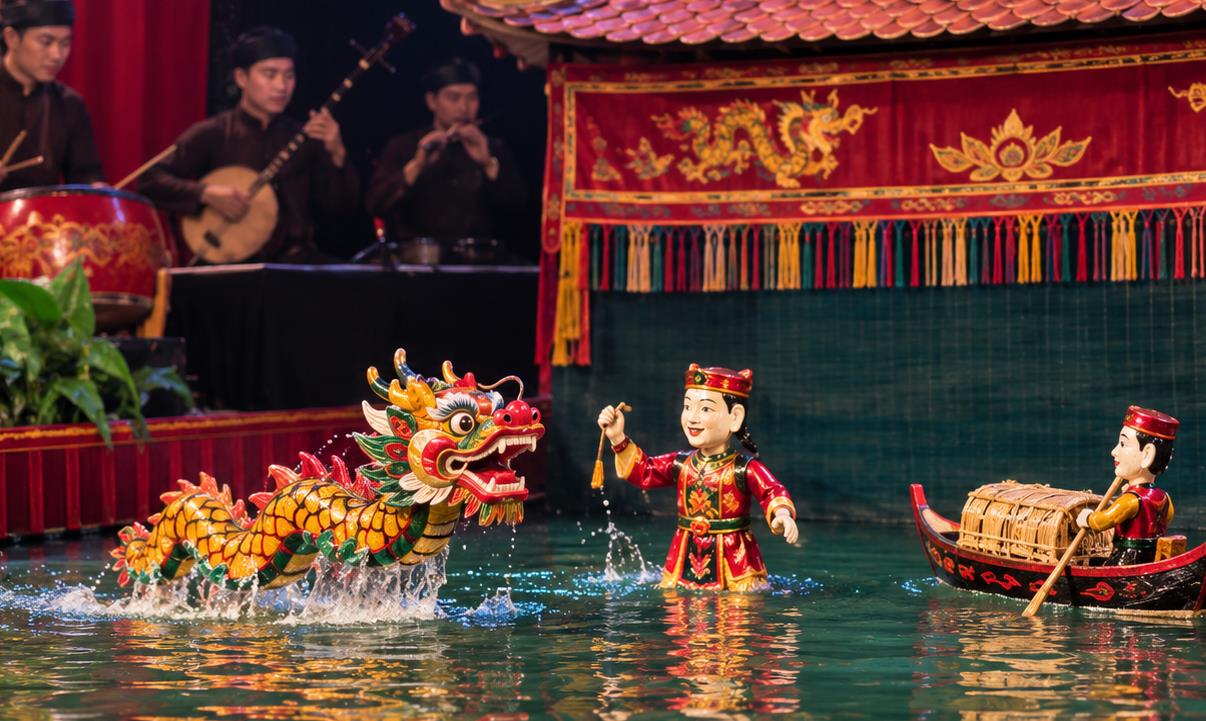
- Mức 50% áp dụng đối với: Chỉ huy âm nhạc các hình thức dàn nhạc và hợp xướng; diễn viên tuồng, chèo, cải lương, xiếc, múa rối nước, thanh nhạc nhạc kịch (opera), múa cổ điển (ballet); diễn viên biểu diễn nhạc cụ hơi thuộc bộ đồng, bộ gỗ trong dàn nhạc giao hưởng;
- Mức 40% áp dụng đối với: Diễn viên kịch dân ca, nhạc kịch (musical); diễn viên hát dân ca; diễn viên múa hát cung đình; diễn viên biểu diễn các loại nhạc cụ trong nghệ thuật biểu diễn truyền thống, dân gian dân tộc; diễn viên biểu diễn nhạc cụ thuộc bộ dây, bộ gõ, nhạc cụ bàn phím trong dàn nhạc giao hưởng; diễn viên biểu diễn nhạc cụ hơi thuộc bộ đồng, bộ gỗ trong dàn nhạc nghi lễ thuộc lực lượng vũ trang;
- Mức 30% áp dụng đối với: Diễn viên kịch nói, kịch hình thể, kịch câm; diễn viên thể hiện ca khúc mới, hợp xướng; diễn viên múa rối cạn; diễn viên múa dân gian dân tộc, múa đương đại, múa tạp kỹ; diễn viên biểu diễn nhạc cụ thuộc bộ gõ trong dàn nhạc nghi lễ thuộc lực lượng vũ trang;
- Mức 20% áp dụng đối với: Diễn viên biểu diễn nhạc cụ điện tử và các phương tiện thể hiện âm thanh điện tử, âm thanh kỹ thuật số;
- Mức 20% áp dụng đối với: Kỹ thuật viên âm thanh, kỹ thuật viên ánh sáng, kỹ thuật viên sân khấu, nhân viên hậu đài, nhân viên hóa trang, nhân viên phục trang, nhân viên đạo cụ.
2.2. Mức phụ cấp từ ngày 01/7/2027
Từ ngày 01/7/2027 cho đến khi thực hiện chế độ tiền lương mới theo quy định của cấp có thẩm quyền, mức phụ cấp ưu đãi nghề được điều chỉnh khoản 2 Điều 4 như sau:
- Mức 60% đối với các đối tượng trước đó hưởng mức 50%;
- Mức 50% đối với các đối tượng trước đó hưởng mức 40%;
- Mức 40% đối với các đối tượng trước đó hưởng mức 30%;
- Mức 30% đối với diễn viên biểu diễn nhạc cụ điện tử và các phương tiện thể hiện âm thanh điện tử, âm thanh kỹ thuật số;
- Mức 20% đối với kỹ thuật viên âm thanh, kỹ thuật viên ánh sáng, kỹ thuật viên sân khấu, nhân viên hậu đài, nhân viên hóa trang, nhân viên phục trang, nhân viên đạo cụ.
3. Làm việc tại biên giới, hải đảo, vùng đặc biệt khó khăn thì phụ cấp được tính thế nào?
Theo khoản 3 Điều 4 Nghị định 261/2026/NĐ-CP quy định viên chức, người lao động hoạt động đặc thù về nghề nghiệp trong các đơn vị sự nghiệp công lập nghệ thuật biểu diễn, đơn vị nghệ thuật biểu diễn thuộc lực lượng vũ trang làm việc tại:
- Khu vực biên giới;
- Hải đảo;
- Vùng đồng bào dân tộc thiểu số và miền núi;
- Vùng có điều kiện kinh tế - xã hội đặc biệt khó khăn,
được hưởng mức phụ cấp ưu đãi nghề cao hơn 05 điểm phần trăm so với mức phụ cấp thông thường nhưng không vượt quá mức 60%.
Trường hợp không làm việc tại các địa bàn nêu trên liên tục quá 01 tháng thì hưởng phụ cấp ưu đãi nghề theo mức thông thường quy định tại mục (2.1) hoặc (2.2) nêu trên.
Theo đó, khi xác định mức phụ cấp để đưa vào công thức tính tại khoản 6 Điều 4, người thuộc trường hợp này được cộng thêm 05 điểm phần trăm so với mức áp dụng đối với chức danh, công việc của mình, nhưng tổng mức phụ cấp không vượt quá 60%.
4. Phụ cấp ưu đãi nghề được chi trả như thế nào?
Phụ cấp ưu đãi nghề được chi trả cùng kỳ lương hằng tháng và không dùng để tính đóng, hưởng chế độ bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp và các chế độ bảo hiểm khác theo quy định của khoản 7 Điều 4 Nghị định 261/2026/NĐ-CP.
Việc chi trả phải căn cứ vào khoản 3 Điều 9:
- Chức danh nghề nghiệp;
- Vị trí việc làm;
- Vai trò;
- Nhiệm vụ thực tế được giao;
- Thời gian trực tiếp làm công việc nghệ thuật biểu diễn.
Đồng thời, việc hưởng phụ cấp được rà soát định kỳ hoặc khi có thay đổi về vị trí việc làm để xác định việc tiếp tục hưởng, điều chỉnh hoặc chấm dứt hưởng.
5. Thời gian nào không được tính hưởng phụ cấp ưu đãi nghề?
Về thời gian không được tính hưởng phụ cấp ưu đãi nghề cần căn cứ vào khoản 8 Điều 4 Nghị định 261/2026/NĐ-CP :
- Đi công tác, làm việc, học tập ở nước ngoài hưởng 40% tiền lương theo quy định của pháp luật; đi công tác, học tập trong nước hoặc được phân công làm công việc khác không trực tiếp thuộc lĩnh vực nghệ thuật biểu diễn liên tục từ 01 tháng trở lên;
- Thời gian nghỉ thai sản đối với nữ và thời gian nghỉ việc hưởng trợ cấp bảo hiểm xã hội theo quy định của pháp luật về bảo hiểm xã hội;
- Thời gian nghỉ việc riêng không hưởng lương liên tục từ 01 tháng trở lên; không trực tiếp làm việc thuộc lĩnh vực nghệ thuật biểu diễn liên tục từ 01 tháng trở lên;
- Thời gian bị đình chỉ công tác, thời gian bị tạm giữ, tạm giam.
Ngoài ra, kể từ thời điểm thực hiện chế độ tiền lương mới đối với cán bộ, công chức, viên chức và lực lượng vũ trang theo quy định của pháp luật, các quy định về phụ cấp ưu đãi nghề tại Nghị định 261/2026/NĐ-CP hết hiệu lực thi hành (theo khoản 3 Điều 7).
Trên đây là thông tin về “Phụ cấp ưu đãi nghề của người làm nghệ thuật biểu diễn được tính như thế nào?”. Bạn đọc có thể xem toàn văn Nghị định 261/2026/NĐ-CP trên LuatVietnam.vn, đồng thời tra cứu tình trạng hiệu lực và lược đồ văn bản để đối chiếu các quy định liên quan.