English
 RSS
Thông tư 43/2026/TT-NHNN hướng dẫn riêng về hoạt động thanh toán, chuyển tiền trong kinh doanh chuyển khẩu hàng hóa, trong đó quy định cách thực hiện hai dòng tiền của hợp đồng mua và hợp đồng bán, ngân hàng thực hiện giao dịch và nguồn ngoại tệ được sử dụng. Vậy nguyên tắc thanh toán và chuyển tiền liên quan đến kinh doanh chuyển khẩu hàng hóa được quy định như thế nào?
- 1. Nguyên tắc thanh toán và chuyển tiền trong kinh doanh chuyển khẩu hàng hóa
- 1.1. Hợp đồng mua và hợp đồng bán phải thực hiện thành hai giao dịch thanh toán riêng biệt
- 1.2. Có thể chuyển tiền thanh toán trước hoặc sau khi nhận tiền bán hàng
- 1.3. Mọi hoạt động thanh toán, chuyển tiền phải thông qua ngân hàng được phép
- 1.4. Một giao dịch chuyển khẩu phải thanh toán, chuyển tiền tại cùng một ngân hàng được phép
- 2. Thương nhân được sử dụng nguồn ngoại tệ nào để thanh toán hợp đồng mua hàng hóa?
- 2.1. Ngoại tệ trên tài khoản thanh toán bằng ngoại tệ của thương nhân
- 2.2. Ngoại tệ mua của ngân hàng được phép
- 3. Thương nhân và ngân hàng phải thực hiện trách nhiệm gì khi thanh toán, chuyển tiền?
- 3.1. Ngân hàng phải kiểm tra cả hợp đồng mua và hợp đồng bán
- 3.2. Thương nhân phải xuất trình chứng từ và cung cấp thông tin về tiền nhận từ hợp đồng bán hàng
- 3.3. Không được dùng một bộ hồ sơ để thanh toán tại nhiều ngân hàng
1. Nguyên tắc thanh toán và chuyển tiền trong kinh doanh chuyển khẩu hàng hóa
1.1. Hợp đồng mua và hợp đồng bán phải thực hiện thành hai giao dịch thanh toán riêng biệt
Khoản 1 Điều 3 Thông tư 43/2026/TT-NHNN quy định:
“Thanh toán và chuyển tiền liên quan đến kinh doanh chuyển khẩu hàng hóa được thực hiện trên cơ sở hai giao dịch thanh toán và chuyển tiền riêng biệt cho hai hợp đồng mua hàng hóa và hợp đồng bán hàng hóa do thương nhân ký với thương nhân nước ngoài: Giao dịch chuyển tiền thanh toán cho hợp đồng mua hàng hóa và giao dịch nhận tiền từ hợp đồng bán hàng hóa.”
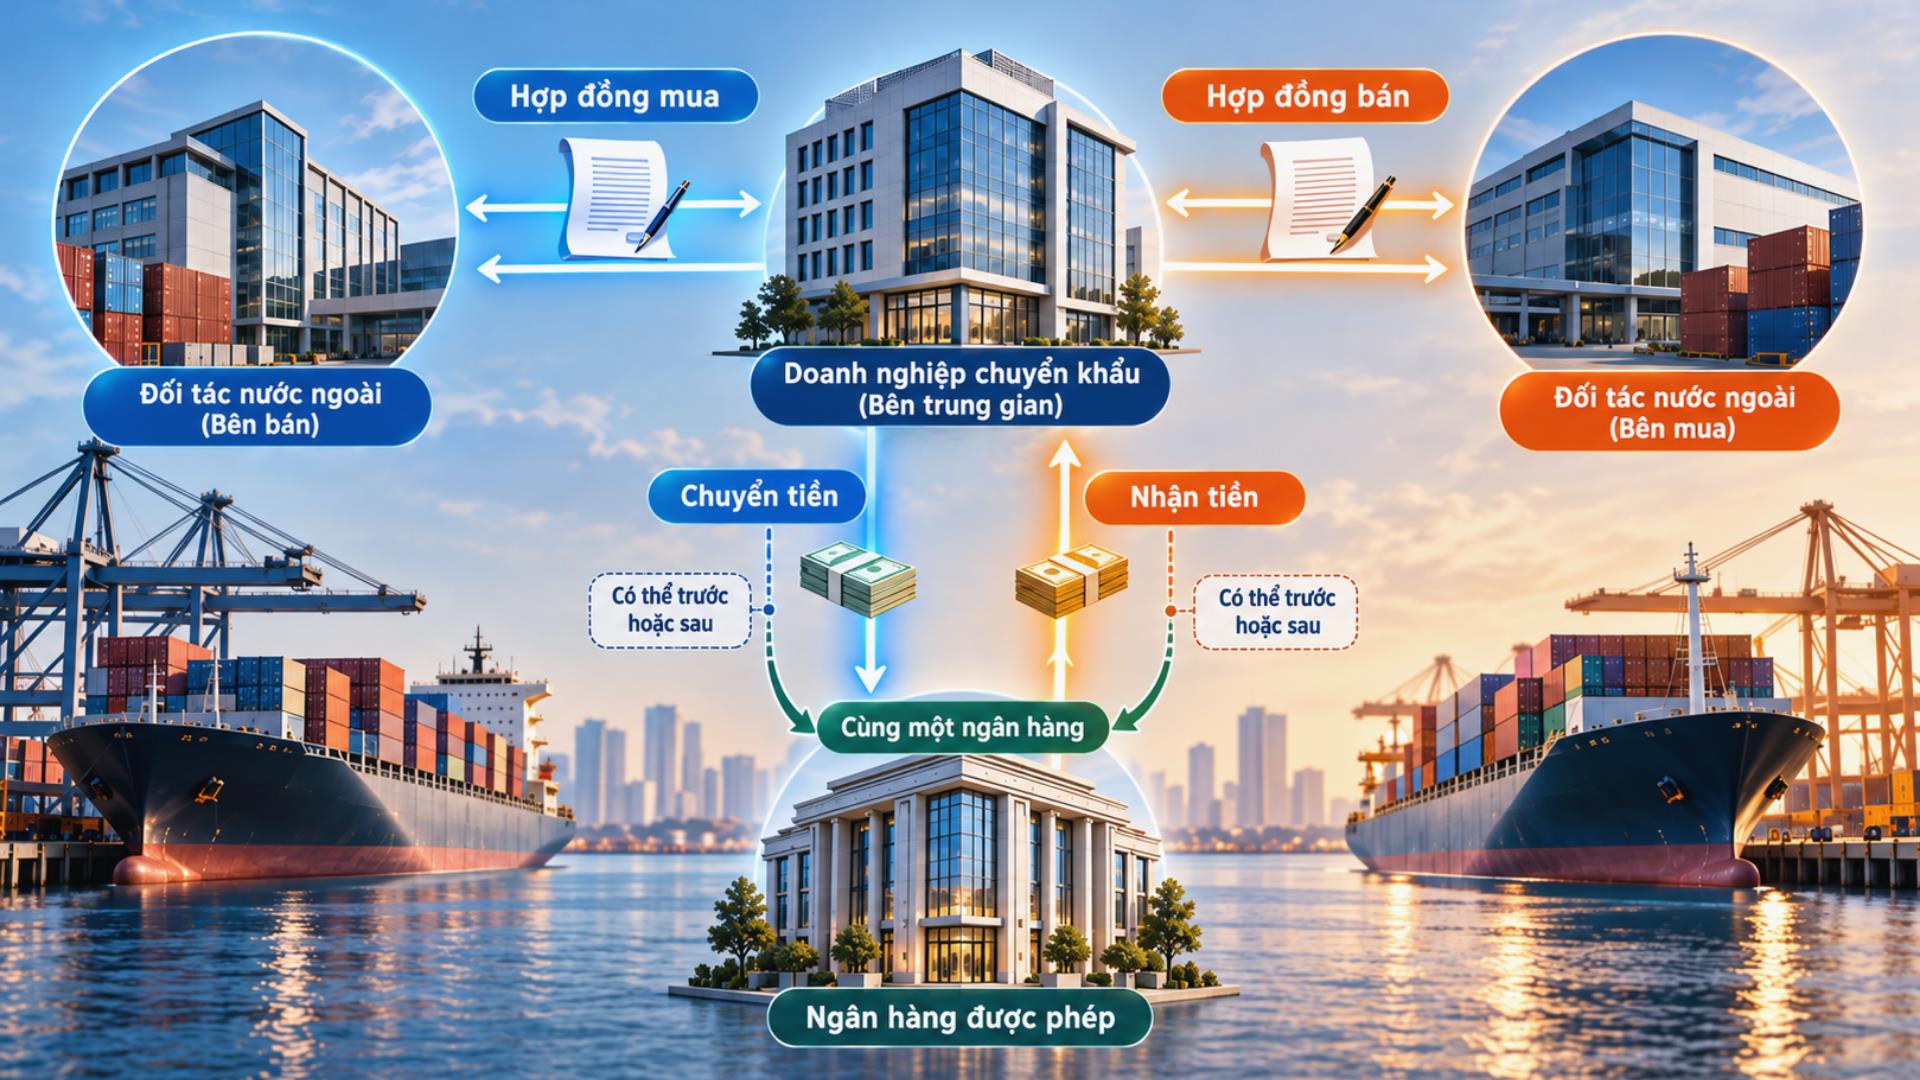
Theo đó, trong một giao dịch kinh doanh chuyển khẩu, thương nhân phải thực hiện hai giao dịch thanh toán, chuyển tiền riêng biệt, gồm:
- Giao dịch chuyển tiền ra nước ngoài để thanh toán cho hợp đồng mua hàng hóa;
- Giao dịch nhận tiền từ hợp đồng bán hàng hóa.
Hai dòng tiền này tương ứng với hai hợp đồng riêng mà thương nhân Việt Nam ký với các thương nhân nước ngoài.
Như vậy, việc thanh toán trong kinh doanh chuyển khẩu không được gộp thành một giao dịch thanh toán duy nhất giữa phần mua và phần bán mà phải xác định riêng giao dịch chuyển tiền thanh toán hàng mua và giao dịch nhận tiền từ hàng bán.
1.2. Có thể chuyển tiền thanh toán trước hoặc sau khi nhận tiền bán hàng
Khoản 2 Điều 3 Thông tư 43/2026/TT-NHNN quy định:
“Giao dịch chuyển tiền thanh toán có thể được thực hiện trước hoặc sau giao dịch nhận tiền.”
Theo đó, quy định không bắt buộc thương nhân phải nhận được tiền từ hợp đồng bán hàng trước rồi mới được chuyển tiền thanh toán hợp đồng mua hàng.
Thương nhân có thể:
- Chuyển tiền thanh toán hợp đồng mua hàng trước, sau đó mới nhận tiền từ hợp đồng bán; hoặc
- Nhận tiền từ hợp đồng bán hàng trước, sau đó thực hiện chuyển tiền thanh toán hợp đồng mua.
Do đó, thứ tự phát sinh hai dòng tiền được linh hoạt theo giao dịch thực tế, miễn việc thanh toán, chuyển tiền đáp ứng đầy đủ các nguyên tắc.
1.3. Mọi hoạt động thanh toán, chuyển tiền phải thông qua ngân hàng được phép
Khoản 3 Điều 3 Thông tư 43/2026/TT-NHNN quy định:
“Mọi hoạt động thanh toán và chuyển tiền liên quan đến kinh doanh chuyển khẩu hàng hóa phải thực hiện thông qua ngân hàng được phép.”
Theo khoản 1 Điều 2 Thông tư này, ngân hàng được phép là ngân hàng, chi nhánh ngân hàng nước ngoài được phép kinh doanh, cung ứng dịch vụ ngoại hối.
Như vậy, các khoản chuyển tiền thanh toán hợp đồng mua hàng cũng như khoản tiền nhận về từ hợp đồng bán hàng trong giao dịch chuyển khẩu đều phải thực hiện qua ngân hàng đáp ứng điều kiện nêu trên.
1.4. Một giao dịch chuyển khẩu phải thanh toán, chuyển tiền tại cùng một ngân hàng được phép
Khoản 4 Điều 3 Thông tư 43/2026/TT-NHNN quy định:
“Thương nhân chỉ được thanh toán và chuyển tiền trong cùng một giao dịch kinh doanh chuyển khẩu theo hợp đồng mua hàng hóa và hợp đồng bán chính hàng hóa đó tại cùng một ngân hàng được phép.”
Theo đó, đối với cùng một giao dịch kinh doanh chuyển khẩu, giao dịch thanh toán hợp đồng mua hàng và giao dịch nhận tiền từ hợp đồng bán chính hàng hóa đó phải được thực hiện tại cùng một ngân hàng được phép.
Tuy nhiên, nếu ngân hàng đó không được thực hiện thanh toán, chuyển tiền quốc tế theo quy định pháp luật, thương nhân được thực hiện thanh toán và chuyển tiền của cùng giao dịch chuyển khẩu tại một ngân hàng được phép khác.
2. Thương nhân được sử dụng nguồn ngoại tệ nào để thanh toán hợp đồng mua hàng hóa?
2.1. Ngoại tệ trên tài khoản thanh toán bằng ngoại tệ của thương nhân
Khoản 1 Điều 4 thông tư 43/2026/TT-NHNN quy định thương nhân được sử dụng:
“Ngoại tệ trên tài khoản thanh toán bằng ngoại tệ của thương nhân đó.
Nếu thương nhân đã có ngoại tệ trên tài khoản thanh toán bằng ngoại tệ của mình thì có thể sử dụng nguồn ngoại tệ này để chuyển ra nước ngoài thanh toán cho hợp đồng mua hàng trong giao dịch chuyển khẩu.
2.2. Ngoại tệ mua của ngân hàng được phép
Khoản 2 Điều 4 Thông tư 43/2026/TT-NHNN quy định nguồn ngoại tệ thứ hai là:
“Ngoại tệ mua của ngân hàng được phép.”
Trường hợp không sử dụng hoặc không đủ ngoại tệ trên tài khoản thanh toán, thương nhân có thể mua ngoại tệ của ngân hàng được phép để thực hiện thanh toán hợp đồng mua hàng hóa.
Thông tư xác định 02 nguồn ngoại tệ được sử dụng để chuyển ra nước ngoài gồm ngoại tệ trên tài khoản thanh toán bằng ngoại tệ của chính thương nhân và ngoại tệ mua từ ngân hàng được phép.
3. Thương nhân và ngân hàng phải thực hiện trách nhiệm gì khi thanh toán, chuyển tiền?
3.1. Ngân hàng phải kiểm tra cả hợp đồng mua và hợp đồng bán
Theo khoản 1 Điều 5 Thông tư 43/2026/TT-NHNN, ngân hàng được phép phải xây dựng quy định nội bộ, trong đó có việc kiểm tra đồng thời cả hợp đồng mua hàng hóa và hợp đồng bán hàng hóa trong cùng một giao dịch kinh doanh chuyển khẩu khi thực hiện chuyển tiền ra nước ngoài.
Ngân hàng đồng thời phải:
- Giám sát luồng ngoại tệ chuyển ra, chuyển vào lãnh thổ Việt Nam;
- Thống kê, theo dõi số liệu chuyển tiền ra và nhận tiền về trong cùng một giao dịch chuyển khẩu.
Khi bán ngoại tệ, thanh toán hoặc chuyển tiền cho khách hàng, ngân hàng còn phải xem xét, kiểm tra và lưu giữ giấy tờ, chứng từ phù hợp với giao dịch thực tế để bảo đảm dịch vụ ngoại hối được sử dụng đúng mục đích.
3.2. Thương nhân phải xuất trình chứng từ và cung cấp thông tin về tiền nhận từ hợp đồng bán hàng
Khoản 1 Điều 6 Thông tư 43/2026/TT-NHNN quy định thương nhân phải:
“Xuất trình các loại giấy tờ, chứng từ theo quy định của ngân hàng được phép khi mua ngoại tệ, thanh toán và chuyển tiền liên quan đến kinh doanh chuyển khẩu hàng hóa...”
Thương nhân phải chịu trách nhiệm trước pháp luật về tính chính xác, trung thực của giấy tờ, chứng từ đã xuất trình.
Ngoài ra, thương nhân phải cung cấp thông tin về nguồn tiền nhận về từ hợp đồng bán hàng hóa để ngân hàng thống kê, theo dõi số tiền chuyển ra và số tiền nhận về trong cùng một giao dịch chuyển khẩu.
3.3. Không được dùng một bộ hồ sơ để thanh toán tại nhiều ngân hàng
Khoản 4 Điều 6 Thông tư 43/2026/TT-NHNN quy định:
“Không được sử dụng bộ hồ sơ chứng từ của một giao dịch kinh doanh chuyển khẩu hàng hóa để mua ngoại tệ, thanh toán và chuyển tiền tại nhiều ngân hàng được phép, trừ trường hợp được phép quy định tại khoản 4 Điều 3 Thông tư này.”
Theo đó, về nguyên tắc, một bộ hồ sơ của một giao dịch chuyển khẩu không được sử dụng đồng thời tại nhiều ngân hàng để mua ngoại tệ, thanh toán và chuyển tiền. Ngoại lệ là trường hợp ngân hàng đang thực hiện giao dịch không được phép thực hiện thanh toán, chuyển tiền quốc tế; khi đó thương nhân được chuyển sang một ngân hàng được phép khác.
Như vậy, theo Thông tư 43/2026/TT-NHNN, việc thanh toán và chuyển tiền trong kinh doanh chuyển khẩu phải tách thành hai giao dịch riêng cho hợp đồng mua và hợp đồng bán, có thể chuyển tiền trước hoặc sau khi nhận tiền, nhưng toàn bộ giao dịch phải thực hiện qua ngân hàng được phép và về nguyên tắc phải tại cùng một ngân hàng đối với cùng một giao dịch chuyển khẩu.
Trên đây là thông tin về nguyên tắc thanh toán và chuyển tiền liên quan đến kinh doanh chuyển khẩu hàng hóa. Vui lòng xem chi tiết Thông tư 43/2026/TT-NHNN trên LuatVietnam.vn và các tính năng liên quan như: Tình trạng hiệu lực, Lược đồ..