English
 RSS
Thủ tục hải quan đối với hàng hóa ra, vào khu thương mại tự do và khu logistics tích hợp được xác định theo từng loại khu chức năng. Vậy hàng hóa đưa vào, đưa ra khu thương mại tự do và khu logistics tích hợp thực hiện thủ tục hải quan thế nào?
- 1. Hàng hóa đưa vào, đưa ra khu thương mại tự do và khu logistics tích hợp thực hiện thủ tục hải quan thế nào?
- 2. Hàng hóa ra, vào khu phi thuế quan thực hiện thủ tục thế nào?
- 3. Hàng hóa qua cổng khu phi thuế quan được kiểm tra, giám sát thế nào?
- 4. Hàng hóa tại khu chức năng không phải khu phi thuế quan thực hiện thế nào?
- 5. Chuyển khẩu, tạm nhập, tái xuất trong khu thương mại tự do làm thủ tục ở đâu?
1. Hàng hóa đưa vào, đưa ra khu thương mại tự do và khu logistics tích hợp thực hiện thủ tục hải quan thế nào?
Điều 39 Nghị định 378/2026/NĐ-CP chia thủ tục hải quan thành 02 trường hợp chính: hàng hóa ra, vào khu phi thuế quan thuộc khu thương mại tự do, khu logistics tích hợp và hàng hóa xuất khẩu, nhập khẩu tại khu chức năng không phải khu phi thuế quan. Cụ thể:
- Đối với hàng hóa ra, vào khu phi thuế quan thuộc khu thương mại tự do, khu logistics tích hợp: thực hiện thủ tục hải quan, kiểm tra, giám sát theo cơ chế dành cho khu phi thuế quan, gồm khai tờ khai đơn giản trong các trường hợp quy định, quản lý hàng hóa qua cổng ra vào và truyền dữ liệu cho cơ quan hải quan.
- Đối với khu chức năng không phải khu phi thuế quan: hàng hóa xuất khẩu, nhập khẩu thực hiện thủ tục theo pháp luật về hải quan. Khi khai, doanh nghiệp phải ghi thêm mã loại hình bổ sung tại ô ghi chú trên tờ khai theo cấu trúc #&XXX, trong đó XXX là mã loại hình bổ sung tại Phụ lục VIII Nghị định 378/2026/NĐ-CP.
- Đối với hoạt động chuyển khẩu, tạm nhập, tái xuất của nhà đầu tư nước ngoài trong khu thương mại tự do: thủ tục thực hiện theo pháp luật về hải quan tại đơn vị hải quan quản lý khu thương mại tự do.
Như vậy, trước khi làm thủ tục, doanh nghiệp cần xác định khu chức năng nơi hàng hóa ra, vào có phải khu phi thuế quan hay không.
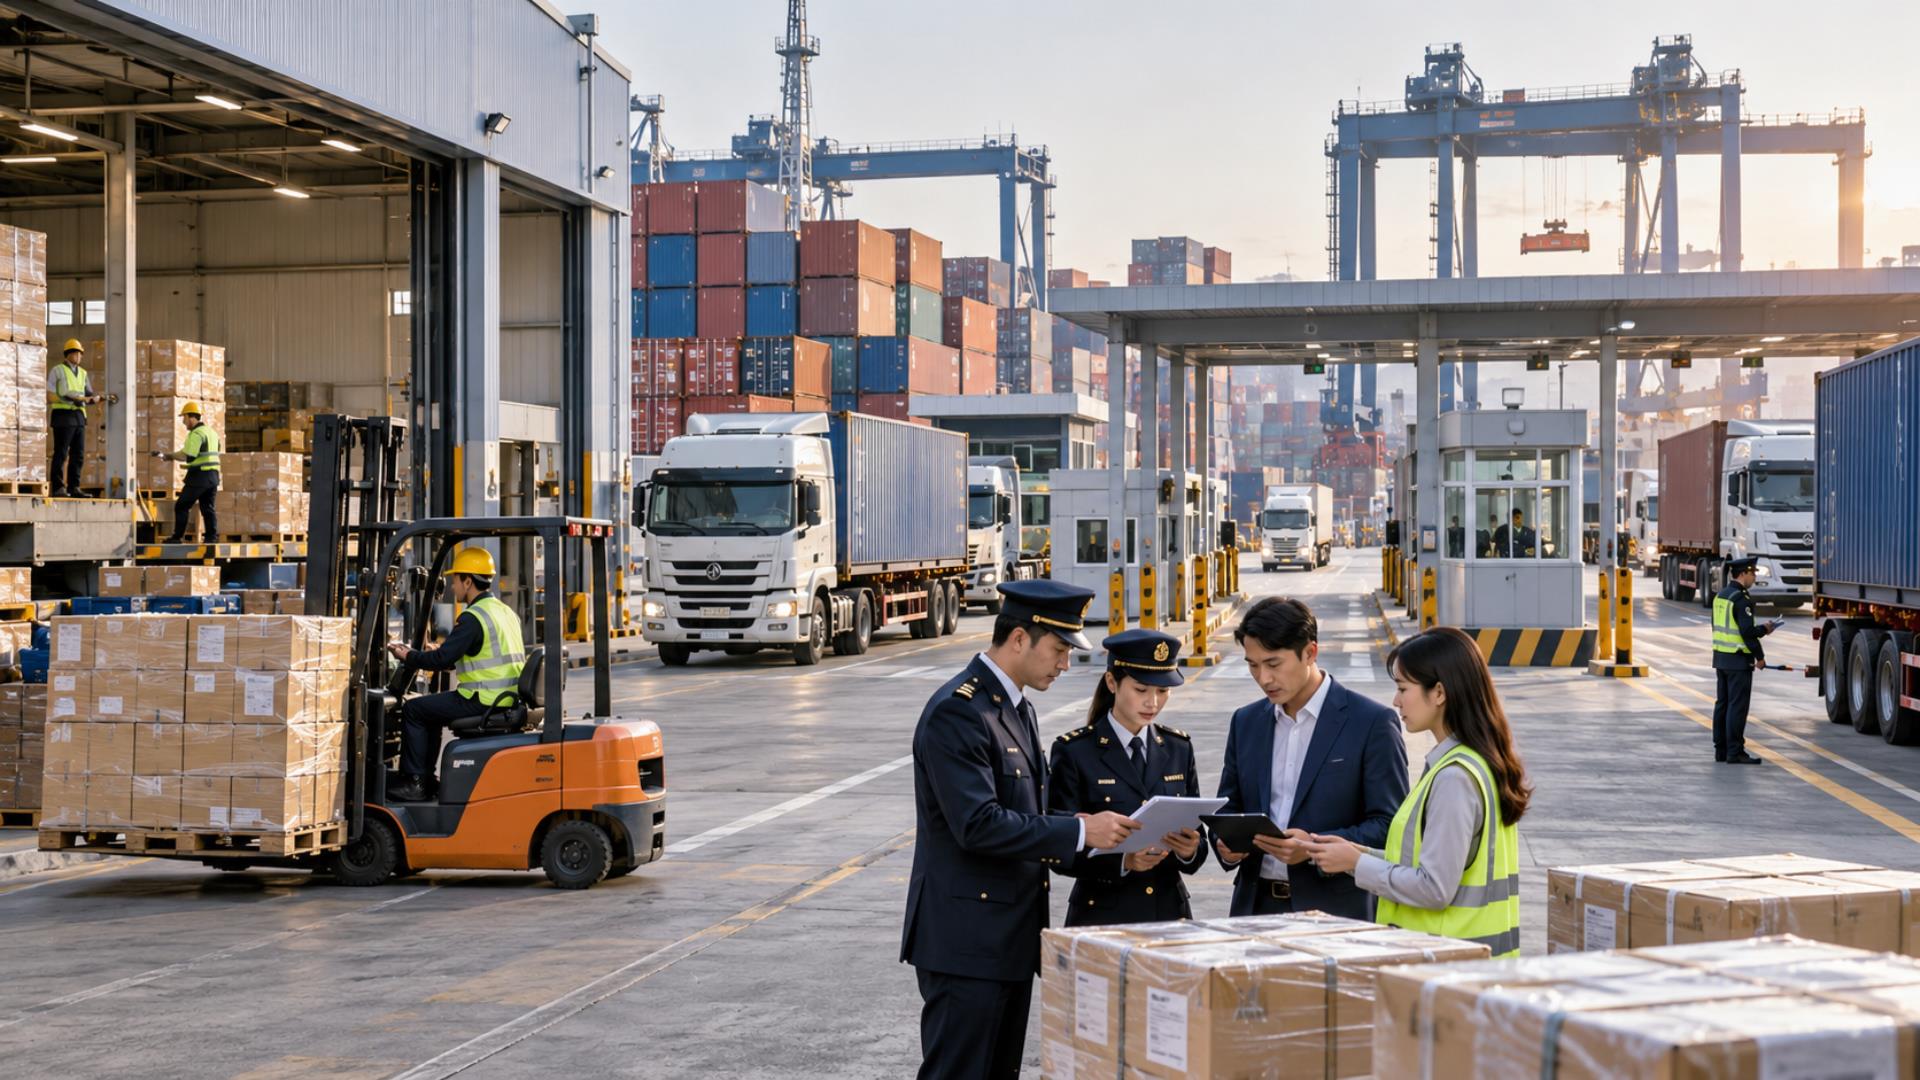
2. Hàng hóa ra, vào khu phi thuế quan thực hiện thủ tục thế nào?
Khoản 1 Điều 39 Nghị định 378/2026/NĐ-CP quy định hàng hóa ra, vào khu phi thuế quan thuộc khu thương mại tự do, khu logistics tích hợp thực hiện theo cơ chế hải quan dành cho khu phi thuế quan.
Theo Điều 30 Nghị định 378/2026/NĐ-CP, doanh nghiệp làm thủ tục tại đơn vị hải quan quản lý khu phi thuế quan. Việc thông báo, khai tờ khai đơn giản thực hiện bằng phương thức điện tử thông qua phần mềm kết nối với Hệ thống xử lý dữ liệu điện tử hải quan.
Người khai không phải khai lại các chỉ tiêu mà hệ thống hải quan đã có hoặc đã nhận được thông qua kết nối, chia sẻ dữ liệu. Việc kiểm tra hồ sơ, kiểm tra thực tế, khai bổ sung, hủy tờ khai, thông quan và giải phóng hàng thực hiện theo pháp luật về hải quan.
Đối với hàng hóa từ nước ngoài đưa vào khu phi thuế quan hoặc từ khu phi thuế quan đưa ra nước ngoài, Điều 31 Nghị định này yêu cầu người khai sử dụng tờ khai đơn giản theo các chỉ tiêu tại Phụ lục V.
Sau khi tiếp nhận, Hệ thống xử lý dữ liệu điện tử hải quan tự động:
- Cấp số tờ khai đơn giản;
- Ghi nhận ngày đăng ký;
- Phân luồng tờ khai;
- Phản hồi cho người khai.
Hồ sơ hải quan thực hiện theo quy định của Bộ trưởng Bộ Tài chính, trong đó tờ khai hải quan là tờ khai đơn giản.
Đối với hàng hóa giữa khu phi thuế quan với nội địa hoặc giữa các khu phi thuế quan, Điều 32 Nghị định này yêu cầu doanh nghiệp thông báo với cơ quan hải quan trong các trường hợp như:
- Giao, nhận hàng hóa với tổ chức, cá nhân nội địa;
- Mua bán, trao đổi hàng hóa giữa các khu phi thuế quan;
- Đưa hàng ra ngoài để kiểm tra, kiểm định, sửa chữa, bảo dưỡng và đưa trở lại;
- Giao nguyên liệu, vật tư, máy móc, thiết bị cho tổ chức, cá nhân nội địa gia công lại;
- Vận chuyển nguyên liệu, vật tư, máy móc, thiết bị, sản phẩm giữa các địa điểm, cơ sở sản xuất, kho lưu giữ;
- Đưa phế liệu, phế phẩm ra ngoài để tiêu hủy;
- Chuyển quyền sở hữu, mua bán, trao đổi hàng hóa với doanh nghiệp khác trong cùng khu phi thuế quan.
3. Hàng hóa qua cổng khu phi thuế quan được kiểm tra, giám sát thế nào?
Điều 34 Nghị định 378/2026/NĐ-CP quy định hàng hóa đưa vào, đưa ra khu phi thuế quan phải đi qua cổng ra, cổng vào và được hệ thống công nghệ thông tin quản lý hàng hóa của khu phi thuế quan ghi nhận.
Dữ liệu tại cổng là căn cứ để cơ quan hải quan xác nhận hàng hóa qua khu vực giám sát. Hàng hóa chỉ được đưa qua cổng khi tờ khai hải quan hoặc tờ khai đơn giản tương ứng đủ điều kiện qua khu vực giám sát hải quan.
Hàng hóa chưa được đưa qua cổng nếu:
- Tờ khai chưa đủ điều kiện qua khu vực giám sát;
- Chưa có tờ khai đơn giản đối ứng trong trường hợp bắt buộc phải có;
- Cơ quan hải quan yêu cầu dừng do phát hiện dấu hiệu vi phạm pháp luật.
Trong các trường hợp này, hàng hóa chỉ được đưa qua cổng sau khi công chức hải quan kiểm tra và xác nhận trên Hệ thống xử lý dữ liệu điện tử hải quan.
Trường hợp hệ thống gặp sự cố, việc đưa hàng hóa qua cổng được thực hiện dưới sự giám sát trực tiếp của công chức hải quan. Nếu không thể khai điện tử, người khai được sử dụng tờ khai đơn giản bằng giấy và phải khai lại điện tử sau khi hệ thống hoạt động trở lại.
4. Hàng hóa tại khu chức năng không phải khu phi thuế quan thực hiện thế nào?
Khoản 2 Điều 39 Nghị định 378/2026/NĐ-CP quy định đối với khu chức năng thuộc khu thương mại tự do, khu logistics tích hợp không phải khu phi thuế quan, hàng hóa xuất khẩu, nhập khẩu thực hiện thủ tục theo quy định chung của pháp luật về hải quan.
Khi khai hải quan, doanh nghiệp phải ghi thêm mã loại hình bổ sung tại ô ghi chú theo cấu trúc:
#&XXX
Trong đó, XXX là mã loại hình bổ sung được quy định tại Phụ lục VIII Nghị định 378/2026/NĐ-CP.
Khác với hàng hóa ra, vào khu phi thuế quan, trường hợp này không áp dụng cơ chế tờ khai đơn giản, mà thực hiện theo thủ tục xuất khẩu, nhập khẩu thông thường, đồng thời bổ sung mã để xác định loại hình hoạt động phát sinh trong khu thương mại tự do hoặc khu logistics tích hợp.
5. Chuyển khẩu, tạm nhập, tái xuất trong khu thương mại tự do làm thủ tục ở đâu?
Khoản 3 Điều 39 Nghị định 378/2026/NĐ-CP quy định riêng đối với hoạt động kinh doanh chuyển khẩu hàng hóa và kinh doanh tạm nhập, tái xuất hàng hóa của nhà đầu tư nước ngoài trong khu thương mại tự do.
Theo đó, thủ tục hải quan được thực hiện theo quy định của pháp luật về hải quan và nơi làm thủ tục là đơn vị hải quan quản lý khu thương mại tự do.
Như vậy, thủ tục hải quan đối với hàng hóa đưa vào, đưa ra khu thương mại tự do và khu logistics tích hợp phụ thuộc vào loại khu chức năng. Khu phi thuế quan áp dụng cơ chế khai báo, kiểm tra, giám sát riêng; còn khu chức năng không phải khu phi thuế quan thực hiện theo thủ tục xuất khẩu, nhập khẩu thông thường và khai thêm mã loại hình bổ sung.
Trên đây là thông tin về “Hàng hóa đưa vào, đưa ra khu thương mại tự do và khu logistics tích hợp thực hiện thủ tục hải quan thế nào?”. Vui lòng xem chi tiết Nghị định 378/2026/NĐ-CP trên LuatVietnam.vn và các tính năng liên quan như: Tình trạng hiệu lực, Lược đồ văn bản, Văn bản liên quan...