English
 RSS
Nghị định 299/2026/NĐ-CP quy định quyền tự chủ về tổ chức bộ máy của đơn vị sự nghiệp công lập theo mức độ tự chủ tài chính. Vậy đơn vị sự nghiệp công lập nào được tự quyết định thành lập, tổ chức lại, giải thể đơn vị trực thuộc? Việc thực hiện quyền này phải đáp ứng những điều kiện gì?
- 1. Đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư
- 1.1. Quyền quyết định thành lập, tổ chức lại, giải thể đơn vị trực thuộc
- 1.2. Điều kiện thành lập mới đơn vị sự nghiệp công lập trực thuộc
- 1.3. Điều kiện tổ chức lại, giải thể đơn vị trực thuộc
- 2. Đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên
- 2.1. Quyền thành lập các đơn vị thuộc phạm vi quản lý
- 2.2. Quyền quyết định tổ chức lại đơn vị trực thuộc
- 2.3. Quyền quyết định giải thể đơn vị trực thuộc
- 3. Quyền tự quyết định thành lập, tổ chức lại, giải thể đơn vị trực thuộc được thực hiện theo đề án tự chủ
- 3.1. Nội dung đề án tự chủ về tổ chức bộ máy
- 3.2. Thẩm quyền phê duyệt đề án tự chủ
1. Đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư
Theo Nghị định 299/2026/NĐ-CP, đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư được quyết định thành lập, tổ chức lại, giải thể các đơn vị thuộc phạm vi quản lý. Việc quyết định phải phù hợp với đề án tự chủ đã được cấp có thẩm quyền phê duyệt, chức năng, nhiệm vụ của đơn vị và các điều kiện, tiêu chí theo quy định pháp luật.
1.1. Quyền quyết định thành lập, tổ chức lại, giải thể đơn vị trực thuộc
Điểm a khoản 1 Điều 6 Nghị định 299/2026/NĐ-CP quy định:
“Đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư, đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên quyết định thành lập, tổ chức lại, giải thể các đơn vị thuộc phạm vi quản lý theo đề án tự chủ được cấp có thẩm quyền phê duyệt, bảo đảm phù hợp với chức năng, nhiệm vụ của đơn vị và các điều kiện, tiêu chí theo quy định của pháp luật;”
Theo đó, đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư được quyết định ba nội dung:
- Thành lập: Quyết định thành lập các đơn vị thuộc phạm vi quản lý theo đề án tự chủ đã được phê duyệt.
- Tổ chức lại: Quyết định việc sắp xếp, kiện toàn các đơn vị thuộc phạm vi quản lý.
- Giải thể: Quyết định giải thể các đơn vị thuộc phạm vi quản lý khi đáp ứng điều kiện theo quy định pháp luật.
Khoản 2 Điều 3 Nghị định 299/2026/NĐ-CP quy định việc tổ chức lại đơn vị sự nghiệp công lập bao gồm các hình thức chia, tách, sáp nhập, hợp nhất; điều chỉnh tên gọi gắn với điều chỉnh vị trí, chức năng, nhiệm vụ hoặc điều chỉnh vị trí, chức năng, nhiệm vụ để hình thành đơn vị sự nghiệp công lập mới.
Như vậy, quyền quyết định của đơn vị tự bảo đảm chi thường xuyên và chi đầu tư được thực hiện đối với các đơn vị thuộc phạm vi quản lý, trong giới hạn của đề án tự chủ đã được phê duyệt.
1.2. Điều kiện thành lập mới đơn vị sự nghiệp công lập trực thuộc
Đối với việc thành lập mới đơn vị sự nghiệp công lập trực thuộc, khoản 2 Điều 4 Nghị định 299/2026/NĐ-CP quy định:
“Riêng đối với đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư, khi thành lập mới đơn vị sự nghiệp công lập trực thuộc (kể cả trường hợp cung cấp dịch vụ sự nghiệp công cơ bản, thiết yếu) phải tự bảo đảm chi thường xuyên và chi đầu tư.”
Theo đó, đơn vị sự nghiệp công lập trực thuộc được thành lập mới phải tự bảo đảm cả chi thường xuyên và chi đầu tư.
Yêu cầu này áp dụng kể cả trường hợp đơn vị trực thuộc được thành lập để cung cấp dịch vụ sự nghiệp công cơ bản, thiết yếu.
Bên cạnh yêu cầu về tự chủ tài chính, việc thành lập còn phải bảo đảm các điều kiện tại khoản 1 Điều 5 Nghị định 299/2026/NĐ-CP, gồm:
- Phù hợp với quy hoạch ngành, nếu có, hoặc phương án phát triển mạng lưới đơn vị sự nghiệp công lập đã được phê duyệt;
- Đáp ứng tiêu chí, điều kiện thành lập theo pháp luật chuyên ngành, trừ trường hợp được quy định ngoại lệ;
- Xác định rõ mục tiêu, chức năng, nhiệm vụ và lĩnh vực hoạt động;
- Bảo đảm yêu cầu về số lượng người làm việc theo quy định.
Đối với đơn vị tự bảo đảm chi thường xuyên và chi đầu tư, số lượng người làm việc khi thành lập được xác định theo đề án thành lập được cấp có thẩm quyền phê duyệt.
1.3. Điều kiện tổ chức lại, giải thể đơn vị trực thuộc
Khoản 2 Điều 5 Nghị định 299/2026/NĐ-CP quy định đơn vị sự nghiệp công lập được tổ chức lại khi thuộc một trong các trường hợp:
- Điều chỉnh tên gọi, vị trí, chức năng, nhiệm vụ, quyền hạn để phù hợp với quy hoạch ngành hoặc phương án phát triển mạng lưới, nâng cao hiệu quả hoạt động và đáp ứng yêu cầu về số lượng người làm việc tối thiểu;
- Không đáp ứng điều kiện thành lập theo điểm b hoặc điểm d khoản 1 Điều 5;
- Không bảo đảm mức độ tự chủ tài chính theo phương án đã được phê duyệt, trừ các trường hợp ngoại lệ về thay đổi chức năng, nhiệm vụ, biến động kinh tế - xã hội hoặc nguyên nhân bất khả kháng được quy định tại điểm c khoản 2 Điều 5.
Đối với việc giải thể, khoản 3 Điều 5 quy định:
“Đơn vị sự nghiệp công lập giải thể khi thuộc một trong các trường hợp sau:
a) Không còn chức năng, nhiệm vụ cung cấp dịch vụ sự nghiệp công phục vụ xã hội, hỗ trợ thực hiện nhiệm vụ quản lý nhà nước;
b) Không đáp ứng đủ điều kiện thành lập đơn vị sự nghiệp công lập theo quy định tại điểm a hoặc điểm b hoặc điểm d khoản 1 Điều này;
c) Ba năm liên tiếp không hoàn thành nhiệm vụ theo đánh giá của cơ quan có thẩm quyền theo quy định của pháp luật;
d) Thực hiện theo quy hoạch ngành (nếu có) hoặc phương án phát triển mạng lưới các đơn vị sự nghiệp công lập theo ngành, lĩnh vực;”
Đơn vị tự bảo đảm chi thường xuyên và chi đầu tư được quyền quyết định tổ chức lại, giải thể các đơn vị thuộc phạm vi quản lý theo đề án tự chủ được phê duyệt và phải đáp ứng các điều kiện tương ứng tại Điều 5 Nghị định 299/2026/NĐ-CP.
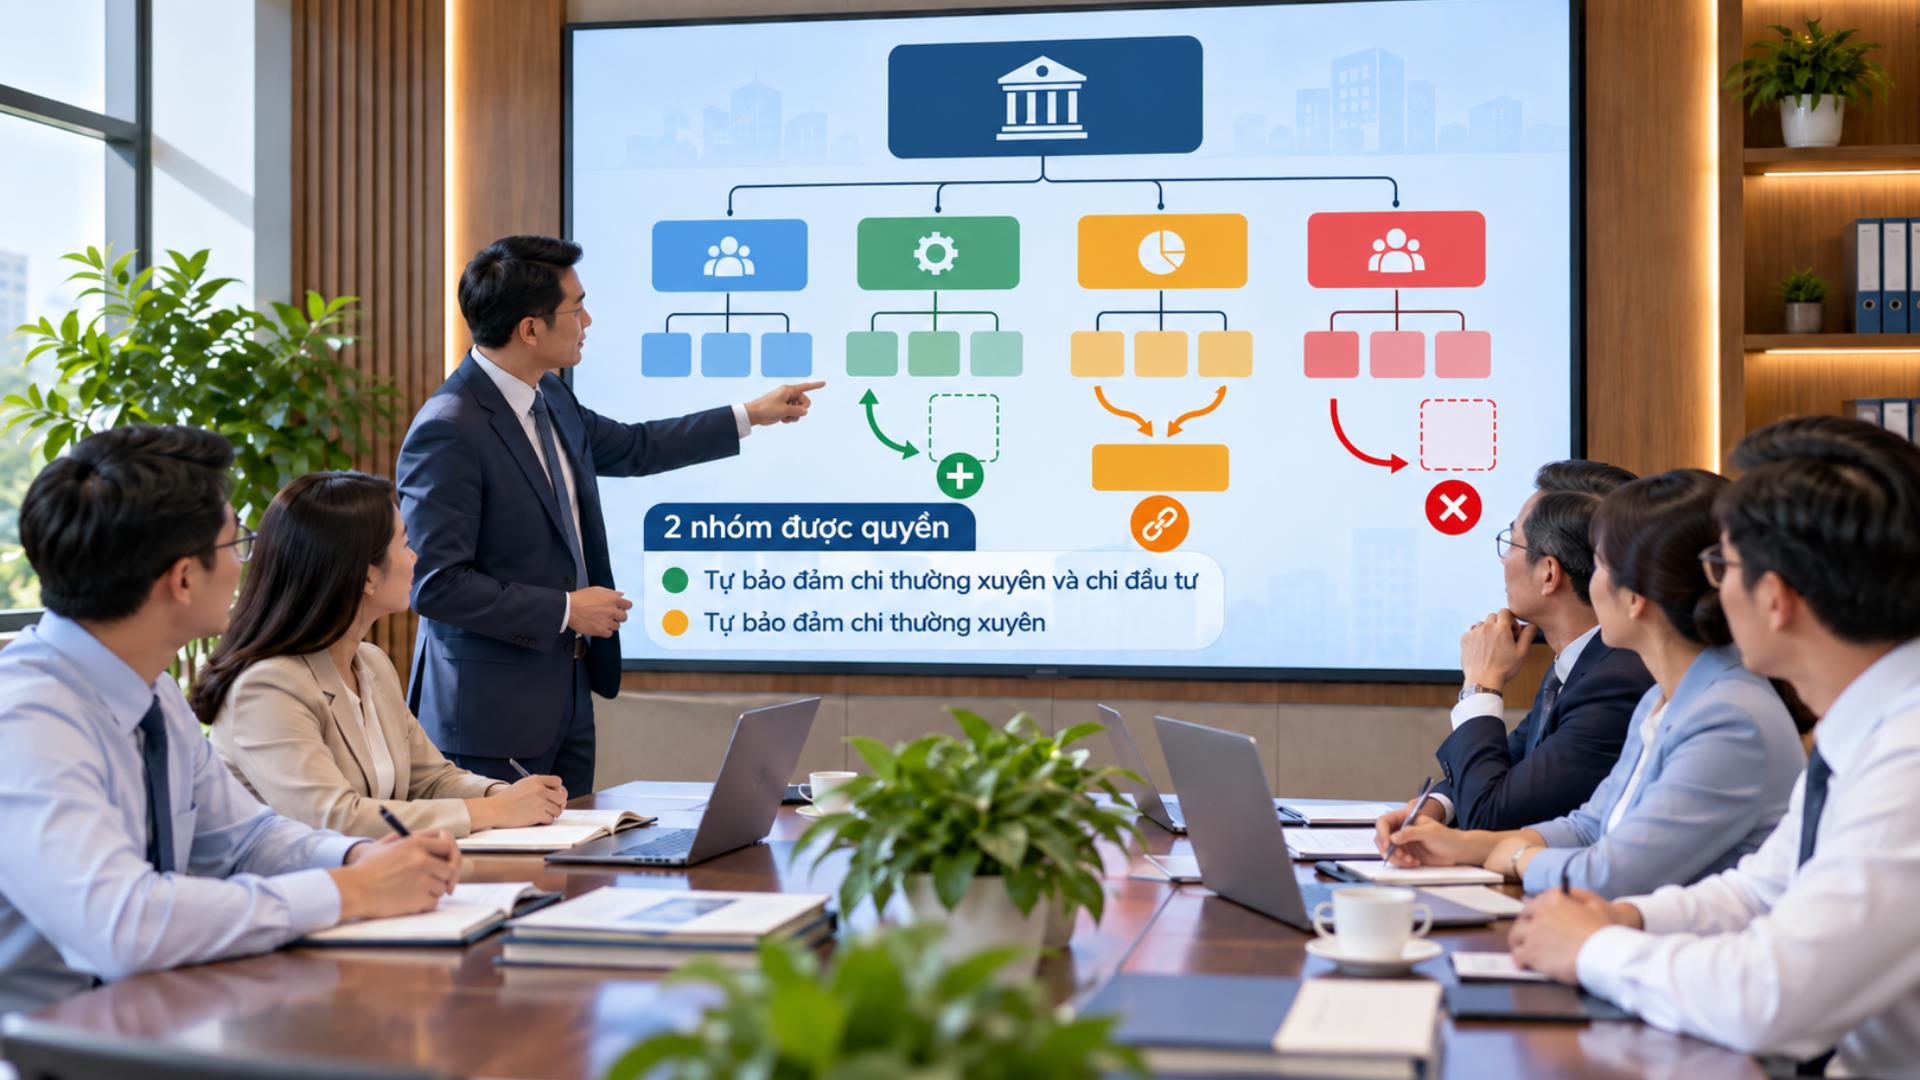
2. Đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên
Bên cạnh nhóm đơn vị tự bảo đảm cả chi thường xuyên và chi đầu tư, đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên cũng được quyết định thành lập, tổ chức lại, giải thể các đơn vị thuộc phạm vi quản lý.
2.1. Quyền thành lập các đơn vị thuộc phạm vi quản lý
Theo điểm a khoản 1 Điều 6 Nghị định 299/2026/NĐ-CP, đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên được quyết định thành lập các đơn vị thuộc phạm vi quản lý theo đề án tự chủ đã được cấp có thẩm quyền phê duyệt.
Việc thành lập phải bảo đảm:
- Phù hợp với chức năng, nhiệm vụ của đơn vị;
- Phù hợp với đề án tự chủ đã được phê duyệt;
- Đáp ứng các điều kiện, tiêu chí theo quy định pháp luật.
Về nguyên tắc thành lập mới, khoản 2 Điều 4 Nghị định 299/2026/NĐ-CP quy định:
“Các đơn vị sự nghiệp công lập được thành lập mới phải tự bảo đảm chi thường xuyên trở lên (trừ trường hợp thành lập mới để cung cấp dịch vụ sự nghiệp công cơ bản, thiết yếu).”
Đối với việc thành lập mới đơn vị sự nghiệp công lập trực thuộc, nguyên tắc chung là đơn vị mới phải tự bảo đảm chi thường xuyên trở lên, trừ trường hợp thành lập để cung cấp dịch vụ sự nghiệp công cơ bản, thiết yếu.
Đồng thời, đơn vị mới phải đáp ứng các điều kiện thành lập tại khoản 1 Điều 5 Nghị định 299/2026/NĐ-CP.
2.2. Quyền quyết định tổ chức lại đơn vị trực thuộc
Theo điểm a khoản 1 Điều 6 Nghị định 299/2026/NĐ-CP, đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên được quyết định tổ chức lại các đơn vị thuộc phạm vi quản lý theo đề án tự chủ đã được phê duyệt.
Việc tổ chức lại được thực hiện theo các hình thức quy định tại khoản 2 Điều 3, bao gồm:
- Chia, tách đơn vị;
- Sáp nhập, hợp nhất đơn vị;
- Điều chỉnh tên gọi gắn với điều chỉnh vị trí, chức năng, nhiệm vụ;
- Điều chỉnh vị trí, chức năng, nhiệm vụ để hình thành đơn vị sự nghiệp công lập mới.
Tuy nhiên, việc tổ chức lại phải thuộc một trong các trường hợp được quy định tại khoản 2 Điều 5 Nghị định 299/2026/NĐ-CP. Trong đó, các trường hợp chủ yếu liên quan đến việc điều chỉnh tổ chức để phù hợp với quy hoạch, phương án phát triển mạng lưới; không đáp ứng điều kiện thành lập hoặc không bảo đảm mức độ tự chủ tài chính đã được phê duyệt, có tính đến các ngoại lệ theo quy định.
2.3. Quyền quyết định giải thể đơn vị trực thuộc
Cũng theo điểm a khoản 1 Điều 6 Nghị định 299/2026/NĐ-CP, đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên được quyết định giải thể các đơn vị thuộc phạm vi quản lý.
Việc giải thể phải đáp ứng một trong các điều kiện tại khoản 3 Điều 5 Nghị định 299/2026/NĐ-CP, cụ thể:
- Đơn vị không còn chức năng, nhiệm vụ cung cấp dịch vụ sự nghiệp công phục vụ xã hội hoặc hỗ trợ thực hiện nhiệm vụ quản lý nhà nước;
- Không đáp ứng điều kiện thành lập theo điểm a, điểm b hoặc điểm d khoản 1 Điều 5;
- Ba năm liên tiếp không hoàn thành nhiệm vụ theo đánh giá của cơ quan có thẩm quyền;
- Việc giải thể được thực hiện theo quy hoạch ngành hoặc phương án phát triển mạng lưới các đơn vị sự nghiệp công lập.
Như vậy, việc quyết định giải thể đơn vị trực thuộc phải căn cứ vào các điều kiện pháp luật quy định, đồng thời phù hợp với đề án tự chủ đã được phê duyệt.
3. Quyền tự quyết định thành lập, tổ chức lại, giải thể đơn vị trực thuộc được thực hiện theo đề án tự chủ
Đối với cả hai nhóm đơn vị nêu trên, điểm a khoản 1 Điều 6 Nghị định 299/2026/NĐ-CP đều yêu cầu việc quyết định thành lập, tổ chức lại, giải thể phải thực hiện theo đề án tự chủ được cấp có thẩm quyền phê duyệt.
3.1. Nội dung đề án tự chủ về tổ chức bộ máy
Điểm a khoản 6 Điều 6 Nghị định 299/2026/NĐ-CP quy định:
“Đề án tự chủ bao gồm các nội dung: Mục tiêu, định hướng phát triển; tự chủ về thực hiện nhiệm vụ, tổ chức bộ máy, nhân sự và phương án tự chủ tài chính đã được phê duyệt theo quy định của pháp luật về cơ chế tự chủ tài chính của đơn vị sự nghiệp công lập; lộ trình thực hiện nâng cao tự chủ về nhiệm vụ, tổ chức bộ máy, nhân sự và tài chính, nâng cao chất lượng dịch vụ sự nghiệp công trong mỗi giai đoạn 5 năm.”
Theo đó, đề án tự chủ phải thể hiện các nội dung về mục tiêu, định hướng phát triển, tổ chức bộ máy, nhân sự, tài chính và lộ trình thực hiện trong từng giai đoạn 05 năm.
3.2. Thẩm quyền phê duyệt đề án tự chủ
Theo điểm b khoản 6 Điều 6 Nghị định 299/2026/NĐ-CP:
- Đối với đơn vị thuộc phạm vi quản lý của bộ: Thủ trưởng đơn vị xây dựng đề án, lấy ý kiến các tổ chức tham mưu về tổ chức bộ máy, pháp chế, tài chính và cơ quan liên quan nếu có; gửi thẩm định để trình Bộ trưởng, Thủ trưởng cơ quan ngang bộ phê duyệt.
- Đối với đơn vị thuộc phạm vi quản lý của UBND cấp tỉnh, cấp xã: Người đứng đầu đơn vị xây dựng đề án, lấy ý kiến các cơ quan chuyên môn liên quan về nội vụ, tư pháp, tài chính; gửi thẩm định trước khi trình UBND cấp tỉnh, cấp xã phê duyệt.
Như vậy, dù được quyền quyết định thành lập, tổ chức lại, giải thể đơn vị trực thuộc thì đơn vị sự nghiệp công lập vẫn phải thực hiện quyền này trong phạm vi đề án tự chủ đã được cấp có thẩm quyền phê duyệt.
Trên đây là thông tin về đơn vị sự nghiệp công lập được tự quyết định thành lập, tổ chức lại, giải thể đơn vị trực thuộc. Vui lòng xem chi tiết Nghị định 299/2026/NĐ-CP trên LuatVietnam.vn và các tính năng liên quan như: Tình trạng hiệu lực, Lược đồ..