English
 RSS
Thông tư 139/2026/TT-BCA quy định cụ thể về tiền lương, thu nhập và các khoản trích theo lương tại đơn vị sự nghiệp công lập trong Công an nhân dân. Vậy các khoản trích theo lương tại đơn vị sự nghiệp trong Công an nhân dân gồm những khoản nào?
- 1. Các khoản trích theo lương tại đơn vị sự nghiệp trong Công an nhân dân gồm những khoản nào?
- 1.1. Các khoản trích theo lương tại đơn vị sự nghiệp trong Công an nhân dân gồm những khoản nào?
- 1.2. Đơn vị Nhóm 1, Nhóm 2 phải trích và nộp các khoản theo lương như thế nào?
- 1.3. Đơn vị Nhóm 3, Nhóm 4 phải trích và nộp các khoản theo lương như thế nào?
- 2. Đơn vị Nhóm 1, Nhóm 2 quản lý tiền lương theo Quỹ tiền lương như thế nào?
- 3. Thông tư 139/2026/TT-BCA quy định các khoản trích theo lương áp dụng từ ngày nào?
1. Các khoản trích theo lương tại đơn vị sự nghiệp trong Công an nhân dân gồm những khoản nào?
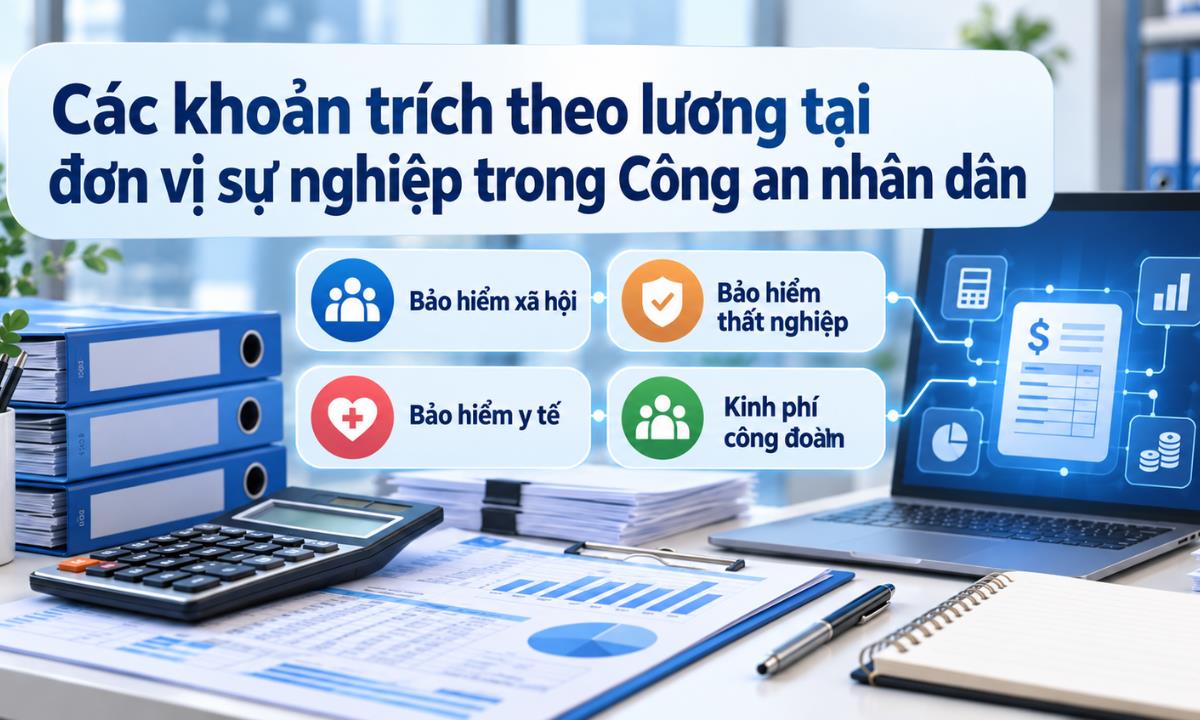
1.1. Các khoản trích theo lương tại đơn vị sự nghiệp trong Công an nhân dân gồm những khoản nào?
Theo khoản 1 và khoản 2 Điều 18 Thông tư 139/2026/TT-BCA, các khoản trích theo lương được xác định riêng đối với cán bộ, chiến sĩ Công an và lao động hợp đồng. Cụ thể như sau:
“Điều 18. Các khoản trích theo lương
1. Các khoản trích theo lương của cán bộ, chiến sĩ Công an gồm: bảo hiểm xã hội; bảo hiểm y tế.
2. Các khoản trích theo lương của lao động hợp đồng gồm: bảo hiểm xã hội; bảo hiểm thất nghiệp; bảo hiểm y tế; kinh phí công đoàn (nếu có).”
Như vậy, đối với cán bộ, chiến sĩ Công an, Thông tư 139/2026/TT-BCA quy định 02 khoản trích theo lương là bảo hiểm xã hội và bảo hiểm y tế.
Đối với lao động hợp đồng, các khoản trích theo lương gồm bảo hiểm xã hội, bảo hiểm thất nghiệp, bảo hiểm y tế và kinh phí công đoàn (nếu có).
1.2. Đơn vị Nhóm 1, Nhóm 2 phải trích và nộp các khoản theo lương như thế nào?
Theo khoản 3 Điều 18 Thông tư 139/2026/TT-BCA, đơn vị sự nghiệp công lập Nhóm 1, Nhóm 2 có trách nhiệm:
“Đơn vị sự nghiệp công lập Nhóm 1, Nhóm 2 có trách nhiệm trích và nộp đầy đủ các khoản trích theo lương tại khoản 1, 2 Điều này đối với cán bộ, chiến sĩ Công an và lao động hợp đồng theo quy định hiện hành của Nhà nước và Bộ Công an; được tính vào chi phí hoạt động của đơn vị sự nghiệp công lập.”
Căn cứ khoản 2, 3 Điều 6 Thông tư 139/2026/TT-BCA, đơn vị sự nghiệp công lập trong Công an nhân dân được phân thành 04 nhóm tự chủ tài chính, căn cứ vào khả năng tự bảo đảm chi thường xuyên và chi đầu tư của đơn vị, đơn vị Nhóm 1 và Nhóm 2 được định nghĩa như sau:
- Nhóm 1: Đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư
- Nhóm 2: Đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên
Theo các quy định nêu trên, đối với đơn vị Nhóm 1 và Nhóm 2, việc trích nộp được thực hiện đối với cả hai nhóm đối tượng:
- Đối với cán bộ, chiến sĩ Công an, đơn vị thực hiện trích và nộp đầy đủ:
- Bảo hiểm xã hội;
- Bảo hiểm y tế.
- Đối với lao động hợp đồng, đơn vị thực hiện trích và nộp đầy đủ:
- Bảo hiểm xã hội;
- Bảo hiểm thất nghiệp;
- Bảo hiểm y tế;
- Kinh phí công đoàn (nếu có).
Các khoản trích theo lương này được tính vào chi phí hoạt động của đơn vị sự nghiệp công lập theo khoản 3 Điều 18 Thông tư 139/2026/TT-BCA.
1.3. Đơn vị Nhóm 3, Nhóm 4 phải trích và nộp các khoản theo lương như thế nào?
Theo khoản 4 Điều 18 Thông tư 139/2026/TT-BCA, trách nhiệm của đơn vị sự nghiệp công lập Nhóm 3 và Nhóm 4 được quy định như sau:
“Đơn vị sự nghiệp công lập Nhóm 3, Nhóm 4 có trách nhiệm trích và nộp đầy đủ các khoản trích theo lương tại khoản 2 Điều này đối với lao động hợp đồng không hưởng lương ngân sách do Thủ trưởng đơn vị sự nghiệp công lập ký hợp đồng lao động; được tính vào chi phí hoạt động của đơn vị sự nghiệp công lập.”
Căn cứ khoản 4, 5 Điều 6 Thông tư 139/2026/TT-BCA, đơn vị Nhóm 3 và Nhóm 4 được định nghĩa như sau:
- Nhóm 3: Đơn vị sự nghiệp công lập tự bảo đảm một phần chi thường xuyên
- Nhóm 4: Đơn vị sự nghiệp công lập do Nhà nước bảo đảm chi thường xuyên
Theo đó, đối tượng được quy định tại khoản này là lao động hợp đồng không hưởng lương ngân sách do Thủ trưởng đơn vị sự nghiệp công lập Nhóm 3, Nhóm 4 ký hợp đồng lao động.
Các khoản trích theo lương đối với nhóm lao động này gồm:
- Bảo hiểm xã hội;
- Bảo hiểm thất nghiệp;
- Bảo hiểm y tế;
- Kinh phí công đoàn (nếu có).
Các khoản này cũng được tính vào chi phí hoạt động của đơn vị sự nghiệp công lập.
Đối với tiền lương tại đơn vị Nhóm 3 và Nhóm 4, khoản 1 Điều 21 Thông tư 139/2026/TT-BCA quy định cán bộ, chiến sĩ làm việc chuyên trách và lao động hợp đồng thuộc diện được ngân sách nhà nước trả lương được chi trả tiền lương theo ngạch, bậc, chức vụ, các khoản đóng góp theo lương và các khoản phụ cấp do Nhà nước và Bộ trưởng Bộ Công an quy định.
2. Đơn vị Nhóm 1, Nhóm 2 quản lý tiền lương theo Quỹ tiền lương như thế nào?
Theo Điều 20 Thông tư 139/2026/TT-BCA, trong thời hạn 30 ngày kể từ thời điểm được Bộ trưởng Bộ Công an quyết định phân loại đơn vị Nhóm 1 hoặc Nhóm 2, đơn vị sự nghiệp công lập phải thực hiện quản lý tiền lương theo Quỹ tiền lương như sau:
- Xây dựng Quỹ tiền lương năm đầu thời kỳ ổn định để tổ chức quản lý tiền lương;
- Quản lý tiền lương theo Quỹ tiền lương gắn với năng suất lao động và mức tiền lương bình quân kế hoạch, cách xác định mức tiền lương bình quân kế hoạch, mức tiền lương bình quân thực hiện, cách xác định quỹ tiền lương, quỹ tiền lương năm đầu thời kỳ ổn định;
- Trong quá trình thực hiện phương án tự chủ tài chính, trường hợp có biến động lớn về quy mô tổ chức hoặc năng suất lao động dẫn đến phải điều chỉnh Quỹ tiền lương, đơn vị sự nghiệp công lập có văn bản báo cáo Cục Kế hoạch và tài chính thẩm định và tham gia ý kiến bằng văn bản trước khi thực hiện.
Sau đó, trong vòng 60 ngày kể từ thời điểm được Bộ trưởng Bộ Công an quyết định phân loại đơn vị Nhóm 1 hoặc Nhóm 2, cơ quan quản lý cấp trên trực tiếp của đơn vị sự nghiệp công lập có trách nhiệm thanh lý hợp đồng lao động hưởng lương ngân sách nhà nước đang làm việc tại đơn vị nếu có.
Trường hợp người lao động có nhu cầu tiếp tục làm việc tại đơn vị, Thủ trưởng đơn vị sự nghiệp công lập ký hợp đồng lao động để tự chủ chi trả tiền lương, tiền công, thù lao và tiền thưởng.
3. Thông tư 139/2026/TT-BCA quy định các khoản trích theo lương áp dụng từ ngày nào?
Thông tư 139/2026/TT-BCA quy định về cơ chế tự chủ tài chính của đơn vị sự nghiệp công lập trong Công an nhân dân, trong đó có các nội dung về quản lý tiền lương, thu nhập và các khoản trích theo lương.
Theo khoản 1 Điều 54 Thông tư 139/2026/TT-BCA, Thông tư này có hiệu lực thi hành kể từ ngày 09/8/2026.
Trên đây là thông tin về “Các khoản trích theo lương tại đơn vị sự nghiệp trong Công an nhân dân gồm những khoản nào?”. Vui lòng xem chi tiết Thông tư 139/2026/TT-BCA trên LuatVietnam.vn và các tính năng liên quan như: Tình trạng hiệu lực, Lược đồ...