Hướng dẫn thuế TNDN, TNCN với các khoản chi cho dịch Covid-19

Để giải đáp vướng mắc của một số doanh nghiệp, ngày 01/6/2020, Cục thuế TP. Hà Nội ra Công văn số 44403/CT-TTHT hướng dẫn tính thuế đối với các khoản chi cho nhân viên trong đợt dịch Covid-19 vừa qua.

Hướng dẫn thuế TNDN, thuế TNCN với các khoản chi cho dịch Covid-19
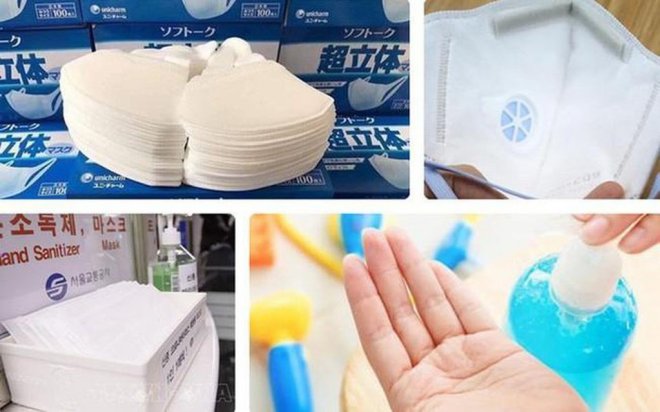
Hướng dẫn thuế TNDN, thuế TNCN với các khoản chi cho dịch Covid-19 (Ảnh minh họa)


* Đối với thuế thu nhập cá nhân (TNCN):

Nếu doanh nghiệp phát sinh một số khoản chi mua khẩu trang, nước sát khuẩn tay, một số phụ kiện bảo hộ và chi xét nghiệm các bệnh truyền nhiễm cho nhân viên để phòng ngừa lây nhiễm Covid-19, nếu khoản chi ghi rõ tên cá nhân hưởng thì khoản chi này tính vào thu nhập chịu thuế TNCN.

Nếu khoản chi không ghi rõ tên cá nhân hưởng mà chi chung cho tập thể người lao động thì không tính vào thu nhập chịu thuế TNCN.

* Đối với thuế thu nhập doanh nghiệp (TNDN):

Các khoản chi nêu trên là các khoản chi trực tiếp cho người lao động ngoài các khoản chi lương thưởng đã thỏa thuận và phù hợp với quy định của pháp luật, nhằm cải thiện, nâng cao đời sống vật chất tinh thần cho người lao động được xác định là chi phí được trừ khi xác định thu nhập chịu thuế TNDN nếu đáp ứng được điều kiện:

- Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp;

- Khoản chi có đủ hóa đơn, chứng từ hợp pháp;

- Khoản chi nếu có hóa đơn mua hàng hóa, dịch vụ từng lần có giá trị từ 20 triệu đồng trở lên (giá đã bao gồm thuế GTGT) khi thanh toán phải có chứng từ thanh toán không dùng tiền mặt.

Đồng thời, tổng số chi có tính chất phúc lợi không quá 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế của doanh nghiệp.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Nghị định 368/2026: Thời gian nghỉ thai sản được tính để xét tặng danh hiệu thi đua, hình thức khen thưởng

Nghị định 368/2026: Thời gian nghỉ thai sản được tính để xét tặng danh hiệu thi đua, hình thức khen thưởng

Nghị định 368/2026: Thời gian nghỉ thai sản được tính để xét tặng danh hiệu thi đua, hình thức khen thưởng

Quy định nêu tại Nghị định 368/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thi đua, khen thưởng, hiệu lực từ 01/10/2026.

Năm học 2026-2027, địa phương phải chấm dứt tình trạng thiếu giáo viên đứng lớp do nguyên nhân chủ quan

Năm học 2026-2027, địa phương phải chấm dứt tình trạng thiếu giáo viên đứng lớp do nguyên nhân chủ quan

Năm học 2026-2027, địa phương phải chấm dứt tình trạng thiếu giáo viên đứng lớp do nguyên nhân chủ quan

Nội dung được đề cập tại Thông báo 500/TB-VPCP kết luận của Phó Thủ tướng Chính phủ tại cuộc họp về các nhiệm vụ, giải pháp trọng tâm để giải quyết căn bản tình trạng thừa, thiếu giáo viên, gắn với nâng cao chất lượng đào tạo sư phạm.

Trong tháng 10/2026, phải báo cáo phương án biên chế giáo dục giai đoạn 2027-2031

Trong tháng 10/2026, phải báo cáo phương án biên chế giáo dục giai đoạn 2027-2031

Trong tháng 10/2026, phải báo cáo phương án biên chế giáo dục giai đoạn 2027-2031

Nội dung được yêu cầu tại Thông báo 500/TB-VPCP về kết luận của Phó Thủ tướng Chính phủ tại cuộc họp các nhiệm vụ, giải pháp trọng tâm để giải quyết căn bản tình trạng thừa, thiếu giáo viên, gắn với nâng cao chất lượng đào tạo sư phạm.