English
 RSS

Bộ Tài chính đã ban hành Thông tư 70/2026/TT-BTC quy định chế độ quản lý, tính hao mòn tài sản kết cấu hạ tầng đường bộ và hướng dẫn việc kê khai, báo cáo về tài sản kết cấu hạ tầng đường bộ, có hiệu lực kể từ ngày 23/6/2026.
Theo Điều 5 Thông tư 70/2026/TT-BTC, tài sản kết cấu hạ tầng đường bộ phải được lập hồ sơ tài sản để quản lý chặt chẽ về hiện vật và giá trị theo quy định của pháp luật về quản lý, sử dụng tài sản công và pháp luật có liên quan.
Trong đó, Điều 10 quy định đường và các công trình phụ trợ gắn liền với đường có thời gian sử dụng để tính hao mòn (năm), tỷ lệ hao mòn 2,5%/năm.
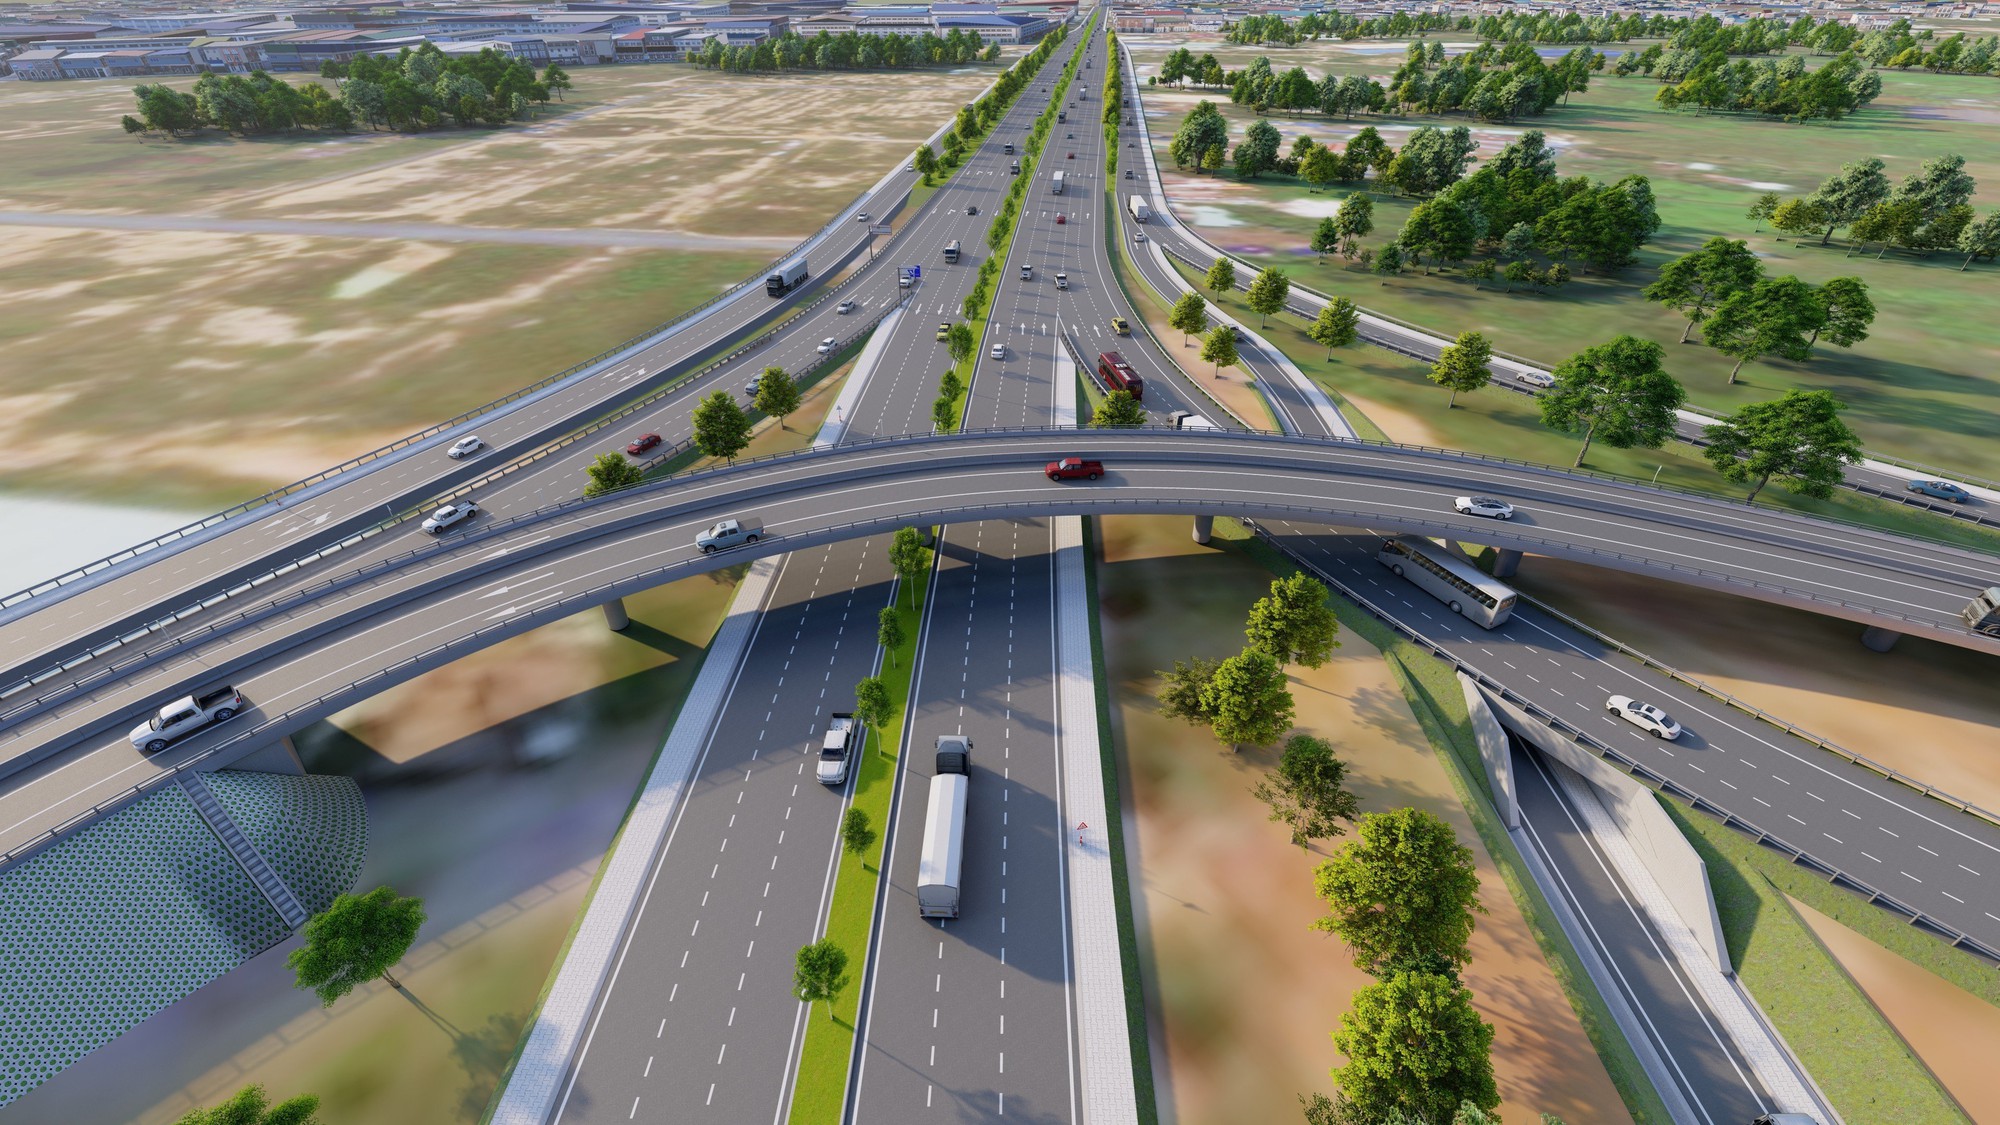
Ngoài ra, Điều 5 Thông tư 70 cũng quy định mỗi một tài sản kết cấu hạ tầng đường bộ là một đối tượng ghi sổ kế toán. Tài sản kết cấu hạ tầng đường bộ phải phản ánh, ghi chép đầy đủ thông tin về nguyên giá, hao mòn, giá trị còn lại của tài sản trên sổ kế toán theo quy định của pháp luật về kế toán.
Đối với tài sản kết cấu hạ tầng đường bộ không còn nhu cầu sử dụng nhưng chưa tính đủ hao mòn theo quy định thì cơ quan, đơn vị quản lý tài sản tiếp tục thực hiện quản lý, theo dõi, bảo quản tài sản theo quy định hiện hành và tính hao mòn theo quy định tại Thông tư này cho đến khi được xử lý theo quy định.Đối với tài sản kết cấu hạ tầng đường bộ đã tính đủ hao mòn nhưng vẫn tiếp tục sử dụng được thì cơ quan, đơn vị quản lý tài sản tiếp tục thực hiện quản lý, sử dụng, theo dõi, bảo quản tài sản theo quy định hiện hành và không phải tính hao mòn.
Trường hợp tài sản kết cấu hạ tầng đường bộ đã tính đủ hao mòn nhưng sau đó thuộc trường hợp thay đổi nguyên giá thì phải tính hao mòn theo quy định cho thời gian sử dụng còn lại (nếu có) sau khi thay đổi nguyên giá.