English
 RSS
Nội dung được quy định tại Thông tư 71/2026/TT-BTC sửa đổi, bổ sung một số quy định về quản lý, tính hao mòn và kê khai, báo cáo tài sản kết cấu hạ tầng đường thủy nội địa, hàng hải, đường sắt.
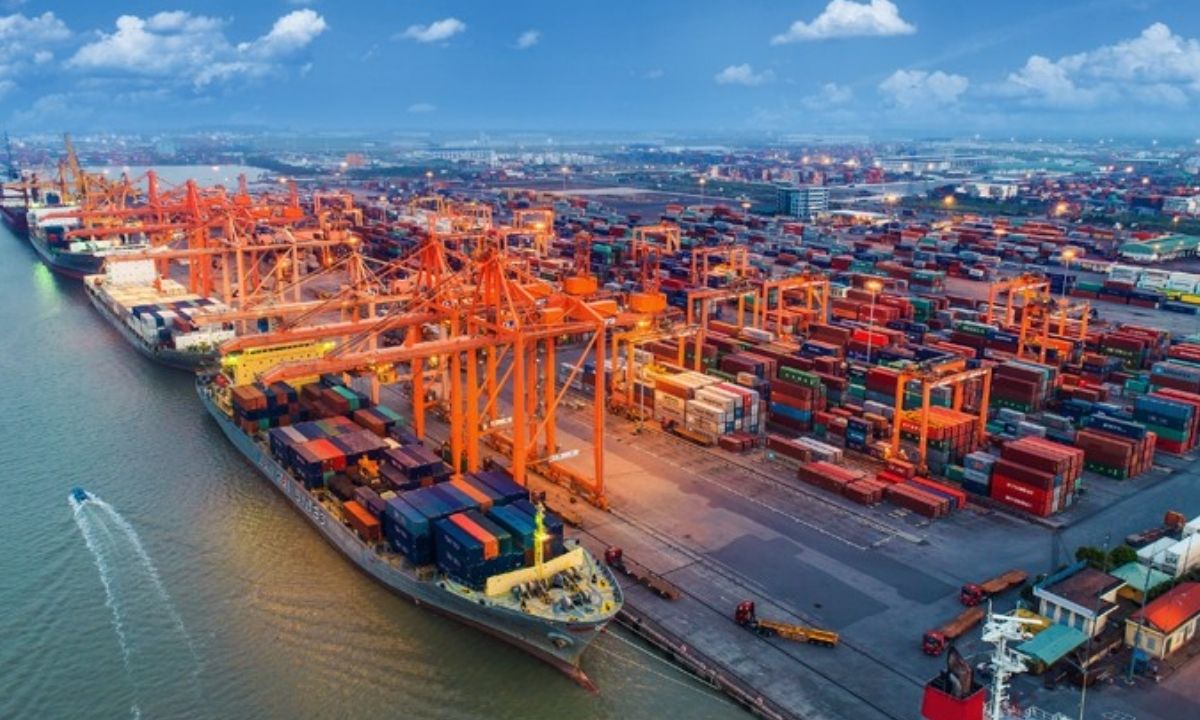
Cụ thể, tại khoản 4 Điều 15 Thông tư 22/2025/TT-BTC được sửa đổi, bổ sung bởi Điều 10 Thông tư 71/2026/TT-BTC quy định:
Điều 10. Bổ sung khoản 4 Điều 15 như sau:
“4. Đối với tài sản kết cấu hạ tầng đường thủy nội địa có nguyên giá từ 10 triệu đến dưới 30 triệu đồng đã được theo dõi trên sổ kế toán của cơ quan, đơn vị quản lý tài sản theo quy định tại Thông tư số 22/2025/TT-BTC thì từ năm tài chính 2026 thực hiện điều chỉnh loại khỏi danh mục tài sản cố định và mở sổ theo dõi riêng theo quy định của pháp luật về kế toán, không thực hiện theo quy định tại Thông tư này.”.
Như vậy, từ năm tài chính 2026, tài sản kết cấu hạ tầng đường thủy nội địa có nguyên giá từ 10 triệu đồng đến dưới 30 triệu đồng, nếu trước đó đã được theo dõi trên sổ kế toán theo Thông tư 22/2025/TT-BTC, phải được điều chỉnh loại khỏi danh mục tài sản cố định. LuatVietnam
Sau khi loại khỏi danh mục tài sản cố định, các tài sản này không tiếp tục thực hiện chế độ quản lý, tính hao mòn theo Thông tư 22/2025/TT-BTC mà phải mở sổ theo dõi riêng theo quy định của pháp luật về kế toán.
Quy định này phù hợp với việc Thông tư 71/2026/TT-BTC sửa đổi tiêu chuẩn về nguyên giá đối với tài sản kết cấu hạ tầng đường thủy nội địa. Cụ thể, Điều 3 Thông tư 71/2026/TT-BTC sửa đổi điểm b khoản 2 Điều 4 Thông tư 22/2025/TT-BTC theo hướng xác định tài sản có nguyên giá từ 30 triệu đồng trở lên mới đáp ứng tiêu chuẩn về nguyên giá của tài sản cố định.
Thông tư 71/2026/TT-BTC có hiệu lực thi hành từ ngày 23/6/2026.