Doanh nghiệp phải xử lý toàn bộ hóa đơn trước khi chấm dứt hiệu lực mã số thuế

Trước khi được chấm dứt hiệu lực mã số thuế, doanh nghiệp phải hoàn thành đầy đủ nghĩa vụ thuế, trong đó có việc rà soát và xử lý toàn bộ hóa đơn điện tử đã phát hành, hóa đơn sai sót, hóa đơn chưa sử dụng theo hướng dẫn của Cục Thuế.
doanh-nghiep-phai-xu-ly-toan-bo-hoa-don-truoc-khi-cham-dut-hieu-luc-ma-so-thue
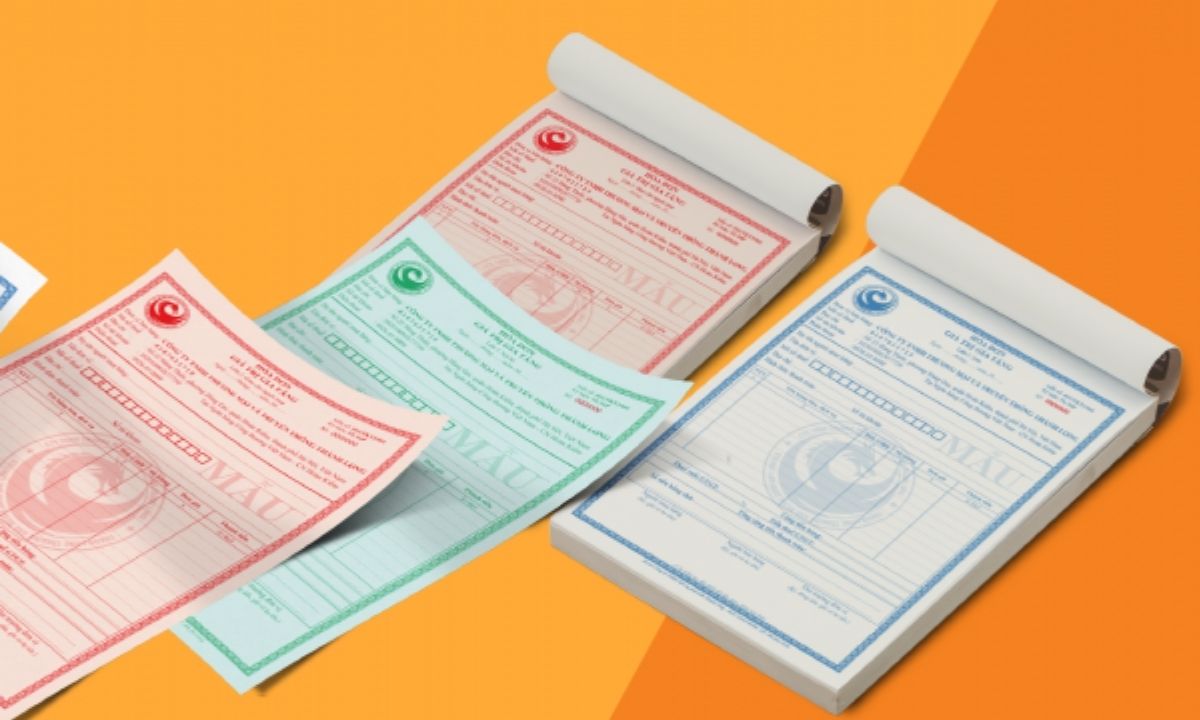
Doanh nghiệp phải xử lý toàn bộ hóa đơn trước khi chấm dứt hiệu lực mã số thuế (Ảnh minh họa)

Theo Tài liệu hướng dẫn của Cục Thuế, doanh nghiệp trước khi hoàn tất thủ tục chấm dứt hiệu lực mã số thuế phải rà soát, xử lý đầy đủ tình trạng hóa đơn điện tử, hóa đơn sai sót, hóa đơn điều chỉnh, thay thế, hủy và hóa đơn chưa sử dụng.

Theo đó, việc xử lý hóa đơn là một trong những nội dung doanh nghiệp cần đặc biệt lưu ý trước khi mã số thuế được chấm dứt hiệu lực.

Cụ thể, trong bước rà soát trước khi thực hiện thủ tục giải thể, chấm dứt hoạt động, doanh nghiệp phải kiểm tra:

  • Hóa đơn điện tử đã phát hành;
  • Hóa đơn đã lập nhưng có sai sót;
  • Hóa đơn điều chỉnh, hóa đơn thay thế;
  • Hóa đơn hủy;
  • Hóa đơn chưa sử dụng;
  • Trạng thái sử dụng hóa đơn trên hệ thống.

Đồng thời, doanh nghiệp phải rà soát báo cáo tình hình sử dụng hóa đơn đối với hóa đơn giấy trước thời điểm 01/7/2022. Trường hợp còn hóa đơn giấy đặt in, tự in chưa sử dụng thì doanh nghiệp phải thực hiện hủy, thông báo hủy hóa đơn và báo cáo tình hình sử dụng hóa đơn theo quy định về hóa đơn, chứng từ.

Bên cạnh việc xử lý hóa đơn, doanh nghiệp cũng cần tập hợp, hoàn thiện đầy đủ sổ sách, chứng từ kế toán để phục vụ quá trình kiểm tra, quyết toán nghĩa vụ thuế với cơ quan thuế.

Mặt khác, theo hướng dẫn của Cục Thuế, trước khi chấm dứt hiệu lực mã số thuế, doanh nghiệp phải hoàn thiện các nghĩa vụ liên quan như hồ sơ khai thuế, quyết toán thuế, hóa đơn, nợ thuế và các nghĩa vụ khác.

Trong quá trình xử lý hồ sơ, cơ quan thuế sẽ rà soát, phân loại để xác định việc kiểm tra tại trụ sở cơ quan thuế hoặc kiểm tra tại trụ sở người nộp thuế dựa trên mức độ rủi ro, lịch sử tuân thủ, tình trạng hóa đơn, kê khai và nghĩa vụ thuế.

Trường hợp còn tồn tại các vấn đề như hóa đơn chưa xử lý, tờ khai còn thiếu, nợ thuế hoặc các nghĩa vụ chưa hoàn thành, cơ quan thuế sẽ thông báo để doanh nghiệp tiếp tục xử lý trước khi hoàn tất thủ tục.

Như vậy, doanh nghiệp có nhu cầu giải thể hoặc chấm dứt hoạt động cần chủ động rà soát và xử lý toàn bộ hóa đơn trước khi thực hiện thủ tục chấm dứt hiệu lực mã số thuế, tránh tình trạng hồ sơ bị kéo dài do còn tồn tại các vấn đề liên quan đến hóa đơn, chứng từ và nghĩa vụ thuế.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
(1 đánh giá)
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

​Cán bộ, công chức cấp xã hưởng tiền lương, thu nhập tăng thêm áp dụng phụ cấp công vụ 25%

​Cán bộ, công chức cấp xã hưởng tiền lương, thu nhập tăng thêm áp dụng phụ cấp công vụ 25%

​Cán bộ, công chức cấp xã hưởng tiền lương, thu nhập tăng thêm áp dụng phụ cấp công vụ 25%

Cán bộ, công chức cấp xã được hưởng tiền lương, thu nhập tăng thêm theo nghị quyết của Hội đồng nhân dân tỉnh, thành phố về chi tiền lương, thu nhập tăng thêm được áp dụng mức phụ cấp công vụ 25% theo Nghị định 381/2026/NĐ-CP.

Cán bộ, công chức cấp xã không hưởng lương, thu nhập tăng thêm được nhận phụ cấp công vụ 55% từ 01/7/2026

Cán bộ, công chức cấp xã không hưởng lương, thu nhập tăng thêm được nhận phụ cấp công vụ 55% từ 01/7/2026

Cán bộ, công chức cấp xã không hưởng lương, thu nhập tăng thêm được nhận phụ cấp công vụ 55% từ 01/7/2026

Nội dung quy định tại Nghị định 381/2026/NĐ-CP về phụ cấp công vụ đối với cán bộ, công chức làm việc trong các cơ quan của Đảng, Nhà nước, Mặt trận Tổ quốc Việt Nam, tổ chức chính trị - xã hội trực thuộc Mặt trận Tổ quốc Việt Nam ở xã, phường, đặc khu.

Thủ tướng yêu cầu rà soát chương trình, sách giáo khoa phổ thông theo hướng giảm tải

Thủ tướng yêu cầu rà soát chương trình, sách giáo khoa phổ thông theo hướng giảm tải

Thủ tướng yêu cầu rà soát chương trình, sách giáo khoa phổ thông theo hướng giảm tải

Nội dung nêu tại Thông báo 494/TB-VPCP tại cuộc họp về cung ứng sách giáo khoa, rà soát chương trình, sách giáo khoa giáo dục phổ thông, một số vấn đề trọng tâm trong lĩnh vực giáo dục, đào tạo và chuẩn bị phục vụ Đoàn giám sát chuyên đề thực hiện Nghị quyết 71-NQ/TW.

Nghị định 377/2026/NĐ-CP: Dự án PPP khoa học, công nghệ được kết hợp hợp đồng PPP với mô hình hợp tác khác

Nghị định 377/2026/NĐ-CP: Dự án PPP khoa học, công nghệ được kết hợp hợp đồng PPP với mô hình hợp tác khác

Nghị định 377/2026/NĐ-CP: Dự án PPP khoa học, công nghệ được kết hợp hợp đồng PPP với mô hình hợp tác khác

Nghị định 377/2026/NĐ-CP bổ sung quy định riêng về hợp đồng hỗn hợp đối với dự án PPP trong lĩnh vực khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số.