English
 RSS
Quy định nêu tại Nghị định 404/2026/NĐ-CP về cơ chế quản lý tài chính cho doanh nghiệp Bộ Quốc phòng, ban hành ngày 11/11/2026.
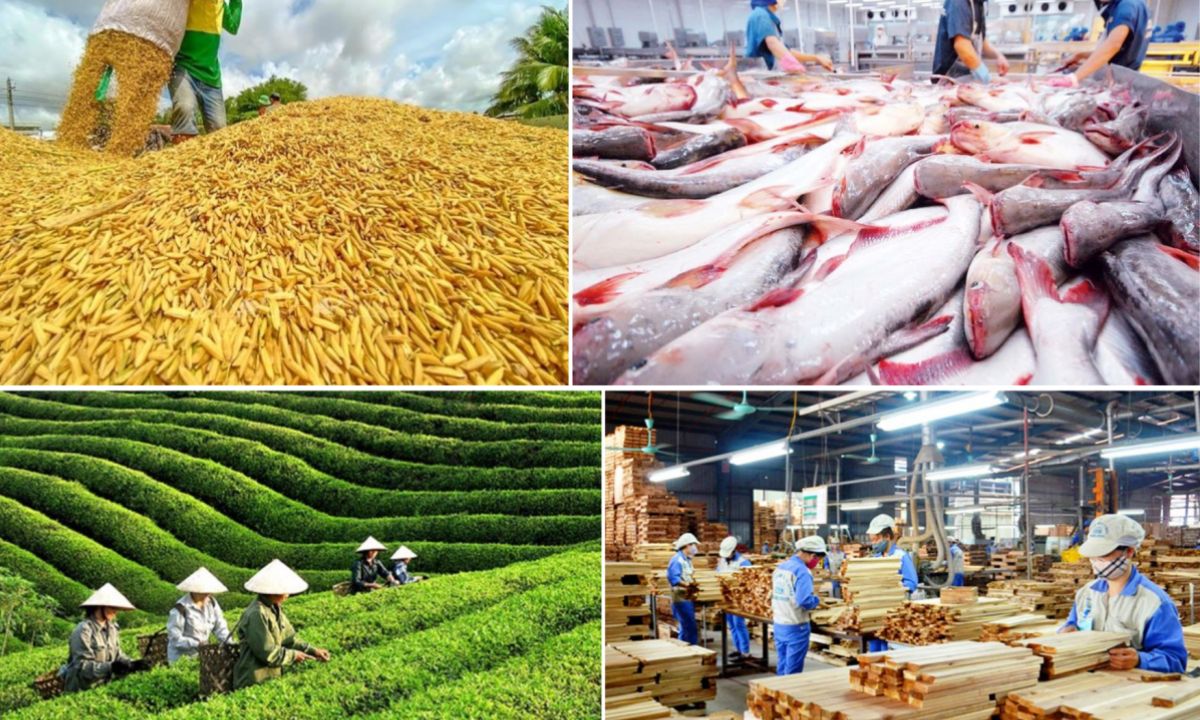
Theo khoản 7 Điều 10 Nghị định 404/2026/NĐ-CP, doanh nghiệp trực tiếp phục vụ quốc phòng, an ninh đứng chân trên địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn được miễn thuế thu nhập doanh nghiệp đối với thu nhập từ sản xuất sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng.
Theo đó, các khoản thu nhập được miễn thuế bao gồm:
-
Thu nhập từ sản phẩm do doanh nghiệp tự trồng, chăn nuôi, nuôi trồng, kể cả thu nhập từ thanh lý các sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng.
-
Thu nhập từ việc bán phế liệu, phế phẩm liên quan đến các sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng.
-
Thu nhập từ sản phẩm do doanh nghiệp tự trồng, chăn nuôi, nuôi trồng sau đó sơ chế.
Như vậy, chính sách miễn thuế nêu trên áp dụng đối với doanh nghiệp trực tiếp phục vụ quốc phòng, an ninh đứng chân trên địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn, đồng thời có thu nhập từ các hoạt động sản xuất thuộc phạm vi được quy định tại khoản 7 Điều 10 Nghị định này.
Đáng chú ý, phạm vi thu nhập được miễn thuế không chỉ bao gồm sản phẩm do doanh nghiệp trực tiếp sản xuất mà còn bao gồm thu nhập từ thanh lý sản phẩm, bán phế liệu, phế phẩm liên quan và sản phẩm sau sơ chế.
Theo khoản 1 Điều 18 Nghị định 404/2026/NĐ-CP, Nghị định có hiệu lực thi hành từ ngày 11/11/2026.