11 hình thức thanh toán không dùng tiền mặt từ 01/7/2025

Được nêu tại Nghị định 181/2025/NĐ-CP quy định chi tiết thi hành Luật Thuế giá trị gia tăng, ban hành và có hiệu lực ngày 01/7/2025.
11 hình thức thanh toán không dùng tiền mặt từ 01/7/2025
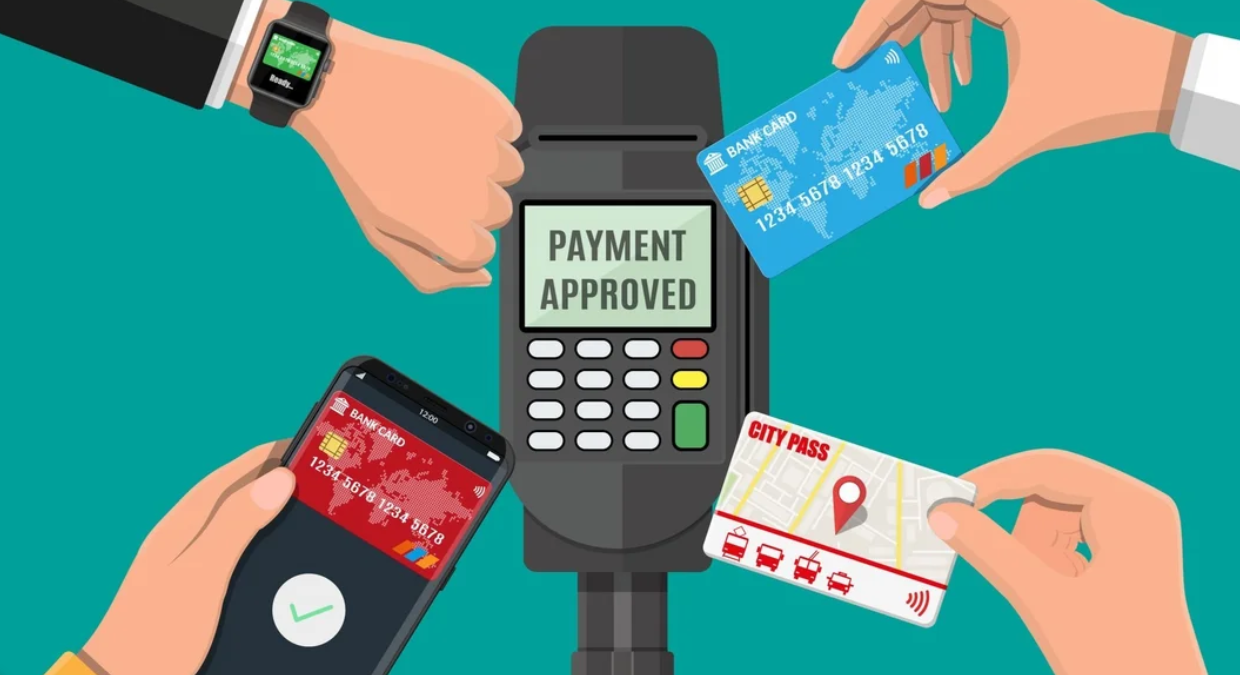
11 hình thức thanh toán không dùng tiền mặt từ 01/7/2025 (Ảnh minh họa)

Các hình thức thanh toán không dùng tiền mặt căn cứ theo quy định tại Điều 26 Nghị định 181/2025/NĐ-CP, gồm:

STT

Hình thức thanh toán không dùng tiền mặt

Yêu cầu về chứng từ chứng minh

1

Chuyển khoản qua ngân hàng (theo NĐ 52/2024/NĐ-CP)

Chứng từ chuyển tiền qua ngân hàng; không chấp nhận trường hợp nộp tiền mặt vào tài khoản bên bán

2

Thanh toán bù trừ giữa hàng hóa/dịch vụ

Biên bản đối chiếu số liệu và xác nhận giữa hai bên; nếu qua bên thứ ba, cần biên bản bù trừ công nợ của ba bên

3

Bù trừ công nợ vay, mượn tiền

Hợp đồng vay/mượn bằng văn bản lập trước; chứng từ chuyển tiền từ tài khoản bên cho vay sang bên vay

4

Thanh toán ủy quyền cho bên thứ ba

Quy định cụ thể trong hợp đồng bằng văn bản; bên thứ ba phải là tổ chức/cá nhân đang hoạt động hợp pháp

5

Thanh toán bằng cổ phiếu, trái phiếu

Hợp đồng mua bán bằng văn bản được lập trước

6

Phần còn lại từ các hình thức thanh toán khác ≥ 5 triệu

Chứng từ thanh toán không dùng tiền mặt cho phần còn lại

7

Thanh toán vào tài khoản bên thứ ba tại KBNN để cưỡng chế

Chứng từ chuyển tiền vào tài khoản của bên thứ ba tại Kho bạc Nhà nước theo Quyết định của cơ quan nhà nước

8

Mua trả chậm, trả góp

Hợp đồng mua bán, hóa đơn GTGT, chứng từ thanh toán không dùng tiền mặt (nếu đến hạn); nếu chưa đến hạn, vẫn được khấu trừ

9

Mua dưới 5 triệu/lần hoặc hàng biếu tặng

Không bắt buộc có chứng từ thanh toán không dùng tiền mặt

10

Người lao động thanh toán và được hoàn lại

Thanh toán theo quy chế tài chính/nội bộ; sau đó hoàn lại bằng hình thức không dùng tiền mặt

11

Mua nhiều lần trong ngày tổng cộng ≥ 5 triệu

Chỉ được khấu trừ nếu có chứng từ thanh toán không dùng tiền mặt

 
Điều 26 Nghị định 181/2025/NĐ-CP, cơ sở kinh doanh phải có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào (bao gồm hàng hóa nhập khẩu) từ 05 triệu đồng trở lên đã bao gồm thuế giá trị gia tăng.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
(1 đánh giá)
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Từ 05/12/2026, cơ sở casino cho người không đủ điều kiện vào chơi bị phạt đến 200 triệu đồng

Từ 05/12/2026, cơ sở casino cho người không đủ điều kiện vào chơi bị phạt đến 200 triệu đồng

Từ 05/12/2026, cơ sở casino cho người không đủ điều kiện vào chơi bị phạt đến 200 triệu đồng

Đây là một trong những đáng chú ý được nêu tại Nghị định 391/2026/NĐ-CP quy định xử phạt vi phạm hành chính trong lĩnh vực kinh doanh đặt cược và trò chơi có thưởng, có hiệu lực từ ngày 05/12/2026.

Trước 15/12/2026, Bộ GDĐT phải rà soát quy chế thi để phòng ngừa gian lận bằng AI

Trước 15/12/2026, Bộ GDĐT phải rà soát quy chế thi để phòng ngừa gian lận bằng AI

Trước 15/12/2026, Bộ GDĐT phải rà soát quy chế thi để phòng ngừa gian lận bằng AI

Thủ tướng Chính phủ yêu cầu Bộ Giáo dục và Đào tạo rà soát toàn diện các quy định về thi, kiểm tra, đánh giá nhằm phòng ngừa những phương thức gian lận mới, đặc biệt là hành vi sử dụng trí tuệ nhân tạo (AI) và thiết bị công nghệ cao tại Chỉ thị 37/CT-TTg ngày 20/10/2026.

Chỉ thị của Thủ tướng: Không lấy riêng tỷ lệ học sinh khá, giỏi, tỷ lệ tốt nghiệp để đánh giá thi đua, khen thưởng

Chỉ thị của Thủ tướng: Không lấy riêng tỷ lệ học sinh khá, giỏi, tỷ lệ tốt nghiệp để đánh giá thi đua, khen thưởng

Chỉ thị của Thủ tướng: Không lấy riêng tỷ lệ học sinh khá, giỏi, tỷ lệ tốt nghiệp để đánh giá thi đua, khen thưởng

Một trong những nội dung đáng chú ý tại Chỉ thị 37/CT-TTg ngày 20/10/2026 là yêu cầu đổi mới cách đánh giá thi đua, khen thưởng trong ngành giáo dục, hạn chế áp lực thành tích đối với các cơ sở giáo dục và đội ngũ nhà giáo.