Cá nhân làm tiếp thị liên kết trên sàn thương mại điện tử áp dụng thuế suất thuế TNCN 5%

Nội dung được Cục Thuế hướng dẫn tại Công văn 7403/CT-TMĐT của Cục Thuế về nghĩa vụ thuế đối với cá nhân cung cấp sản phẩm và dịch vụ nội dung thông tin số và tiếp thị liên kết trong thương mại điện tử

Tại Công văn 7403/CT-TMĐT Cục Thuế hướng dẫn áp dụng thuế suất thuế thu nhập cá nhân (TNCN) 5% đối với hoạt động tiếp thị liên kết trên nền tảng thương mại điện tử. Đây là nội dung đáng chú ý tại mục 1 Công văn. Cụ thể:

Về thuế suất thuế thu nhập cá nhân: theo quy định tại khoản 14 Điều 3 của Luật Thương mại điện tử số 122/2025/QH15, dịch vụ tiếp thị liên kết trong thương mại điện tử là việc quảng cáo hàng hóa, dịch vụ thông qua đường dẫn truy cập, mã giới thiệu hoặc phương thức tương tự được liên kết với nền tảng thương mại điện tử. Do đó hoạt động tiếp thị liên kết trên nền tảng thương mại điện tử áp dụng thuế suất dành cho hoạt động cung cấp sản phẩm và dịch vụ nội dung thông tin số về giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo số, với thuế suất thuế thu nhập cá nhân là 5% theo điểm đ Khoản 3 Điều 7 Luật Thuế Thu nhập cá nhân số 109/2025/QH15.

Theo Công văn 7403 của Cục Thuế, việc xác định nghĩa vụ thuế trước hết căn cứ vào tính chất khoản thu nhập cá nhân nhận được. Trường hợp cá nhân nhận thu nhập theo hợp đồng lao động hoặc thỏa ước lao động tập thể ký với tổ chức, cá nhân chi trả theo pháp luật lao động, khoản thu nhập này được xác định là thu nhập từ tiền lương, tiền công. Bên chi trả có trách nhiệm khấu trừ, kê khai và nộp thuế TNCN theo quy định.
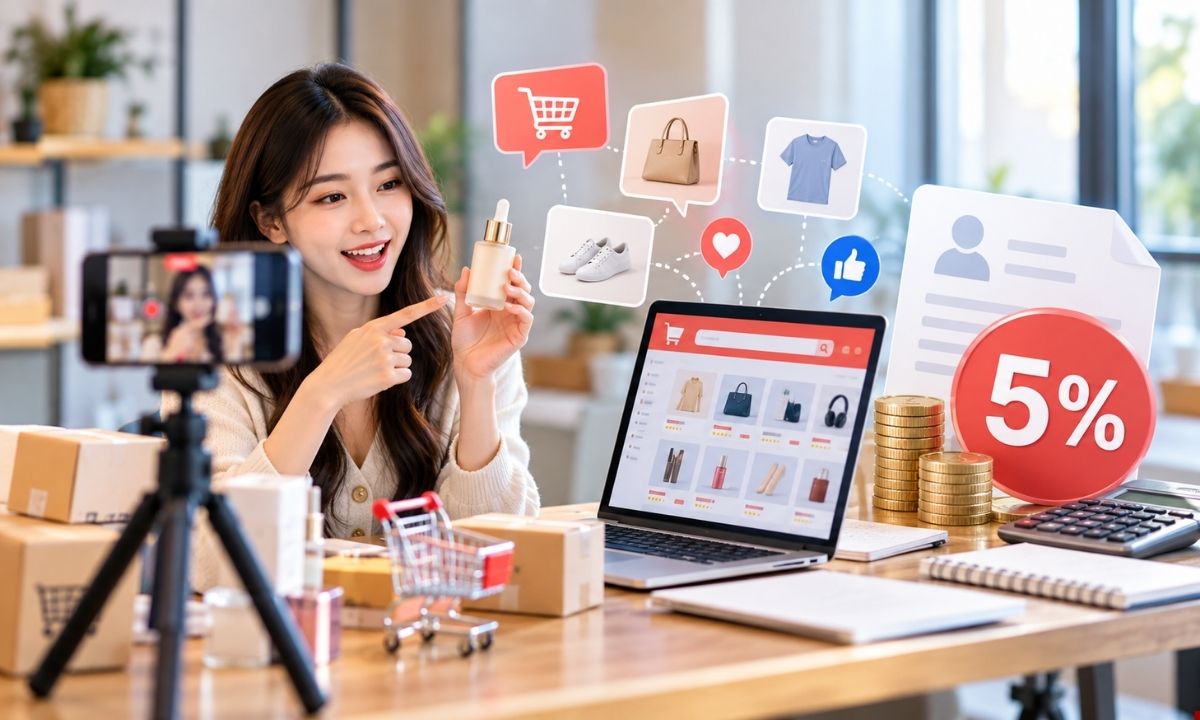
Cá nhân làm tiếp thị liên kết trên sàn thương mại điện tử áp dụng thuế suất thuế TNCN 5
Cá nhân làm tiếp thị liên kết trên sàn thương mại điện tử áp dụng thuế suất thuế TNCN 5% (Ảnh minh họa)

Đối với cá nhân thực hiện hoạt động sáng tạo nội dung số, quảng bá sản phẩm, tiếp thị liên kết trên nền tảng thương mại điện tử, nền tảng số và nhận thu nhập từ nền tảng hoặc nhãn hàng từ hoạt động kinh doanh, không phải tiền lương, khoản thu nhập được xác định là thu nhập từ kinh doanh. Hộ kinh doanh, cá nhân kinh doanh thực hiện đăng ký thuế, kê khai và nộp thuế theo Nghị định 68/2026/NĐ-CP và Nghị định 141/2026/NĐ-CP.

Về thuế suất, Công văn xác định dịch vụ tiếp thị liên kết trong thương mại điện tử là việc quảng cáo hàng hóa, dịch vụ thông qua đường dẫn truy cập, mã giới thiệu hoặc phương thức tương tự được liên kết với nền tảng thương mại điện tử.

Do đó, hoạt động tiếp thị liên kết trên nền tảng thương mại điện tử áp dụng thuế suất dành cho hoạt động cung cấp sản phẩm và dịch vụ nội dung thông tin số về giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo số. Thuế suất thuế TNCN đối với hoạt động này là 5%, căn cứ điểm đ khoản 3 Điều 7 Luật Thuế thu nhập cá nhân 2025.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
(1 đánh giá)
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Từ 01/11/2026, doanh nghiệp tham gia công nghiệp quốc phòng, an ninh phải đáp ứng 3 yêu cầu

Từ 01/11/2026, doanh nghiệp tham gia công nghiệp quốc phòng, an ninh phải đáp ứng 3 yêu cầu

Từ 01/11/2026, doanh nghiệp tham gia công nghiệp quốc phòng, an ninh phải đáp ứng 3 yêu cầu

Quy định nêu tại Nghị định 397/2026/NĐ-CP sửa đổi Nghị định 101/2022/NĐ-CP về điều kiện đầu tư kinh doanh quân trang, quân dụng, vũ khí quân dụng phục vụ quốc phòng, an ninh, có hiệu lực từ ngày 01/11/2026.

Công văn 9047: Đơn vị còn chậm đóng BHXH, BHYT đến 31/12/2026 chưa được cấp giá trị sử dụng thẻ BHYT năm 2027

Công văn 9047: Đơn vị còn chậm đóng BHXH, BHYT đến 31/12/2026 chưa được cấp giá trị sử dụng thẻ BHYT năm 2027

Công văn 9047: Đơn vị còn chậm đóng BHXH, BHYT đến 31/12/2026 chưa được cấp giá trị sử dụng thẻ BHYT năm 2027

Công văn 9047/BHXH-QLT của BHXH TP HCM về việc nộp hồ sơ, chuyển tiền đóng BHXH, bảo hiểm y tế (BHYT), cấp giá trị sử dụng thẻ BHYT năm 2027 được ban hành ngày 26/10/2026.

Doanh nghiệp kinh doanh quân trang, quân dụng phải được đặt hàng, giao nhiệm vụ hoặc lựa chọn qua đấu thầu

Doanh nghiệp kinh doanh quân trang, quân dụng phải được đặt hàng, giao nhiệm vụ hoặc lựa chọn qua đấu thầu

Doanh nghiệp kinh doanh quân trang, quân dụng phải được đặt hàng, giao nhiệm vụ hoặc lựa chọn qua đấu thầu

Nội dung nêu tại Nghị định 397/2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 101/2022/NĐ-CP quy định về điều kiện đầu tư kinh doanh quân trang, quân dụng, vũ khí quân dụng, trang thiết bị kỹ thuật và công nghệ chuyên dùng phục vụ quốc phòng, an ninh.

Công văn 23474: Từ 01/01/2027, khóa tài khoản khai báo hải quan của doanh nghiệp chưa hoàn thành làm sạch dữ liệu

Công văn 23474: Từ 01/01/2027, khóa tài khoản khai báo hải quan của doanh nghiệp chưa hoàn thành làm sạch dữ liệu

Công văn 23474: Từ 01/01/2027, khóa tài khoản khai báo hải quan của doanh nghiệp chưa hoàn thành làm sạch dữ liệu

Công văn 23474/CHQ-CNTT của Cục Hải quan về việc tiếp tục triển khai làm sạch dữ liệu doanh nghiệp trên Hệ thống Đăng ký và quản lý người sử dụng được ban hành ngày 26/10/2026.