English
 RSS


Dự thảo Luật Thuế giá trị gia tăng (GTGT) đang được Bộ Tài chính lấy ý kiến và thu hút sự quan tâm của các doanh nghiệp. Dưới đây là tổng hợp điểm mới của dự thảo này, hãy cùng tham khảo.
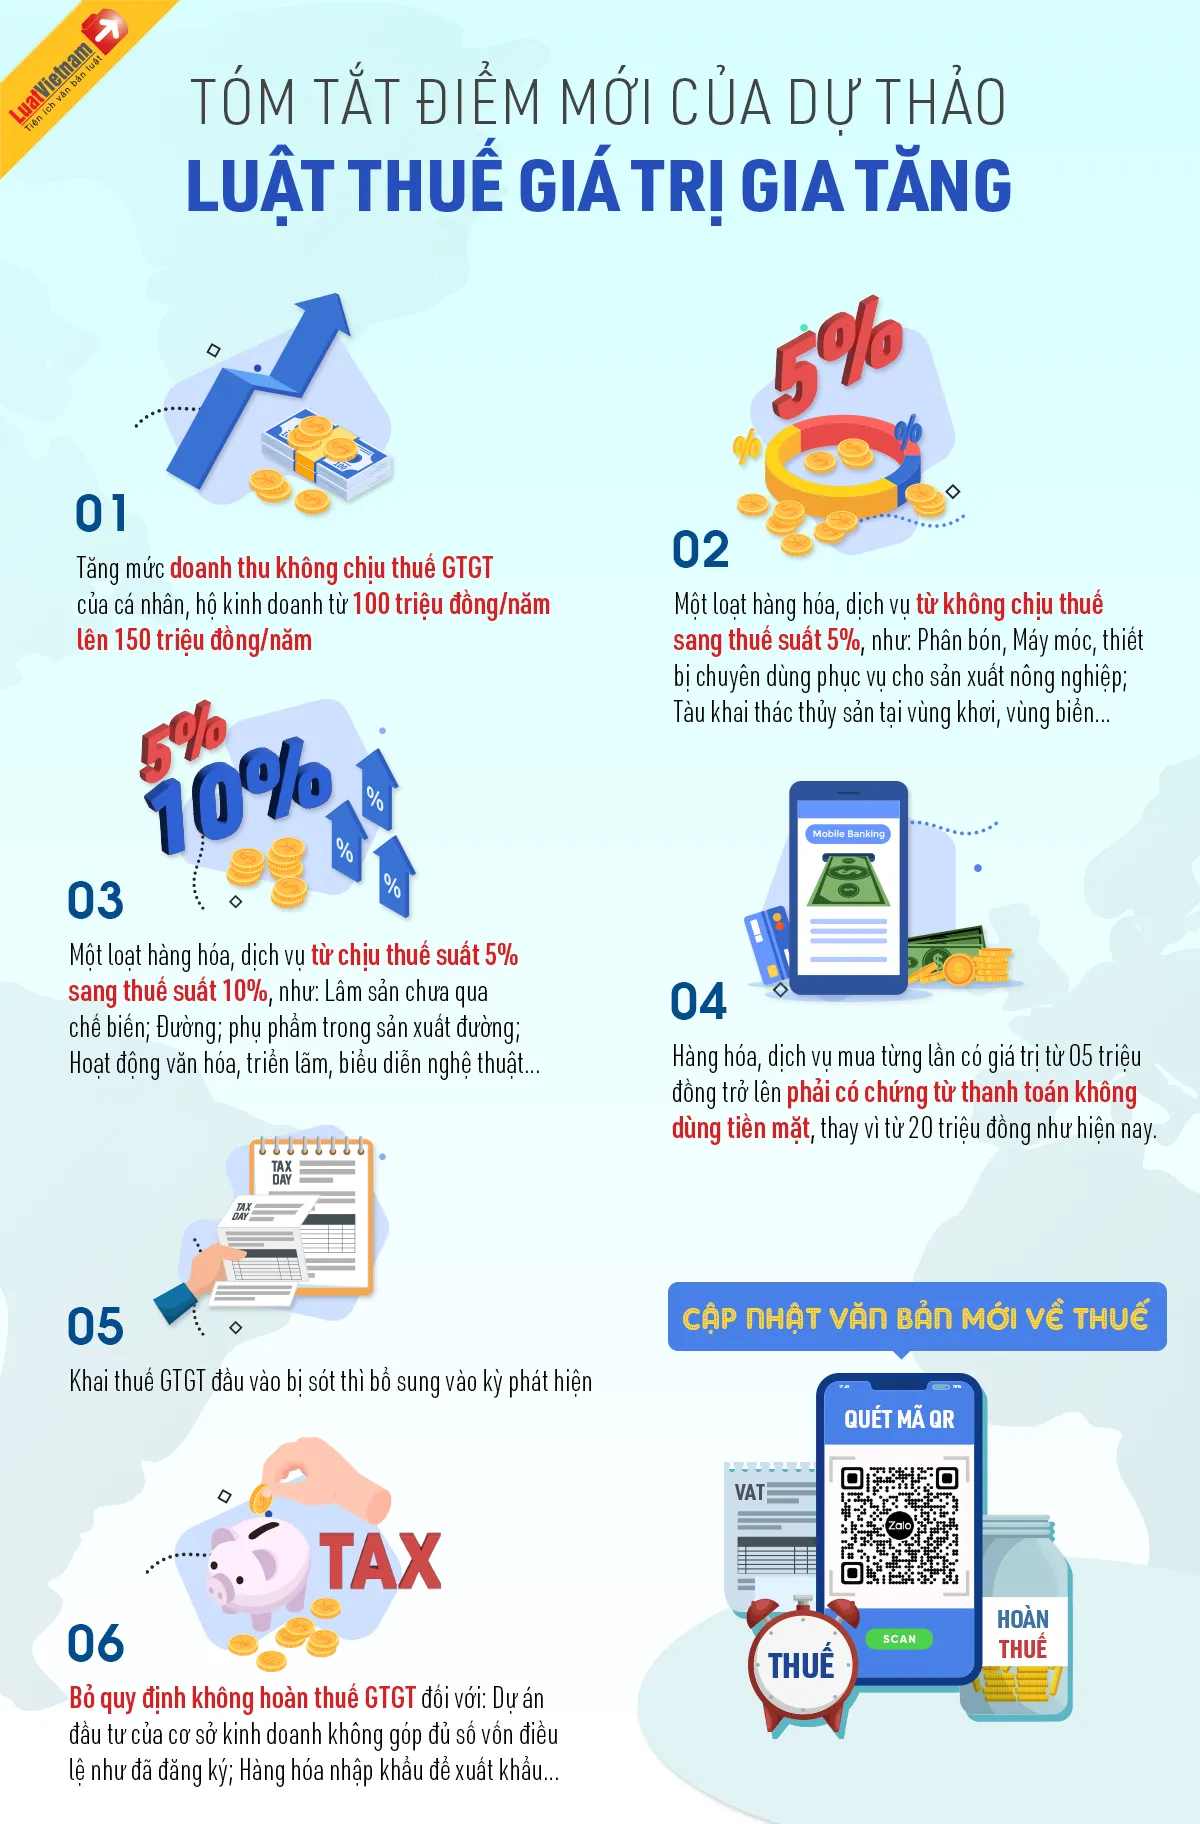
- 1. Tăng mức doanh thu không chịu thuế GTGT của hộ, cá nhân kinh doanh lên 150 triệu đồng
- 2. Thay đổi thuế suất của một số loại hàng hóa, dịch vụ
- 2.1. Từ không chịu thuế sang chịu thuế 5%
- 2.2. Từ chịu thuế 5% sang 10%
- 3. Hóa đơn trên 5 triệu phải có chứng từ thanh toán không dùng tiền mặt
- 4. Khai thuế GTGT đầu vào bị sót thì bổ sung ở kỳ phát hiện
- 5. Bổ sung nhiều quy định mới về hoàn thuế GTGT
1. Tăng mức doanh thu không chịu thuế GTGT của hộ, cá nhân kinh doanh lên 150 triệu đồng
Hiện nay, theo khoản 25 Điều 5 Luật Thuế GTGT năm 2008 sửa đổi, bổ sung năm 2013, hàng hóa, dịch vụ của hộ, cá nhân kinh doanh có mức doanh thu hàng năm từ 100 triệu đồng trở xuống thuộc đối tượng không chịu thuế GTGT.
Tại khoản 25 Điều 5 dự thảo Luật Thuế GTGT, Bộ Tài chính đề xuất nâng mức doanh thu hàng hóa, dịch vụ không chịu thuế GTGT của hộ, cá nhân kinh doanh lên 150 triệu đồng thay vì 100 triệu đồng như hiện nay.
2. Thay đổi thuế suất của một số loại hàng hóa, dịch vụ
2.1. Từ không chịu thuế sang chịu thuế 5%
Dự thảo mới dự kiến chuyển các hàng hóa không chịu thuế GTGT sau sang chịu thuế suất thuế GTGT 5%:
| Stt | Tên hàng hóa |
| 1 | Phân bón (điểm b khoản 2 Điều 9 dự thảo Luật Thuế GTGT) |
| 2 | Tàu khai thác thủy sản tại vùng khơi, vùng biển (điểm g khoản 2 Điều 9 dự thảo Luật Thuế GTGT) |
| 3 | Máy móc, thiết bị chuyên dùng phục vụ cho sản xuất nông nghiệp gồm: Máy cày; máy bừa; máy phay; máy rạch hàng; máy bạt gốc; thiết bị san phẳng đồng ruộng; máy gieo hạt; máy cấy; máy trồng mía; hệ thống máy sản xuất mạ thảm; máy xới, máy vun luống, máy vãi, rắc phân, bón phân; máy, bình phun thuốc bảo vệ thực vật; máy thu hoạch lúa, ngô, mía, cà phê, bông; máy thu hoạch củ, quả, rễ; máy đốn chè, máy hái chè; máy tuốt đập lúa; máy bóc bẹ tẽ hạt ngô; máy tẽ ngô; máy đập đậu tương; máy bóc vỏ lạc; xát vỏ cà phê; máy thiết bị sơ chế cà phê, thóc ướt; máy sấy nông sản (lúa, ngô, cà phê, tiêu, điều...), thủy sản; máy thu gom, bốc mía, lúa, rơm rạ trên đồng; máy ấp, nở trứng gia cầm; máy thu hoạch cỏ, máy đóng kiện rơm, cỏ; máy vắt sữa và máy móc, thiết bị chuyên dùng phục vụ cho sản xuất nông nghiệp theo quy định của Chính phủ (theo điểm g khoản 2 Điều 9 dự thảo Luật Thuế GTGT) |
Đồng thời, bỏ các hàng hóa, dịch vụ thuộc đối tượng không chịu thuế GTGT sau:
- Lưu ký chứng khoán;
- Dịch vụ tổ chức thị trường của sở giao dịch chứng khoán hoặc trung tâm giao dịch chứng khoán;
- Dịch vụ bưu chính, viễn thông công ích và In-ter-net phổ cập theo chương trình của Chính phủ;
- Dịch vụ duy trì vườn thú, vườn hoa, công viên, cây xanh đường phố, chiếu sáng công cộng.
2.2. Từ chịu thuế 5% sang 10%
Theo Điều 9 dự thảo Luật Thuế GTGT, các mặt hàng sau sẽ chuyển sang áp dụng thuế suất 10% thay vì áp dụng mức thuế suất 5% như quy định hiện hành:
- Lâm sản chưa qua chế biến;
- Đường; phụ phẩm trong sản xuất đường, bao gồm gỉ đường, bã mía, bã bùn;
- Các loại thiết bị, dụng cụ chuyên dùng cho giảng dạy, nghiên cứu, thí nghiệm khoa học
- Hoạt động văn hóa, triển lãm, thể dục, thể thao; biểu diễn nghệ thuật; sản xuất phim; nhập khẩu, phát hành và chiếu phim.
Bên cạnh đó, Bộ Tài chính đề xuất đưa thực phẩm tươi sống về đối tượng không chịu thuế GTGT đối với sản phẩm chăn nuôi, thủy sản chưa chế biến thành các sản phẩm khác, chỉ qua sơ chế thông thường thay vì phải chịu thuế 5% như quy định hiện hành.
3. Hóa đơn trên 5 triệu phải có chứng từ thanh toán không dùng tiền mặt
Điểm b khoản 2 Điều 12 Luật Thuế GTGT hiện hành quy định để được khấu trừ thuế GTGT cần đáp ứng điều kiện sau:
- Có hoá đơn GTGT mua hàng hoá, dịch vụ/chứng từ nộp thuế GTGT ở khâu nhập khẩu;
- Có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào, trừ hàng hoá, dịch vụ mua từng lần có giá trị dưới 20 triệu đồng;
- Đối với hàng hoá, dịch vụ xuất khẩu, ngoài các điều kiện quy định tại điểm a và điểm b khoản này còn phải có:
-
Hợp đồng ký kết với bên nước ngoài về việc bán, gia công hàng hoá, cung ứng dịch vụ;
-
Hoá đơn bán hàng hoá, dịch vụ;
-
Chứng từ thanh toán không dùng tiền mặt;
-
Tờ khai hải quan đối với hàng hoá xuất khẩu.
Theo đó, dự thảo Luật Thuế GTGT yêu cầu hàng hóa, dịch vụ mua từng lần có giá trị từ 05 triệu đồng trở lên (thay vì trên 20 triệu đồng như hiện nay) phải có chứng từ thanh toán không dùng tiền mặt.
Bên cạnh đó, dự thảo cũng bổ sung một số chứng từ: Phiếu đóng gói, vận đơn, chứng từ bảo hiểm hàng hóa vào điều kiện khấu trừ GTGT đầu vào đối với hàng hóa, dịch vụ xuất khẩu để tránh gian lận trong khấu trừ, hoàn thuế.
Đồng thời, bổ sung điều kiện khấu trừ thuế GTGT đầu vào đối với chứng từ nộp thuế GTGT thay cho phía nước ngoài.
4. Khai thuế GTGT đầu vào bị sót thì bổ sung ở kỳ phát hiện
Dự thảo đề xuất quy định, trường hợp cơ sở kinh doanh phát hiện số thuế GTGT đầu vào khi kê khai, khấu trừ bị sót thì được kê khai, khấu trừ vào kỳ phát hiện sót trước khi cơ quan thuế công bố quyết định kiểm tra thuế, thanh tra thuế.
Còn trường hợp cơ sở kinh doanh phát hiện số thuế GTGT đầu vào khi kê khai, khấu trừ bị sai thì thực hiện thống nhất theo quy định của Luật Quản lý thuế.
Theo đó, nếu doanh nghiệp khai thuế GTGT đầu vào bị sót thì được kê khai bổ sung vào kỳ phát hiện.
5. Bổ sung nhiều quy định mới về hoàn thuế GTGT
Dự thảo Luật thuế GTGT đã bổ sung quy định:
Cơ sở kinh doanh sản xuất hàng hóa, cung ứng dịch vụ chịu thuế suất thuế GTGT 5% nếu có số thuế GTGT đầu vào chưa được khấu trừ hết từ ba trăm triệu đồng trở lên sau 12 tháng hoặc 04 quý được hoàn thuế GTGT.
Bên cạnh đó, quy định rõ không hoàn thuế GTGT đối với dự án đầu tư của cơ sở kinh doanh ngành, nghề đầu tư kinh doanh có điều kiện khi chưa đủ các điều kiện kinh doanh để tránh vướng mắc trong thực hiện.
Ngoài ra, dự thảo dự kiến bỏ quy định không hoàn thuế GTGT đối với:
- Dự án đầu tư của cơ sở kinh doanh không góp đủ số vốn điều lệ như đã đăng ký;
- Hàng hóa nhập khẩu để xuất khẩu;
- Hoàn thuế trước, kiểm tra sau đối với một số trường hợp hàng hóa xuất khẩu.
Đồng thời bãi bỏ quy định về hoàn thuế GTGT đối với trường hợp doanh nghiệp chuyển đổi sở hữu, chuyển đổi doanh nghiệp, sáp nhập, hợp nhất, chia, tách, chấm dứt hoạt động.
Trên đây là điểm mới tại dự thảo Luật Thuế GTGT, nếu cần thêm bất kỳ thông tin liên quan nào, bạn đọc vui lòng liên hệ ngay đến tổng đài 19006192 để được hỗ trợ nhanh nhất.