Đề xuất thu 0,1% thuế TNCN, 20% thuế TNDN từ chuyển nhượng tài sản mã hóa

Đây là nội dung đáng chú ý tại dự thảo Thông tư quy định về chính sách thuế đối với giao dịch, chuyển nhượng, kinh doanh tài sản mã hóa.

Bộ Tài chính đang lấy ý kiện về dự thảo Thông tư quy định về chính sách thuế đối với giao dịch, chuyển nhượng, kinh doanh tài sản mã hóa theo Nghị quyết 05/2025/NQ-CP ngày 09 /9/2025 của Chính phủ về việc triển khai thí điểm thị trường tài sản mã hóa tại Việt Nam.

Bản dự thảo này đề xuất chính sách thuế đối với chuyển nhượng tài sản mã hóa như sau:

1. Áp thuế 20% thu nhập với nhà đầu tư là tổ chức

Theo Điều 4 dự thảo, nhà đầu tư là tổ chức được thành lập và hoạt động theo quy định của pháp luật Việt Nam có thu nhập từ hoạt động chuyển nhượng tài sản mã hóa thuộc đối tượng kê khai, nộp thuế thu nhập doanh nghiệp theo mức thuế suất 20%.

Tương tự, doanh nghiệp là tổ chức cung cấp dịch vụ tài sản mã hóa có thu nhập từ hoạt động cung cấp dịch vụ tài sản mã cũng thực hiện kê khai, nộp thuế thu nhập doanh nghiệp theo mức thuế suất 20%.

Mức thuế trên không áp dụng với doanh nghiệp có tổng doanh thu năm dưới 50 tỷ quy định tại khoản 2 và khoản 3 Điều 10 Luật Thuế thu nhập doanh nghiệp 2025

Thu nhập chịu thuế từ hoạt động chuyển nhượng tài sản mã hóa trong kỳ được xác định bằng giá bán tài sản mã hóa trừ đi giá mua của tài sản mã hóa chuyển nhượng và các chi phí liên quan đến việc chuyển nhượng.

Riêng nhà đầu tư là tổ chức được thành lập theo quy định của pháp luật nước ngoài có hoạt động chuyển nhượng tài sản mã hóa qua tổ chức cung cấp dịch vụ tài sản mã hóa thuộc đối tượng nộp thuế thu nhập doanh nghiệp theo tỷ lệ 0,1% trên doanh thu chuyển nhượng từng lần.

2. Áp thuế 0,1% doanh thu với nhà đầu tư cá nhân

Căn cứ Điều 5 dự thảo, nhà đầu tư là cá nhân (không phân biệt cá nhân cư trú hay không cư trú) có hoạt động chuyển nhượng tài sản mã hóa qua nền tảng giao dịch tổ chức cung cấp dịch vụ tài sản mã hóạ thuộc đối tượng nộp thuế thu nhập cá nhân theo tỷ lệ 0,1% trên doanh thu chuyển nhượng từng lần.
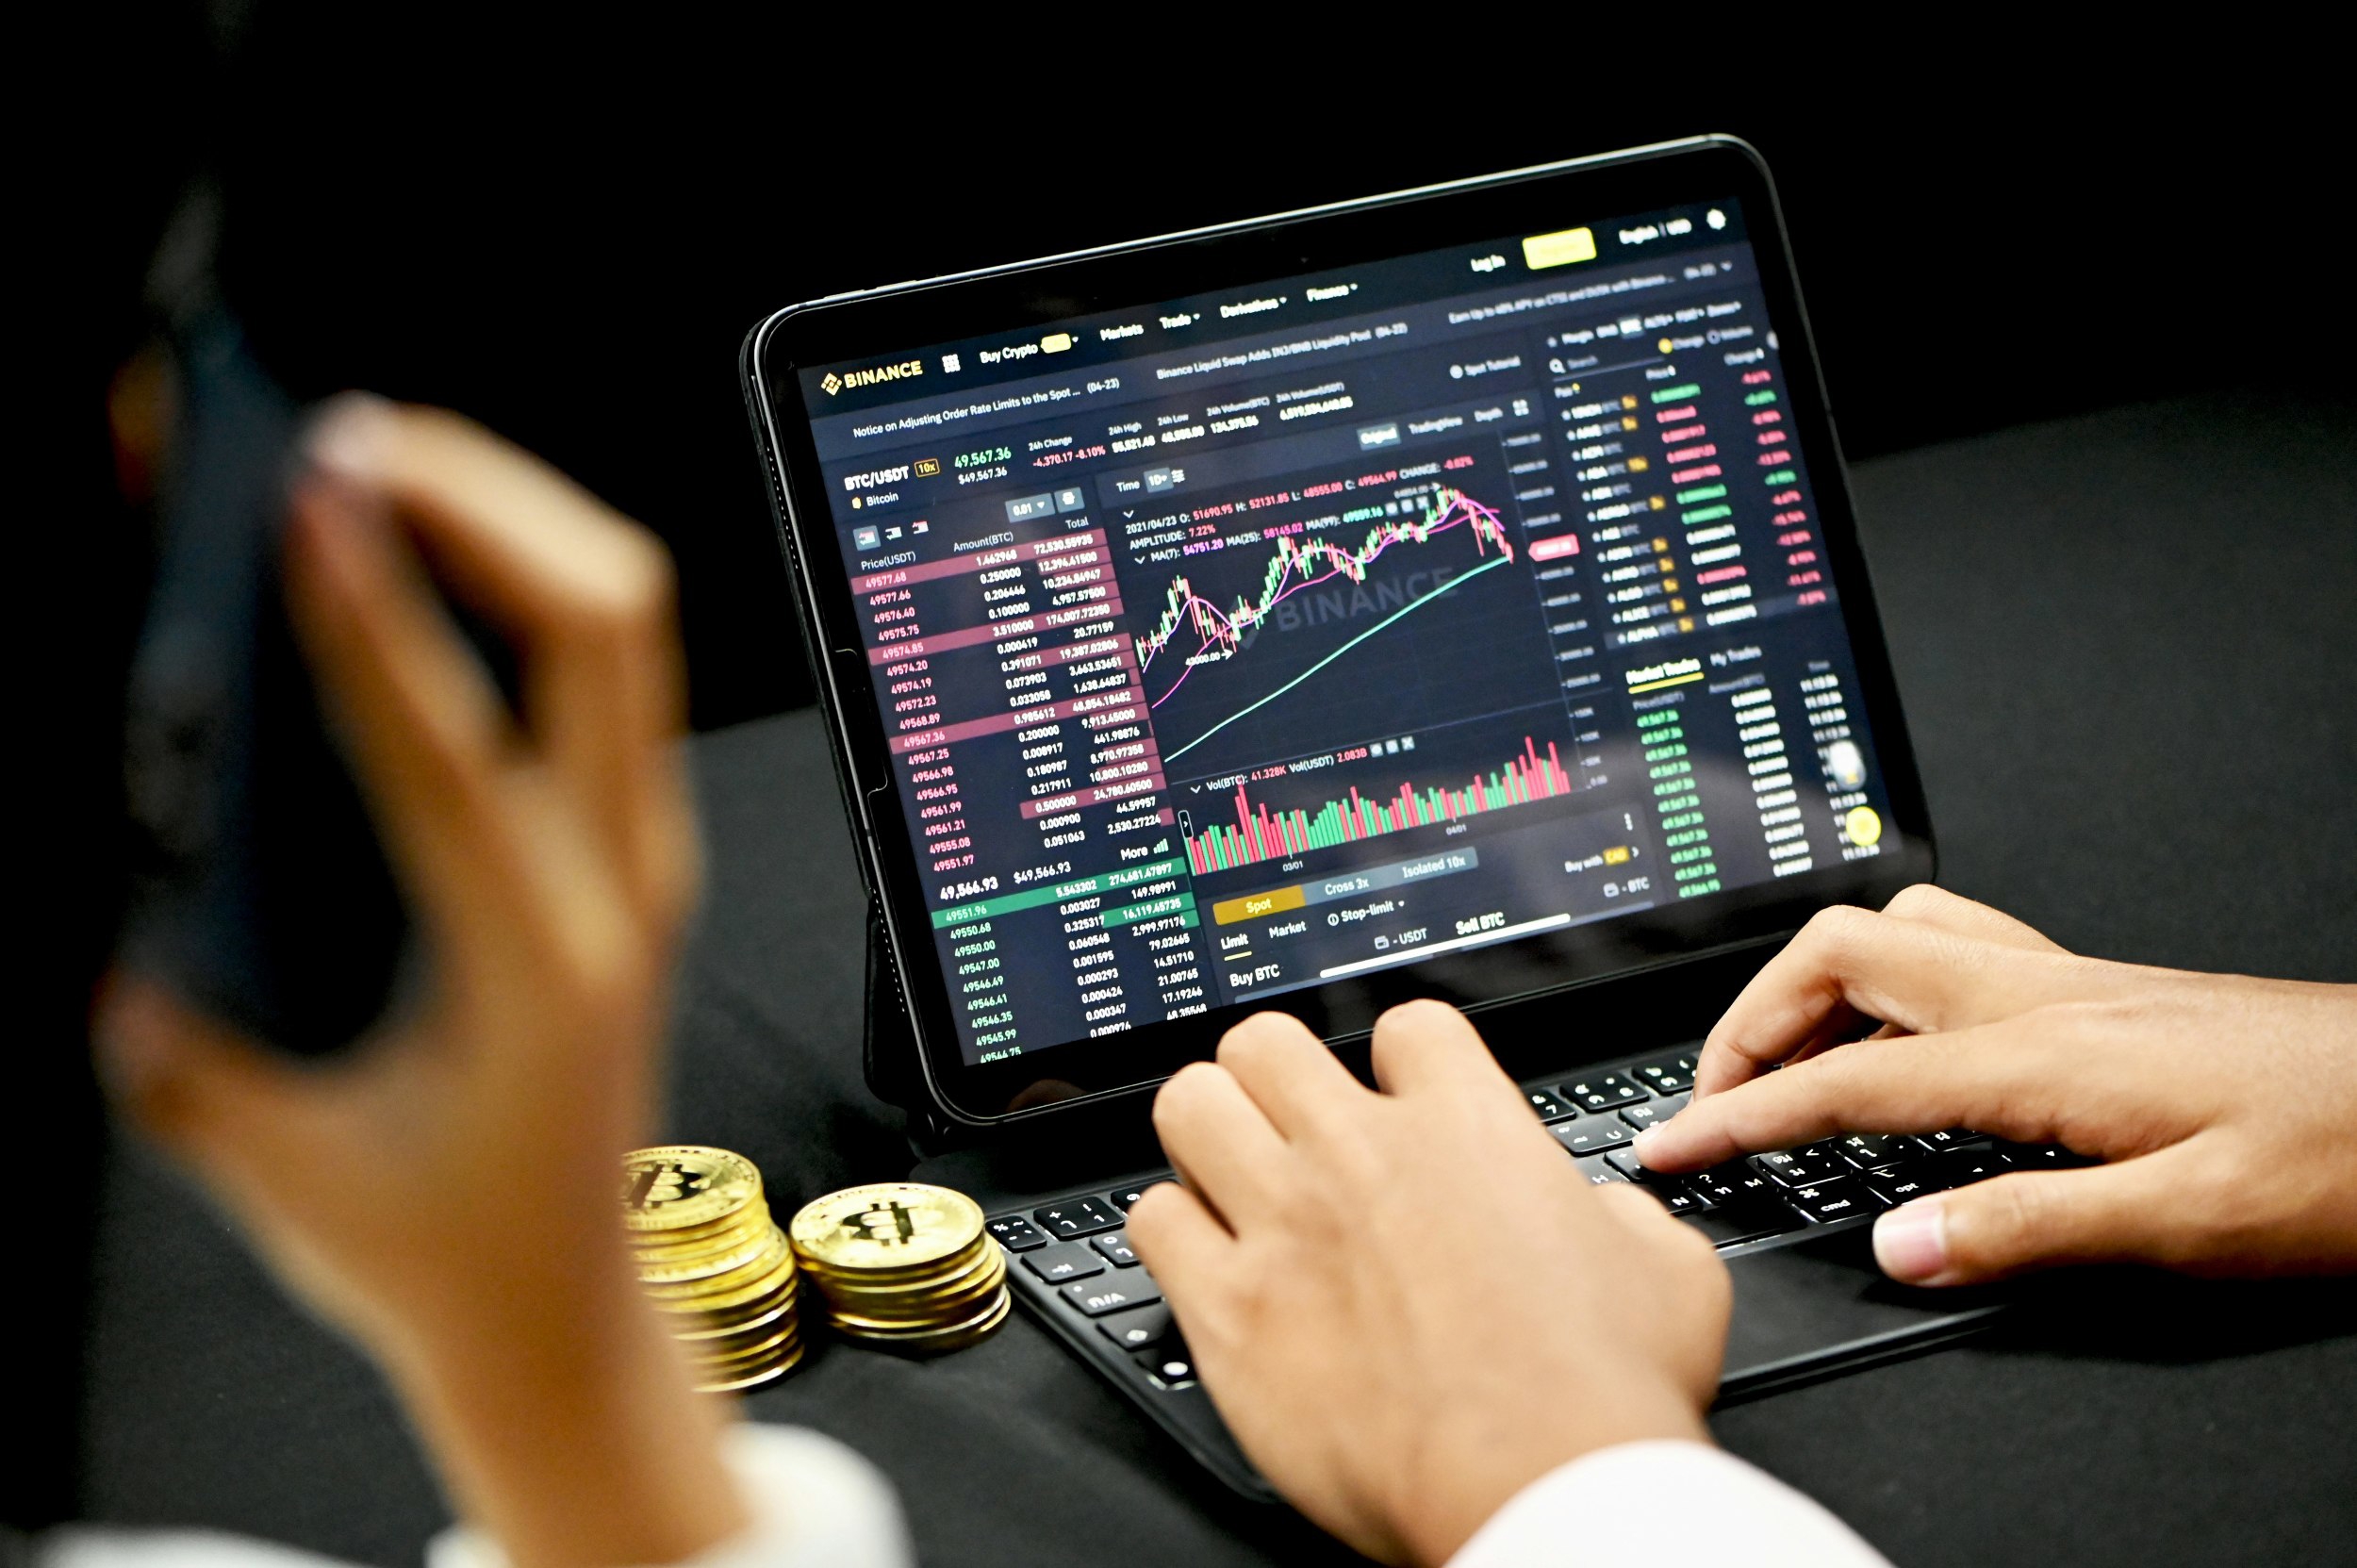
Chính sách thuế đối với chuyển nhượng tài sản mã hóa
Đề xuất chính sách thuế đối với chuyển nhượng tài sản mã hóa (Ảnh minh họa)

3. Hoạt động chuyển nhượng tài sản mã hóa không chịu thuế giá trị gia tăng

Điều 3 dự thảo nêu rõ, hoạt động chuyển nhượng, kinh doanh tài sản mã hóa thuộc đối tượng không chịu thuế giá trị gia tăng.

4. Hướng dẫn thời điểm xác định doanh thu, thu nhập từ chuyển nhượng tài sản mã hóa

Điều 6 dự thảo quy định thời điểm xác định doanh thu, thu nhập đối với chuyển nhượng tài sản mã hóa thực hiện theo quy định của pháp luật thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với chuyển nhượng chứng khoán.

Dự kiến, Thông tư Quy định về chính sách thuế đối với giao dịch, chuyển nhượng, kinh doanh tài sản mã hóa sẽ có hiệu lực ngay từ ngày ký ban hành nếu bản dự thảo này được thông qua.

Trên đây là thông tin đề xuất về chính sách thuế đối với chuyển nhượng tài sản mã hóa của Bộ Tài chính.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Trường trung cấp, trường cao đẳng phải thực hiện những nhiệm vụ gì về nghiên cứu khoa học, chuyển đổi số và ứng dụng AI?

Trường trung cấp, trường cao đẳng phải thực hiện những nhiệm vụ gì về nghiên cứu khoa học, chuyển đổi số và ứng dụng AI?

Trường trung cấp, trường cao đẳng phải thực hiện những nhiệm vụ gì về nghiên cứu khoa học, chuyển đổi số và ứng dụng AI?

Thông tư 63/2026/TT-BGDĐT quy định nhiệm vụ nghiên cứu khoa học, chuyển đổi số và ứng dụng trí tuệ nhân tạo (AI) trong hoạt động giáo dục nghề nghiệp. Vậy trường trung cấp, trường cao đẳng phải thực hiện những nhiệm vụ gì về nghiên cứu khoa học, chuyển đổi số và ứng dụng AI?

Học sinh, sinh viên trường trung cấp, trường cao đẳng có những quyền lợi và nghĩa vụ gì?

Học sinh, sinh viên trường trung cấp, trường cao đẳng có những quyền lợi và nghĩa vụ gì?

Học sinh, sinh viên trường trung cấp, trường cao đẳng có những quyền lợi và nghĩa vụ gì?

Thông tư 63/2026/TT-BGDĐT ban hành Điều lệ trường trung cấp, trường cao đẳng, trong đó quy định các quyền và nhiệm vụ của người học, từ lựa chọn chương trình học đến tiếp cận học liệu số và bảo vệ thông tin cá nhân. Vậy học sinh, sinh viên trường trung cấp, trường cao đẳng có những quyền lợi và nghĩa vụ gì?

Hồ sơ đăng ký thực hiện nhiệm vụ phát triển công nghệ chiến lược đặt hàng gồm những gì?

Hồ sơ đăng ký thực hiện nhiệm vụ phát triển công nghệ chiến lược đặt hàng gồm những gì?

Hồ sơ đăng ký thực hiện nhiệm vụ phát triển công nghệ chiến lược đặt hàng gồm những gì?

Thông tư 48/2026/TT-BKHCN quy định trình tự, thủ tục đăng ký, xét duyệt và ký hợp đồng thực hiện nhiệm vụ phát triển công nghệ chiến lược. Vậy hồ sơ đăng ký thực hiện nhiệm vụ phát triển công nghệ chiến lược đặt hàng gồm những gì và được nộp như thế nào?

Cơ cấu tổ chức Bộ Dân tộc và Tôn giáo theo Nghị định 297/2026/NĐ-CP gồm những đơn vị nào?

Cơ cấu tổ chức Bộ Dân tộc và Tôn giáo theo Nghị định 297/2026/NĐ-CP gồm những đơn vị nào?

Cơ cấu tổ chức Bộ Dân tộc và Tôn giáo theo Nghị định 297/2026/NĐ-CP gồm những đơn vị nào?

Nghị định 297/2026/NĐ-CP quy định danh sách đơn vị thuộc Bộ, thẩm quyền tổ chức và việc chuyển tiếp nhiệm vụ của một số đơn vị. Vậy cơ cấu tổ chức Bộ Dân tộc và Tôn giáo theo Nghị định 297/2026/NĐ-CP gồm những đơn vị nào?

MegaStory, E-Magazine và Longform trên báo chí được tính định mức sản xuất như thế nào?

MegaStory, E-Magazine và Longform trên báo chí được tính định mức sản xuất như thế nào?

MegaStory, E-Magazine và Longform trên báo chí được tính định mức sản xuất như thế nào?

Thông tư 23/2026/TT-BVHTTDL quy định mức giới hạn hao phí riêng cho tác phẩm báo chí đa phương tiện. Vậy MegaStory, E-Magazine và Longform trên báo chí được tính định mức sản xuất như thế nào? Hãy cùng tìm hiểu trong bài viết sau đây.

Việc quy định thủ tục hành chính trong văn bản quy phạm pháp luật phải tuân thủ những nguyên tắc nào?

Việc quy định thủ tục hành chính trong văn bản quy phạm pháp luật phải tuân thủ những nguyên tắc nào?

Việc quy định thủ tục hành chính trong văn bản quy phạm pháp luật phải tuân thủ những nguyên tắc nào?

Nghị định 385/2026/NĐ-CP đặt ra các yêu cầu nhằm bảo đảm thủ tục hành chính được quy định thống nhất, minh bạch và thuận tiện cho người thực hiện. Vậy việc quy định thủ tục hành chính trong văn bản quy phạm pháp luật phải tuân thủ những nguyên tắc nào?