English
 RSS
Biển hiệu công chức thuế được quy định cụ thể về vị trí đeo, kích thước, màu sắc và thông tin thể hiện theo Nghị định 256/2026/NĐ-CP. Vậy biển hiệu công chức thuế phải đeo ở vị trí nào? gồm những thông tin gì?
1. Biển hiệu công chức thuế phải đeo ở vị trí nào? gồm những thông tin gì?
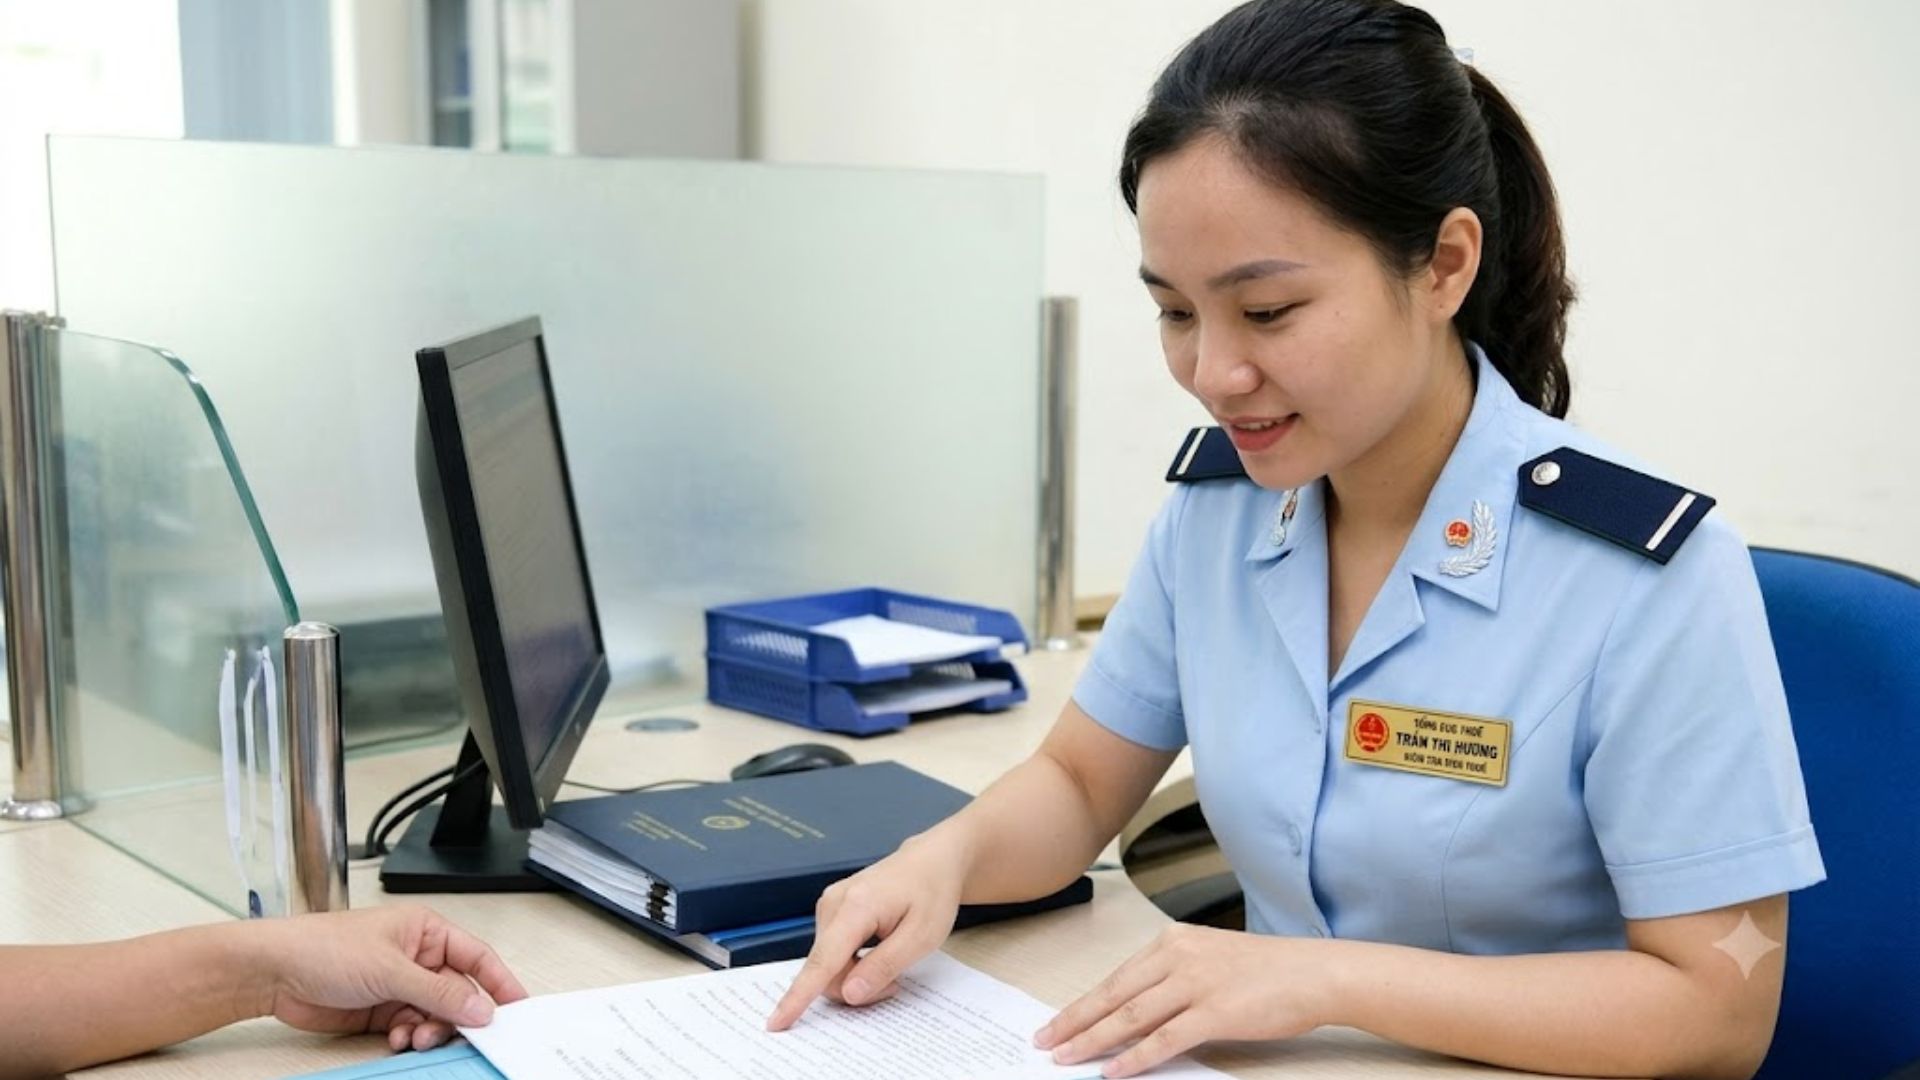
Biển hiệu công chức thuế được gắn ở bên trái ngực áo và thể hiện các thông tin sau:
- Logo cơ quan thuế: In tại một đầu biển hiệu, có hình tròn đường kính 14 mm.
- Họ, tên công chức: In ở giữa biển hiệu bằng chữ in hoa, màu tím đen.
- Chức danh công chức: In phía dưới họ tên, tương ứng với chức danh.
Cụ thể được quy định tại Điều 7 Nghị định 256/2026/NĐ-CP:
“Biển hiệu công chức thuế thể hiện tên, chức vụ của công chức trong cơ quan thuế các cấp, được gắn bên trái ngực áo trang phục của công chức thuế, có màu vàng, được làm bằng kim loại bề mặt có phủ nhựa trong suốt có kích thước hình chữ nhật, chiều rộng 20 mm; chiều dài 65 mm; một đầu có in hình logo cơ quan thuế hình tròn đường kính 14 mm; ở giữa in họ, tên công chức bằng chữ in hoa, màu tím đen, bên dưới in chức danh (tương ứng với chức danh quy định tại Điều 5 Nghị định này). Mặt trong của biển hiệu được gắn ghim cài chắc chắn, dễ sử dụng.”
Mẫu biển hiệu công chức thuế được thể hiện tại Mục 14 Phụ lục ban hành kèm theo Nghị định 256/2026/NĐ-CP.
2. Biển hiệu công chức thuế có kích thước, màu sắc và chất liệu thế nào?
Biển hiệu công chức thuế có các đặc điểm cụ thể như sau:
- Hình dáng: Hình chữ nhật.
- Kích thước: Chiều rộng 20 mm, chiều dài 65 mm.
- Màu sắc: Màu vàng.
- Chất liệu: Làm bằng kim loại, bề mặt có phủ nhựa trong suốt.
- Logo: Hình tròn, đường kính 14 mm, được in tại một đầu biển hiệu.
- Chữ trên biển hiệu: Họ tên công chức được in bằng chữ in hoa, màu tím đen; chức danh được in bên dưới.
- Bộ phận cố định: Mặt trong của biển hiệu có gắn ghim cài chắc chắn, dễ sử dụng.
Trong đó, chức danh thể hiện trên biển hiệu được dẫn chiếu đến Điều 5 của Nghị định 256/2026/NĐ-CP:
“a) Cúc cấp hiệu hình tròn làm bằng kim loại màu vàng cho cấp lãnh đạo và màu bạc dùng cho công chức thuế, đường kính 15 mm, có hình nổi ngôi sao 5 cánh ở giữa hai bông lúa; được gắn ở đầu nhỏ trên nền cấp hiệu.
b) Sao cấp hiệu lãnh đạo làm bằng kim loại màu vàng, có vân nổi, kích thước 18 mm. Sao được gắn thành một hàng dọc ở giữa cấp hiệu, số sao thể hiện chức vụ lãnh đạo cơ quan thuế các cấp. Cấp hiệu của công chức thuế không có sao.
c) Biểu tượng cấp hiệu có hình bánh xe, hai bông lúa và một dải nơ phía dưới làm bằng kim loại màu vàng cho cấp lãnh đạo và màu bạc dùng cho công chức thuế.
d) Vạch cấp hiệu rộng 5 mm làm bằng kim loại màu vàng cho cấp lãnh đạo và màu bạc dùng cho công chức thuế.”
Ngoài ra, cấp hiệu công chức thuế được quy định đối với các chức danh, vị trí gồm:
- Lãnh đạo Cục Thuế: Cục trưởng và Phó Cục trưởng.
- Lãnh đạo Ban, Chi cục, Thuế tỉnh, thành phố và tương đương: Cấp trưởng và cấp phó.
- Lãnh đạo cấp phòng, Thuế cơ sở thuộc Thuế tỉnh, thành phố và tương đương: Cấp trưởng và cấp phó.
- Công chức thuế.
3. Công chức thuế phải đeo và sử dụng biển hiệu như thế nào?
“Công chức thuế được trang bị, cấp phát và phải mang phù hiệu, cấp hiệu, trang phục và biển hiệu khi thực thi công vụ, nhiệm vụ được giao.”
(căn cứ khoản 1 Điều 3 Nghị định 256/2026/NĐ-CP)
Đối với việc quản lý và sử dụng biển hiệu, khoản 2, 3 và 4 Điều 3 Nghị định 256/2026/NĐ-CP quy định:
- Cơ quan thuế, công chức thuế có trách nhiệm quản lý, sử dụng phù hiệu, cấp hiệu, trang phục và biển hiệu đúng mục đích, giữ gìn, bảo quản và sử dụng bảo đảm tiết kiệm, hiệu quả.
- Cơ quan thuế, công chức thuế không được thay đổi mẫu phù hiệu, cấp hiệu, trang phục và biển hiệu quy định tại Nghị định này; nghiêm cấm việc làm giả, cho thuê, cho mượn, mua, bán, sử dụng phù hiệu, cấp hiệu, trang phục và biển hiệu trái quy định.
- Việc trang bị, cấp phát, quản lý, sử dụng phù hiệu, cấp hiệu, trang phục và biển hiệu của công chức thuế phải đúng tiêu chuẩn, định mức, chế độ theo quy định của Bộ Tài chính.
Đồng thời, Bộ trưởng Bộ Tài chính quy định tiêu chuẩn, định mức trang bị, chế độ cấp phát, quản lý, sử dụng phù hiệu, cấp hiệu, trang phục và biển hiệu của công chức thuế (căn cứ khoản 1 Điều 10 Nghị định 256/2026/NĐ-CP)
4. Biển hiệu công chức thuế mới được áp dụng từ khi nào?
Nghị định có hiệu lực thi hành từ ngày 01/7/2026. Theo đó, mẫu biển hiệu công chức thuế được áp dụng từ ngày 01/7/2026 (căn cứ Điều 8 Nghị định 256/2026/NĐ-CP)
Đối với biển hiệu đã được trang bị, cấp phát trước đó, Điều 9 Nghị định 256/2026/NĐ-CP quy định:
“Phù hiệu, cấp hiệu, trang phục và biển hiệu công chức thuế đã trang bị, cấp phát từ ngày 30 tháng 6 năm 2026 trở về trước phù hợp với mẫu quy định tại Nghị định này thì được tiếp tục sử dụng.”
Theo đó, biển hiệu công chức thuế đã được trang bị, cấp phát từ ngày 30/6/2026 trở về trước được tiếp tục sử dụng nếu phù hợp với mẫu quy định tại Nghị định 256/2026/NĐ-CP.
Trên đây là thông tin về “Biển hiệu công chức thuế phải đeo ở vị trí nào? gồm những thông tin gì?” theo Nghị định 256/2026/NĐ-CP. Vui lòng xem chi tiết Nghị định trên LuatVietnam.vn, bao gồm mẫu biển hiệu tại Phụ lục và các tiện ích tra cứu như Tình trạng hiệu lực, Lược đồ, Nội dung văn bản.