English
 RSS
Trang phục công chức thuế được quy định về các loại trang phục, kiểu dáng, màu sắc và phụ kiện đi kèm tại Nghị định 256/2026/NĐ-CP. Vậy trang phục công chức thuế gồm những loại nào? Quy định cụ thể đối với từng loại ra sao?
- 1. Trang phục công chức thuế gồm những loại nào?
- 2. Lễ phục, trang phục xuân hè và thu đông của công chức thuế được quy định thế nào?
- 2.1. Lễ phục công chức thuế
- 2.2. Trang phục xuân hè công chức thuế
- 2.3. Trang phục thu đông công chức thuế
- 3. Áo sơ mi và áo chống rét của công chức thuế có đặc điểm gì?
- 3.1. Áo sơ mi
- 3.2. Áo chống rét
- 4. Mũ, giày và các phụ kiện trang phục công chức thuế gồm những gì?
- 4.1. Mũ công chức thuế
- 4.2. Giày công chức thuế
- 4.3. Dây thắt lưng, cà vạt, tất chân và cành tùng
- 5. Trang phục công chức thuế được cấp phát, sử dụng như thế nào?
1. Trang phục công chức thuế gồm những loại nào?
Trang phục công chức thuế gồm 11 nhóm được nêu cụ thể tại Điều 6 Nghị định 256/2026/NĐ-CP, bao gồm lễ phục, áo quần xuân hè, áo quần thu đông, áo sơ mi mặc bên trong áo lễ phục mùa đông, áo sơ mi thu đông, áo chống rét, mũ, giày, dây thắt lưng, cà vạt, tất chân và cành tùng. Mỗi loại được quy định cụ thể về kiểu dáng, màu sắc và đặc điểm sử dụng.
Trong đó, áo sơ mi mặc bên trong áo lễ phục mùa đông và áo sơ mi thu đông được quy định chung tại khoản 4 Điều 6 Nghị định này.
Các mẫu trang phục được thể hiện tại Phụ lục ban hành kèm theo Nghị định 256/2026/NĐ-CP.
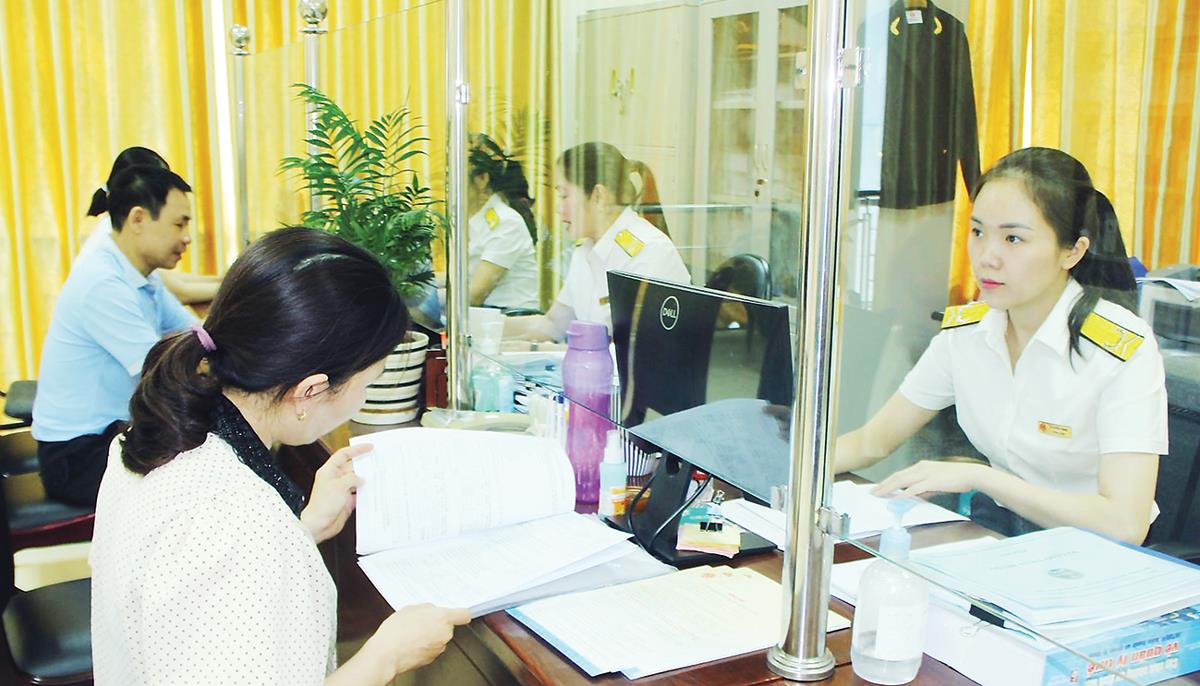
2. Lễ phục, trang phục xuân hè và thu đông của công chức thuế được quy định thế nào?
Điều 6 Nghị định 256/2026/NĐ-CP quy định riêng về lễ phục, áo quần xuân hè và áo quần thu đông của công chức thuế nam, nữ.
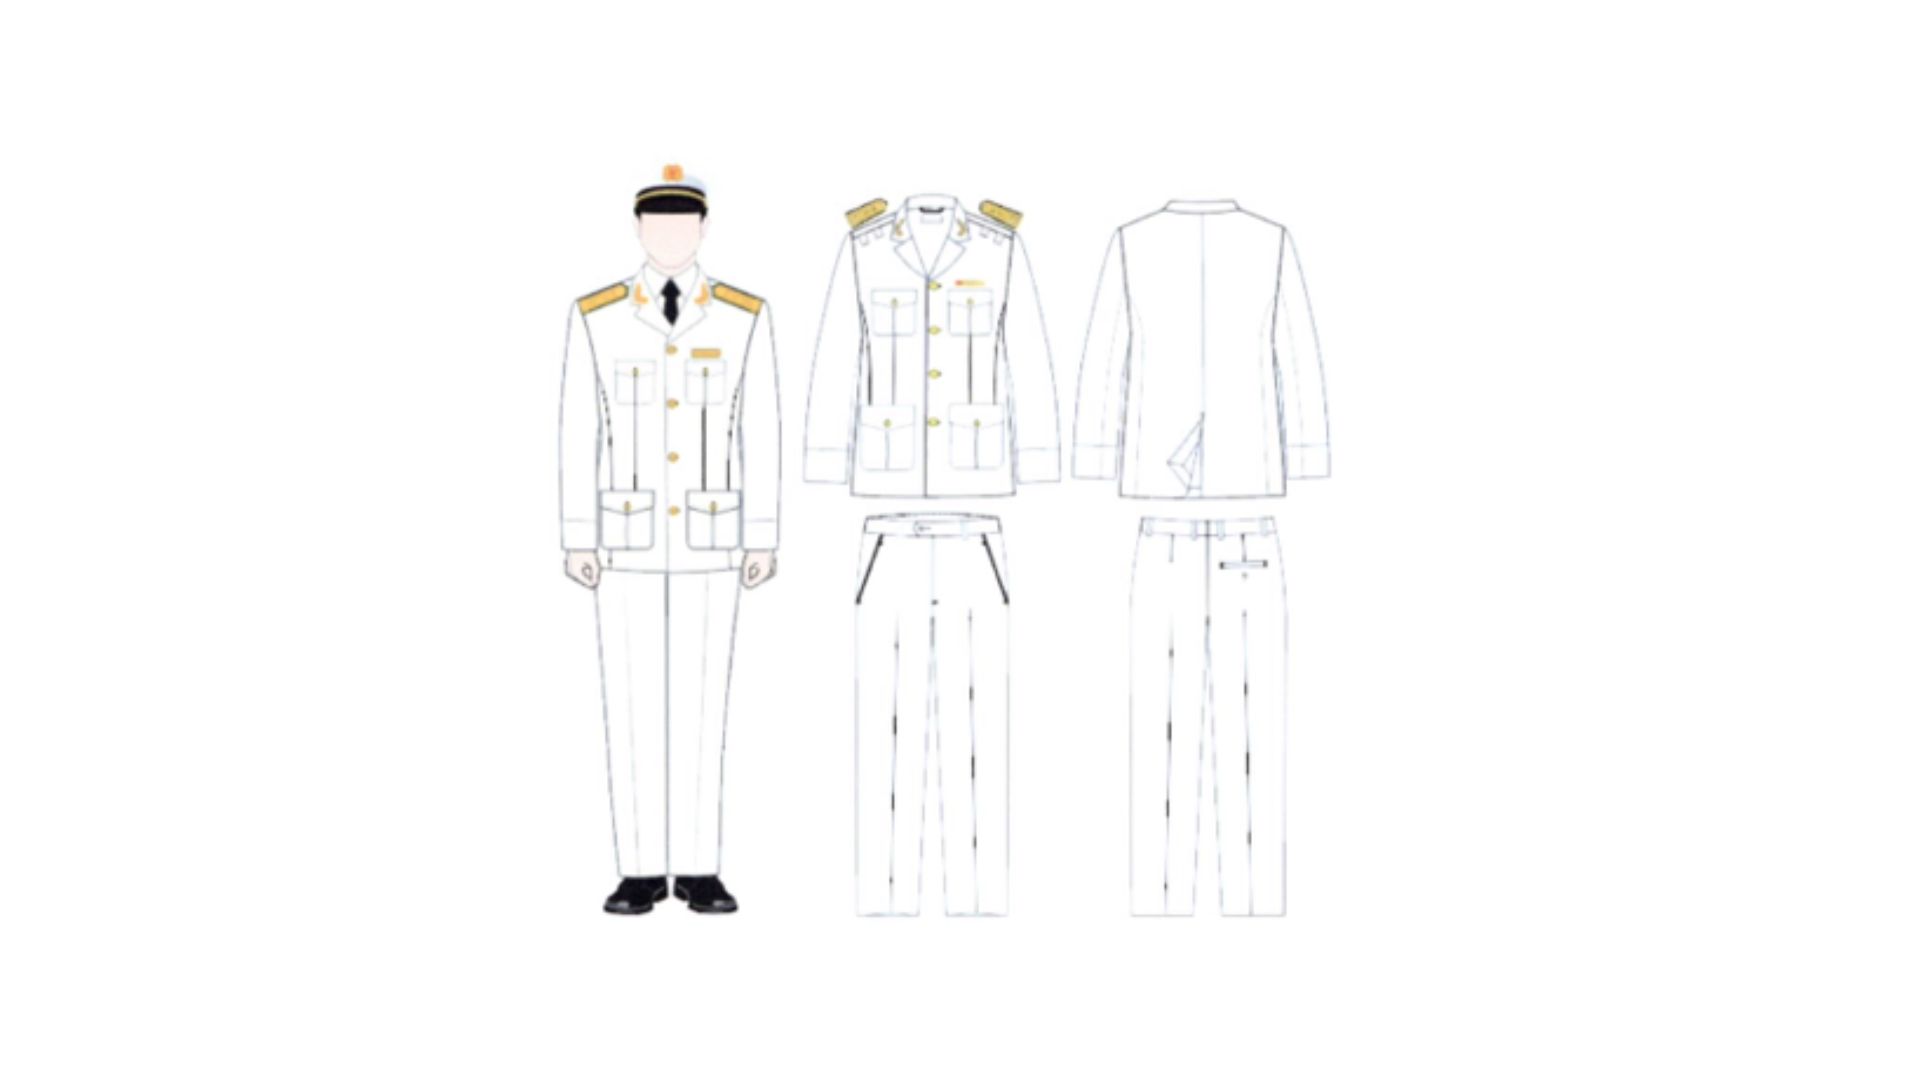
2.1. Lễ phục công chức thuế
Theo khoản 1 Điều 6 Nghị định 256/2026/NĐ-CP, lễ phục công chức thuế gồm:
- Áo lễ phục mùa đông dành cho nam có màu be nhạt, ve chữ V, thân trước có 4 túi, nắp có túi có sòi nhọn cài cúc, giữa thân túi có súp chìm.
Nẹp áo có 4 cúc mạ màu vàng, mặt cúc hình logo cơ quan thuế. Thân sau có sống sau, xẻ dưới, vai có dây vai đeo cấp hiệu, đầu cổ có thùa định vị cài cành tùng.
- Áo lễ phục mùa đông dành cho nữ có màu be nhạt, kiểu áo hai lớp ve chữ V, thân trước có bổ 2 túi phía dưới có nắp, nẹp áo có 4 cúc mạ màu vàng, mặt cúc hình logo cơ quan thuế.
Thân sau có sống sau xẻ dưới, vai có dây vai đeo cấp hiệu, đầu cổ có thùa định vị cài cành tùng.
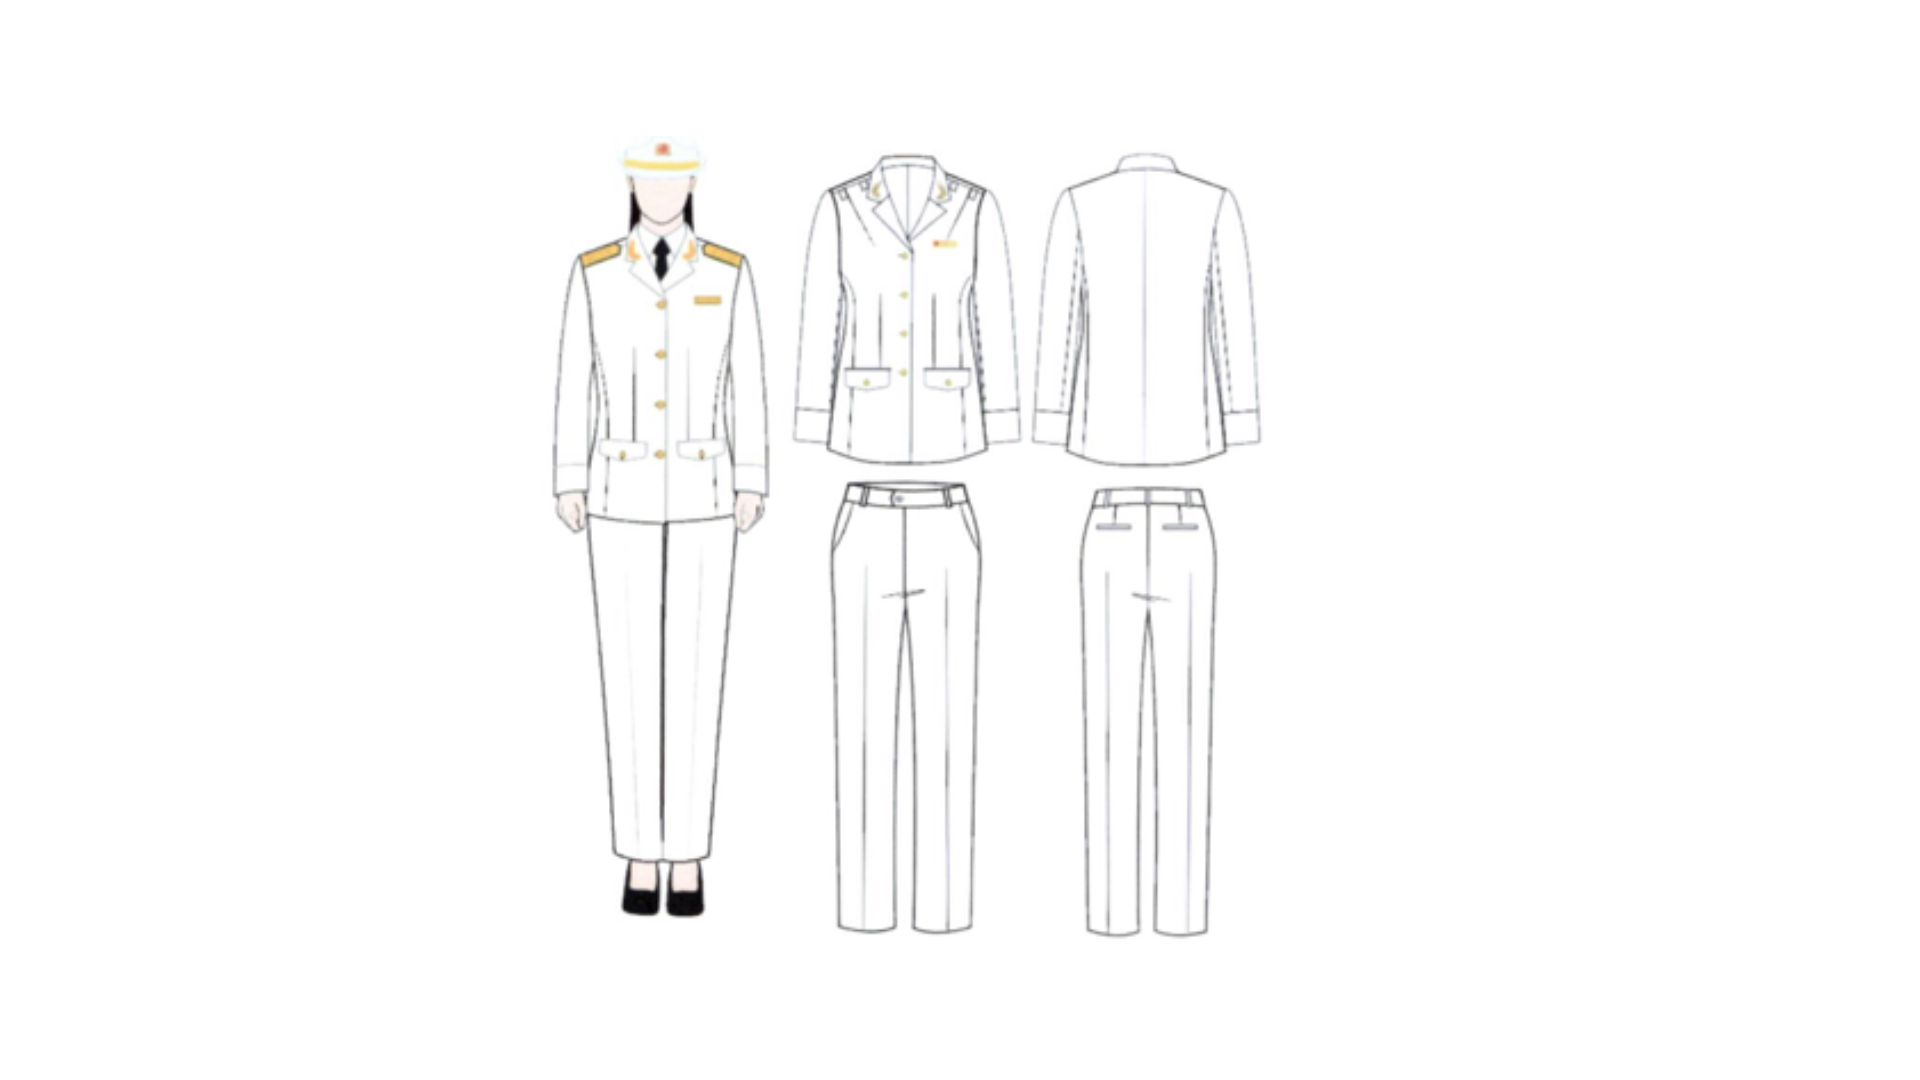
- Áo lễ phục mùa hè dành cho nam và nữ: áo cộc tay có màu và kiểu dáng tương tự như lễ phục mùa đông.
- Quần lễ phục nam dùng cho mùa đông và mùa hè có màu be nhạt, hai bên sườn có 2 túi chéo, thân sau có 1 túi hậu bên phải người mặc.
- Quần lễ phục nữ dùng cho mùa đông có màu be nhạt, may kiểu âu phục.
- Juýp lễ phục nữ dùng lễ phục mùa hè có màu be nhạt, chiều dài phù hợp quy định và xẻ thân sau.
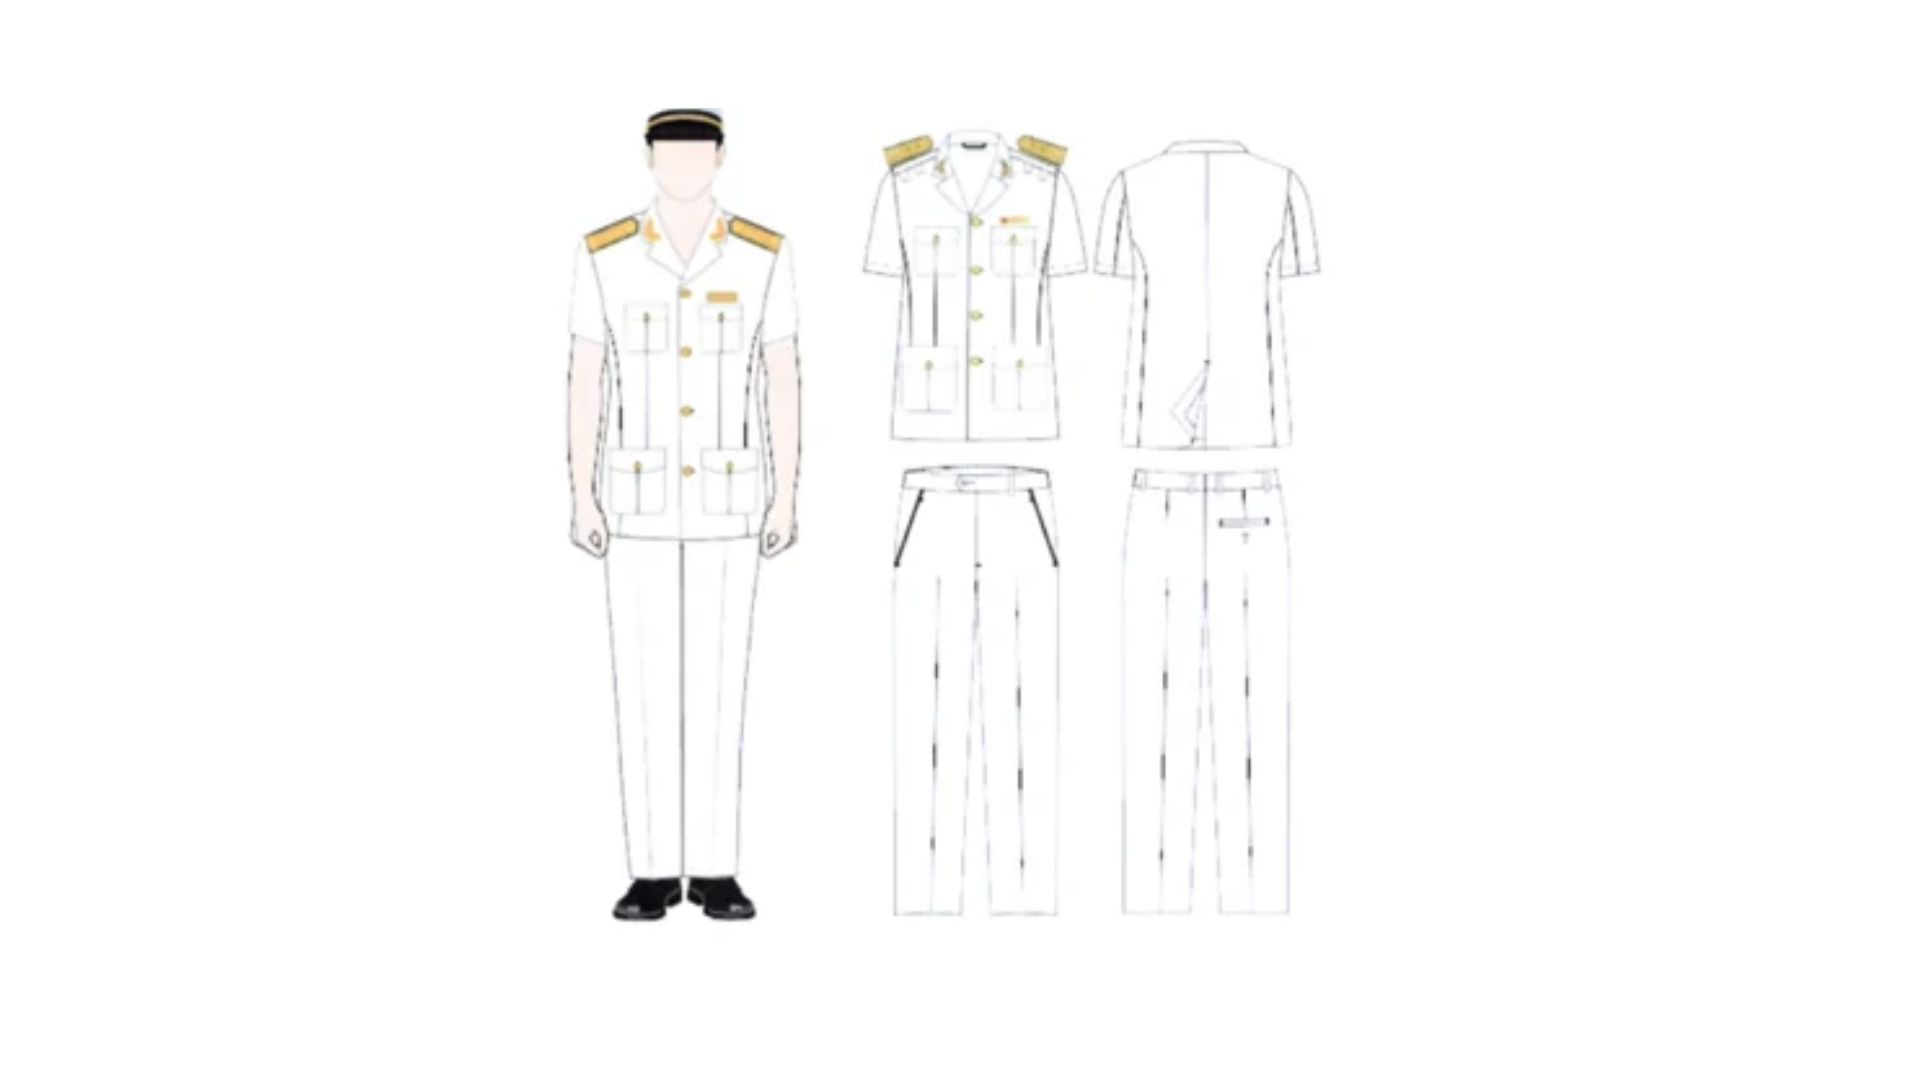
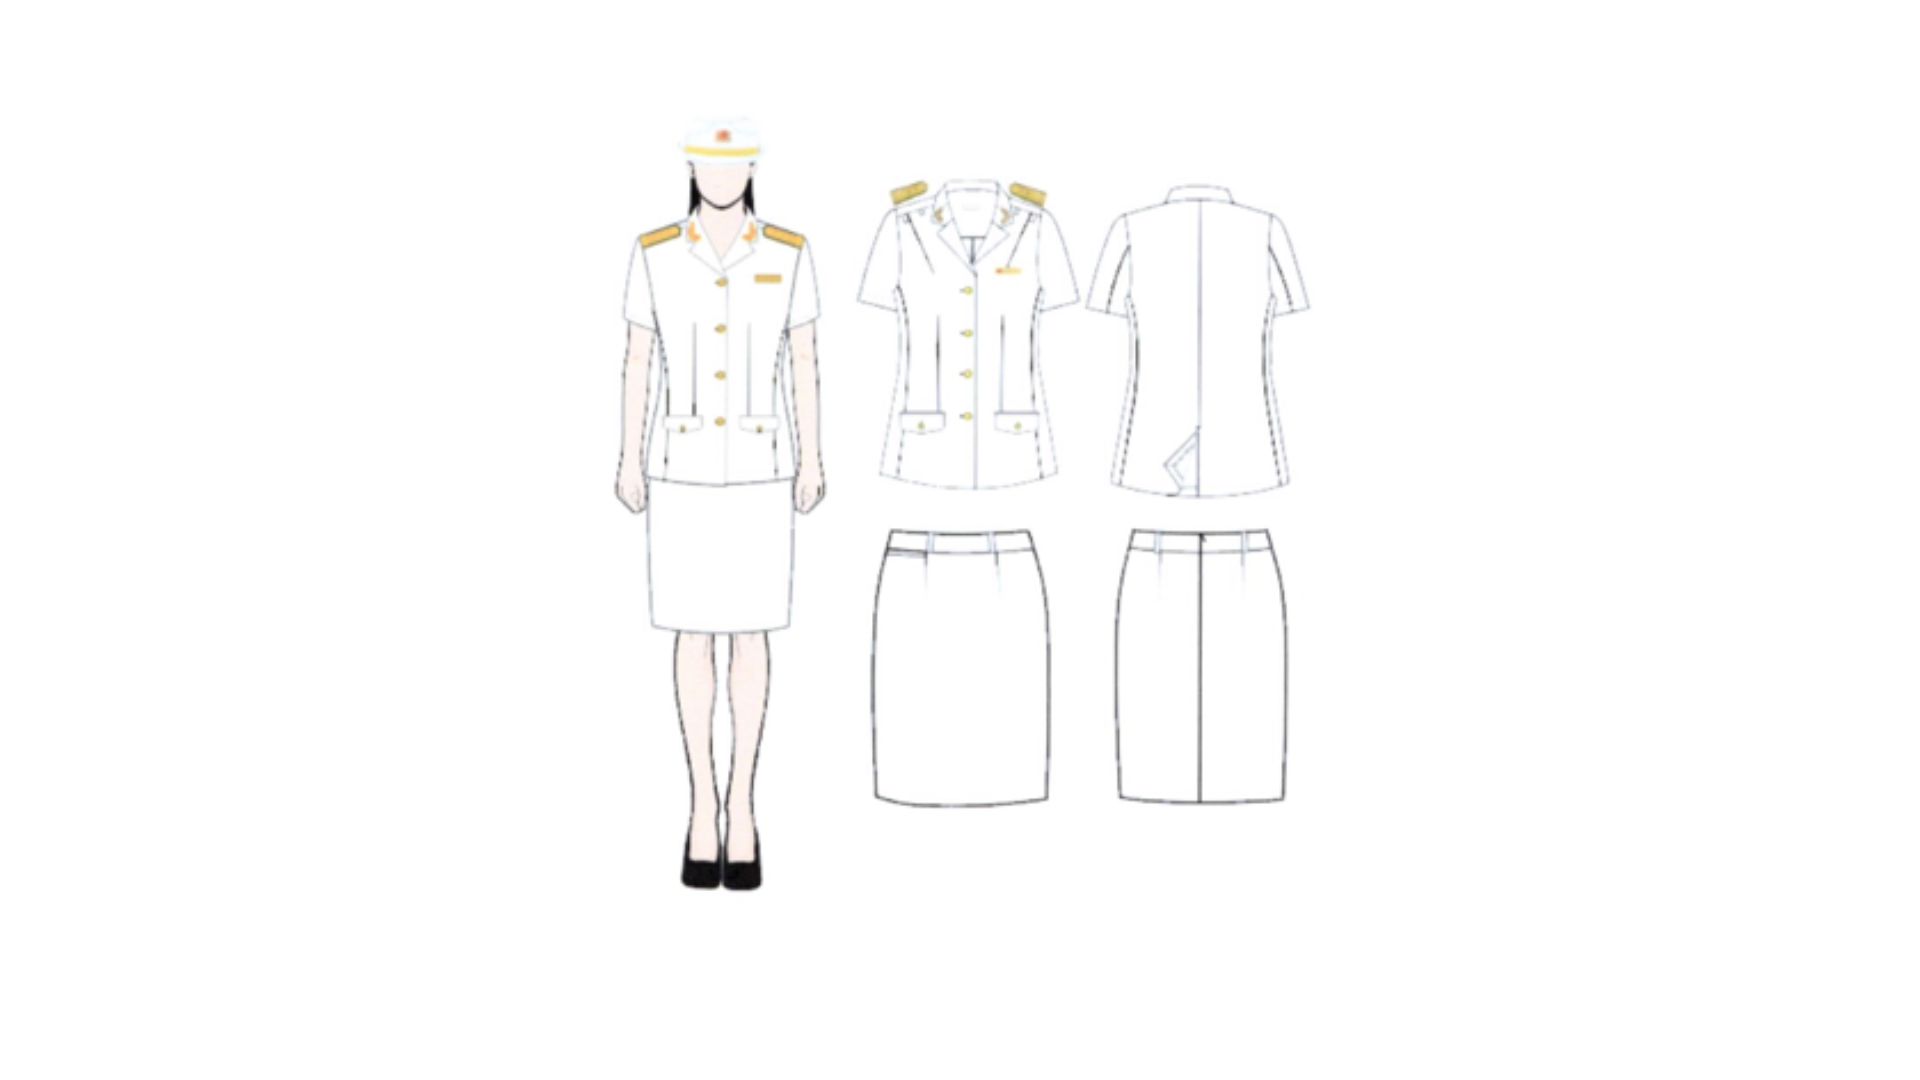
Mẫu lễ phục mùa đông và mùa hè dành cho nam, nữ được thể hiện tại Mục 3 Phụ lục ban hành kèm theo Nghị định 256/2026/NĐ-CP.
2.2. Trang phục xuân hè công chức thuế
Trang phục xuân hè công chức thuế gồm:
- Áo xuân hè nam may kiểu sơ mi màu vàng kem, cổ đứng, nẹp lật ra ngoài, cộc tay, cài cúc nhựa hợp với màu vải áo, có 02 túi ngực nổi ngoài có nắp, giữa túi có gân nổi, thân sau có cầu vai, vai có dây vai đeo cấp hiệu. Áo may dáng gấu bằng.
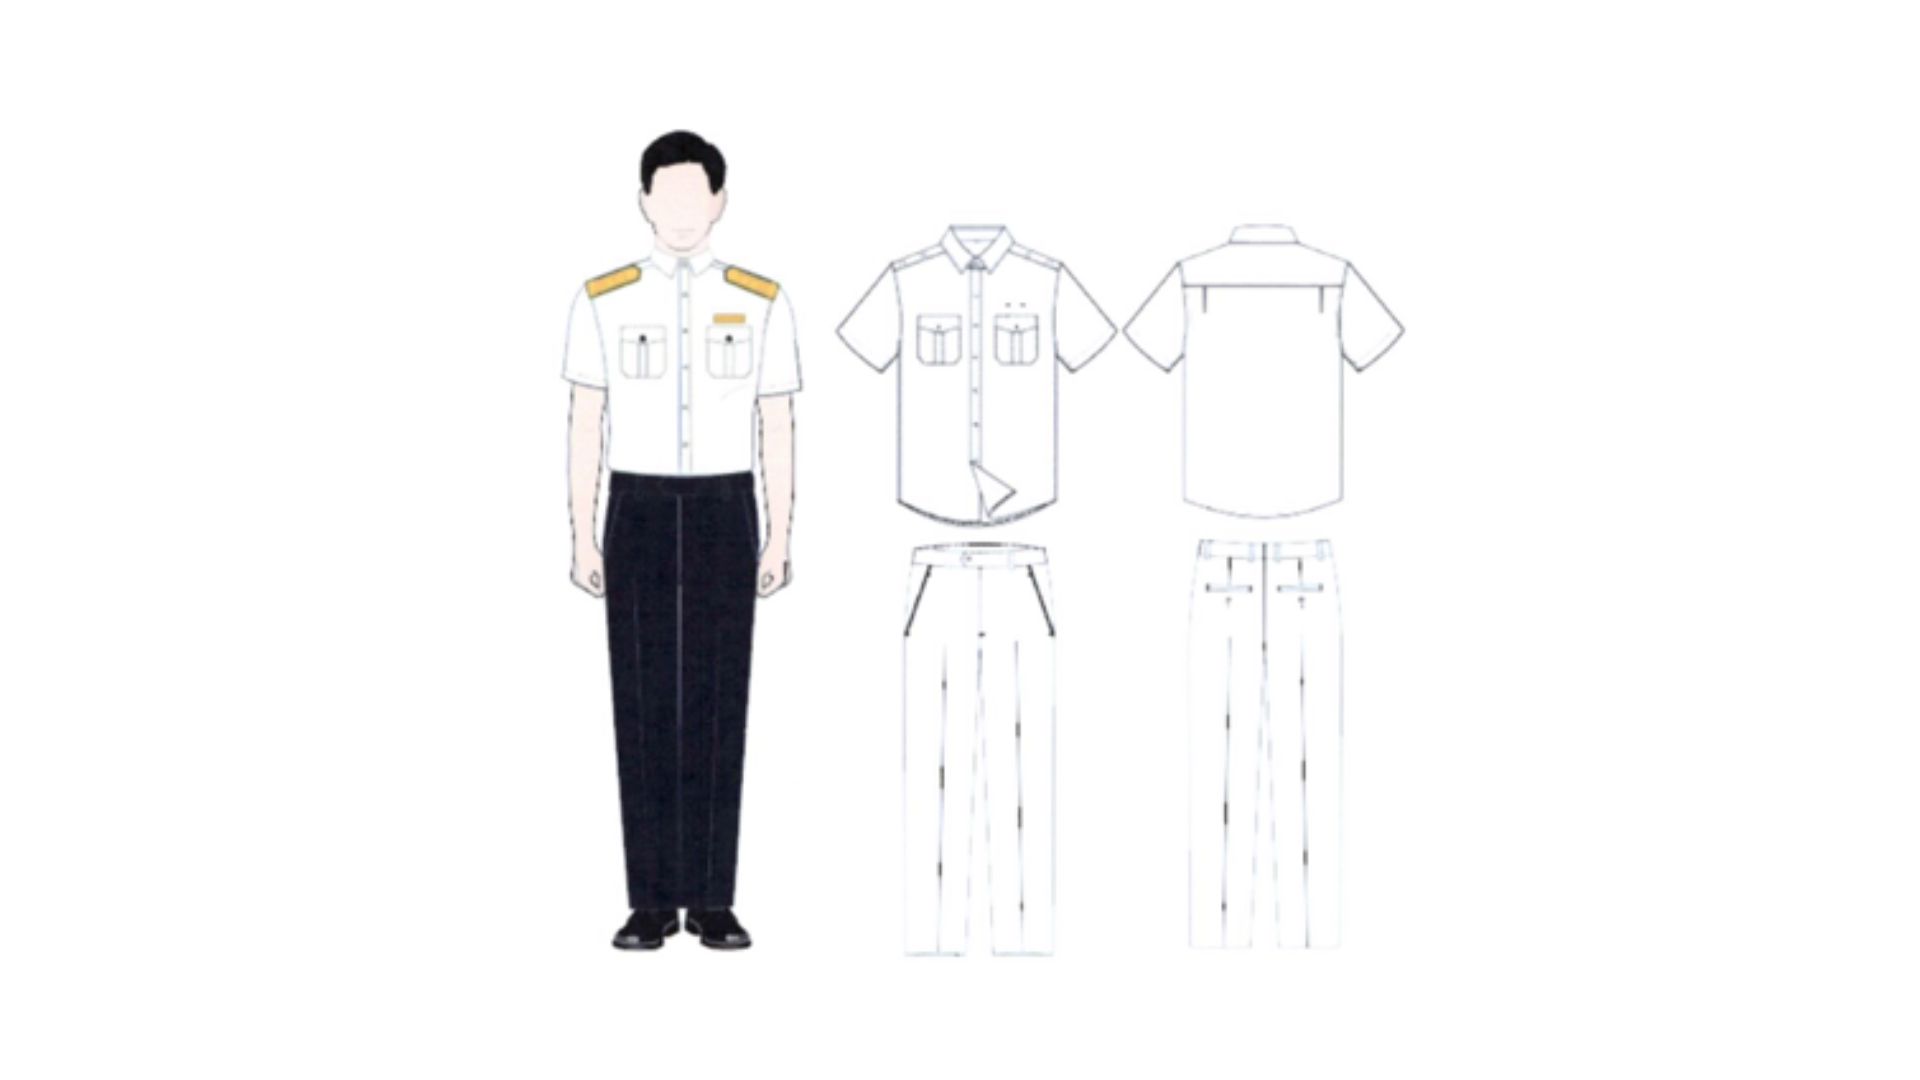
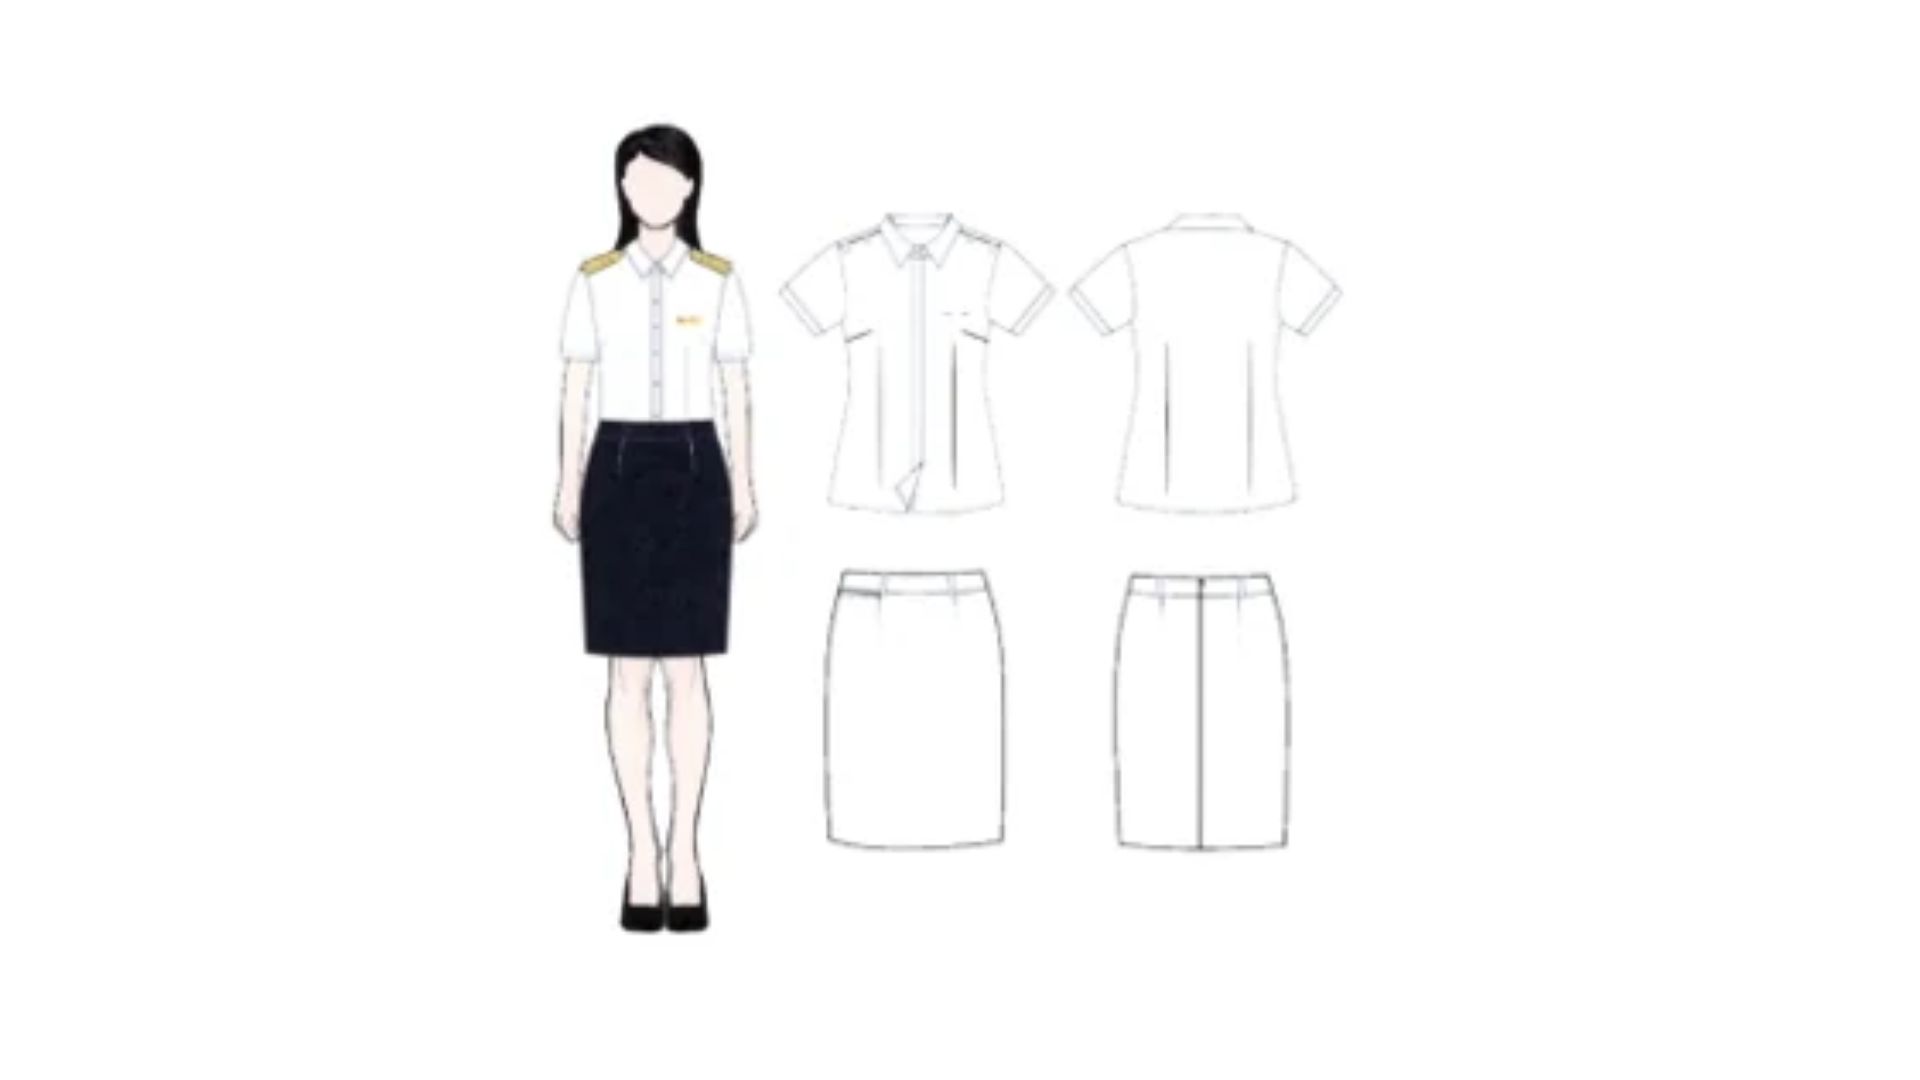
- Áo xuân hè nữ may kiểu sơ mi màu vàng kem, cổ đứng, nẹp lật ra ngoài, cộc tay, cài cúc nhựa hợp với màu vải áo, cửa tay may lật ra ngoài.
Thân trước và sau có chiết ly tạo dáng mềm mại, nữ tính, vai có dây vai đeo cấp hiệu. Áo may dáng gấu lượn tôm.
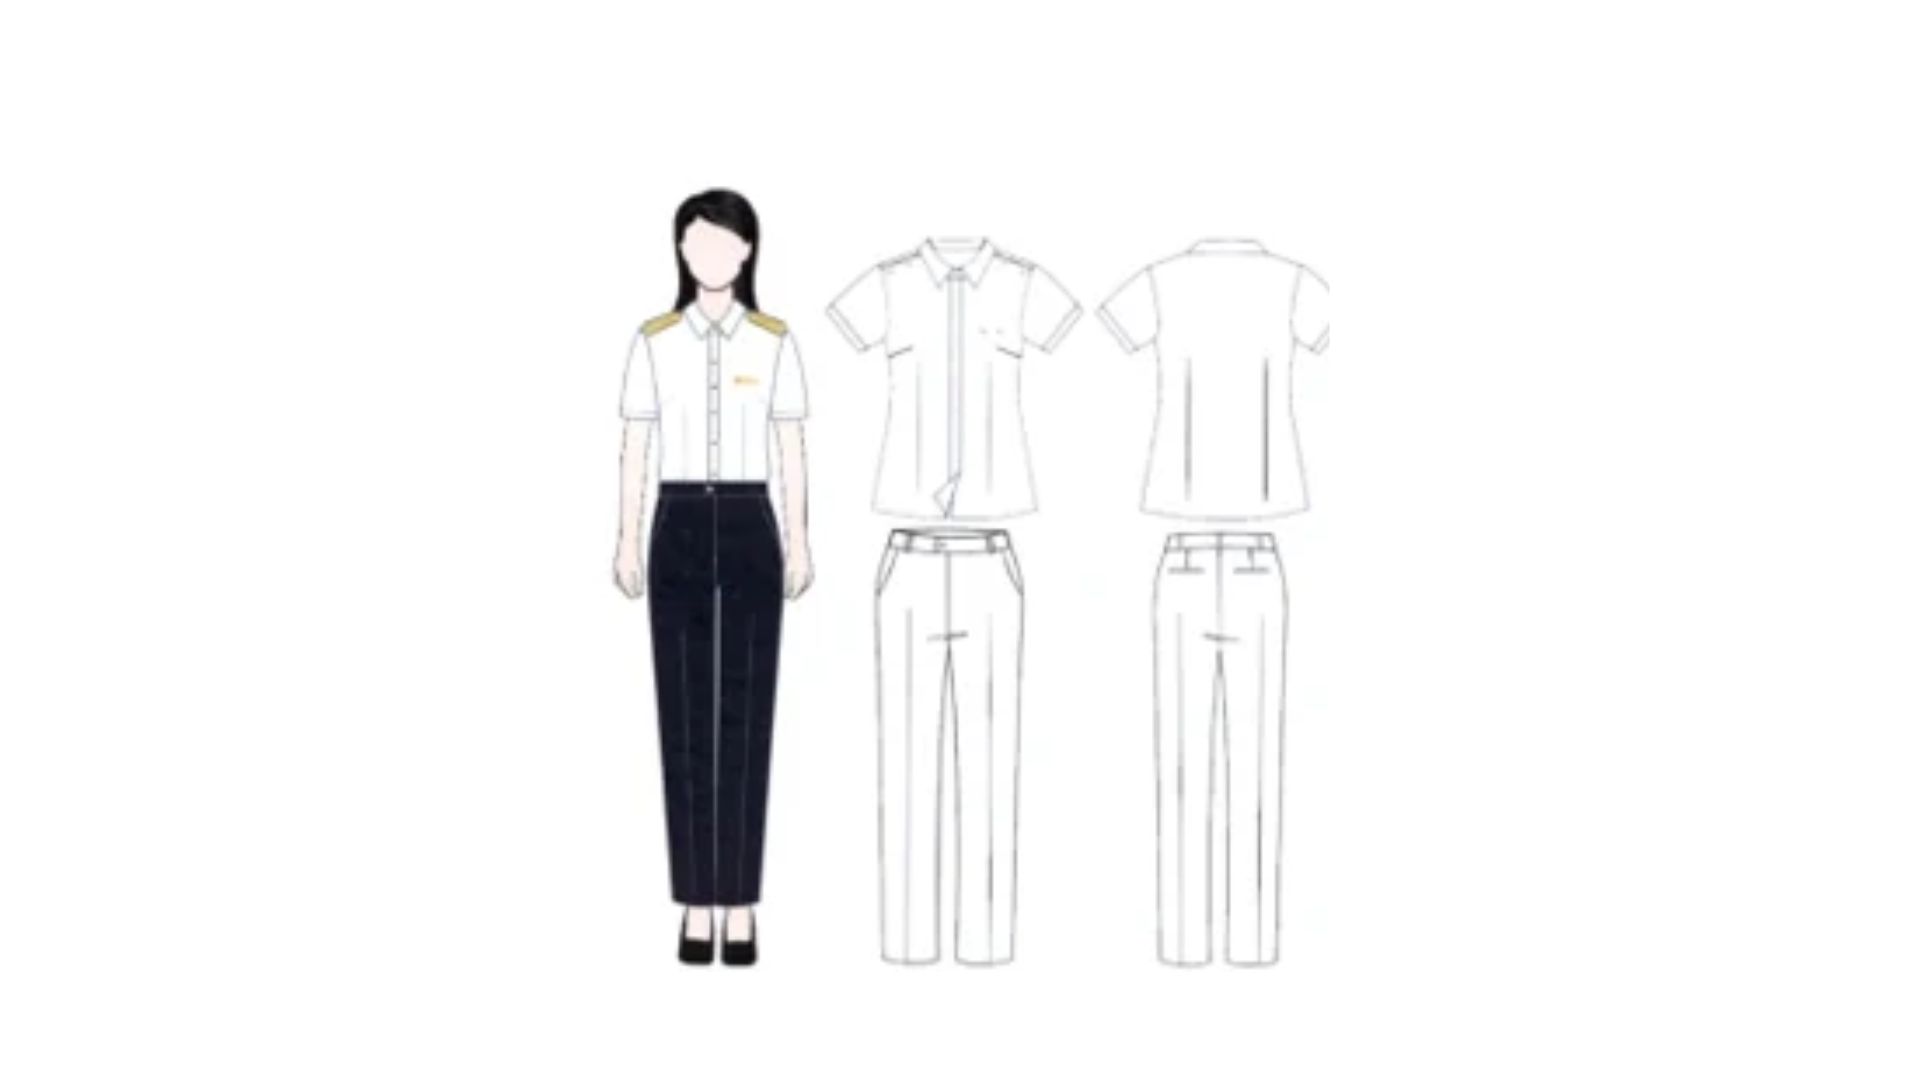
- Quần xuân hè dùng cho nam và nữ có màu xanh đen, may kiểu âu phục.
- Juýp xuân hè dùng cho nữ có màu xanh đen, chiều dài phù hợp quy định và xẻ thân sau.
Mẫu áo quần xuân hè được quy định tại Mục 4 Phụ lục ban hành kèm theo Nghị định này.
(căn cứ Khoản 2 Điều 6 Nghị định 256/2026/NĐ-CP)
2.3. Trang phục thu đông công chức thuế
Theo khoản 3 Điều 6 Nghị định 256/2026/NĐ-CP, áo quần thu đông của công chức thuế gồm:
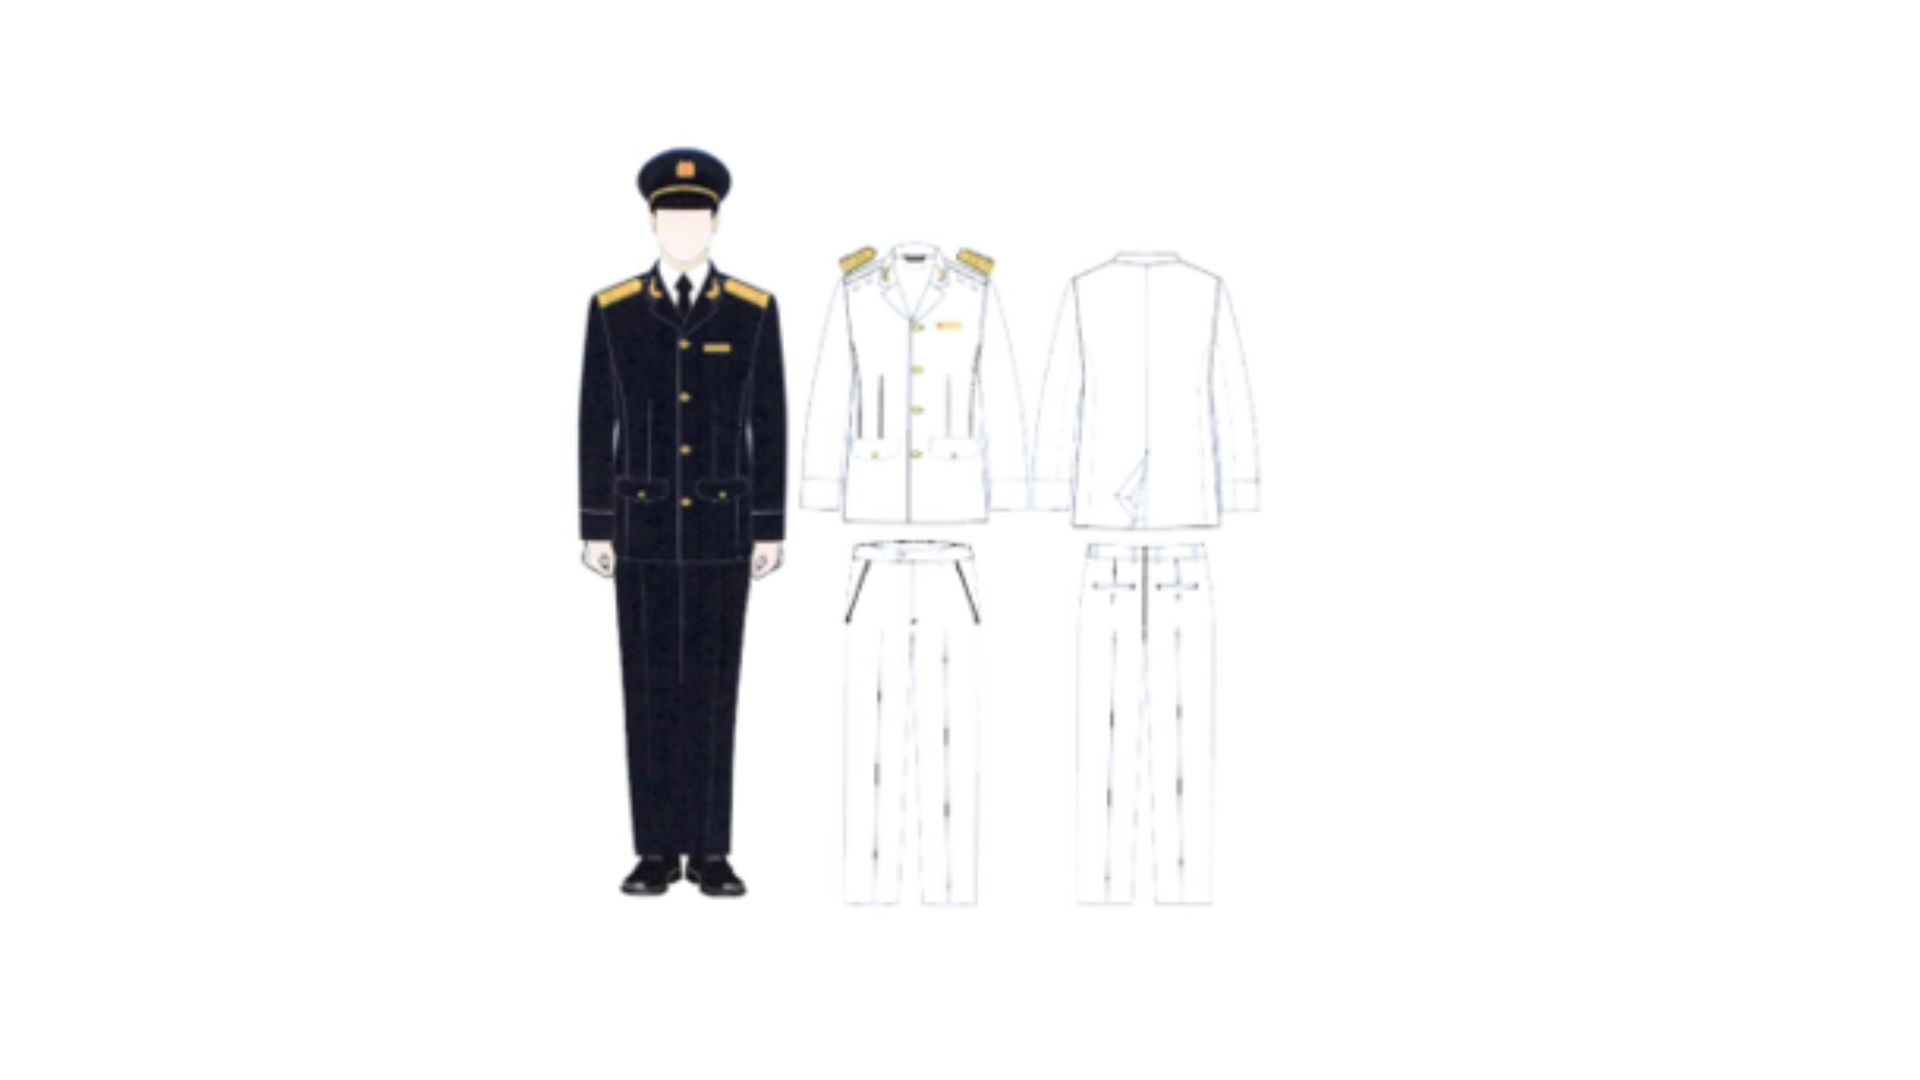
- Áo khoác ngoài nam có kiểu dáng Vest màu xanh đen, thân trước có 2 túi nắp phía dưới, cúc mạ màu vàng, mặt cúc hình logo cơ quan thuế. Thân sau có sống sau, xẻ dưới, vai có dây vai đeo cấp hiệu, đầu cổ có thùa định vị cài cành tùng.
- Áo khoác ngoài nữ có kiểu áo Vest màu xanh đen, thân sau có sống lưng xẻ dưới được bổ mảnh dọc theo thân, ve gấu áo thân trước hơi tròn tạo kiểu dáng mềm mại nữ tính; thân trước có 2 túi nắp phía dưới, cúc mạ màu vàng, mặt cúc hình logo cơ quan thuế; vai có dây vai đeo cấp hiệu, đầu cổ có thùa định vị cài cành tùng.
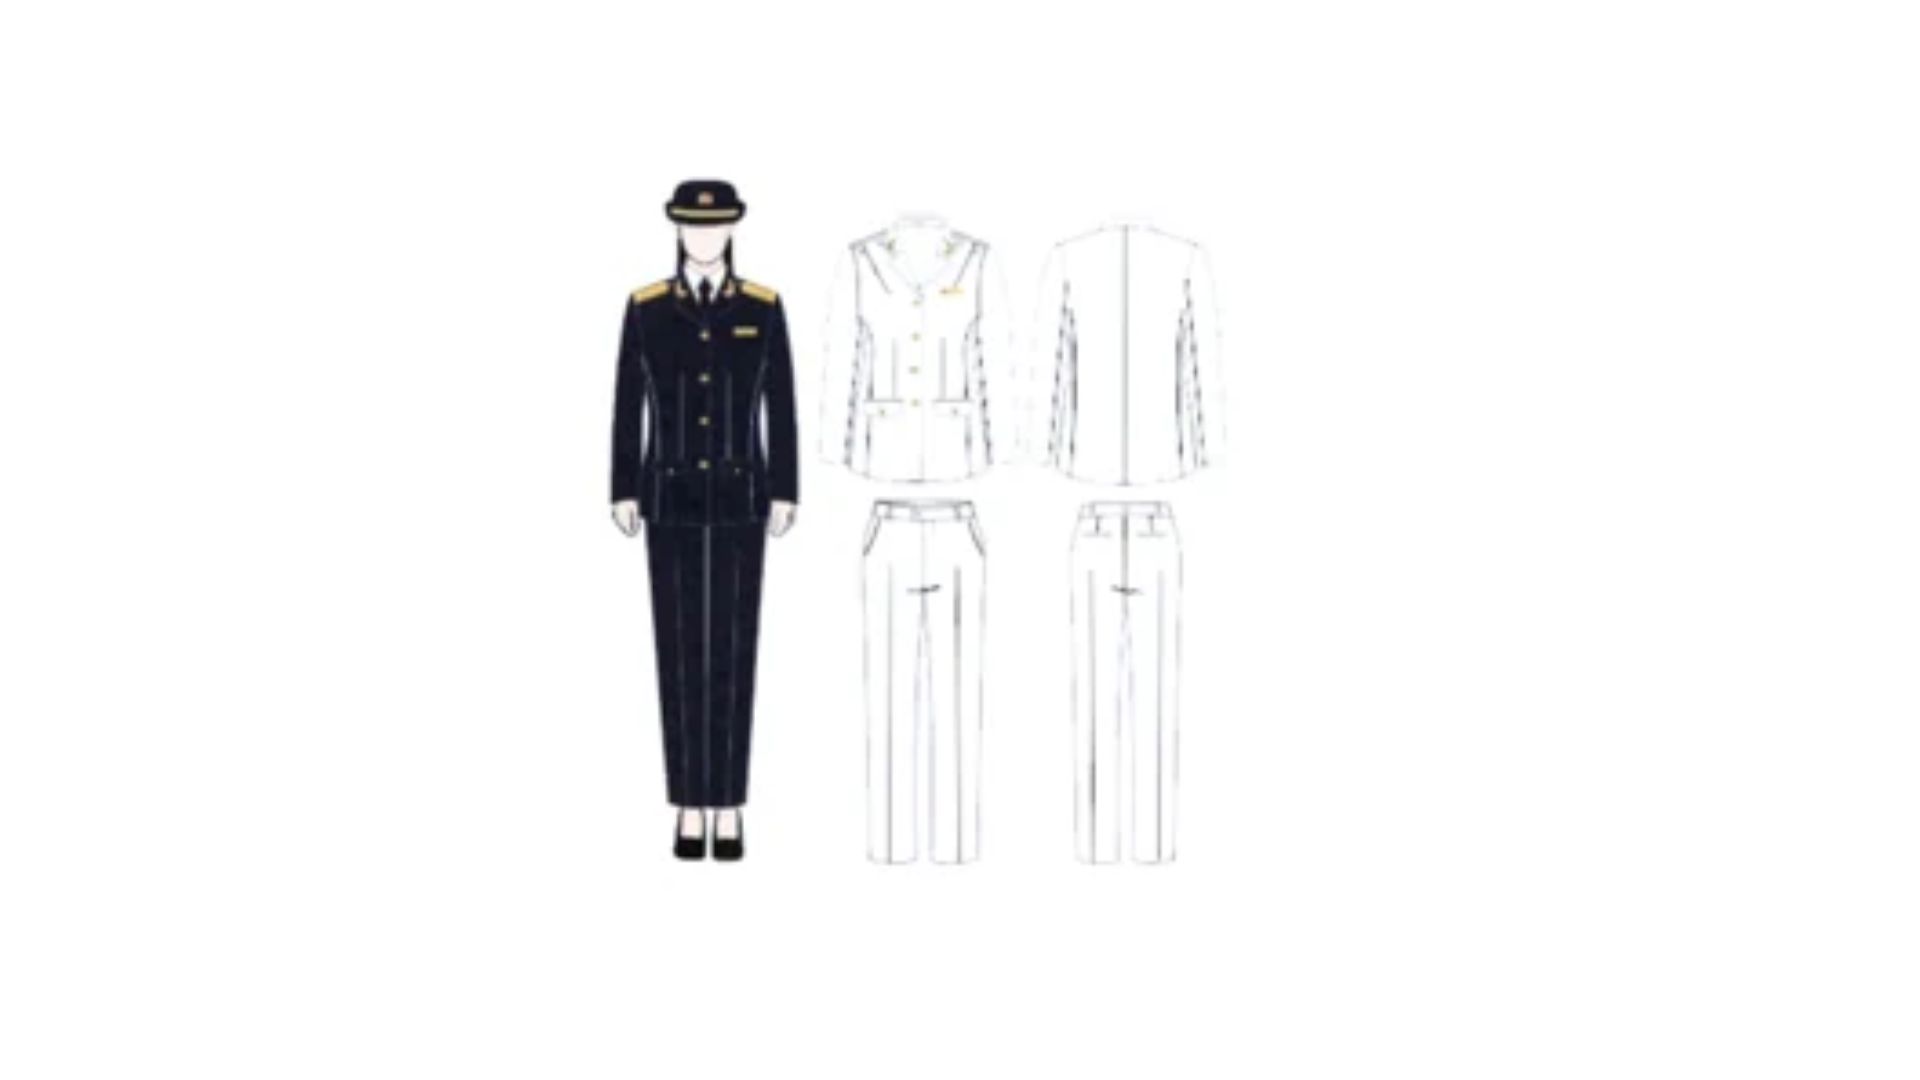
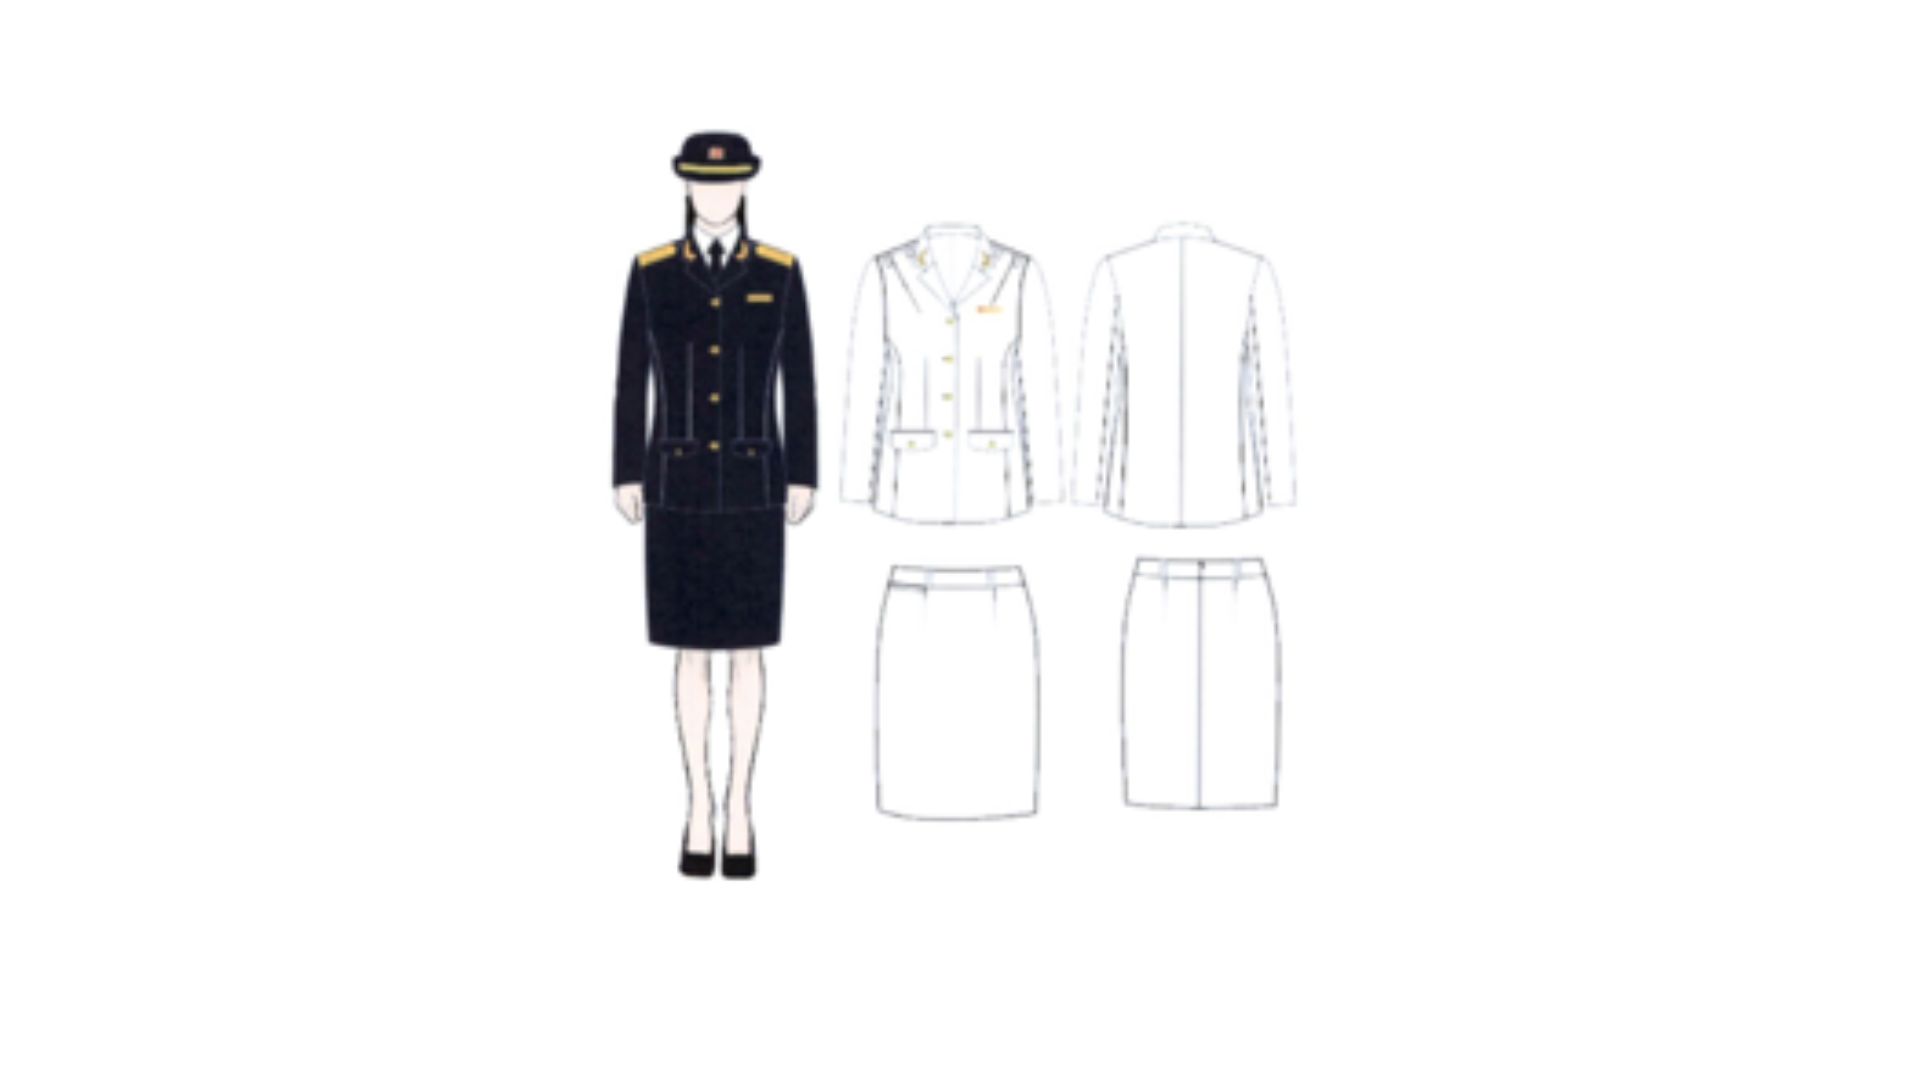
- Quần thu đông dùng cho nam và nữ có màu xanh đen, may kiểu âu phục.
- Juýp thu đông dùng cho nữ có màu xanh đen, chiều dài phù hợp quy định và xẻ thân sau.
Các mẫu áo quần thu đông được thể hiện tại Mục 5 Phụ lục ban hành kèm Nghị định 256/2026/NĐ-CP.
3. Áo sơ mi và áo chống rét của công chức thuế có đặc điểm gì?
Ngoài lễ phục và trang phục theo mùa, Nghị định 256/2026/NĐ-CP còn quy định về áo sơ mi và áo chống rét dành cho công chức thuế.
3.1. Áo sơ mi
“Áo sơ mi mặc bên trong áo lễ phục mùa đông, áo sơ mi thu đông (áo sơ mi dài tay) dùng cho nam và nữ có màu, kiểu dáng và may như áo xuân hè nhưng dài tay, tay áo có măng séc cài cúc.”
(căn cứ khoản 4 Điều 6 Nghị định 256/2026/NĐ-CP)
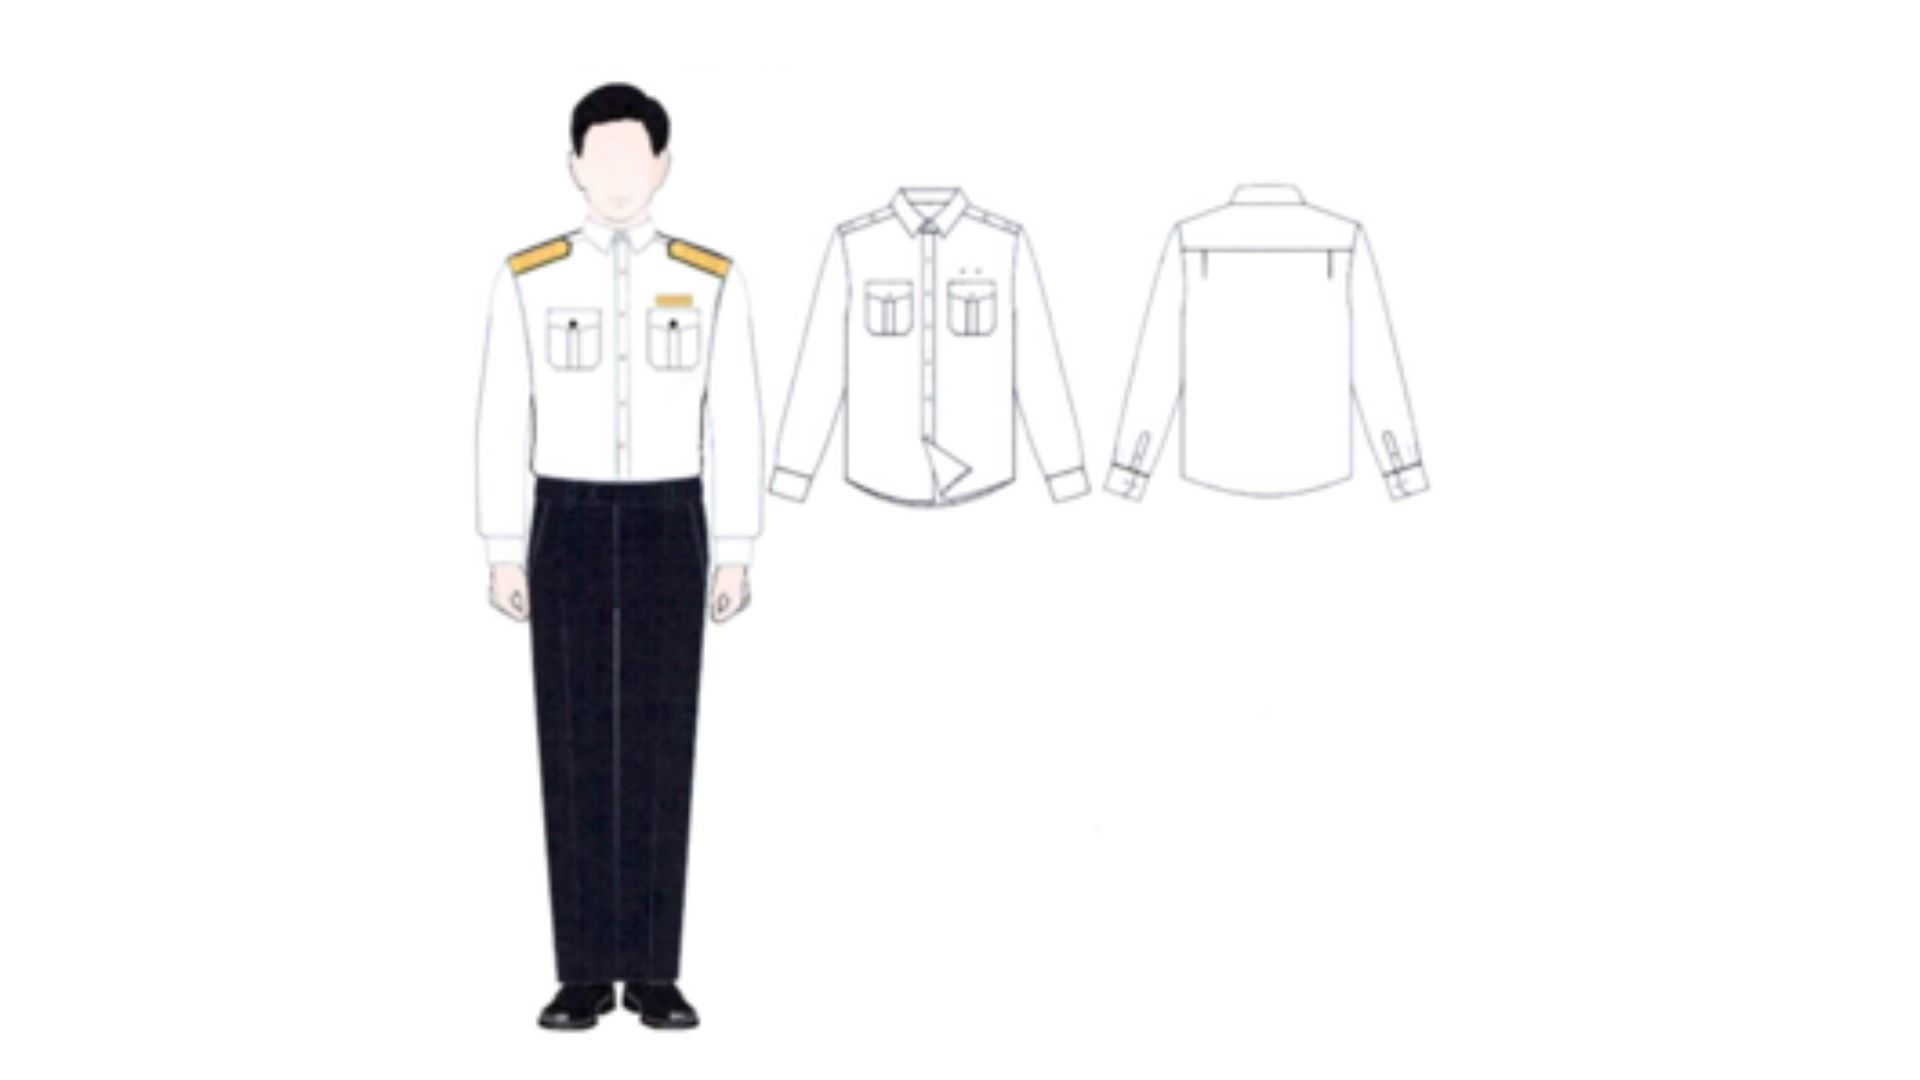
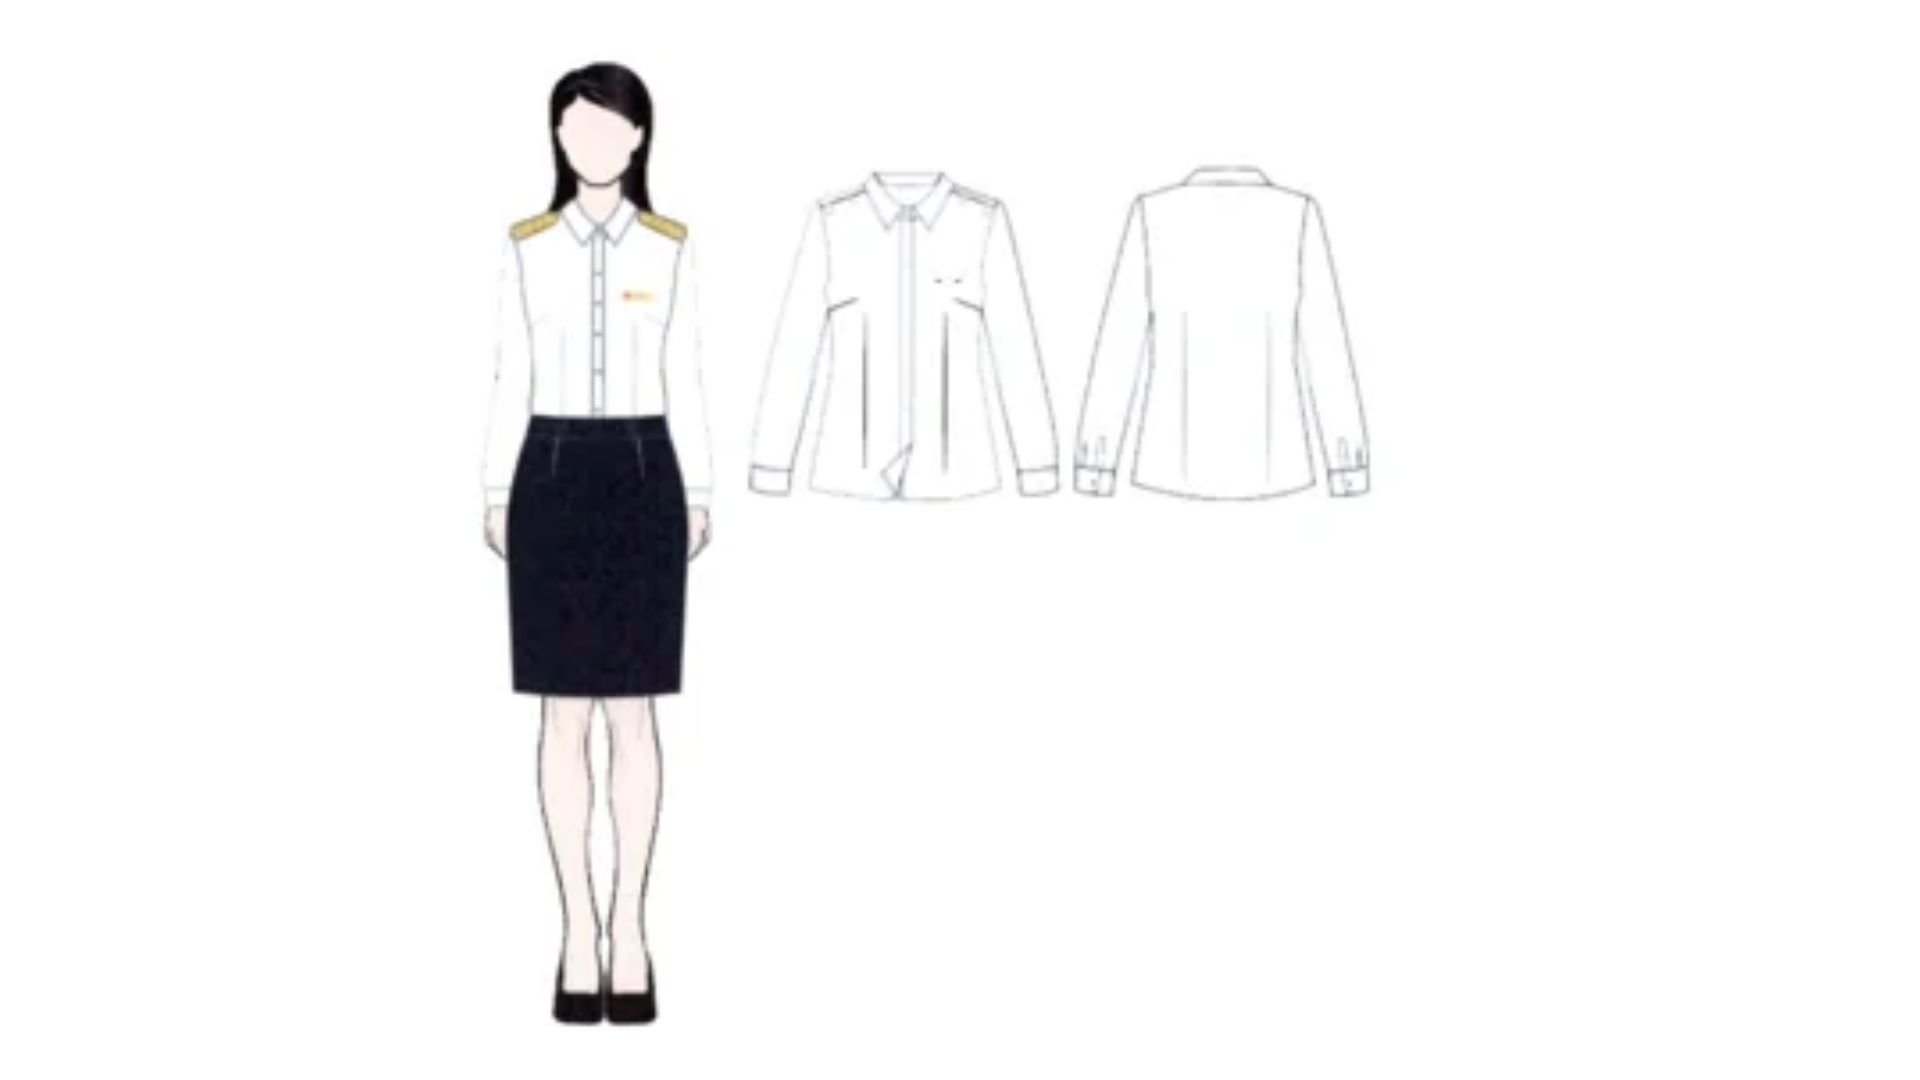
Mẫu áo sơ mi dành cho nam và nữ được thể hiện tại Mục 6 Phụ lục ban hành kèm theo Nghị định này.
3.2. Áo chống rét
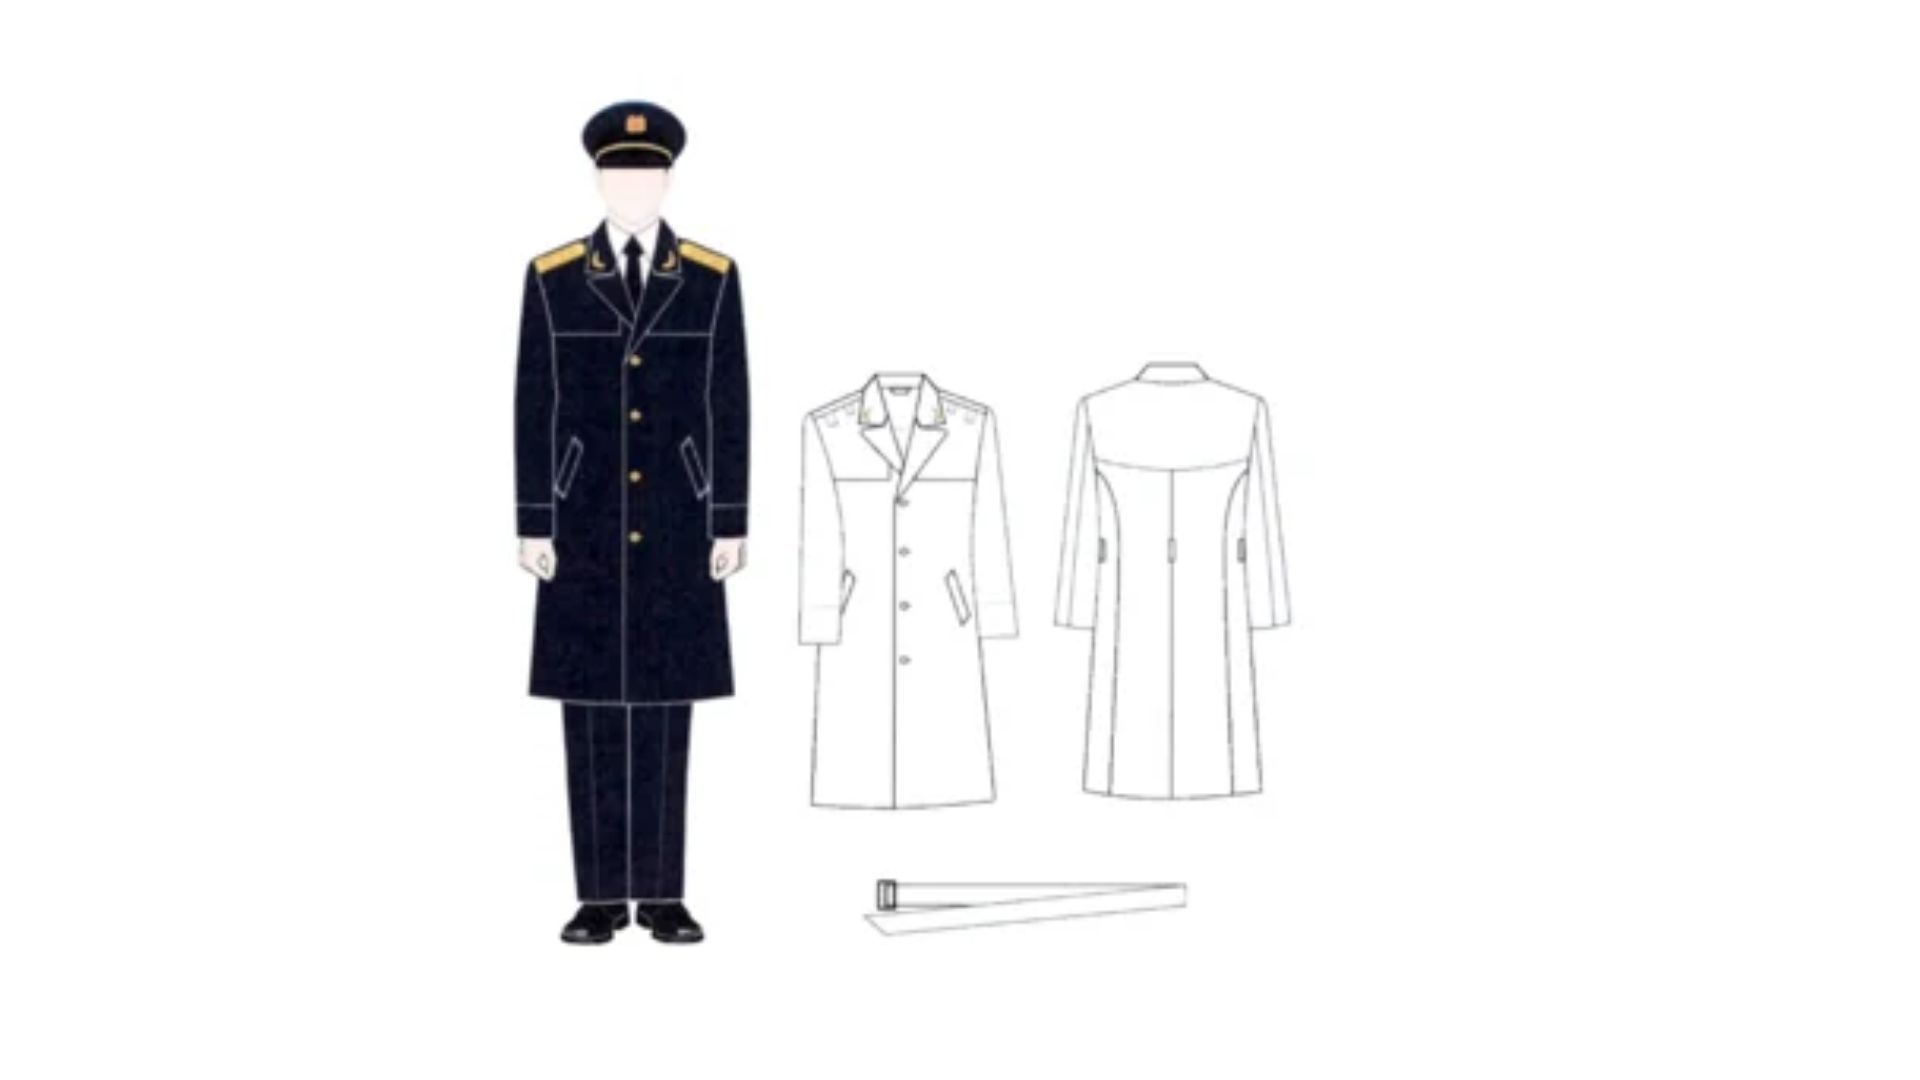
Áo chống rét riêng cho công chức thuế nam và nữ được nêu tại Khoản 5 Điều 6 Nghị định 256/2026/NĐ-CP:
Đối với nam:
- Có màu xanh đen;
- Có hình dáng bên ngoài kiểu áo khoác dài mặc ngoài, cổ bẻ, ve chữ V, nẹp áo có đính 4 cúc mạ màu vàng, mặt cúc hình logo cơ quan thuế, đường kính 22 mm;
- Thân trước phía dưới có 2 túi cơi chéo, cổ áo và cơi túi được ép 1 lớp mex bằng máy chuyên dùng tạo độ bền đẹp;
- Thân sau có sống sau xẻ dưới.
- Tay dài hai mang có bác tay lật ra ngoài;
- Ngang eo có dây lưng gắn khóa then ngang hình chữ nhật, vai có dây vai đeo cấp hiệu, đầu cổ có thùa định vị cài cành tùng;
- Bên trong áo có lót thân, thân trước có túi lót tại vị trí ngang ngực.
Đối với nữ:
- Có màu xanh đen;
- Có hình dáng bên ngoài kiểu áo khoác dài mặc ngoài, cổ bẻ, ve chữ V, nẹp áo có đính 4 cúc mạ màu vàng, mặt cúc hình logo cơ quan thuế, đường kính 22 mm;
- Thân trước bổ đường đề cúp ngực tạo dáng, phía dưới có 2 túi cơi chéo, cổ áo và cơi túi được ép 1 lớp mex bằng máy chuyên dùng tạo độ bền đẹp;
- Thân sau có sống sau xẻ dưới;
- Tay dài hai mang có bác tay lật ra ngoài; ngang eo có dây lưng gắn khóa then ngang hình chữ nhật; vai có dây vai đeo cấp hiệu, đầu cổ có thùa định vị cài cành tùng;
- Bên trong áo có lót thân.
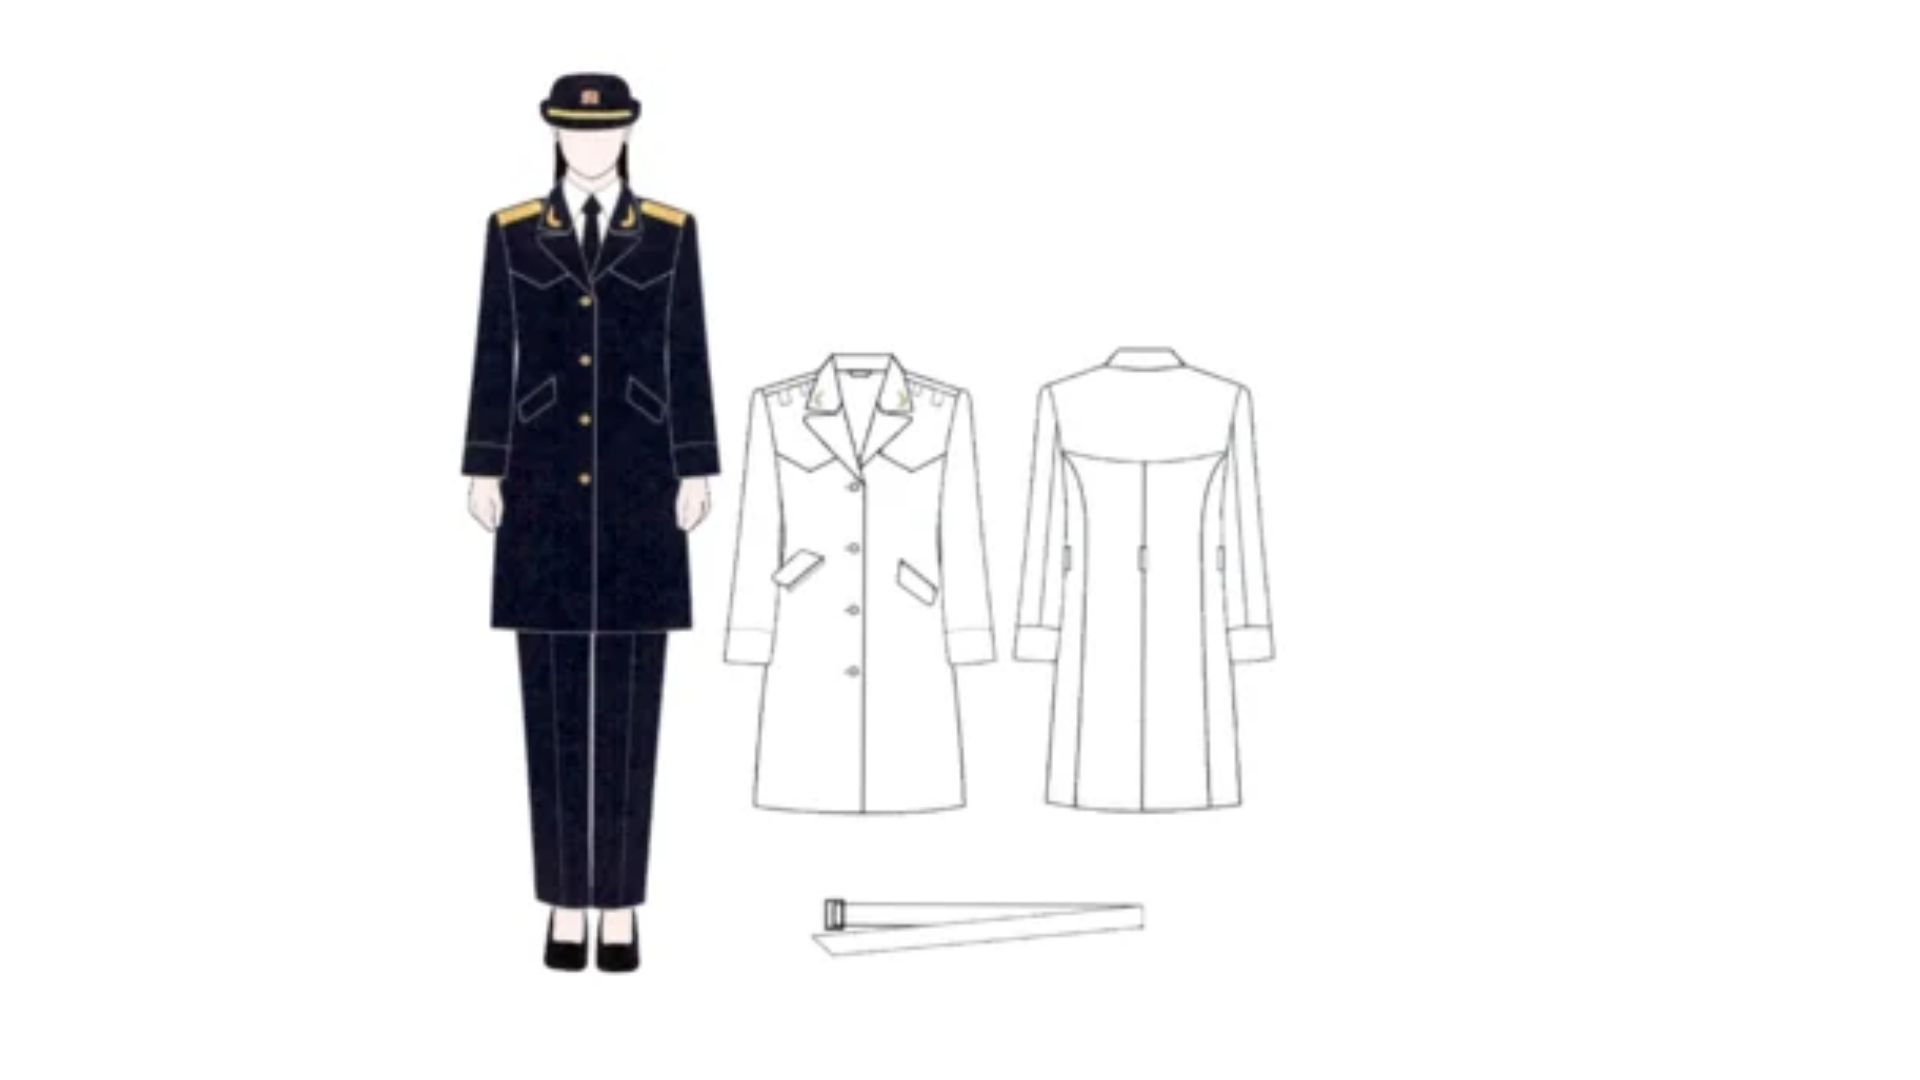
Mẫu áo chống rét dành cho nam và nữ được thể hiện tại Mục 7 Phụ lục ban hành kèm theo Nghị định 256/2026/NĐ-CP.
4. Mũ, giày và các phụ kiện trang phục công chức thuế gồm những gì?
Các khoản 6, 7, 8, 9, 10 và 11 Điều 6 Nghị định 256/2026/NĐ-CP quy định về mũ, giày, dây thắt lưng, cà vạt, tất chân và cành tùng.
4.1. Mũ công chức thuế
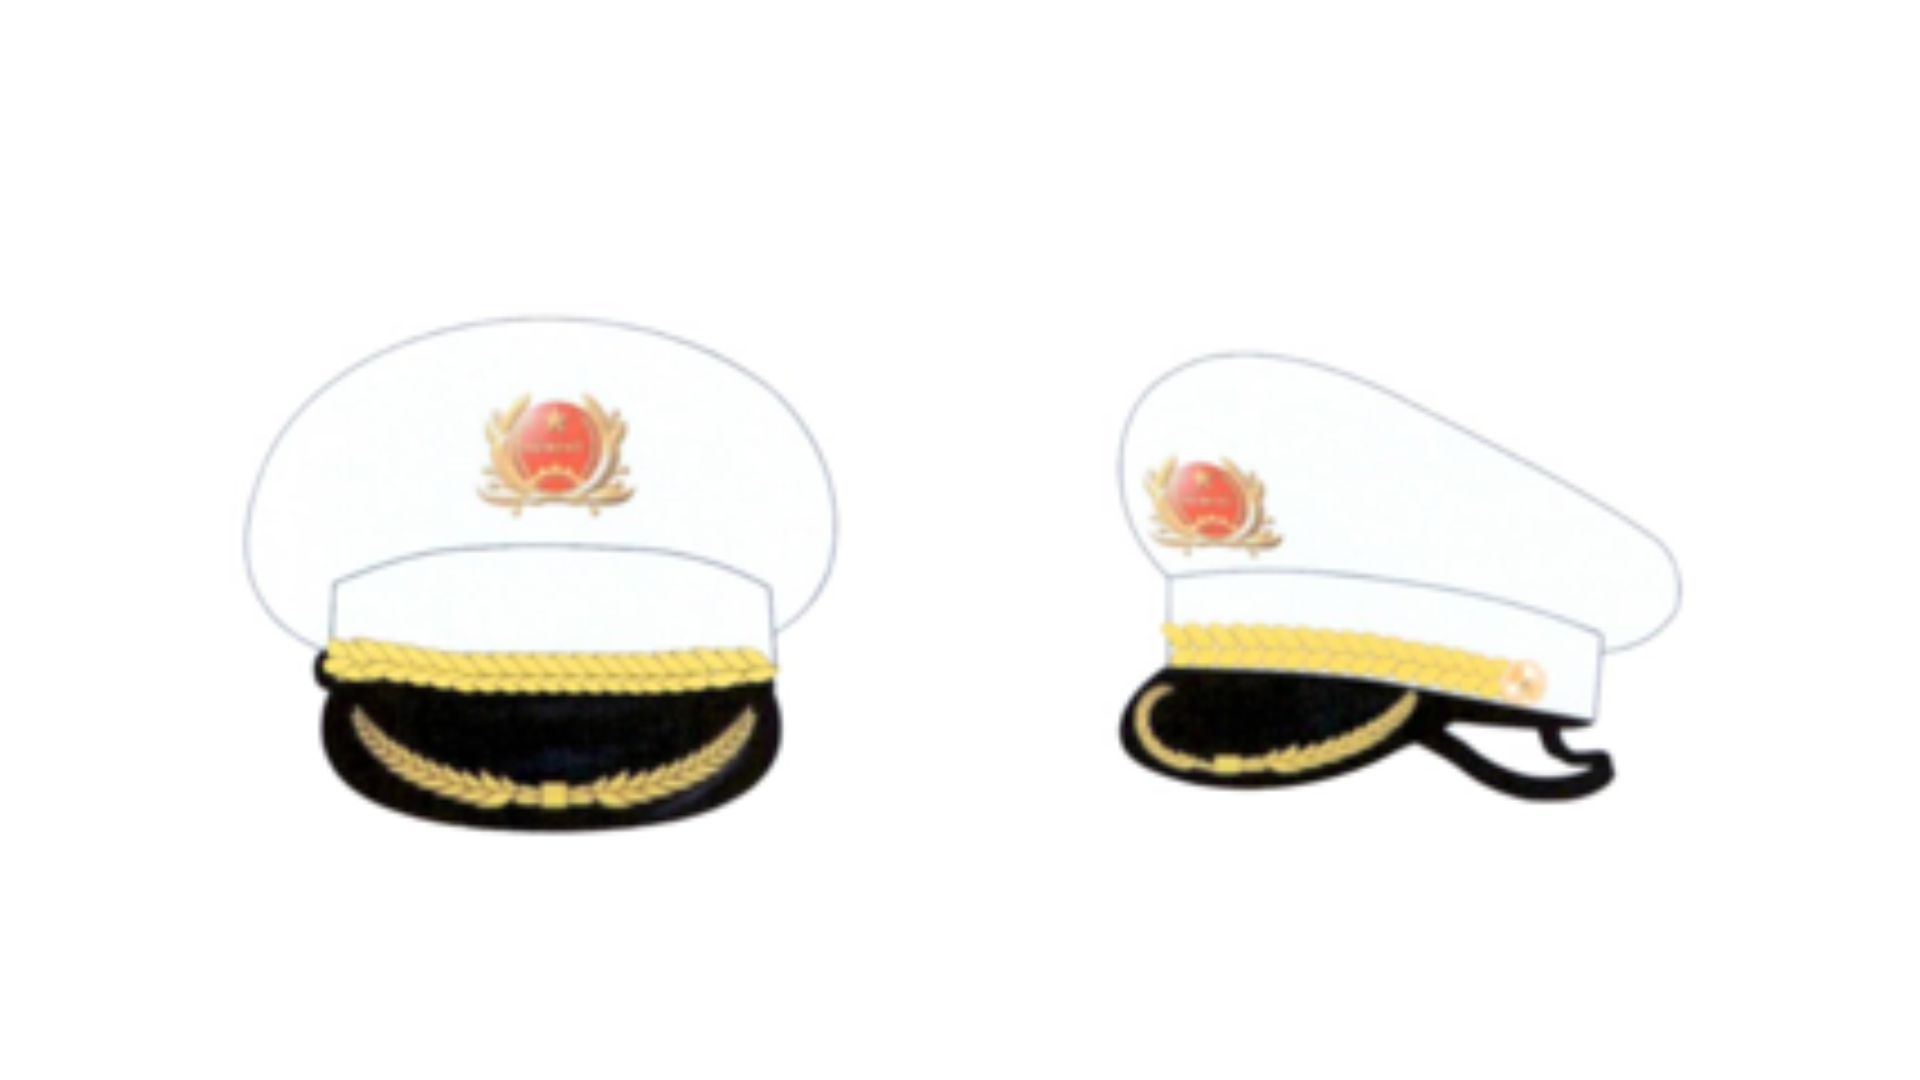
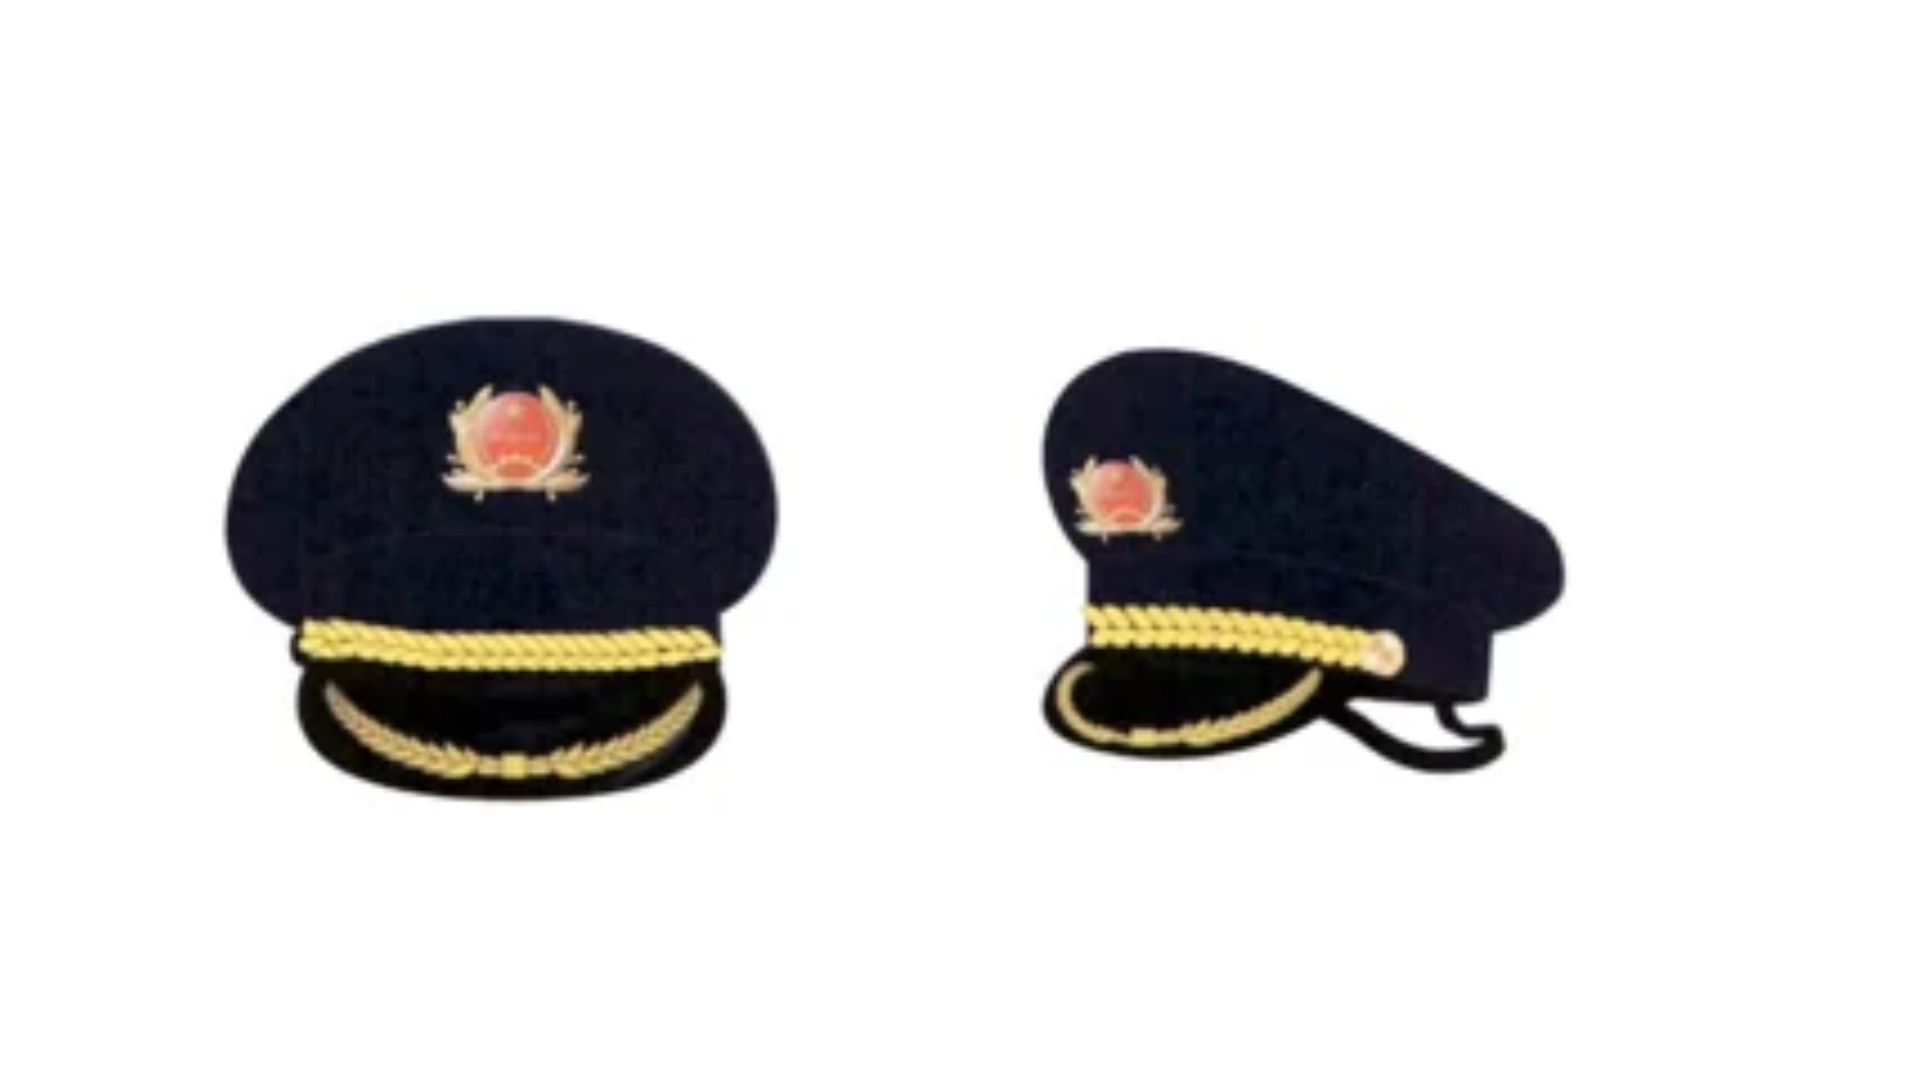
Mũ kê-pi có đỉnh, đai mũ, màu be nhạt và xanh đen; mặt trước mũ có gắn phù hiệu, chân lưỡi trai có 2 dây xoắn thừng màu vàng được gắn hai đầu bằng cúc kim loại màu vàng có hình ngôi sao, bông lúa; hai bên thân mũ có mở 2 lỗ ô dê thoáng khí ở mỗi bên.
Mũ mềm dùng cho lễ phục nữ có màu be nhạt và xanh đen, có vành mũ được bẻ gấp hai bên; trước mũ có gắn phù hiệu, chân lưỡi trai có 2 dây xoắn thừng màu vàng được gắn hai đầu bằng cúc kim loại màu vàng có hình ngôi sao, bông lúa; hai bên thân mũ có mở 2 lỗ ô dê thoáng khí ở mỗi bên.
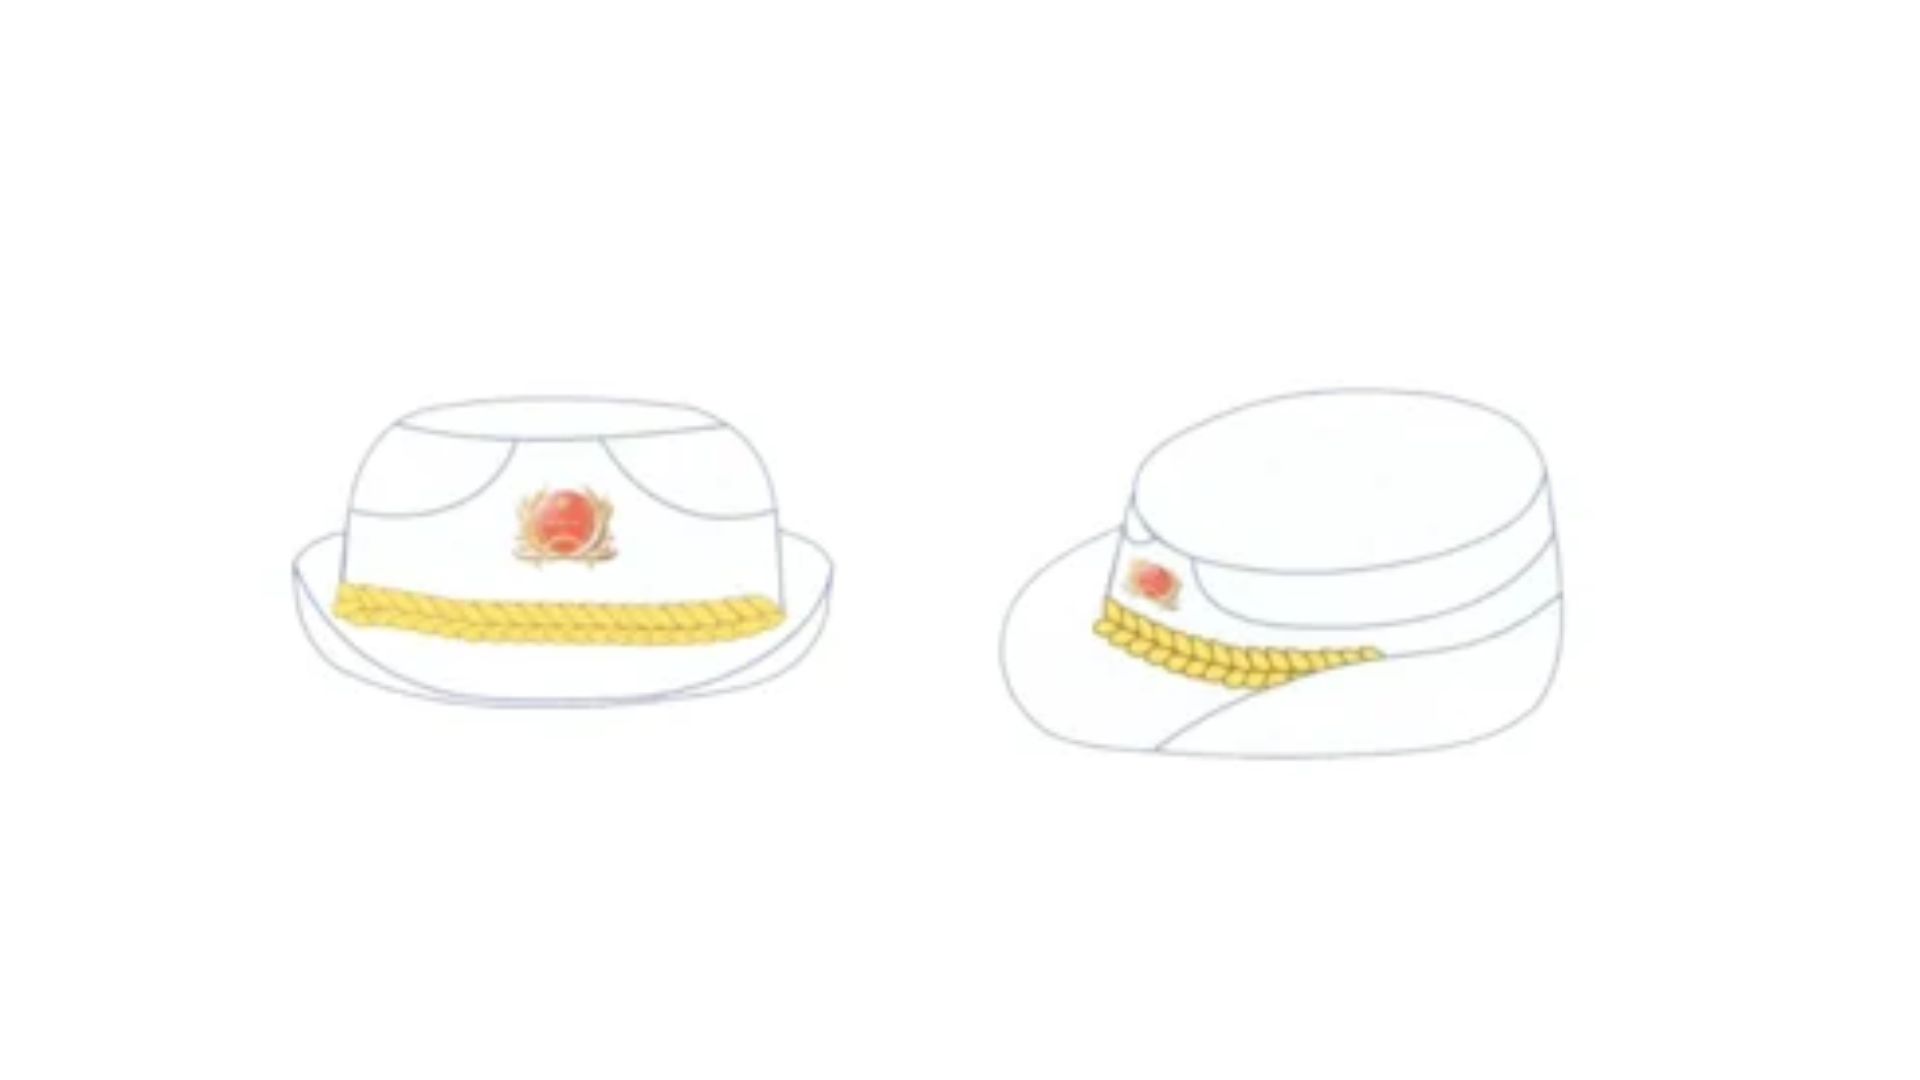
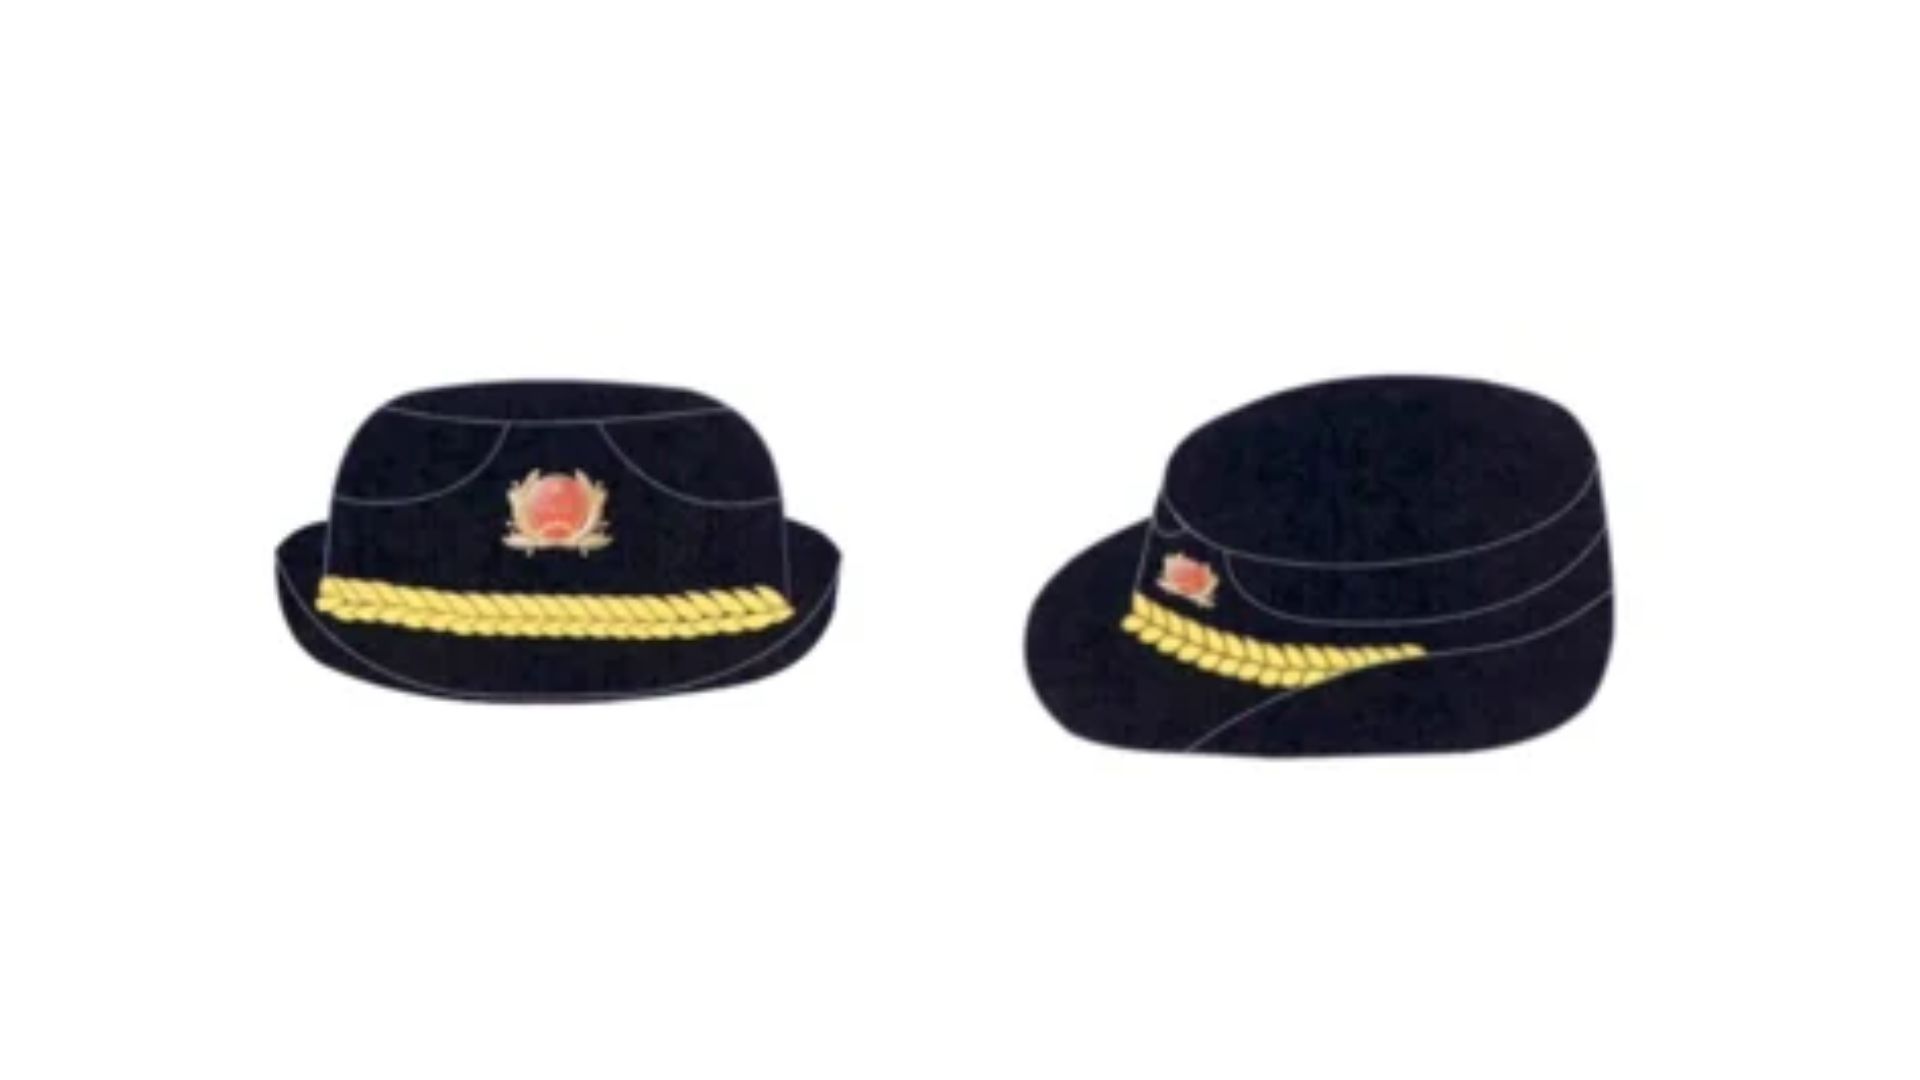
(căn cứ khoản 6 Điều 6 Nghị định 256/2026/NĐ-CP)
Mẫu mũ kê pi và mũ mềm có gắn phù hiệu được thể hiện tại Mục 8 Phụ lục ban hành kèm theo Nghị định 256/2026/NĐ-CP.
4.2. Giày công chức thuế
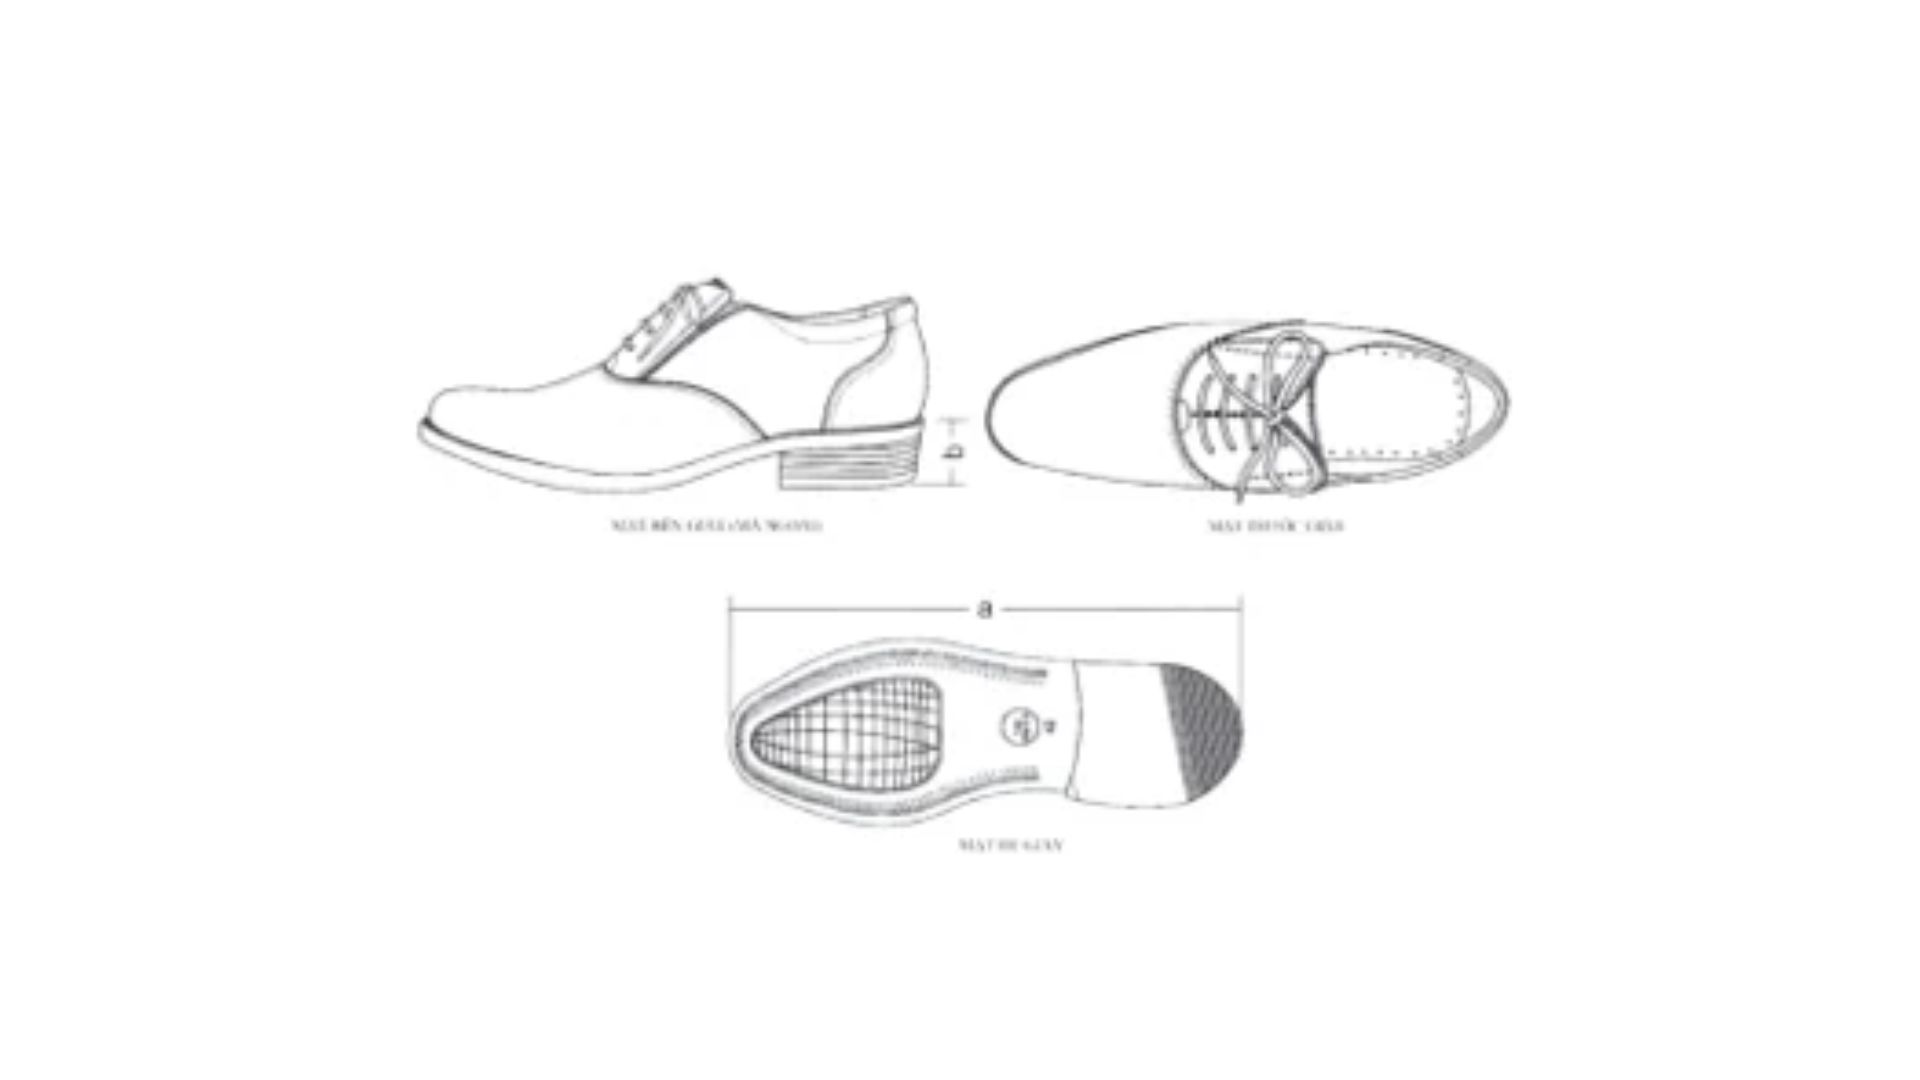
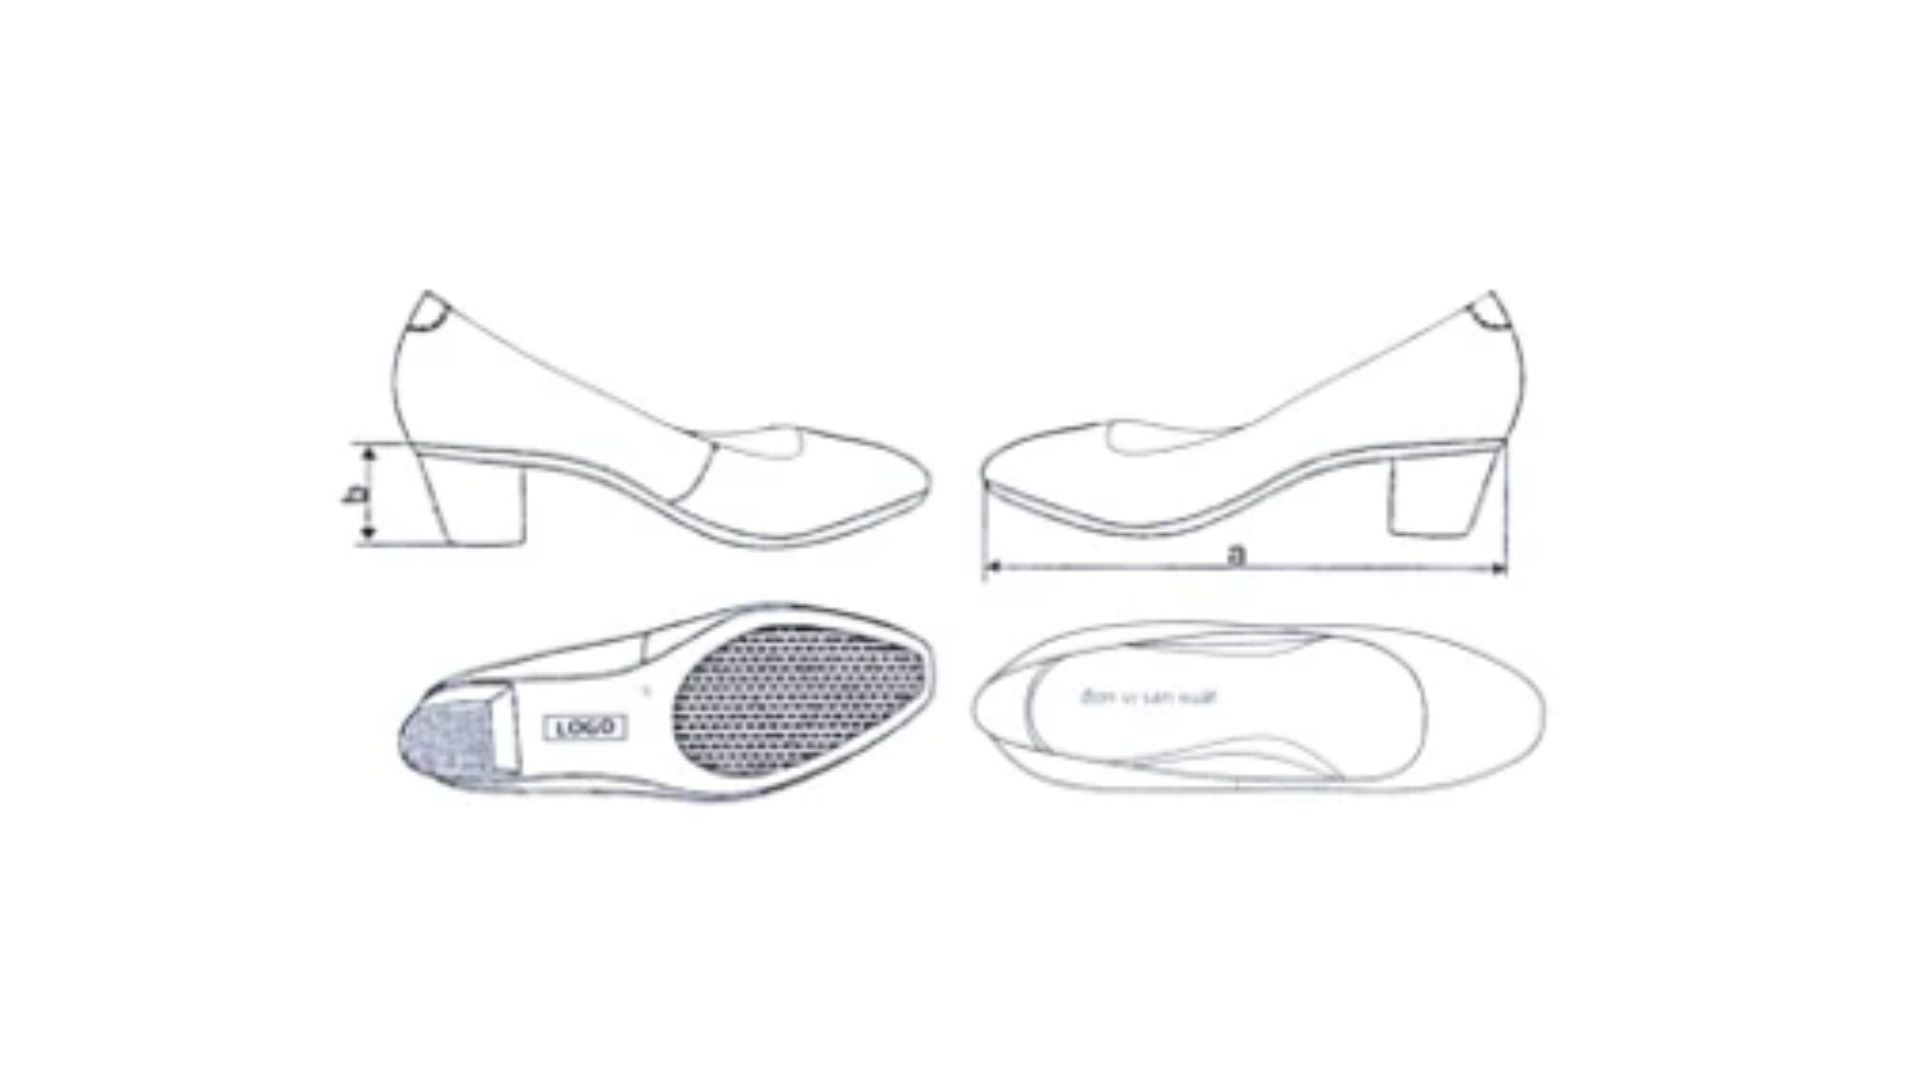
Theo khoản 7 Điều 6 Nghị định 256/2026/NĐ-CP:
Giày nam bằng da màu đen, thấp cổ, đế cao 3,5 cm, có dây buộc.
Giày nữ bằng da màu đen, thấp cổ, đế cao 5 cm.
4.3. Dây thắt lưng, cà vạt, tất chân và cành tùng
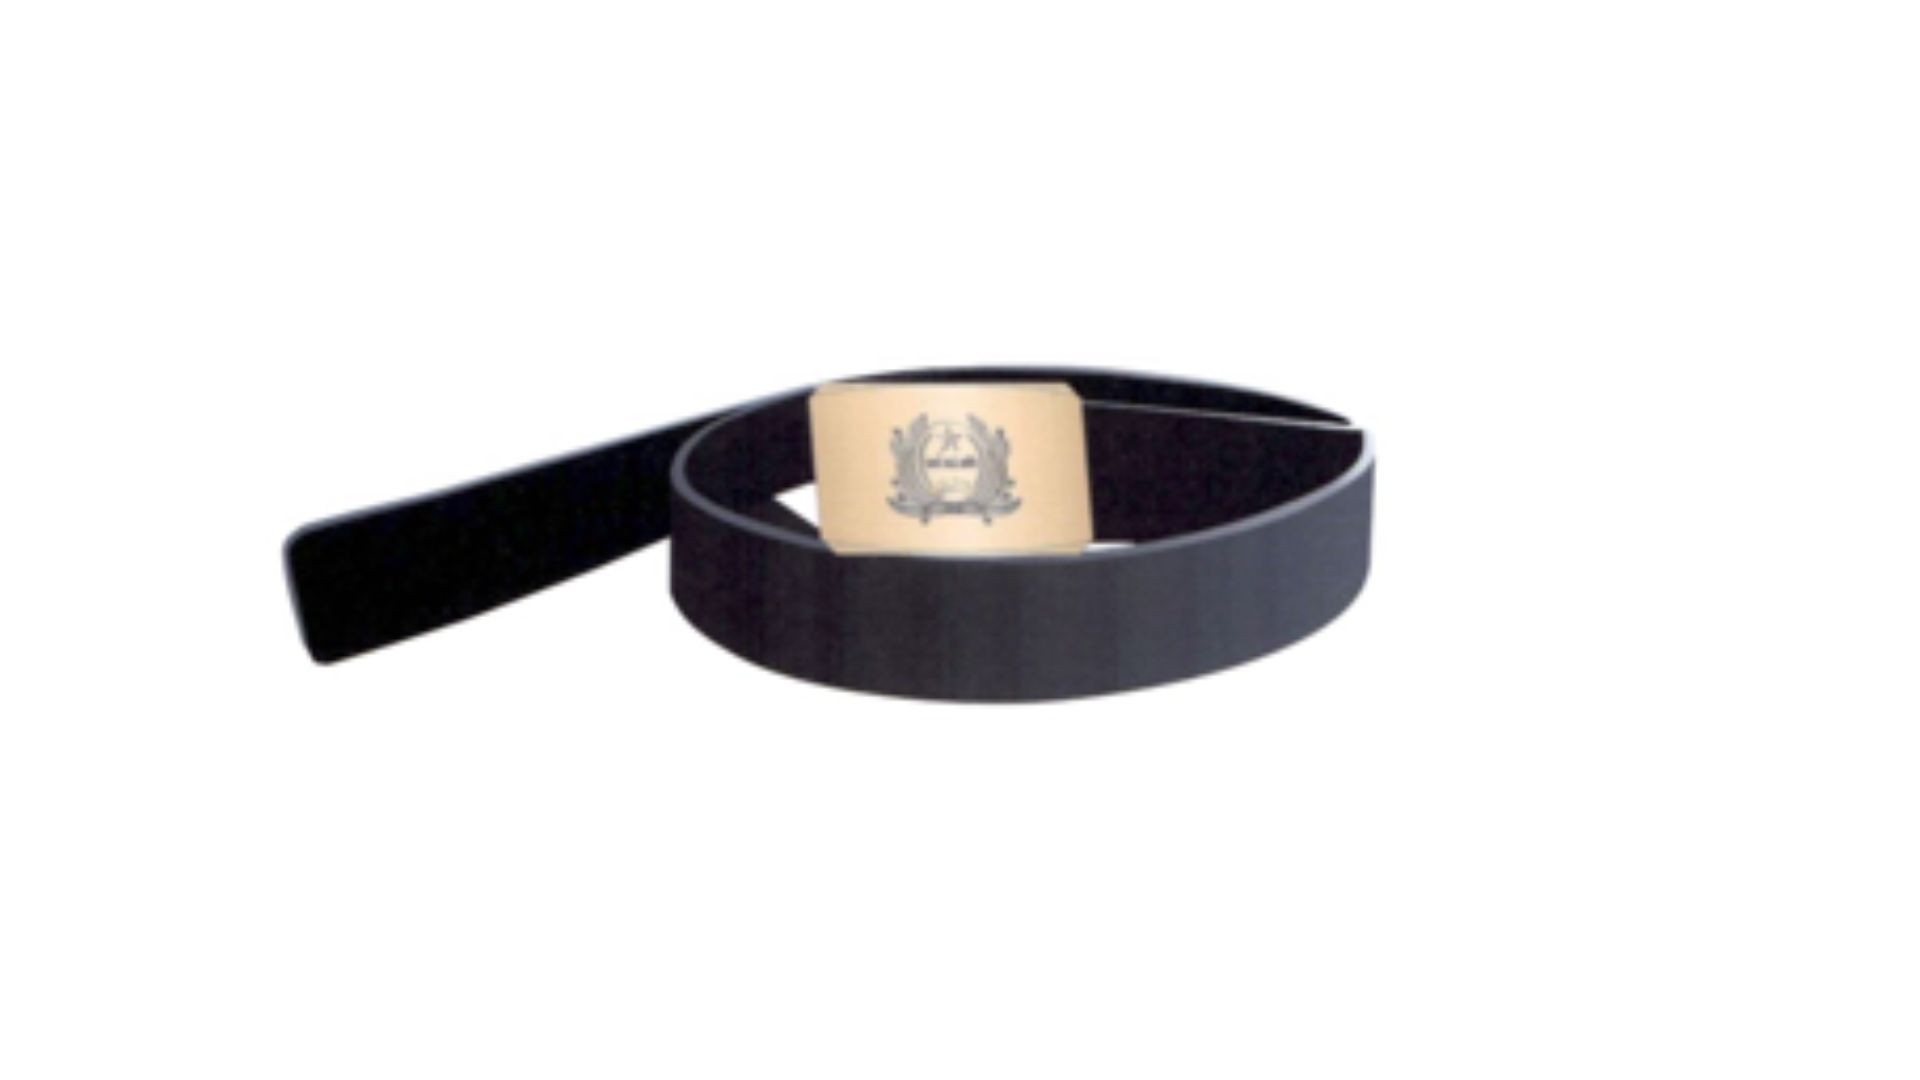
- Dây thắt lưng: Dây thắt lưng nam, nữ có màu đen, được làm bằng da hoặc giả da, có chất lượng tốt; khóa bằng kim loại mặt hình chữ nhật có in nổi hình logo cơ quan thuế, có viền xung quanh màu vàng.
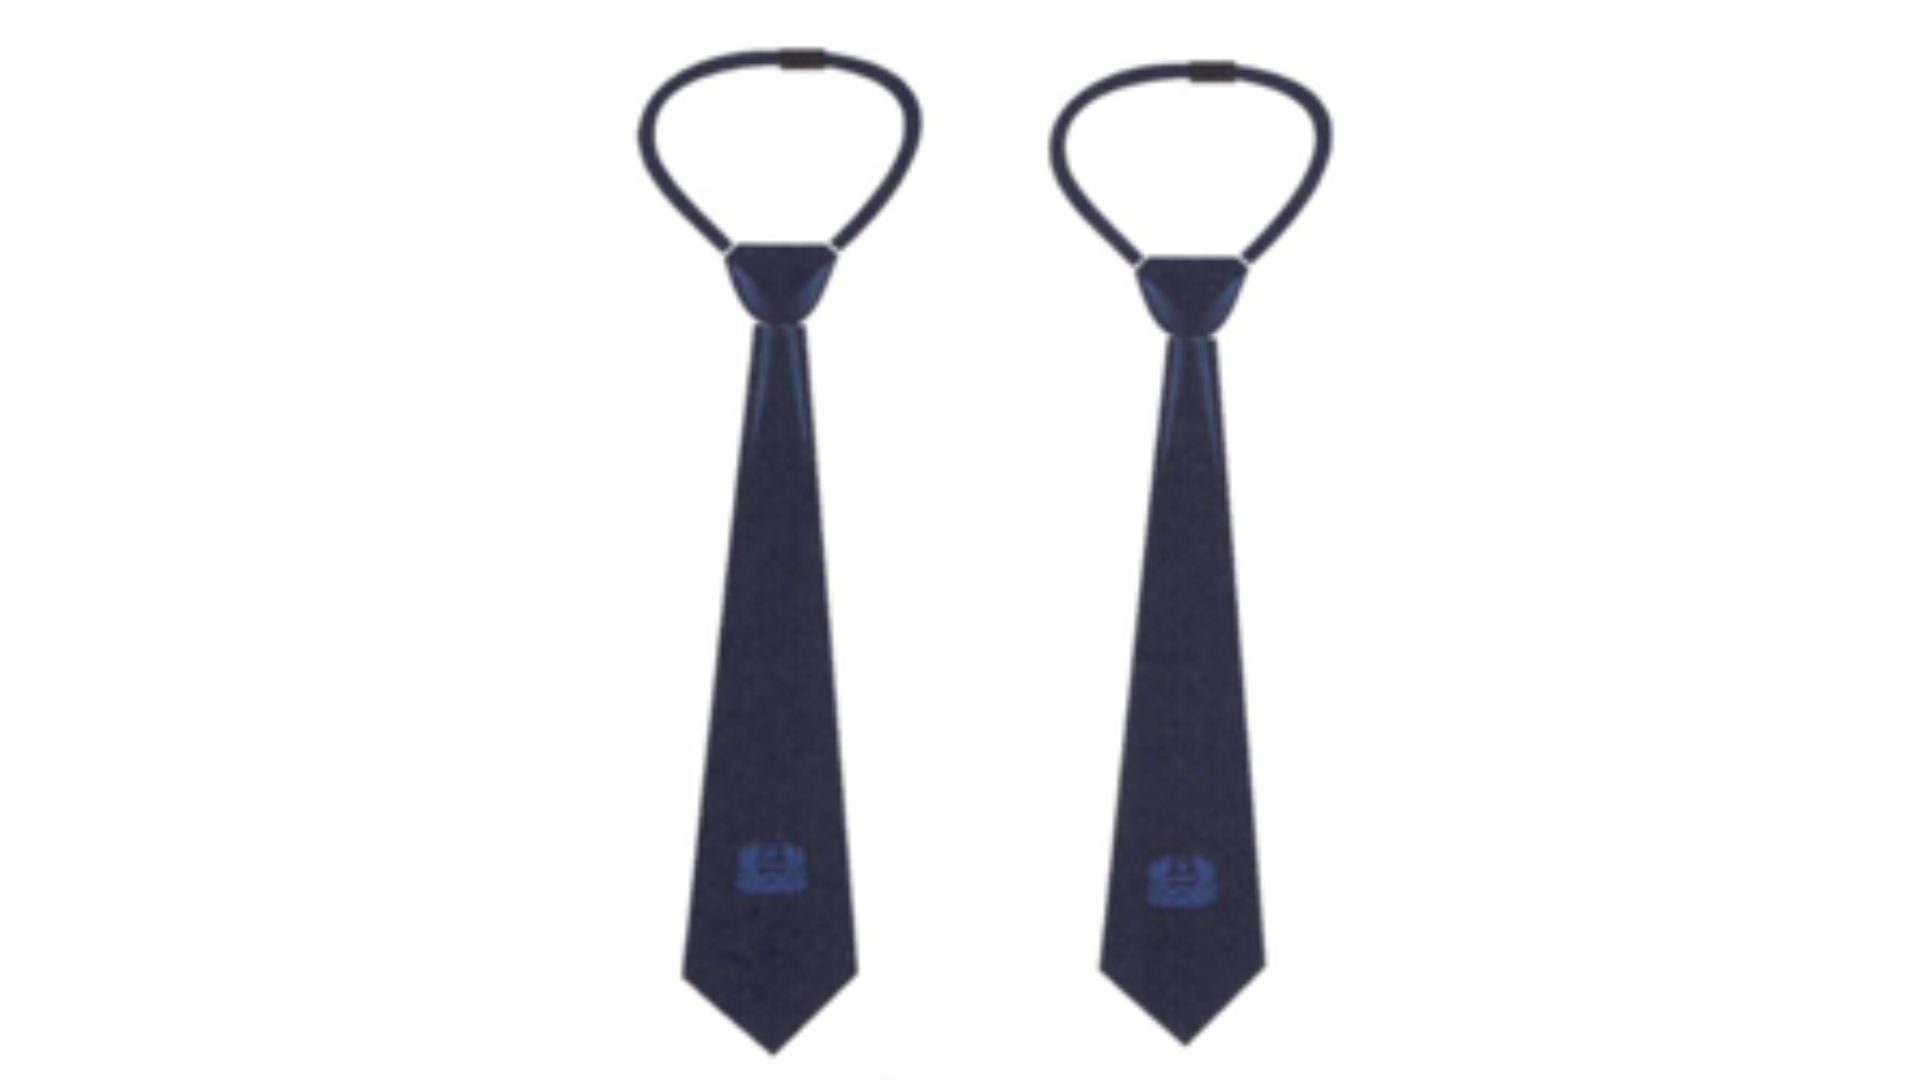
- Cà vạt: Cà vạt nam, nữ có màu xanh đen bóng, trơn.
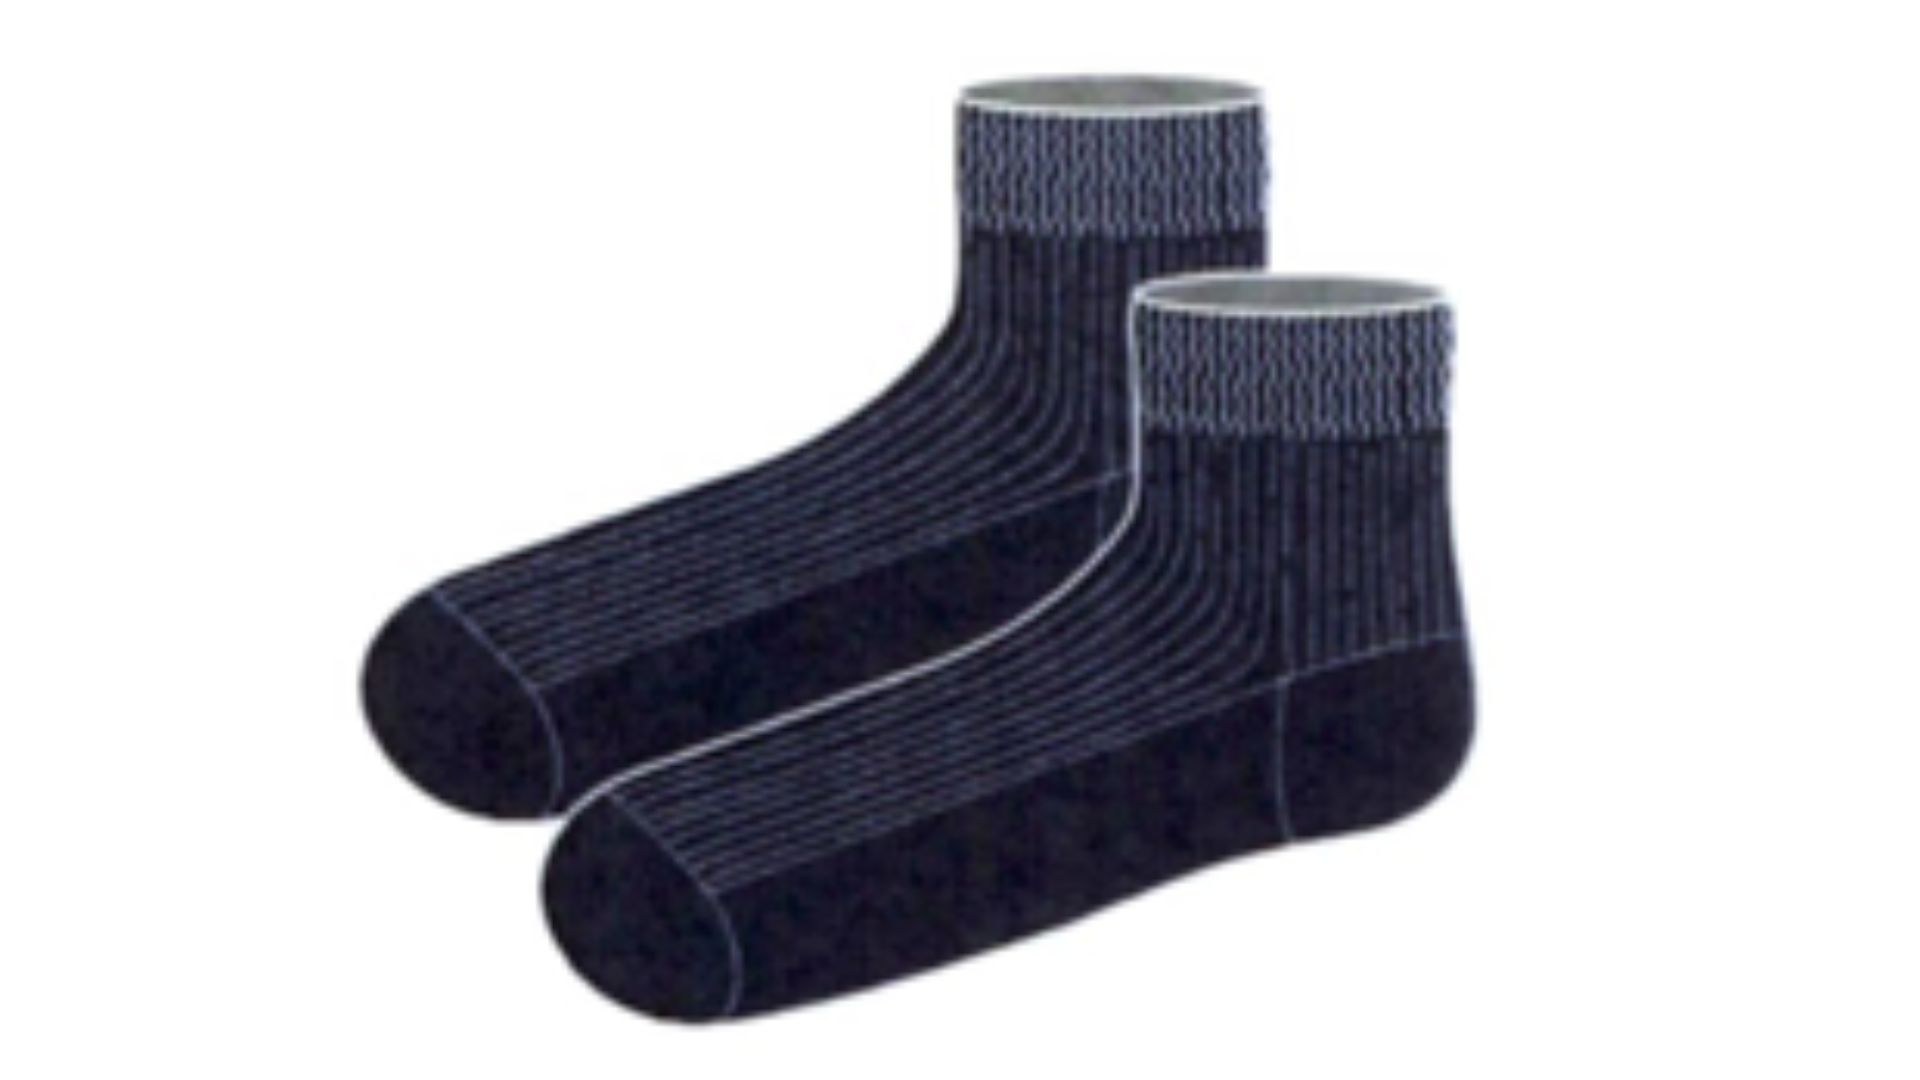
- Tất chân: Tất chân nam, nữ có màu xanh đen, cổ ngắn có chun, được làm bằng chất liệu sợi cotton, thoáng và hút ẩm, bền màu, chất lượng tốt.
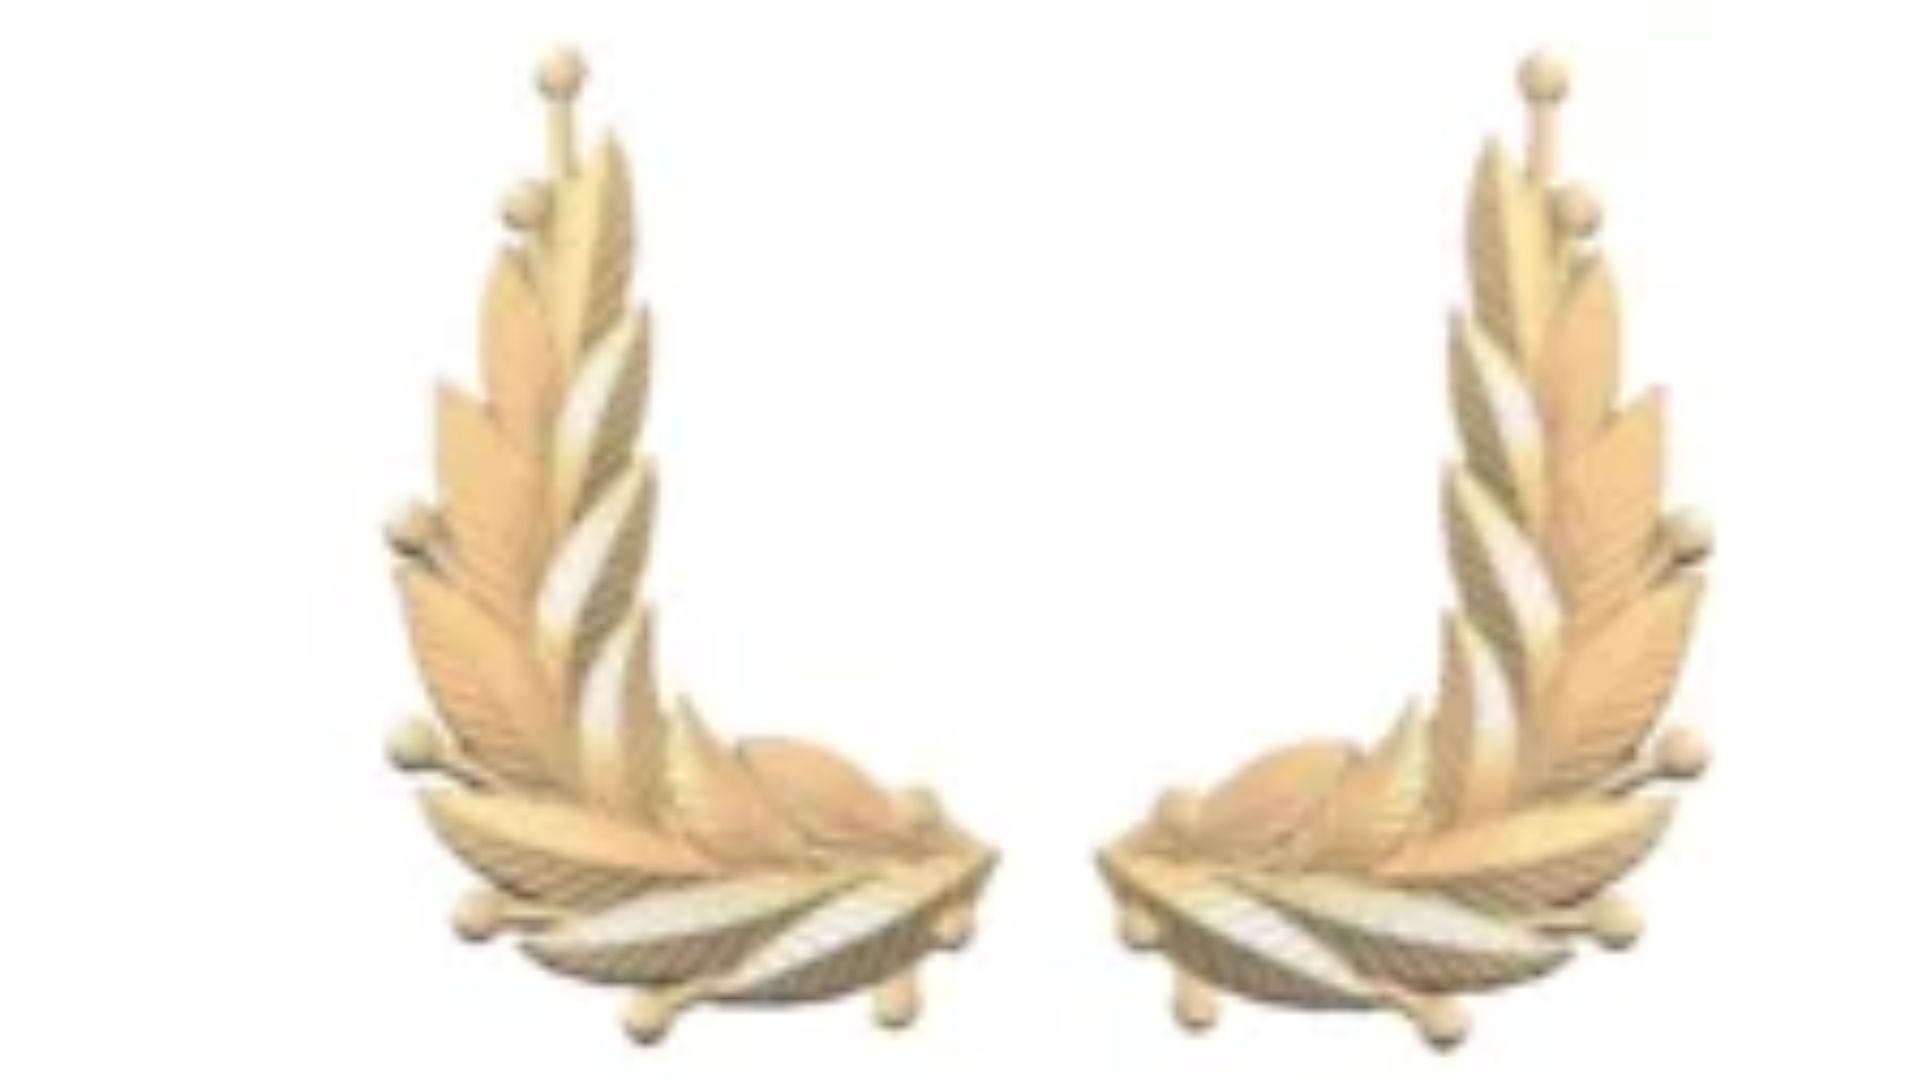
- Cành tùng: Được gắn trên ve áo lễ phục, áo khoác ngoài thu đông, áo chống rét làm bằng kim loại mạ màu vàng. Bề mặt gồm 12 lá tùng và 09 quả tùng. Mặt sau gắn chân vít định vị để cài ve áo.
Các mẫu mũ, giày và phụ kiện được nêu cụ thể tại khoản 8, 9, 10 và 11 Điều 6 Nghị định 256/2026/NĐ-CP và được thể hiện tại các Mục 8 đến 13 Phụ lục ban hành kèm Nghị định 256/2026/NĐ-CP.
5. Trang phục công chức thuế được cấp phát, sử dụng như thế nào?
Công chức thuế được trang bị, cấp phát và phải mang phù hiệu, cấp hiệu, trang phục và biển hiệu khi thực thi công vụ, nhiệm vụ được giao.
Về việc quản lý và sử dụng, Điều 3 Nghị định 256/2026/NĐ-CP này quy định:
Cơ quan thuế, công chức thuế có trách nhiệm quản lý, sử dụng phù hiệu, cấp hiệu, trang phục và biển hiệu đúng mục đích, giữ gìn, bảo quản và sử dụng bảo đảm tiết kiệm, hiệu quả.
Cơ quan thuế, công chức thuế không được thay đổi mẫu phù hiệu, cấp hiệu, trang phục và biển hiệu; nghiêm cấm việc làm giả, cho thuê, cho mượn, mua, bán, sử dụng phù hiệu, cấp hiệu, trang phục và biển hiệu trái quy định.
Việc trang bị, cấp phát, quản lý, sử dụng phù hiệu, cấp hiệu, trang phục và biển hiệu của công chức thuế phải đúng tiêu chuẩn, định mức, chế độ theo quy định của Bộ Tài chính.
Đồng thời, khoản 1 Điều 10 Nghị định 256/2026/NĐ-CP giao Bộ trưởng Bộ Tài chính quy định tiêu chuẩn, định mức trang bị, chế độ cấp phát, quản lý, sử dụng phù hiệu, cấp hiệu, trang phục và biển hiệu của công chức thuế.
Nghị định có hiệu lực thi hành từ ngày 01/7/2026. Theo đó, mẫu phù hiệu công chức thuế quy định tại Điều 4 được áp dụng từ 01/7/2026. (căn cứ Điều 8 Nghị định 256/2026/NĐ-CP)
Bên cạnh đó, phù hiệu công chức thuế đã được trang bị, cấp phát từ ngày 30/6/2026 trở về trước vẫn được tiếp tục sử dụng nếu phù hợp với mẫu quy định tại Nghị định 256/2026/NĐ-CP.
Trên đây là thông tin về “Trang phục công chức thuế gồm những loại nào?” theo Nghị định 256/2026/NĐ-CP. Vui lòng xem chi tiết Nghị định trên LuatVietnam.vn, bao gồm các mẫu trang phục tại Phụ lục và những tiện ích tra cứu như Tình trạng hiệu lực, Lược đồ, Nội dung văn bản.